Проверено на релизе 3.0.74.2 «Бухгалтерия для Казахстана» (редакция 3.0).
Ситуация, с которой всё начинается
Вы приняли партию товара, оприходовали накладную — а потом выяснилось: часть коробок с браком, привезли не тот артикул, или поставщик прислал акт сверки, где сумма поставки уже уменьшена, «потому что вы вернули». У вас на 1330 висит лишний товар, у поставщика в 3310 — «лишний» долг, а суммы не сходятся. Возвращать «вручную» проводками нельзя: развалятся партионный учёт и НДС. Для этого есть отдельный документ — «Возврат товаров поставщику». Он снимает товар с остатков по стоимости партии — той себестоимости, по которой товар числится в учёте, — и корректирует зачтённый НДС. Если сумма возврата отличается от стоимости партии, разница уходит на счёт из поля «Счет списания разницы в себестоимости (БУ)».
1. Назначение
Документ оформляет возврат ранее приобретённых товаров (материалов, тары) поставщику. Он списывает запасы с остатков по стоимости партии, уменьшает вашу задолженность перед поставщиком (или формирует его долг перед вами) и сторнирует НДС, отнесённый в зачёт при покупке.
2. Где найти
Меню: раздел «Покупка» → в панели навигации список документов «Возврат ТМЗ поставщику» (так документ называется в программе) → кнопка «Создать».
Удобнее всего вводить возврат на основании документа поступления — тогда подставятся контрагент, договор, номенклатура, партии и цены (об этом в разделе 10).
3. Как заполнить
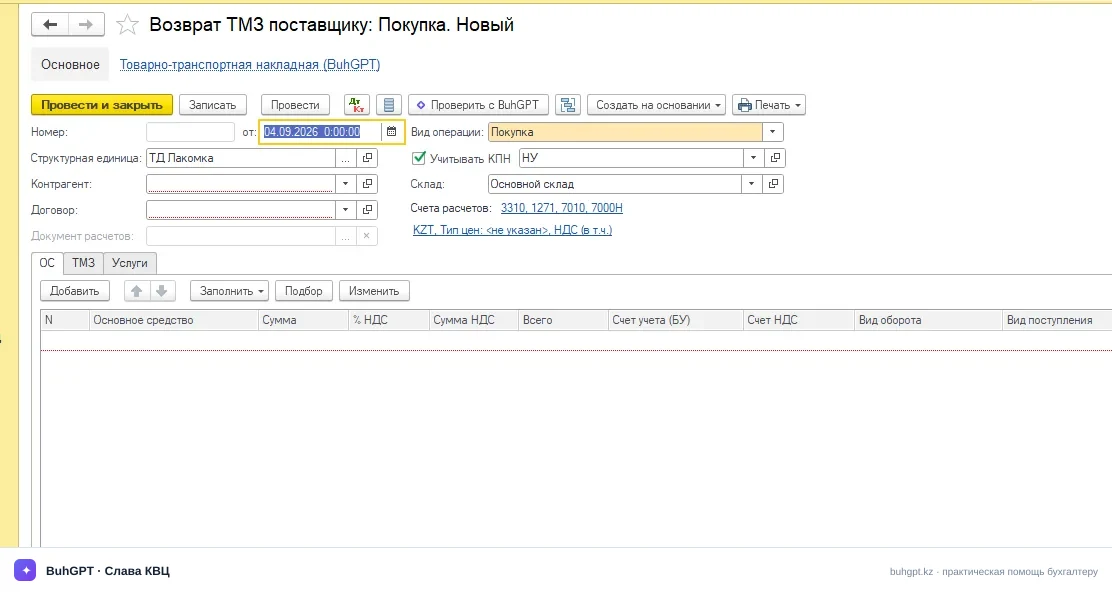
Шапка
Поле | Зачем и что будет при ошибке |
|---|---|
Организация (обязательно) | Ваше юр. лицо. От него зависят план счетов, признак плательщика НДС и нумерация. Ошибётесь — НДС и ЭСФ уйдут не в ту организацию. |
Дата (обязательно) | Дата возврата. Не может быть раньше даты поступления — иначе списывать будет нечего (партии ещё нет). Влияет на период НДС. |
Контрагент (обязательно) | Поставщик, которому возвращаете. Подтянется из документа-основания. Неверный — долг «повиснет» не на том, сверка не сойдётся. |
Договор (обязательно) | Вид «С поставщиком». Определяет валюту и счета взаиморасчётов. Если валюта договора — тенге, все суммы в ₸. |
Документ поступления | Ключевое поле. Указывает, из какой партии и по какой цене списывать. Без него программа не найдёт себестоимость и НДС. Заполняйте его всегда, когда возврат идёт по конкретной поставке. |
Склад | Откуда физически возвращается товар. Влияет на регистр «Товары на складах». Неверный склад — «Не найдены партии». |
Табличная часть «Товары»
Колонка | Что указать |
|---|---|
Номенклатура | Та же позиция, что в поступлении. |
Количество | Сколько возвращаете. Не больше остатка по партии. |
Цена / Сумма | Обычно равна цене поступления. При вводе на основании подставляется автоматически. Если сумма возврата отличается от стоимости партии, разница отразится на счёте из поля «Счет списания разницы в себестоимости (БУ)». |
% НДС | Ставка поступления — 16 % (действующая ставка РК с 2026 года по новому Налоговому кодексу). Если товар был без НДС/освобождён — «Без НДС». |
Сумма НДС | Считается от суммы: 16 % от стоимости. |
Счёт учёта | 1330 «Товары» (или 1310 «Сырьё и материалы» — по виду запаса). |
Счёт НДС | 1420 «НДС к возмещению» — тот, что уменьшается. |
Вкладки «Счета учёта» / «Дополнительно»
Счёт расчётов с контрагентом — 3310 «Краткосрочная кредиторская задолженность поставщикам». Именно он уменьшается на сумму возврата.
Счёт авансов — если поставка была по предоплате.
Счет списания разницы в себестоимости (БУ) / (НУ) — сюда относится разница между стоимостью партии и суммой возврата. По умолчанию подставляется счёт себестоимости реализации из настроек счетов учёта.
Данные для ЭСФ / СНТ — отметка о необходимости выписки электронных документов на возврат (если вы обязаны сопровождать движение товара).
4. Что формируется при проведении
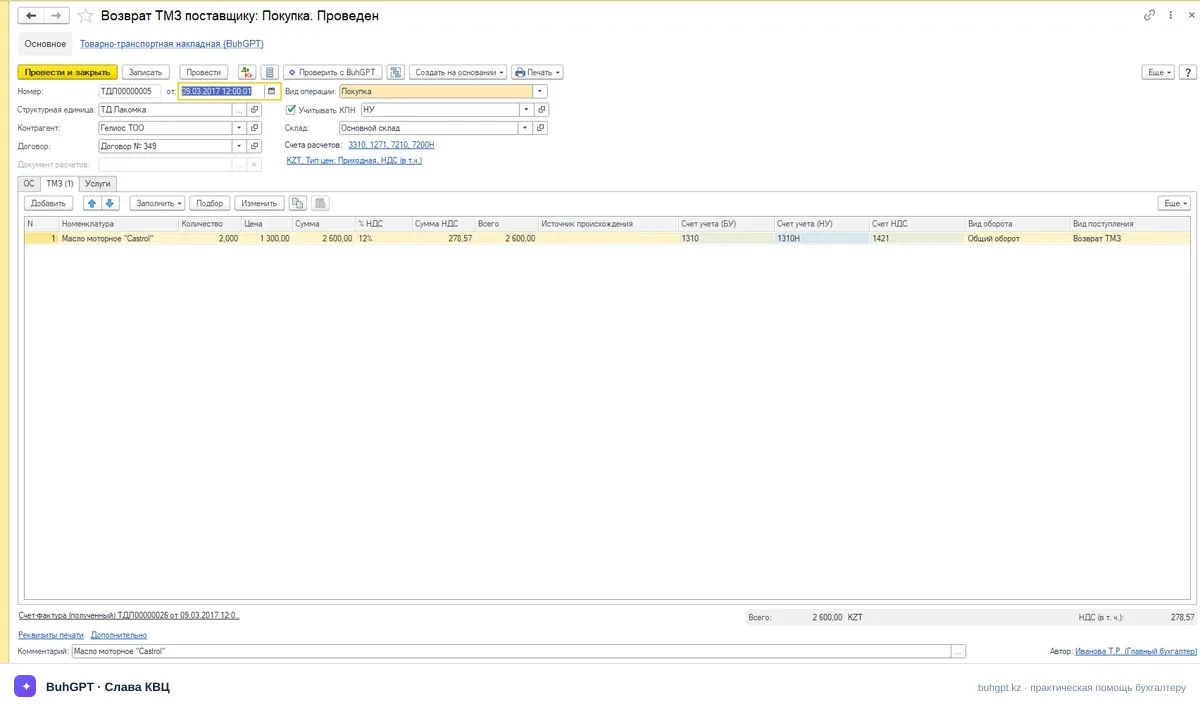
Бухгалтерские проводки — см. раздел 4 (Дт 3310 Кт 1330; Дт 3310 Кт 1420).
Движения по регистрам:
Товары на складах / Партии товаров на складах — расход возвращаемого количества.
Взаиморасчёты с контрагентами — уменьшение долга по договору.
Регистры НДС («НДС к возмещению», обороты по приобретению) — корректировка зачтённого налога.
СНТ / ЭСФ — записи для выписки электронных документов.
Электронные документы:
СНТ (сопроводительная накладная на товары) — оформляется на физическое перемещение возвращаемого товара, если товар подпадает под виртуальный склад / перечень подконтрольных.
ЭСФ на возврат — при возврате плательщик НДС формирует электронный счёт-фактуру (как правило, дополнительную ЭСФ к исходной) в ИС ЭСФ. Из документа доступна команда выгрузки в кабинет ЭСФ.
5. Печатные формы
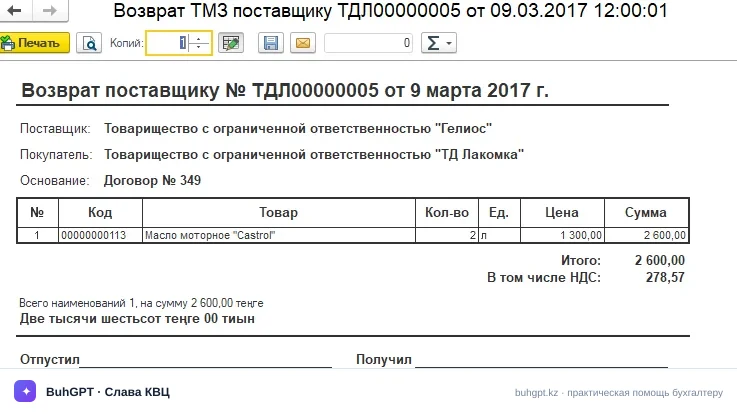
По кнопке «Печать» доступны:
«Возврат товаров поставщику» — товарная форма самого документа.
«Накладная на отпуск запасов на сторону» (форма З-2) — для передачи товара при возврате.
«Счёт-фактура» — при необходимости бумажной формы (основной документ — ЭСФ в электронном виде).
6. Частые ошибки
«Не найдены партии для списания номенклатуры …» Не указан или неверен документ поступления/склад, либо товар этой партии уже израсходован. Заполните «Документ поступления» и корректный склад, проверьте остаток по партии.
«Превышено количество товаров, доступное к возврату» Возвращаете больше, чем поступало (или чем осталось). Уменьшите количество до остатка по партии.
«Дата документа меньше даты документа-основания» Возврат раньше поступления — партии ещё не существует. Поставьте дату не раньше даты прихода.
«Не заполнена ставка НДС» / «Не соответствует ставка НДС документу поступления» В строке пустая или чужая ставка. Поставьте 16 % (или ту, что была в поступлении, вплоть до «Без НДС»).
«Организация не является плательщиком НДС» — при этом счёт 1420 и НДС в зачёт у неплательщика в документе не заполняются. Обратите внимание: сам счёт-фактуру (в том числе в электронном виде) неплательщик НДС в ряде случаев всё же обязан выписывать — подробнее в разделе «Частые вопросы».
7. Частые вопросы
1. Обязательно ли указывать документ поступления? Практически да. Он задаёт партию, себестоимость и сумму НДС к сторнированию. Без него программа не найдёт цену и остаток. Вводите возврат на основании поступления.
2. По какой цене списывается товар — по покупной или текущей? Со склада товар списывается по стоимости партии — той себестоимости, по которой он числится в учёте, а не по текущей или рыночной цене. Если сумма возврата в документе отличается от стоимости партии, разница отражается на счёте из поля «Счет списания разницы в себестоимости (БУ)».
3. Какая ставка НДС в возврате? Та же, что в исходной поставке. По действующим операциям РК с 2026 года это 16 %. Если покупали «Без НДС» — и возврат без НДС.
4. Нужно ли выписывать ЭСФ на возврат? Если вы плательщик НДС — да, как правило оформляется дополнительная ЭСФ к исходной. Неплательщики НДС в случаях, установленных Налоговым кодексом, также обязаны выписывать счёт-фактуру — то есть автоматического освобождения у них нет (см. вопрос 11).
5. А СНТ? СНТ оформляется, если возвращаемый товар относится к перечням, требующим сопровождения (виртуальный склад, подакцизные, импортные и т. п.). На остальные — не требуется.
6. Поставка была оплачена. Куда денутся деньги? На счёте 3310 после возврата возникает дебетовое сальдо — долг поставщика перед вами. Возврат денег отражается «Поступлением на расчётный счёт», зачёт в новую поставку — вручную/автоматически при следующей покупке.
7. Можно вернуть только часть партии? Да. В количестве укажите столько, сколько возвращаете — в пределах остатка партии.
8. Возврат уменьшает мой доход? Нет. Это возврат покупки, а не продажи. Затрагиваются 3310, 1330/1310 и 1420, счёт доходов (6010) не участвует. Счёт из поля «Счет списания разницы в себестоимости (БУ)» задействуется, только если сумма возврата отличается от стоимости партии.
9. Как отразить возврат материалов, а не товаров? Отдельного вида операции для материалов нет: в документе два вида операции — «Покупка» и «Из переработки». Укажите в строке счёт учёта 1310 «Сырьё и материалы»; при вводе на основании поступления он подставится сам.
10. Провёл возврат, а НДС в декларации не изменился? Проверьте, что стоит ставка 16 % и счёт 1420, дата попадает в нужный налоговый период, а ЭСФ выписана. Пустой счёт НДС — корректировки зачёта не будет.
11. Неплательщик НДС — нужно ли выписывать счёт-фактуру при возврате? Да. По Налоговому кодексу неплательщик НДС в установленных случаях обязан выписывать счёт-фактуру. При этом выписка не требуется в отдельных ситуациях — например, при расчётах с выдачей покупателю чека ККМ или через терминал оплаты, при расчётах электронными деньгами с физлицами, по коммунальным услугам и услугам связи через банк, при оформлении авиа- и ж/д билетов, при безвозмездной передаче физлицу и по ряду финансовых операций. Поэтому проверяйте конкретный случай, а не исходите из того, что неплательщику счёт-фактуру выписывать не нужно.
12. Как в СНТ отметить именно возврат товара? В общем разделе СНТ есть строка «6. Возврат товара, ранее принятого по СНТ»: ставится отметка, реквизиты бывшего поставщика указываются как получатель, а бывшего получателя — как поставщик, и в поле 6.1 приводится регистрационный номер ранее оформленной СНТ в ИС ЭСФ.