Проверено на релизе 3.0.74.2 «Бухгалтерия для Казахстана» (редакция 3.0).
Сотрудник приносит вам заявление: «Прошу применять стандартный налоговый вычет 30 МРП». Вы начисляете ему зарплату, а ИПН удерживается со всей суммы — вычет не применился, человек получил на 12 975 ₸ меньше. Причина почти всегда одна: заявление сотрудника осталось на бумаге и не заведено в программу. Документ «Заявление на предоставление вычета по ИПН» — это как раз то место, где вы фиксируете право работника на вычет, чтобы расчёт ИПН при начислении зарплаты автоматически его учитывал.
1. Назначение
2. Где найти
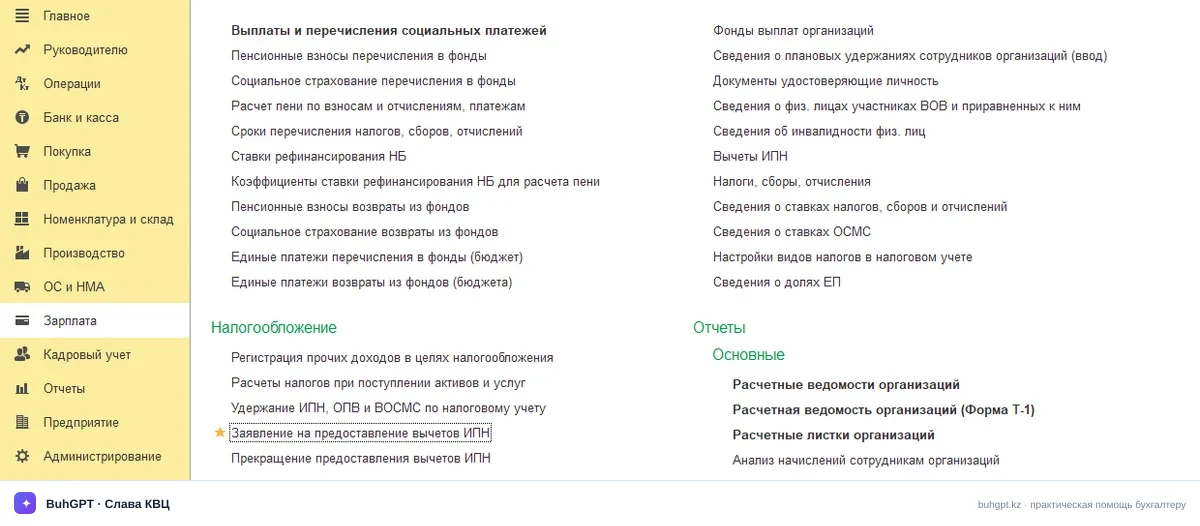
Раздел «Зарплата» → блок «Налоги и взносы» → «Заявления на предоставление вычетов по ИПН» → кнопка «Создать».
3. Как заполнить
Заполняется быстро — по одному сотруднику на документ (либо табличной частью на нескольких, в зависимости от формы релиза).
Поле | Зачем нужно и что будет при ошибке |
|---|---|
Организация (обязательно) | Юрлицо, у которого работает сотрудник. Если укажете не ту организацию, вычет не подтянется в расчёт зарплаты по нужному работнику. |
Дата документа (обязательно) | Дата регистрации заявления. Влияет на то, с какого момента система «видит» заявление. Ставьте не позже месяца, с которого нужен вычет. |
Сотрудник / Физлицо (обязательно) | Кому применяем вычет. Пустое или неверное поле — вычет не применится, ИПН удержат со всей суммы. |
Месяц начала применения (Период) (обязательно) | С какого месяца действует вычет. Поставите будущий месяц — за прошлые периоды вычет не сработает, придётся пересчитывать. |
Вид вычета (обязательно) | Основной реквизит. Определяет, какой именно вычет применяем (см. раздел 5). Неверный вид — неверная сумма уменьшения дохода. |
Размер / количество МРП | Для базового вычета — 30 МРП в месяц (подставляется по умолчанию). Для льготных категорий — 882 МРП в год. Проверьте, что величина соответствует основанию из заявления. |
Основание (документ, дата) | Реквизиты заявления работника и подтверждающих документов (удостоверение инвалида, справка и т. п.). Без основания вычет для льготных категорий налоговая при проверке снимет. |
Месяц окончания | Заполняйте, если вычет временный (например, до истечения справки). Пусто — вычет действует бессрочно, пока не отмените. |
Комментарий | Свободное поле для пометок бухгалтера. На расчёт не влияет. |
После заполнения нажмите «Провести и закрыть». Именно проведение записывает данные в регистр сведений — без него расчёт зарплаты вычет не увидит.
Важно про 30 МРП. С 2026 года базовый базовый вычет составляет 30 МРП в месяц (ранее было 14 МРП). При МРП 4 325 ₸ это 129 750 ₸ в месяц и не более 360 МРП (1 557 000 ₸) за год.
4. Разобранный пример с цифрами и проводками
Условие. Оклад сотрудника Ахметова А. — 300 000 ₸ в месяц. Она подала заявление на базовый вычет 30 МРП. МРП 2026 = 4 325 ₸, базовый вычет = 30 × 4 325 = 129 750 ₸.
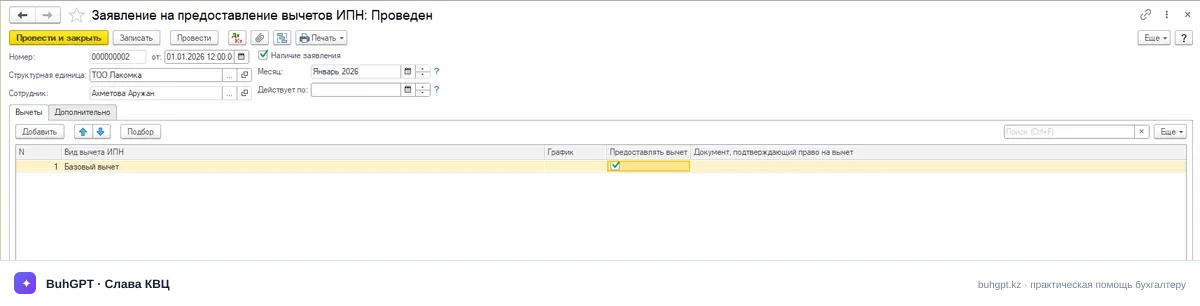
Шаг 1. Заводим заявление. Создаём документ, организация — ТОО «Пример», сотрудник — Ахметов А., вид вычета — «Базовый вычет 30 МРП», месяц начала — январь 2026. Проводим.
Шаг 2. Начисляем зарплату за январь. Расчёт ИПН в 1С идёт по формуле:
ИПН = (Доход − ОПВ − ВОСМС − Стандартный вычет) × 10%
Показатель | Сумма, ₸ |
|---|---|
Доход (оклад) | 300 000 |
ОПВ (10%) | 30 000 |
ВОСМС (2%) | 6 000 |
Базовый вычет (30 МРП) | 129 750 |
Облагаемая база ИПН | 300 000 − 30 000 − 6 000 − 129 750 = 134 250 |
ИПН (10%) | 13 425 |
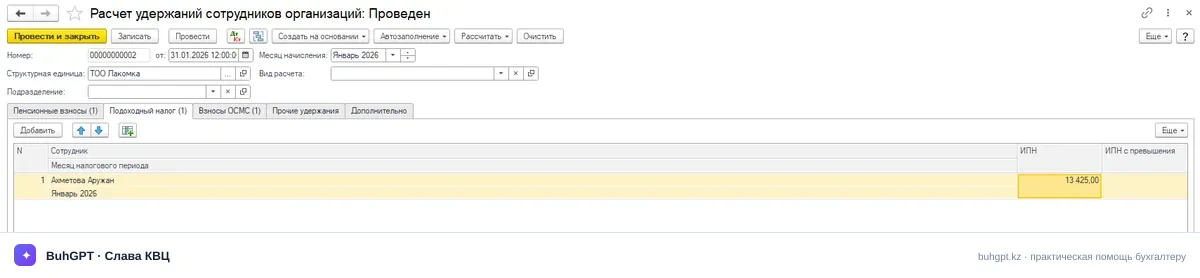
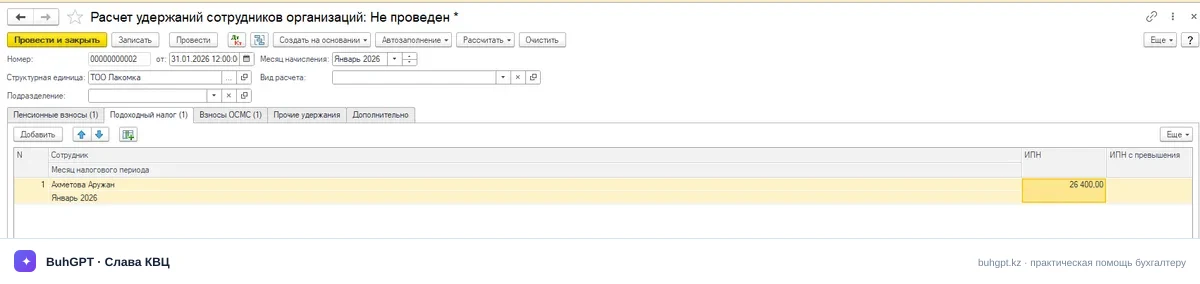
Для сравнения, если бы заявление НЕ было заведено (вычета нет): база = 300 000 − 30 000 − 6 000 = 264 000; ИПН = 26 400 ₸. Экономия сотрудника от вычета = 129 750 × 10% = 12 975 ₸ в месяц.
На руки: 300 000 − 13 425 − 30 000 − 6 000 = 250 575 ₸.
Само заявление проводок Дт/Кт не создаёт — оно лишь «включает» вычет 129 750 ₸ в расчёте выше. Именно поэтому строка ИПН уменьшилась с 26 400 до 13 425 ₸.
5. Виды операции (виды вычетов)
Документ позволяет зарегистрировать разные основания:
Базовый вычет 30 МРП в месяц — базовый, для всех работников по основному месту. Не более 360 МРП в год.
Вычет по ОПВ — обязательные пенсионные взносы (10%), уменьшают базу ИПН.
Вычет по ВОСМС — взносы на медстрахование (2%).
Вычет для отдельных категорий (882 МРП в год) — инвалиды I, II, III групп, участники ВОВ и приравненные, родители/опекуны детей-инвалидов и др.
Набор конкретных видов зависит от релиза; актуальный список выбирается из поля «Вид вычета».
6. Что формируется при проведении
Проводки Дт/Кт — нет. Документ не отражается в бухгалтерском учёте.
Движения по регистрам сведений — записывается право сотрудника на вычет: физлицо, вид вычета, размер, период действия. Этот регистр читает расчёт зарплаты при исчислении ИПН.
Электронные документы (ЭСФ, СНТ) — не формируются: это документы товарно-денежного оборота, к вычетам по ИПН отношения не имеют.
Проверить движения можно через кнопку «Дт/Кт» (будет пусто по бухучёту) или через «Ещё» → «Движения документа» — там видны записи регистра сведений о вычетах.
7. Частые ошибки
«Поле "Сотрудник" не заполнено» — не выбран работник. Откройте документ, укажите сотрудника, проведите заново.
Вычет не применился в зарплате. Причины: заявление не проведено (висит как черновик); месяц начала позже расчётного месяца; заявление на другую организацию. Проверьте дату/период и повторно проведите документ, затем пересчитайте зарплату.
«Уже зарегистрирован вычет данного вида на этот период». Дубль заявления. Найдите ранее введённый документ и отредактируйте его, а лишний пометьте на удаление.
ИПН всё равно считается со всей суммы, вычет 129 750 ₸ игнорируется. Частая причина — расчёт зарплаты сделан до проведения заявления. Порядок: сначала заявление, потом расчёт (или пересчёт) зарплаты.
Базовый вычет применён у двух работодателей. Вычет 30 МРП положен только по одному месту работы. Если сотрудник совместитель — заявление заводите только у основного работодателя.
Указано старое значение 14 МРП. Это норма до 2026 года. С 2026 базовый вычет — 30 МРП; исправьте размер, иначе ИПН будет завышен.
9. FAQ
1. Делает ли этот документ бухгалтерские проводки? Нет. Он записывает данные в регистр сведений о вычетах. Проводки по ИПН (Дт 3350 Кт 3120) формирует документ начисления зарплаты, уже с учётом вычета.
2. Чему равен стандартный вычет в 2026 году? 30 МРП в месяц. При МРП 4 325 ₸ это 129 750 ₸ в месяц и не более 360 МРП (1 557 000 ₸) за год.
3. Нужно ли заводить заявление каждый месяц? Нет. Достаточно одного документа: вычет действует с указанного месяца и до месяца окончания (если он не задан — бессрочно).
4. Сотрудник уволился и вернулся — что с вычетом? Заведите новое заявление с новой датой начала. Старое можно закрыть, указав месяц окончания.
5. Можно ли применить стандартный вычет по двум местам работы? Нет. Стандартный вычет 30 МРП предоставляется только по одному месту. У остальных работодателей заявление не заводите.
6. Как вычет влияет на сумму на руки? Он уменьшает облагаемую базу ИПН на 129 750 ₸ в месяц, то есть экономит работнику 12 975 ₸ ИПН ежемесячно (129 750 × 10%).
7. Как оформить вычет для инвалида? Выберите вид вычета для отдельных категорий (882 МРП в год) и укажите основание — реквизиты справки/удостоверения. Без основания налоговая вычет не примет.
8. Почему в старых инструкциях фигурируют 14 МРП и МРП 3 932? Это устаревшие значения до 2026 года. Актуально: МРП 4 325 ₸, стандартный вычет 30 МРП.
9. Учитываются ли ОПВ и ВОСМС в расчёте ИПН автоматически? Да, они вычитаются из дохода при исчислении ИПН независимо от этого документа. Заявление добавляет сверх них стандартный и специальные вычеты.
10. Что делать, если начислил зарплату до заявления? Проведите заявление, затем откройте документ начисления зарплаты и нажмите «Пересчитать» — ИПН пересчитается с учётом вычета.