已在 3.0.74.2 版《哈萨克斯坦会计》(3.0 版)中验证。
员工向您提交申请:“请适用 30 MCI 的标准税前扣除额”。您为其计提工资,但个人所得税仍按全部金额代扣——扣除未生效,员工少拿了 12 975 ₸。原因几乎总是一样:员工的申请只停留在纸面上,没有录入程序。《个人所得税扣除申请》单据正是用于记录员工享有扣除权的地方,以便在计提工资时自动将其纳入个人所得税计算。
1. 用途
2. 在哪里查找
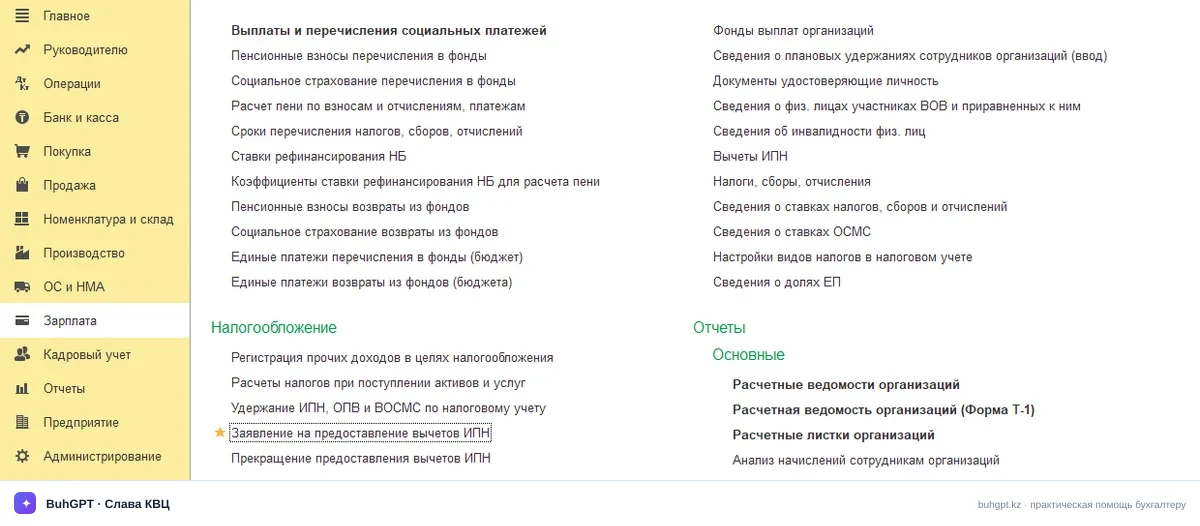
进入“工资”部分 → “税款和缴费”模块 → “个人所得税扣除申请” → 点击“创建”按钮。
3. 如何填写
填写很快——每份单据对应一名员工(或者根据版本所用表单,通过表格部分填写多名员工)。
字段 | 用途及填写错误的后果 |
|---|---|
组织 (必填) | 员工任职的法人实体。如果选择了错误的组织,所需员工的扣除将不会载入工资计算。 |
单据日期 (必填) | 申请的登记日期。它会影响系统从何时起“识别”该申请。日期不得晚于需要开始适用扣除的月份。 |
员工/自然人 (必填) | 扣除适用对象。该字段为空或填写错误时,扣除将不会生效,个人所得税会按全部金额代扣。 |
开始适用月份(期间) (必填) | 扣除从哪个月份开始生效。如果设置为未来月份,扣除不会作用于以前期间,必须重新计算。 |
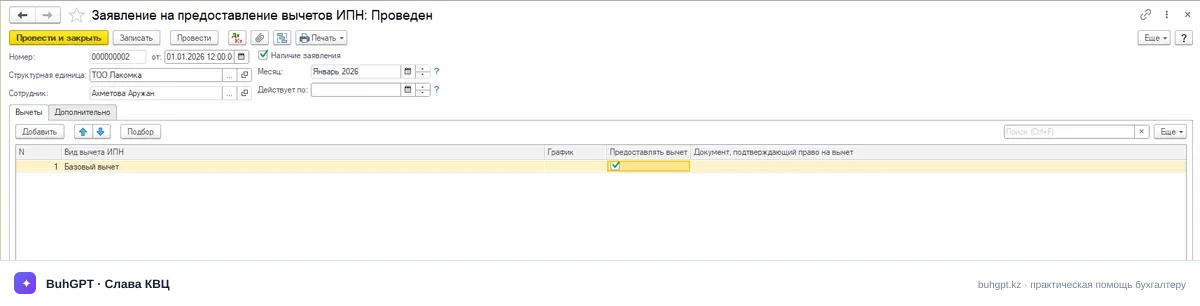
扣除类型 (必填) | 主要字段。决定具体适用哪种扣除(参见第 5 节)。类型错误会导致收入扣减金额错误。 |
金额/MCI 数量 | 基本扣除为每月 30 MCI(默认填入)。优惠类别为每年 882 MCI。请检查该数值是否与申请中所列依据相符。 |
依据(单据、日期) | 员工申请及证明文件的详细信息(残疾人证件、证明等)。优惠类别没有依据时,税务机关会在检查中取消该扣除。 |
结束月份 | 如果扣除为临时性扣除(例如截至证明到期),请填写此项。留空表示扣除无限期有效,直至您将其取消。 |
备注 | 供会计人员填写备注的自由文本字段。不影响计算。 |
填写完成后,点击“过账并关闭”。只有过账才会将数据写入信息寄存器;如果未过账,工资计算将无法识别该扣除。
关于 30 MCI 的重要说明。自 2026 年起,基本扣除额为每月 30 MCI(此前为 14 MCI)。当 MCI 为 4 325 ₸ 时,每月扣除额为 129 750 ₸,每年不超过 360 MCI(1 557 000 ₸)。
4. 含数字与分录的完整示例
条件。员工阿赫梅托娃 A. 的月薪为 300 000 ₸。她提交了适用 30 MCI 基本扣除的申请。2026 年 MCI = 4 325 ₸,基本扣除额 = 30 × 4 325 = 129 750 ₸。
步骤 1. 录入申请。创建单据,组织选择“示例”有限责任合伙企业,员工选择阿赫梅托娃 A.,扣除类型选择“30 MCI 基本扣除”,开始月份为 2026 年 1 月。执行过账。
步骤 2. 计提 1 月工资。1C 中的个人所得税按以下公式计算:
个人所得税 =(收入 − 强制性养老缴费 − 强制性社会医疗保险缴费 − 标准扣除)× 10%
指标 | 金额,₸ |
|---|---|
收入(工资) | 300 000 |
强制性养老缴费(10%) | 30 000 |
强制性社会医疗保险缴费(2%) | 6 000 |
基本扣除(30 MCI) | 129 750 |
个人所得税计税基础 | 300 000 − 30 000 − 6 000 − 129 750 = 134 250 |
个人所得税(10%) | 13 425 |
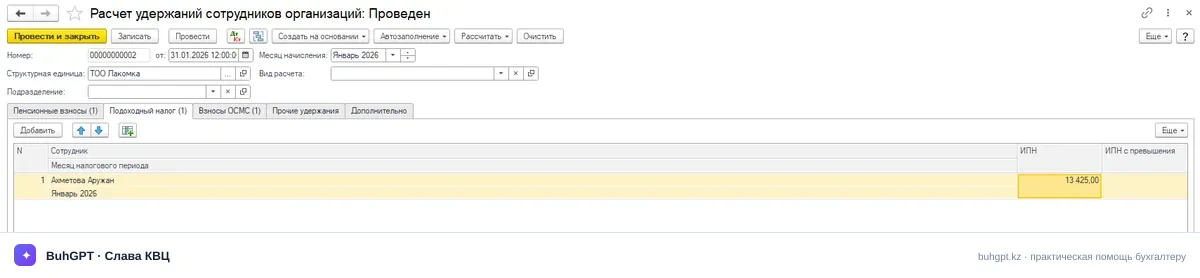
作为对比,如果未录入申请(无扣除):计税基础 = 300 000 − 30 000 − 6 000 = 264 000;个人所得税 = 26 400 ₸。员工因扣除而节省的金额 = 129 750 × 10% = 每月 12 975 ₸。
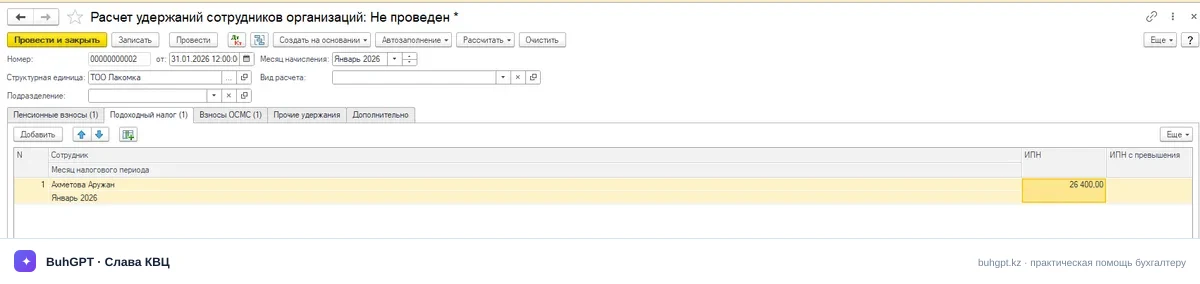
实发金额:300 000 − 13 425 − 30 000 − 6 000 = 250 575 ₸。
申请本身不会生成借方/贷方分录,只是在上述计算中“启用”129 750 ₸ 的扣除。因此,个人所得税一行的金额从 26 400 降至 13 425 ₸。
5. 业务类型(扣除类型)
该单据允许登记不同的扣除依据:
每月 30 MCI 基本扣除——适用于所有主要工作单位员工的基本扣除。每年不超过 360 MCI。
强制性养老缴费扣除——强制性养老缴费(10%),用于减少个人所得税计税基础。
强制性社会医疗保险缴费扣除——医疗保险缴费(2%)。
特定类别人员扣除(每年 882 MCI)——I、II、III 级残疾人、伟大卫国战争参战人员及同等人员、残疾儿童的父母/监护人等。
具体类型的集合取决于版本;请在“扣除类型”字段中选择当前可用的类型。
6. 过账时生成的内容
借方/贷方分录——不生成。该单据不反映在会计核算中。
信息寄存器变动——记录员工的扣除权:自然人、扣除类型、金额、有效期间。工资计算在计算个人所得税时会读取该寄存器。
电子单据(电子发票、货物随附单)——不生成:这些是商品和资金流转单据,与个人所得税扣除无关。
可通过“借方/贷方”按钮(会计核算部分将为空)或通过“更多”→“单据变动”检查变动;后者可查看扣除信息寄存器中的记录。
7. 常见错误
“未填写‘员工’字段”——未选择员工。打开单据,指定员工并重新过账。
扣除未在工资中生效。原因:申请未过账(仍为草稿);开始月份晚于计算月份;申请对应其他组织。检查日期/期间并重新过账单据,然后重新计算工资。
“该期间已登记此类型的扣除”。申请重复。找到之前录入的单据并进行编辑,将多余的单据标记为删除。
个人所得税仍按全部金额计算,129 750 ₸ 的扣除被忽略。常见原因是工资计算早于申请过账。正确顺序:先录入申请,再计算(或重新计算)工资。
基本扣除在两个雇主处同时适用。30 MCI 扣除只能在一个工作单位享受。如果员工为兼职人员,只在主要雇主处录入申请。
填写了旧值 14 MCI。这是 2026 年以前的标准。自 2026 年起,基本扣除为 30 MCI;请更正金额,否则个人所得税会被高估。
9. 常见问题
1. 该单据会生成会计分录吗?不会。它会将数据写入扣除信息寄存器。个人所得税分录(借 3350 贷 3120)由工资计提单据在考虑扣除后生成。
2. 2026 年的标准扣除额是多少?每月 30 MCI。当 MCI 为 4 325 ₸ 时,每月为 129 750 ₸,每年不超过 360 MCI(1 557 000 ₸)。
3. 是否需要每月录入申请?不需要。一份单据即可:扣除自指定月份起生效,直至结束月份(如未指定,则无限期有效)。
4. 员工离职后又重新入职,扣除应如何处理?请录入一份具有新开始日期的新申请。旧申请可通过指定结束月份予以终止。
5. 可以在两个工作单位适用标准扣除吗?不可以。30 MCI 的标准扣除只能在一个工作单位享受。请勿在其他雇主处录入申请。
6. 扣除如何影响实发金额?它每月将个人所得税计税基础减少 129 750 ₸,即每月为员工节省 12 975 ₸ 的个人所得税(129 750 × 10%)。
7. 如何为残疾人办理扣除?选择特定类别人员的扣除类型(每年 882 MCI),并注明依据,即证明/证件的详细信息。没有依据,税务机关将不认可该扣除。
8. 为什么旧版指南中会出现 14 MCI 和 MCI 3 932?这些是 2026 年以前的过时数值。当前数值为:MCI 4 325 ₸,标准扣除 30 MCI。
9. 强制性养老缴费和强制性社会医疗保险缴费是否自动计入个人所得税计算?是的,无论是否存在该单据,在计算个人所得税时都会从收入中扣除这些缴费。该申请在此基础上增加标准扣除和专项扣除。
10. 如果在录入申请前已计提工资,该怎么办?将申请过账,然后打开工资计提单据并点击“重新计算”,个人所得税将按扣除后的金额重新计算。