Проверено на релизе 3.0.74.2 «Бухгалтерия для Казахстана» (редакция 3.0).
Покупатель звонит: «Партию приняли не всю, три коробки бракованные, оформляем возврат». Через час приходит его акт возврата — а сумма в нём не бьётся с вашей отгрузкой на 4 800 ₸. Вы открываете свою реализацию, чтобы понять: возвращают часть или всё, по какой цене вы отгружали, какой НДС был в счёте-фактуре. Именно здесь и нужен документ «Возврат товаров от покупателя» — он снимает у вас доход и НДС, возвращает товар на склад и уменьшает долг покупателя ровно на ту цену, по которой вы отгружали.
1. Назначение
2. Где найти
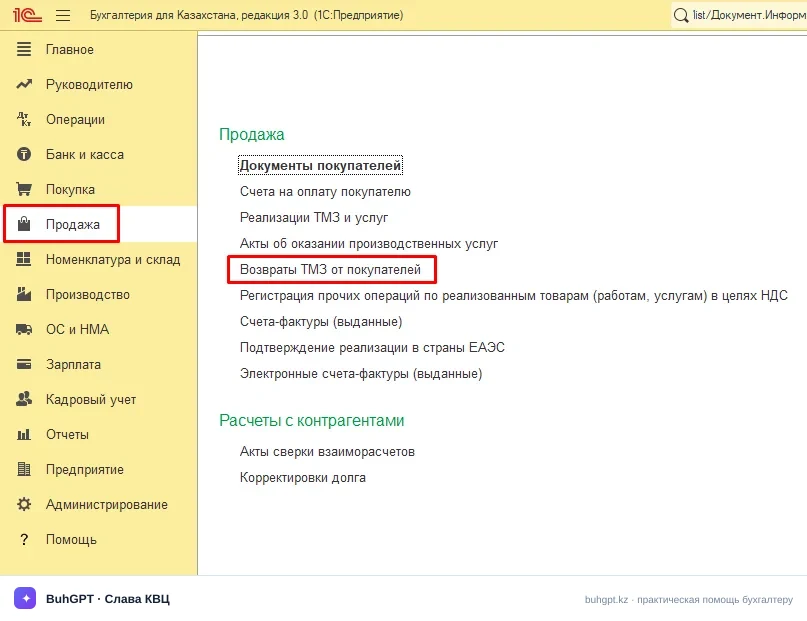
Путь в меню: раздел «Продажа» → блок «Продажа» → «Возвраты ТМЗ и услуг от покупателей». Кнопка «Создать» открывает новый документ.
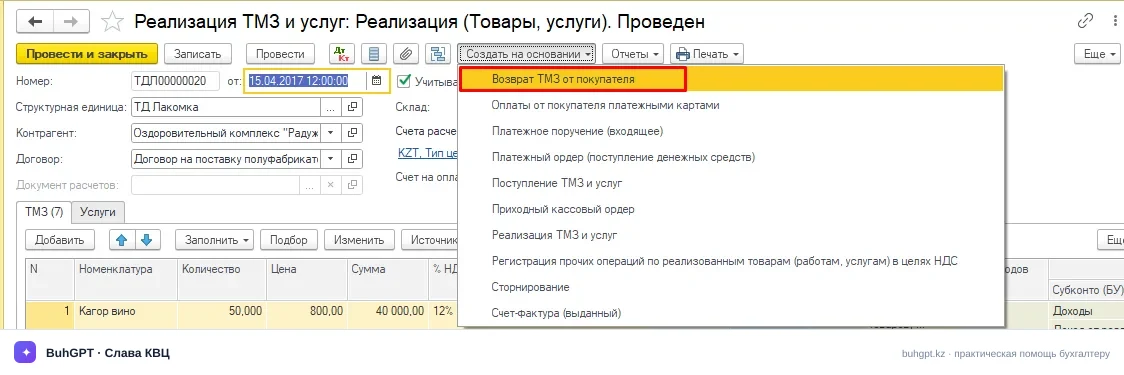
Самый удобный способ ввода — «на основании». Откройте документ «Реализация ТМЗ и услуг», по которому шла отгрузка, и нажмите «Создать на основании» → «Возврат товаров от покупателя». Тогда табличная часть, цены и счета заполнятся из реализации, и вам останется убрать лишние строки.
Открыть список напрямую в 1С: вставьте ссылку в строку глобального поиска:
e1cib/list/Документ.ВозвратТоваровОтПокупателя
2а. Как узнать свой релиз
Меню «Справка» → «О программе» (или значок «i» в правом верхнем углу). В открывшемся окне вы увидите две строки: версия платформы (например, 8.3.24) и релиз конфигурации — «Бухгалтерия для Казахстана, редакция 3.0 (3.0.74.2)». Инструкция ниже написана под 3.0.74.2; если у вас релиз другой, отдельные надписи кнопок могут отличаться на слово-два.
3. Как заполнить
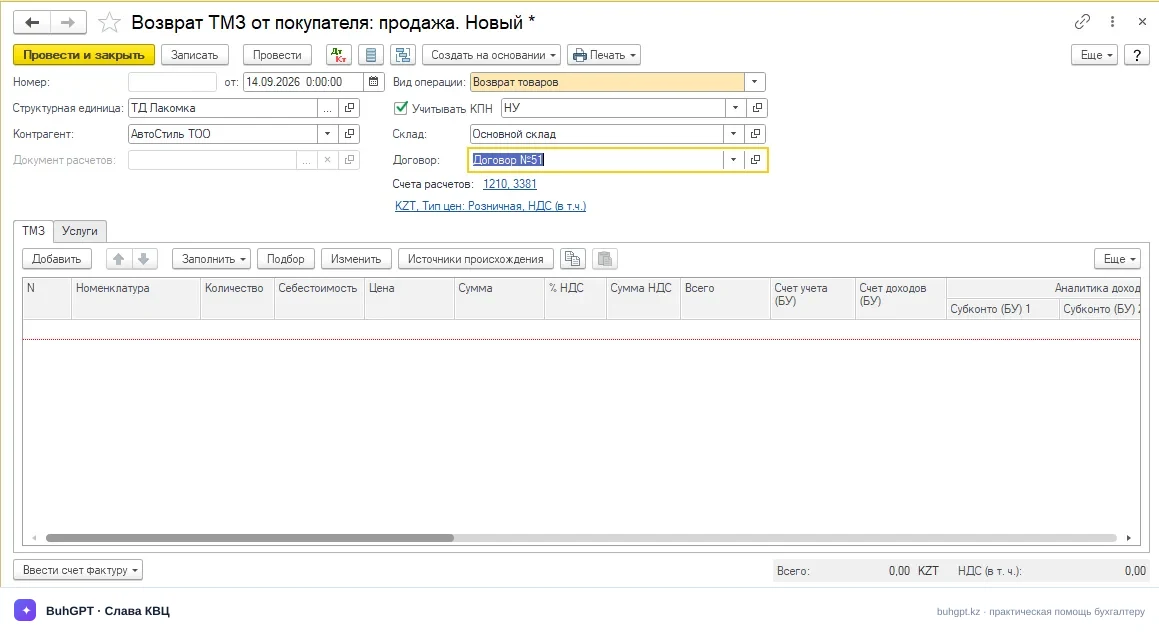
Шапка
Поле | Зачем и что будет при ошибке |
|---|---|
Организация (обязательное) | От чьего имени возврат. Если организаций несколько и выберете не ту — проводки и ЭСФ уйдут не на то юрлицо, НДС встанет в чужую декларацию. |
Контрагент (обязательное) | Тот покупатель, что возвращает товар. Ошибётесь — долг уменьшится у чужого контрагента, взаиморасчёты «поедут». |
Договор (обязательное) | Подтягивает валюту и вид взаиморасчётов. Должен быть тем же, по которому шла реализация, иначе возврат «повиснет» отдельно и не закроет исходный долг. |
Документ реализации | Ссылка на исходную «Реализацию». Заполняйте её — тогда программа возьмёт правильную цену и себестоимость, а НДС сторнируется той же ставкой, что была в продаже. |
Склад (обязательное) | Куда приходуете вернувшийся товар. Неверный склад — товар ляжет не туда, при инвентаризации будет пересортица. |
Табличная часть «Товары»
Поле | Зачем и что будет при ошибке |
|---|---|
Номенклатура | Что именно вернули. Та же позиция, что продавали. |
Количество | Сколько вернули — часть или всё. Больше, чем продали, ставить нельзя: получите отрицательный остаток отгрузки. |
Цена | Цена продажи из реализации. Изменять руками не нужно — она должна совпадать с исходной, иначе долг покупателя закроется не полностью. |
Ставка НДС | По РК — 16%. Ставка обязана совпасть с той, что стояла в реализации; иначе в декларации по НДС возврат не «схлопнется» с продажей. |
Сумма НДС / Всего | Считаются автоматически от цены и количества. |
Себестоимость / Счёт учёта (1330) | По какой стоимости товар возвращается на склад. При вводе на основании подтягивается из партии реализации — не трогайте. |
Счета учёта | Обычно 1330 (товары), доход 6010, НДС 3130, расчёты 1210. Проверьте, если заполняли вручную. |
НДС и электронные документы
На закладке «Дополнительно»/«НДС» проверьте, что документ участвует в расчёте НДС. После проведения из документа по кнопке «ЭСФ» выписывается исправленная/дополнительная электронная счёт-фактура (со знаком «минус» по возвращаемому количеству). Если по товару обязательна СНТ (изъятые из оборота, прослеживаемые, импортные позиции) — оформите и её.
4. Пример с проводками
Вы продали ТОО «Астра» 50 коробок плитки по 6 000 ₸ (без НДС) за коробку. Покупатель вернул 10 коробок — часть бракованная. Себестоимость одной коробки у вас 3 800 ₸.
Считаем возврат на 10 коробок:
Стоимость без НДС: 10 × 6 000 = 60 000 ₸
НДС 16%: 60 000 × 16% = 9 600 ₸
Всего к возврату: 69 600 ₸
Себестоимость возврата: 10 × 3 800 = 38 000 ₸
Проводки при проведении (сторнирование продажи):
Операция | Дт | Кт | Сумма, ₸ |
|---|---|---|---|
Уменьшение выручки и долга покупателя | 6010 | 1210 | 60 000 |
Сторно (уменьшение) начисленного НДС | 3130 | 1210 | 9 600 |
Возврат товара на склад | 1330 | 7010 | 38 000 |
По сути строки дохода и НДС уменьшают ваш оборот, а последняя проводка возвращает себестоимость: товар снова на балансе по 38 000 ₸, а списанная ранее себестоимость 7010 уменьшается. Долг покупателя по счёту 1210 уменьшается на 69 600 ₸ — ровно на сумму возврата с НДС.
Многие конфигурации отражают возврат «красным сторно» теми же проводками, что и реализация (Дт 1210 Кт 6010 и Дт 7010 Кт 1330 с минусом). Финансовый результат идентичен приведённому выше — смотрите знак в отчёте «Движения документа».
5. Виды операции
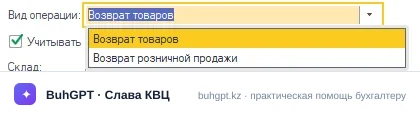
Документ закрывает несколько ситуаций — вид выбирается переключателем/типом операции:
Возврат товаров — стандартный возврат ТМЗ на склад (основной сценарий).
Возврат розничной продажи — Используется для оформления возврата от безымянного физического лица (человека, купившего товар в магазине или на кассе).
6. Что формируется при проведении
Бухгалтерские проводки — см. пример: уменьшение 6010/1210, сторно НДС 3130/1210, оприходование 1330/7010.
Движения по регистрам:
регистры НДС (для декларации ф.300.00 и реестра ЭСФ);
регистры партий и себестоимости (товар возвращается в ту партию/по той стоимости);
регистр взаиморасчётов (уменьшение задолженности покупателя);
регистр остатков ТМЗ на складе.
Электронные документы:
ЭСФ — «минусовая»/исправленная электронная счёт-фактура в ИС ЭСФ на возвращаемое количество;
СНТ — сопроводительная накладная на товары, если номенклатура подлежит оформлению СНТ.
7. Печатные формы
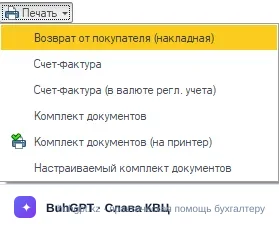
Из документа (кнопка «Печать») доступны:
Возврат от покупателя (накладная) — простая нерегламентированная печатная форма накладной, подтверждающая факт возврата товара на склад.
Счет-фактура и Счет-фактура (в валюте регл. учета) — печатные бумажные формы дополнительного (минусового) счета-фактуры.
Комплект документов — выводит на экран сразу пакет связанных печатных форм для этого документа.
Комплект документов (на принтер) — иконка с зеленой галочкой означает, что пакет документов будет отправлен на печать сразу, без предварительного вывода на экран.
Настраиваемый комплект документов — открывает окно, где можно галочками выбрать, какие именно формы из списка нужно пустить на печать.
8. Частые ошибки
«Превышение доступного остатка ТМЗ по реализации» — количество в возврате больше отгруженного. Проверьте документ реализации: возвращать можно не больше, чем продавали по этой партии. Уменьшите количество или разбейте на две реализации.
«Не заполнен документ реализации (партия)» — программа не знает, из какой партии возвращать и по какой себестоимости. Заполните поле «Документ реализации» в шапке или создайте возврат на основании реализации.
«Ставка НДС не соответствует ставке в документе-основании» — в возврате стоит не 16%, а старое значение. Исправьте ставку в строках на 16%, чтобы возврат корректно уменьшил НДС в декларации.
«ЭСФ не выписана / статус "Не отправлен"» — провели документ, но не выгрузили счёт-фактуру. Откройте «ЭСФ» из документа, заполните, подпишите ЭЦП и отправьте в ИС ЭСФ в установленный срок.
«Взаиморасчёты не закрылись, долг задвоился» — договор или контрагент в возврате не тот, что в реализации. Приведите шапку в соответствие с исходной отгрузкой.
9. FAQ
1. По какой цене приходовать возвращённый товар? По себестоимости из партии реализации — на счёт 1330 попадает первоначальная стоимость (в примере 3 800 ₸/шт), а не цена продажи.
2. Какая ставка НДС в возврате в 2026 году? 16% — действующая ставка РК. Она должна совпадать со ставкой в исходной реализации, иначе НДС в декларации не сойдётся.
3. Нужно ли выписывать ЭСФ на возврат? Да. По возврату оформляется исправленная/дополнительная ЭСФ со знаком «минус» на возвращаемое количество и отправляется в ИС ЭСФ.
4. Можно ли вернуть только часть партии? Да. Укажите фактически возвращённое количество в строке — программа пересчитает суммы, НДС и себестоимость пропорционально.
5. Что делать, если возврат в другом квартале, а НДС уже сдан? Возврат уменьшит НДС в том периоде, где проведён документ, и попадёт в текущую декларацию. Корректировать прошлую ф.300.00 не нужно, если период открыт по правилам.
6. Как вернуть товар, если исходной реализации нет в базе (продажа была давно/в другой программе)? Создайте возврат без основания, вручную укажите номенклатуру, цену, ставку 16% и счета учёта; себестоимость проставьте по данным учёта.
7. Возврат уменьшает выручку или создаёт расход? Уменьшает выручку: доход на 6010 и долг на 1210 снижаются. Это не отдельный расход, а сторнирование продажи.
8. Покупатель прислал акт на сумму больше, чем я отгружал. Как быть? Возвращать можно только фактически проданное количество по цене отгрузки. Расхождение — повод сверить его акт с вашей реализацией; лишнее в возврат не включайте.
9. Нужна ли СНТ при возврате? Да, если номенклатура относится к товарам, по которым СНТ обязательна (прослеживаемые, изъятые из оборота, импортные позиции). По остальным — не требуется.
10. Как проверить, что проводки сформировались верно? Кнопка «Движения документа» (Дт/Кт) — сверьте суммы 60 000 / 9 600 / 38 000 из примера и знаки движений по регистрам НДС и партий.
10. Смежные документы
Вводится на основании: «Реализация товаров и услуг» (основной путь), «Счёт на оплату покупателю».
На основании возврата вводят: «Платёжное поручение (исходящее)» / «Расходный кассовый ордер» — если деньги за возврат отдаёте покупателю; ЭСФ и СНТ — электронные документы; «Корректировка долга» — при зачёте возврата в счёт других поставок.
Как узнать свой релиз
«Справка» → «О программе» — там указаны версия платформы (8.3.x) и релиз конфигурации. Сверяйте инструкцию именно с этим номером.
Материал подготовлен для «Бухгалтерия для Казахстана», редакция 3.0, релиз 3.0.74.2. Ставка НДС и план счетов приведены по нормам РК 2026 года.