«Қазақстанға арналған бухгалтерия» (3.0 редакциясы) 3.0.74.2 релизінде тексерілді.
Сатып алушы қоңырау шалып: «Партияны толық қабылдамадық, үш қорап ақаулы, қайтаруды рәсімдейміз», — дейді. Бір сағаттан кейін оның қайтару актісі келеді, алайда ондағы сома сіздің жөнелту сомаңызбен 4 800 ₸-ге сәйкес келмейді. Ненің қайтарылып жатқанын — тауардың бір бөлігі ме, әлде барлығы ма, қандай бағамен жөнелткеніңізді, шот-фактурада қандай ҚҚС болғанын түсіну үшін өзіңіздің өткізу құжатыңызды ашасыз. Дәл осы жерде «Сатып алушыдан тауарларды қайтару» құжаты қажет: ол кіріс пен ҚҚС-ты азайтады, тауарды қоймаға қайтарады және сатып алушының берешегін тауар жөнелтілген бағаға дәлме-дәл азайтады.
1. Мақсаты
2. Қайдан табуға болады
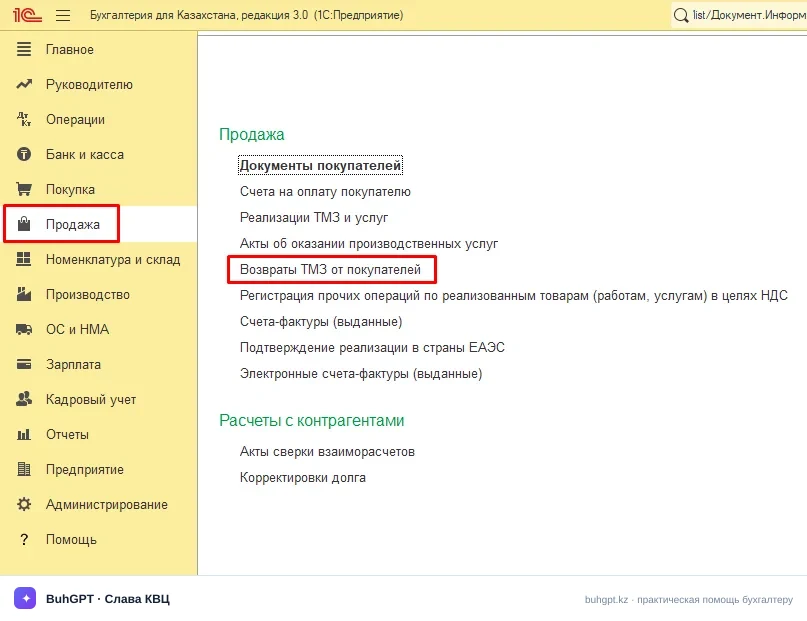
Мәзірдегі жолы: «Сату» бөлімі → «Сату» блогы → «Сатып алушылардан ТМҚ мен қызметтерді қайтару». «Құру» батырмасы жаңа құжатты ашады.
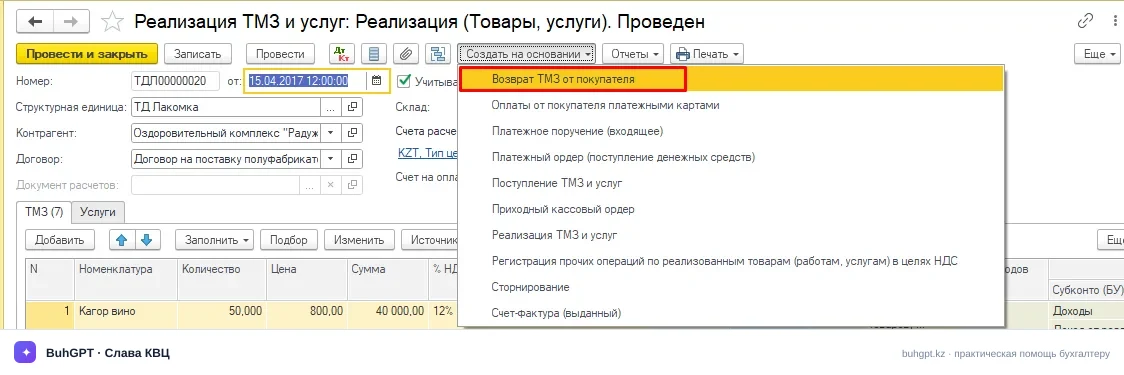
Енгізудің ең қолайлы тәсілі — «негізінде» құру. Жөнелту жүргізілген «ТМҚ мен қызметтерді өткізу» құжатын ашып, «Негізінде құру» → «Сатып алушыдан тауарларды қайтару» түймесін басыңыз. Сонда кестелік бөлік, бағалар мен шоттар өткізу құжатынан толтырылады да, сізге артық жолдарды алып тастау ғана қалады.
Тізімді 1С бағдарламасында тікелей ашу үшін сілтемені жаһандық іздеу жолағына енгізіңіз:
e1cib/list/Документ.ВозвратТоваровОтПокупателя
2а. Өз релизіңізді қалай білуге болады
Мәзірдегі «Анықтама» → «Бағдарлама туралы» тармағы (немесе жоғарғы оң жақ бұрыштағы «i» белгішесі). Ашылған терезеде екі жолды көресіз: платформа нұсқасы (мысалы, 8.3.24) және конфигурация релизі — «Қазақстанға арналған бухгалтерия, 3.0 редакциясы (3.0.74.2)». Төмендегі нұсқаулық 3.0.74.2 нұсқасына арналып жазылған; релизіңіз басқа болса, кейбір батырма атаулары бір-екі сөзге өзгеше болуы мүмкін.
3. Қалай толтыру керек
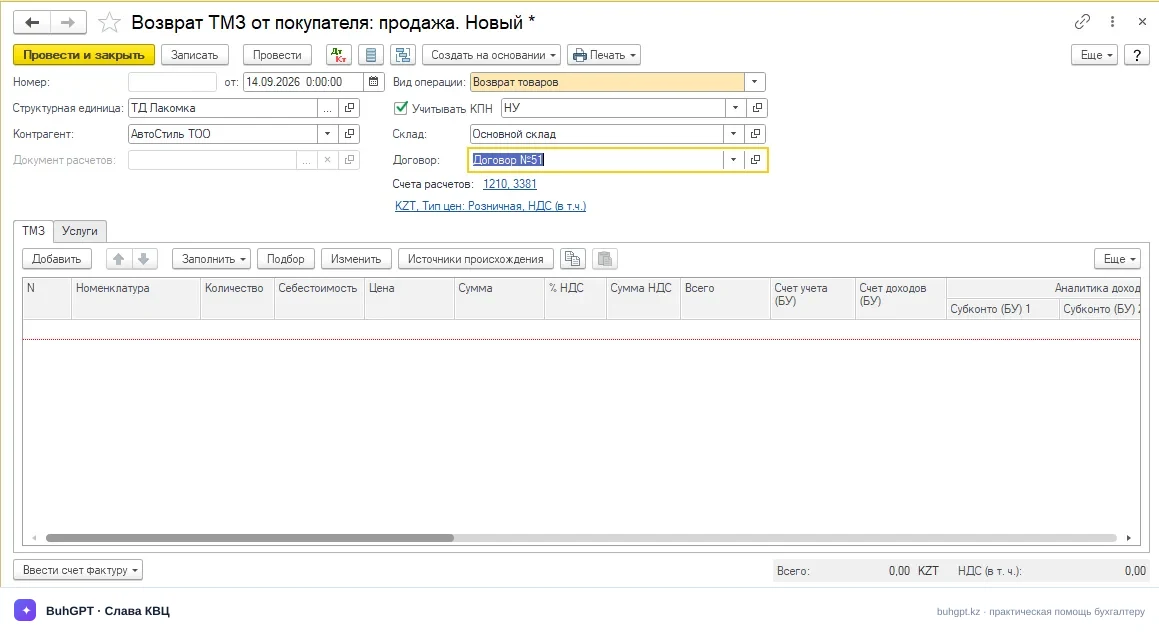
Құжаттың тақырыптық бөлігі
Өріс | Не үшін қажет және қате болса не болады |
|---|---|
Ұйым (міндетті) | Қайтару кімнің атынан рәсімделеді. Бірнеше ұйым болып, басқасын таңдасаңыз, өткізбелер мен ЭШФ басқа заңды тұлғаға кетіп, ҚҚС бөтен декларацияда көрсетіледі. |
Контрагент (міндетті) | Тауарды қайтарып отырған сатып алушы. Қателессеңіз, басқа контрагенттің берешегі азайып, өзара есеп айырысу бұзылады. |
Шарт (міндетті) | Валюта мен өзара есеп айырысу түрін толтырады. Өткізу жүргізілген шартпен бірдей болуы керек, әйтпесе қайтару бөлек қалып, бастапқы берешекті жаппайды. |
Өткізу құжаты | Бастапқы «Өткізу» құжатына сілтеме. Оны толтырыңыз: сонда бағдарлама дұрыс баға мен өзіндік құнды алады, ал ҚҚС сатуда қолданылған мөлшерлемемен сторноланады. |
Қойма (міндетті) | Қайтарылған тауар кіріске алынатын қойма. Қойма қате көрсетілсе, тауар басқа жерге түсіп, түгендеу кезінде қайта сұрыпталу анықталады. |
«Тауарлар» кестелік бөлігі
Өріс | Не үшін қажет және қате болса не болады |
|---|---|
Номенклатура | Нақты не қайтарылды. Сатылған тауар позициясымен бірдей болуы керек. |
Саны | Қанша тауар қайтарылды — бір бөлігі ме, әлде барлығы ма. Сатылғаннан артық көрсетуге болмайды: жөнелтудің теріс қалдығы пайда болады. |
Бағасы | Өткізу құжатындағы сату бағасы. Қолмен өзгертудің қажеті жоқ — ол бастапқы бағамен сәйкес болуы тиіс, әйтпесе сатып алушының берешегі толық жабылмайды. |
ҚҚС мөлшерлемесі | ҚР бойынша — 16%. Мөлшерлеме өткізу құжатында көрсетілген мөлшерлемемен сәйкес болуы міндетті; әйтпесе ҚҚС декларациясында қайтару сатумен өзара жабылмайды. |
ҚҚС сомасы / Барлығы | Баға мен санға қарай автоматты түрде есептеледі. |
Өзіндік құн / Есепке алу шоты (1330) | Тауар қоймаға қандай құнмен қайтарылады. Негізінде енгізген кезде өткізу партиясынан толтырылады — өзгертпеңіз. |
Есепке алу шоттары | Әдетте 1330 (тауарлар), кіріс 6010, ҚҚС 3130, есеп айырысу 1210. Қолмен толтырсаңыз, тексеріңіз. |
ҚҚС және электрондық құжаттар
«Қосымша»/«ҚҚС» қойындысында құжаттың ҚҚС есебіне қатысатынын тексеріңіз. Құжат өткізілгеннен кейін ондағы «ЭШФ» батырмасы арқылы түзетілген/қосымша электрондық шот-фактура (қайтарылатын сан бойынша «минус» белгісімен) жазылады. Егер тауар бойынша ТІЖ міндетті болса (айналымнан алынған, қадағаланатын, импорттық позициялар), оны да рәсімдеңіз.
4. Өткізбелері бар мысал
Сіз «Астра» ЖШС-не 50 қорап тақтайшаны бір қорап үшін 6 000 ₸ бағамен (ҚҚС-сыз) саттыңыз. Сатып алушы 10 қорапты қайтарды — бір бөлігі ақаулы. Бір қораптың өзіндік құны — 3 800 ₸.
10 қорап бойынша қайтаруды есептейміз:
ҚҚС-сыз құны: 10 × 6 000 = 60 000 ₸
ҚҚС 16%: 60 000 × 16% = 9 600 ₸
Қайтарылатын жалпы сома: 69 600 ₸
Қайтарудың өзіндік құны: 10 × 3 800 = 38 000 ₸
Өткізу кезіндегі өткізбелер (сатуды сторнолау):
Операция | Дт | Кт | Сома, ₸ |
|---|---|---|---|
Түсім мен сатып алушы берешегінің азаюы | 6010 | 1210 | 60 000 |
Есептелген ҚҚС-ты сторнолау (азайту) | 3130 | 1210 | 9 600 |
Тауарды қоймаға қайтару | 1330 | 7010 | 38 000 |
Мәні бойынша кіріс пен ҚҚС жолдары айналымыңызды азайтады, ал соңғы өткізбеде өзіндік құн қайтарылады: тауар қайтадан 38 000 ₸ сомасымен теңгерімде көрсетіліп, бұрын есептен шығарылған 7010 шотындағы өзіндік құн азаяды. Сатып алушының 1210 шоты бойынша берешегі 69 600 ₸-ге, яғни ҚҚС-пен қайтару сомасына дәлме-дәл азаяды.
Көптеген конфигурацияларда қайтару өткізу кезіндегідей өткізбелермен «қызыл сторно» әдісімен көрсетіледі (Дт 1210 Кт 6010 және Дт 7010 Кт 1330 минус белгісімен). Қаржылық нәтиже жоғарыда көрсетілгенмен бірдей — «Құжат қозғалыстары» есебіндегі белгіні қараңыз.
5. Операция түрлері
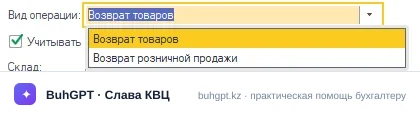
Құжат бірнеше жағдайды қамтиды — түрі ауыстырып-қосқышпен/операция түрімен таңдалады:
Тауарларды қайтару — ТМҚ-ны қоймаға стандартты қайтару (негізгі сценарий).
Бөлшек сауданы қайтару — Аты-жөні көрсетілмеген жеке тұлғадан (тауарды дүкеннен немесе кассадан сатып алған адамнан) қайтаруды рәсімдеу үшін қолданылады.
6. Өткізу кезінде не қалыптасады
Бухгалтерлік өткізбелер — мысалды қараңыз: 6010/1210 бойынша азайту, ҚҚС-ты 3130/1210 бойынша сторнолау, 1330/7010 бойынша кіріске алу.
Тіркелімдер бойынша қозғалыстар:
ҚҚС тіркелімдері (300.00-нысан декларациясы мен ЭШФ тізілімі үшін);
партиялар мен өзіндік құн тіркелімдері (тауар сол партияға/сол құнмен қайтарылады);
өзара есеп айырысу тіркелімі (сатып алушы берешегінің азаюы);
қоймадағы ТМҚ қалдықтарының тіркелімі.
Электрондық құжаттар:
ЭШФ — қайтарылатын санға ЭШФ АЖ-да жасалатын «минустық»/түзетілген электрондық шот-фактура;
ТІЖ — егер номенклатура бойынша ТІЖ рәсімдеу міндетті болса, тауарларға арналған ілеспе жүкқұжат.
7. Баспа нысандары
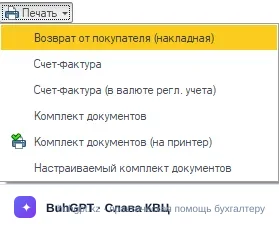
Құжаттан («Басып шығару» батырмасы) мыналар қолжетімді:
Сатып алушыдан қайтару (жүкқұжат) — тауарды қоймаға қайтару фактісін растайтын қарапайым регламенттелмеген жүкқұжаттың баспа нысаны.
Шот-фактура және Шот-фактура (регламенттелген есеп валютасында) — қосымша (минустық) шот-фактураның қағаз баспа нысандары.
Құжаттар жиынтығы — осы құжатқа қатысты баспа нысандарының топтамасын экранға бірден шығарады.
Құжаттар жиынтығы (принтерге) — жасыл құсбелгісі бар белгіше құжаттар топтамасының экранда алдын ала көрсетілмей, бірден басып шығаруға жіберілетінін білдіреді.
Бапталатын құжаттар жиынтығы — тізімдегі нақты қай нысандарды басып шығару керектігін құсбелгілермен таңдауға болатын терезені ашады.
8. Жиі кездесетін қателер
«Өткізу бойынша қолжетімді ТМҚ қалдығынан асып кету» — қайтарудағы сан жөнелтілген саннан көп. Өткізу құжатын тексеріңіз: осы партия бойынша сатылғаннан артық қайтаруға болмайды. Санды азайтыңыз немесе екі өткізу құжатына бөліңіз.
«Өткізу құжаты (партия) толтырылмаған» — бағдарлама тауарды қай партиядан және қандай өзіндік құнмен қайтаруды білмейді. Құжаттың тақырыптық бөлігіндегі «Өткізу құжаты» өрісін толтырыңыз немесе өткізу құжатының негізінде қайтару жасаңыз.
«ҚҚС мөлшерлемесі негіз құжаттағы мөлшерлемеге сәйкес келмейді» — қайтаруда 16% емес, ескі мән көрсетілген. Қайтару декларациядағы ҚҚС-ты дұрыс азайтуы үшін жолдардағы мөлшерлемені 16% етіп түзетіңіз.
«ЭШФ жазылмаған / мәртебесі "Жіберілмеген"» — құжат өткізілген, бірақ шот-фактура жүктеп шығарылмаған. Құжаттан «ЭШФ»-ны ашып, толтырыңыз, ЭЦҚ-мен қол қойып, белгіленген мерзімде ЭШФ АЖ-ға жіберіңіз.
«Өзара есеп айырысу жабылмады, берешек екі еселенді» — қайтарудағы шарт немесе контрагент өткізу құжатындағыдан өзгеше. Құжаттың тақырыптық бөлігін бастапқы жөнелту деректеріне сәйкестендіріңіз.
9. Жиі қойылатын сұрақтар
1. Қайтарылған тауарды қандай бағамен кіріске алу керек? Өткізу партиясындағы өзіндік құн бойынша — 1330 шотына сату бағасы емес, бастапқы құн (мысалда 3 800 ₸/дана) түседі.
2. 2026 жылы қайтару кезіндегі ҚҚС мөлшерлемесі қандай? 16% — ҚР-да қолданылатын мөлшерлеме. Ол бастапқы өткізу құжатындағы мөлшерлемемен сәйкес болуы керек, әйтпесе декларациядағы ҚҚС үйлеспейді.
3. Қайтаруға ЭШФ жазу керек пе? Иә. Қайтару бойынша қайтарылатын санға «минус» белгісімен түзетілген/қосымша ЭШФ рәсімделіп, ЭШФ АЖ-ға жіберіледі.
4. Партияның бір бөлігін ғана қайтаруға бола ма? Иә. Жолда нақты қайтарылған санды көрсетіңіз — бағдарлама сомаларды, ҚҚС пен өзіндік құнды пропорционалды түрде қайта есептейді.
5. Қайтару басқа тоқсанда болса, ал ҚҚС декларациясы тапсырылып қойса не істеу керек? Қайтару құжат өткізілген кезеңдегі ҚҚС-ты азайтып, ағымдағы декларацияға түседі. Егер кезең қағидаларға сәйкес ашық болса, өткен 300.00-нысанды түзетудің қажеті жоқ.
6. Бастапқы өткізу құжаты базада болмаса (сату бұрын/басқа бағдарламада жүргізілсе), тауарды қалай қайтаруға болады? Негізсіз қайтару құжатын құрып, номенклатураны, бағаны, 16% мөлшерлемені және есепке алу шоттарын қолмен көрсетіңіз; өзіндік құнды есеп деректері бойынша енгізіңіз.
7. Қайтару түсімді азайта ма, әлде шығыс қалыптастыра ма? Түсімді азайтады: 6010 шотындағы кіріс пен 1210 шотындағы берешек азаяды. Бұл жеке шығыс емес, сатуды сторнолау.
8. Сатып алушы мен жөнелткен сомадан артық сомаға акт жіберді. Не істеу керек? Жөнелту бағасы бойынша нақты сатылған мөлшерді ғана қайтаруға болады. Айырмашылық оның актісін сіздің өткізу құжатыңызбен салыстырып тексеруге негіз болады; артық соманы қайтаруға қоспаңыз.
9. Қайтару кезінде ТІЖ қажет пе? Иә, егер номенклатура ТІЖ міндетті тауарларға (қадағаланатын, айналымнан алынған, импорттық позициялар) жатса. Қалғандары бойынша талап етілмейді.
10. Өткізбелердің дұрыс қалыптасқанын қалай тексеруге болады? «Құжат қозғалыстары» батырмасы (Дт/Кт) — мысалдағы 60 000 / 9 600 / 38 000 сомаларын және ҚҚС пен партиялар тіркелімдері бойынша қозғалыс белгілерін салыстырып тексеріңіз.
10. Байланысты құжаттар
Мыналардың негізінде енгізіледі: «Тауарлар мен қызметтерді өткізу» (негізгі жол), «Сатып алушыға төлем шоты».
Қайтару негізінде мыналар енгізіледі: «Төлем тапсырмасы (шығыс)» / «Шығыс кассалық ордері» — қайтару ақшасын сатып алушыға берсеңіз; ЭШФ және ТІЖ — электрондық құжаттар; «Берешекті түзету» — қайтаруды басқа жеткізілімдер есебіне жатқызған кезде.
Өз релизіңізді қалай білуге болады
«Анықтама» → «Бағдарлама туралы» — онда платформа нұсқасы (8.3.x) мен конфигурация релизі көрсетілген. Нұсқаулықты дәл осы нөмірмен салыстырыңыз.
Материал «Қазақстанға арналған бухгалтерия», 3.0 редакциясы, 3.0.74.2 релизі үшін дайындалды. ҚҚС мөлшерлемесі мен шоттар жоспары ҚР-ның 2026 жылғы нормалары бойынша берілген.