3.0.74.2 «Қазақстан үшін Бухгалтерия» нұсқасында тексерілді (редакция 3.0).
Контрагент сізге 1 160 000 ₸ сомасымен қол қойылған акт жібереді, ал сіздің базаңызда басқа сома — 1 044 000 ₸. Сіз реализацияны ашып, көресіз: ҚҚС ескі ставка бойынша есептелген, қазіргі РК ставкасы 16% орнына, себебі құжат өткен жылдағыдан көшірілген. Немесе менеджер тауарды жөнелтті, ал бухгалтер бұл туралы білмейді — қойма «минус» көрсетіп тұр, ЭСФ жазылмаған, сатып алушы қоңырау шалып, шот-фактураны талап етеді. Мұның бәрі «Тауарлар мен қызметтерді реализациялау» құжаты туралы. Бұл сіздің негізгі сату құжатыңыз: ол өзіндік құнды жазады, табысты есептейді, ҚҚС-ны есептейді және ЭСФ-ға негіз болады. Мұнда қателессеңіз — айналым және ҚҚС декларациясы, сондай-ақ КПН бұзылады.
1. Мақсаты
2. Қайдан табуға болады
Бөлім «Сатулар» → «ТМЗ және қызметтерді реализациялау» → «Реализация» батырмасы → операция түрі (мысалы, «Тауарлар, қызметтер»).
Немесе интерфейс параметрлеріне байланысты «Сатып алулар/Сатулар» бөлімінде.
Жылдам әдіс: «Сілтеме бойынша өту» мәзірі → немесе навигация жолына сілтемені енгізіп, пайда болған ашылмалы тізімнен ұсынылған нәтижені сілтеме белгішесімен басыңыз — «ТМЗ және қызметтерді реализациялау»:
e1cib/list/Документ.РеализацияТоваровУслуг
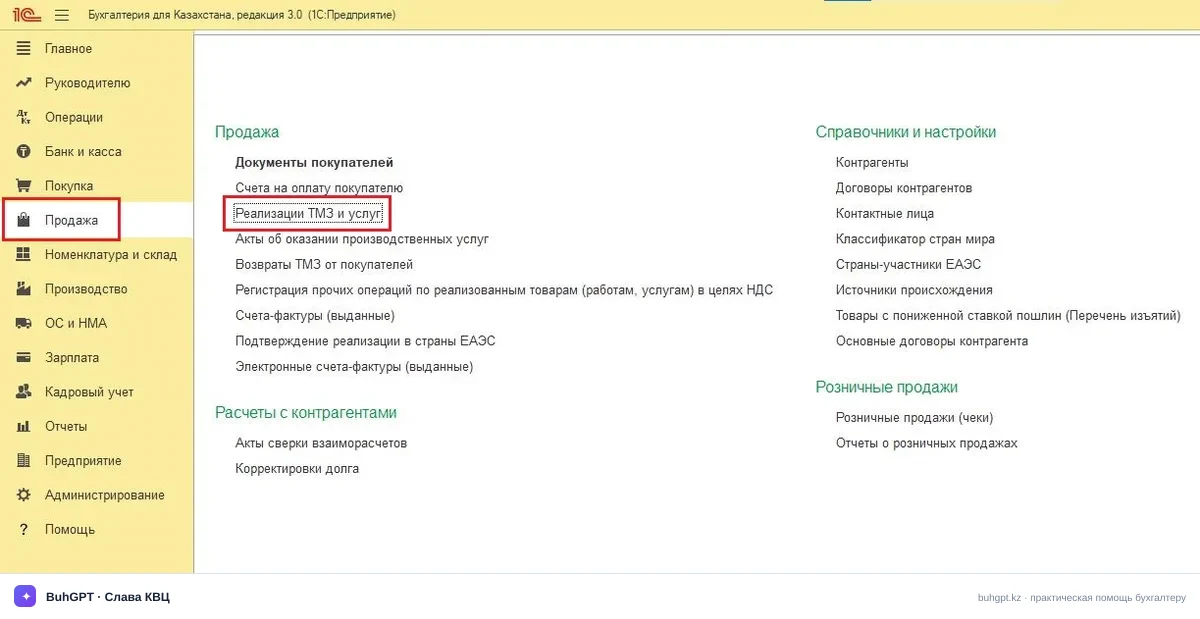
Тізім барлық реализацияларда бірден ашылады. Жоғарыда — ұйым, контрагент, кезең бойынша сұрыптау.
2а. Өз релизіңізді қалай білуге болады
Ашылатын мәзір «Сервис және параметрлер» (оң жақ жоғарғы бұрыштағы екі көлденең сызық) → «Бағдарлама туралы».
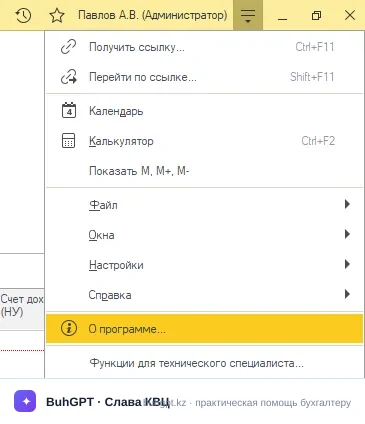
Ашылған терезеде сіз екі жолды көресіз: платформаның нұсқасы (мысалы, 8.3.24) және конфигурацияның нұсқасы — дәл осыны (3.0.74.2) осы нұсқаулықпен салыстыру керек. Жақын релиздер арасындағы өрістер мен жазбалар дерлік өзгермейді, бірақ егер сізде 3.0.70 болса, кейбір галочкалар басқа жерлерде болуы мүмкін.
3. Толтыру тәртібі
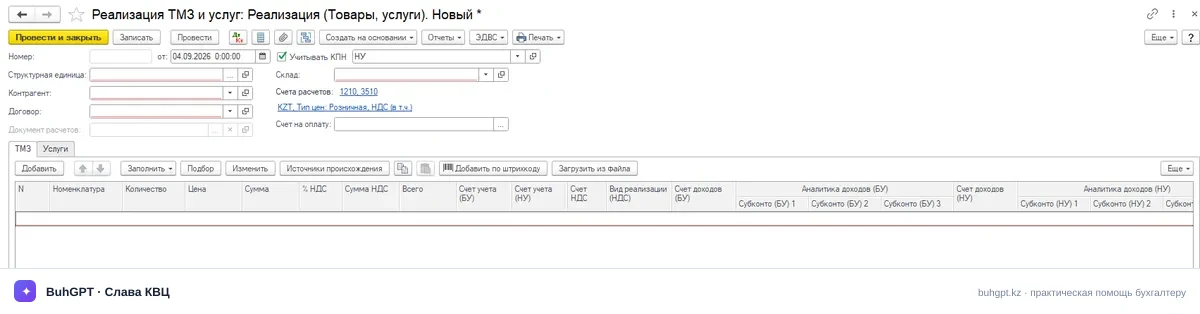
Жаңа құжатты ашып, жоғарыдан төмен қарай жүресіз. [МІНДЕТТІ] деген жерлерді белгілеп қойдым, егер бұл өріс толтырылмаса, құжат өткізілмейді немесе дұрыс өткізілмейді.
Өріс | Неге және қате болған жағдайда не болады |
|---|---|
Структуралық бөлімше [МІНДЕТТІ] | Оған есеп шоттары, ҚҚС ставкасы, шоттар жоспары байланысты. Егер базаңызда бір ұйым болса — өзі қойылады. Қателессеңіз — жазбалар дұрыс емес жерге кетеді. |
Нөмір / Күні [МІНДЕТТІ] | Нөмір автоматты түрде жазу кезінде беріледі. Күні табысты және ҚҚС-ны тану кезеңін анықтайды. Жабық кезеңнің күнін қойсаңыз — өткізу блокталады. |
Контрагент [МІНДЕТТІ] | Сатып алушы. Оған келісімшарт, есеп айырысу шоттары және ЭСФ үшін реквизиттер байланысты. БИН/ИИН болмаса — ЭСФ жазылмайды. |
Келісімшарт [МІНДЕТТІ] | «Сатып алушымен» түрінде болуы керек. Валюта мен есеп айырысу тәртібін анықтайды. «Жеткізушімен» келісімшарт қойсаңыз — есеп айырысу түрі бойынша қате аласыз. |
Қойма | Тауарды қайдан шығарасыз. Егер қоймалар бойынша есеп жүргізсеңіз, бұл өріс міндетті — әйтпесе қалдық табылмайды. |
Банктік шот / Есеп айырысулар | «Есеп айырысу шоттары» сілтемесі есеп айырысу шоттарын (1210) және аванстарды (1210/3510), авансты есептеу әдісін анықтайды. Өткізуден бұрын тексеріңіз. |
Кесте бөлімі «Тауарлар»/«Қызметтер» [МІНДЕТТІ] | Номенклатура, саны, бағасы, ҚҚС ставкасы, есеп шоттары (1330 — тауарлар, 7010 — өзіндік құн, 6010 — табыс, 3130 — ҚҚС). Бос ТЧ — құжат ештеңе емес. |
% ҚҚС [МІНДЕТТІ] | 2026 жылға — қазіргі РК ставкасы 16%. Егер ескі ставка көрсетілсе — өткен жылғы шаблоннан алынды; түзетіңіз, әйтпесе салықты төмендетесіз. Салық салынбайтын айналымдар үшін — «ҚҚС-сыз». |
Баға ҚҚС-ны қамтиды | Галочка есептеу әдісін өзгертеді: «соның ішінде» немесе «үстінен». Соған байланысты жалпы сома анықталады. |
Есеп шоттары | ТЧ бағандарында тексеріледі: табыс 6010, өзіндік құн 7010, тауар 1330, ҚҚС 3130. Әдетте, номенклатура параметрлерінен қойылады. |
«ЭСФ»/«Қосымша» қойындысы | Мұнда негіз, сенімхат, жауапты тұлғалар. Баспа формалары мен электронды құжаттарға әсер етеді. |
Жоғарыдағы батырмалар: «Өткізу» (жабусыз қозғалыстар), «Өткізу және жабу», «Негізінде жасау» (ЭСФ, СНТ, төлем шоты, қайтару).
4. Жазбалармен мысал
Шарттар. ТОО «Актив» (ҚҚС төлеуші, ОУР) 2026 жылдың 4 қыркүйегінде ТОО «Пассивке» 100 дана тауарды 10 000 ₸ бағасымен ҚҚС-сыз сатады. Бірліктің өзіндік құны — 6 000 ₸. Қазіргі РК ставкасы 16% ҚҚС.
Есептеу:
ҚҚС-сыз құны: 100 × 10 000 = 1 000 000 ₸
ҚҚС 16%: 1 000 000 × 16% = 160 000 ₸
Барлығы төлеуге: 1 160 000 ₸
Өзіндік құн: 100 × 6 000 = 600 000 ₸
Өткізу кезінде жазбалар:
Дт | Кт | Сома, ₸ | Мазмұны |
|---|---|---|---|
1210 | 6010 | 1 000 000 | Реализациядан табыс есептелді |