Статья 208 НК РК 2026 — Выписка счета-фактуры неплательщиками налога на добавленную стоимость
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
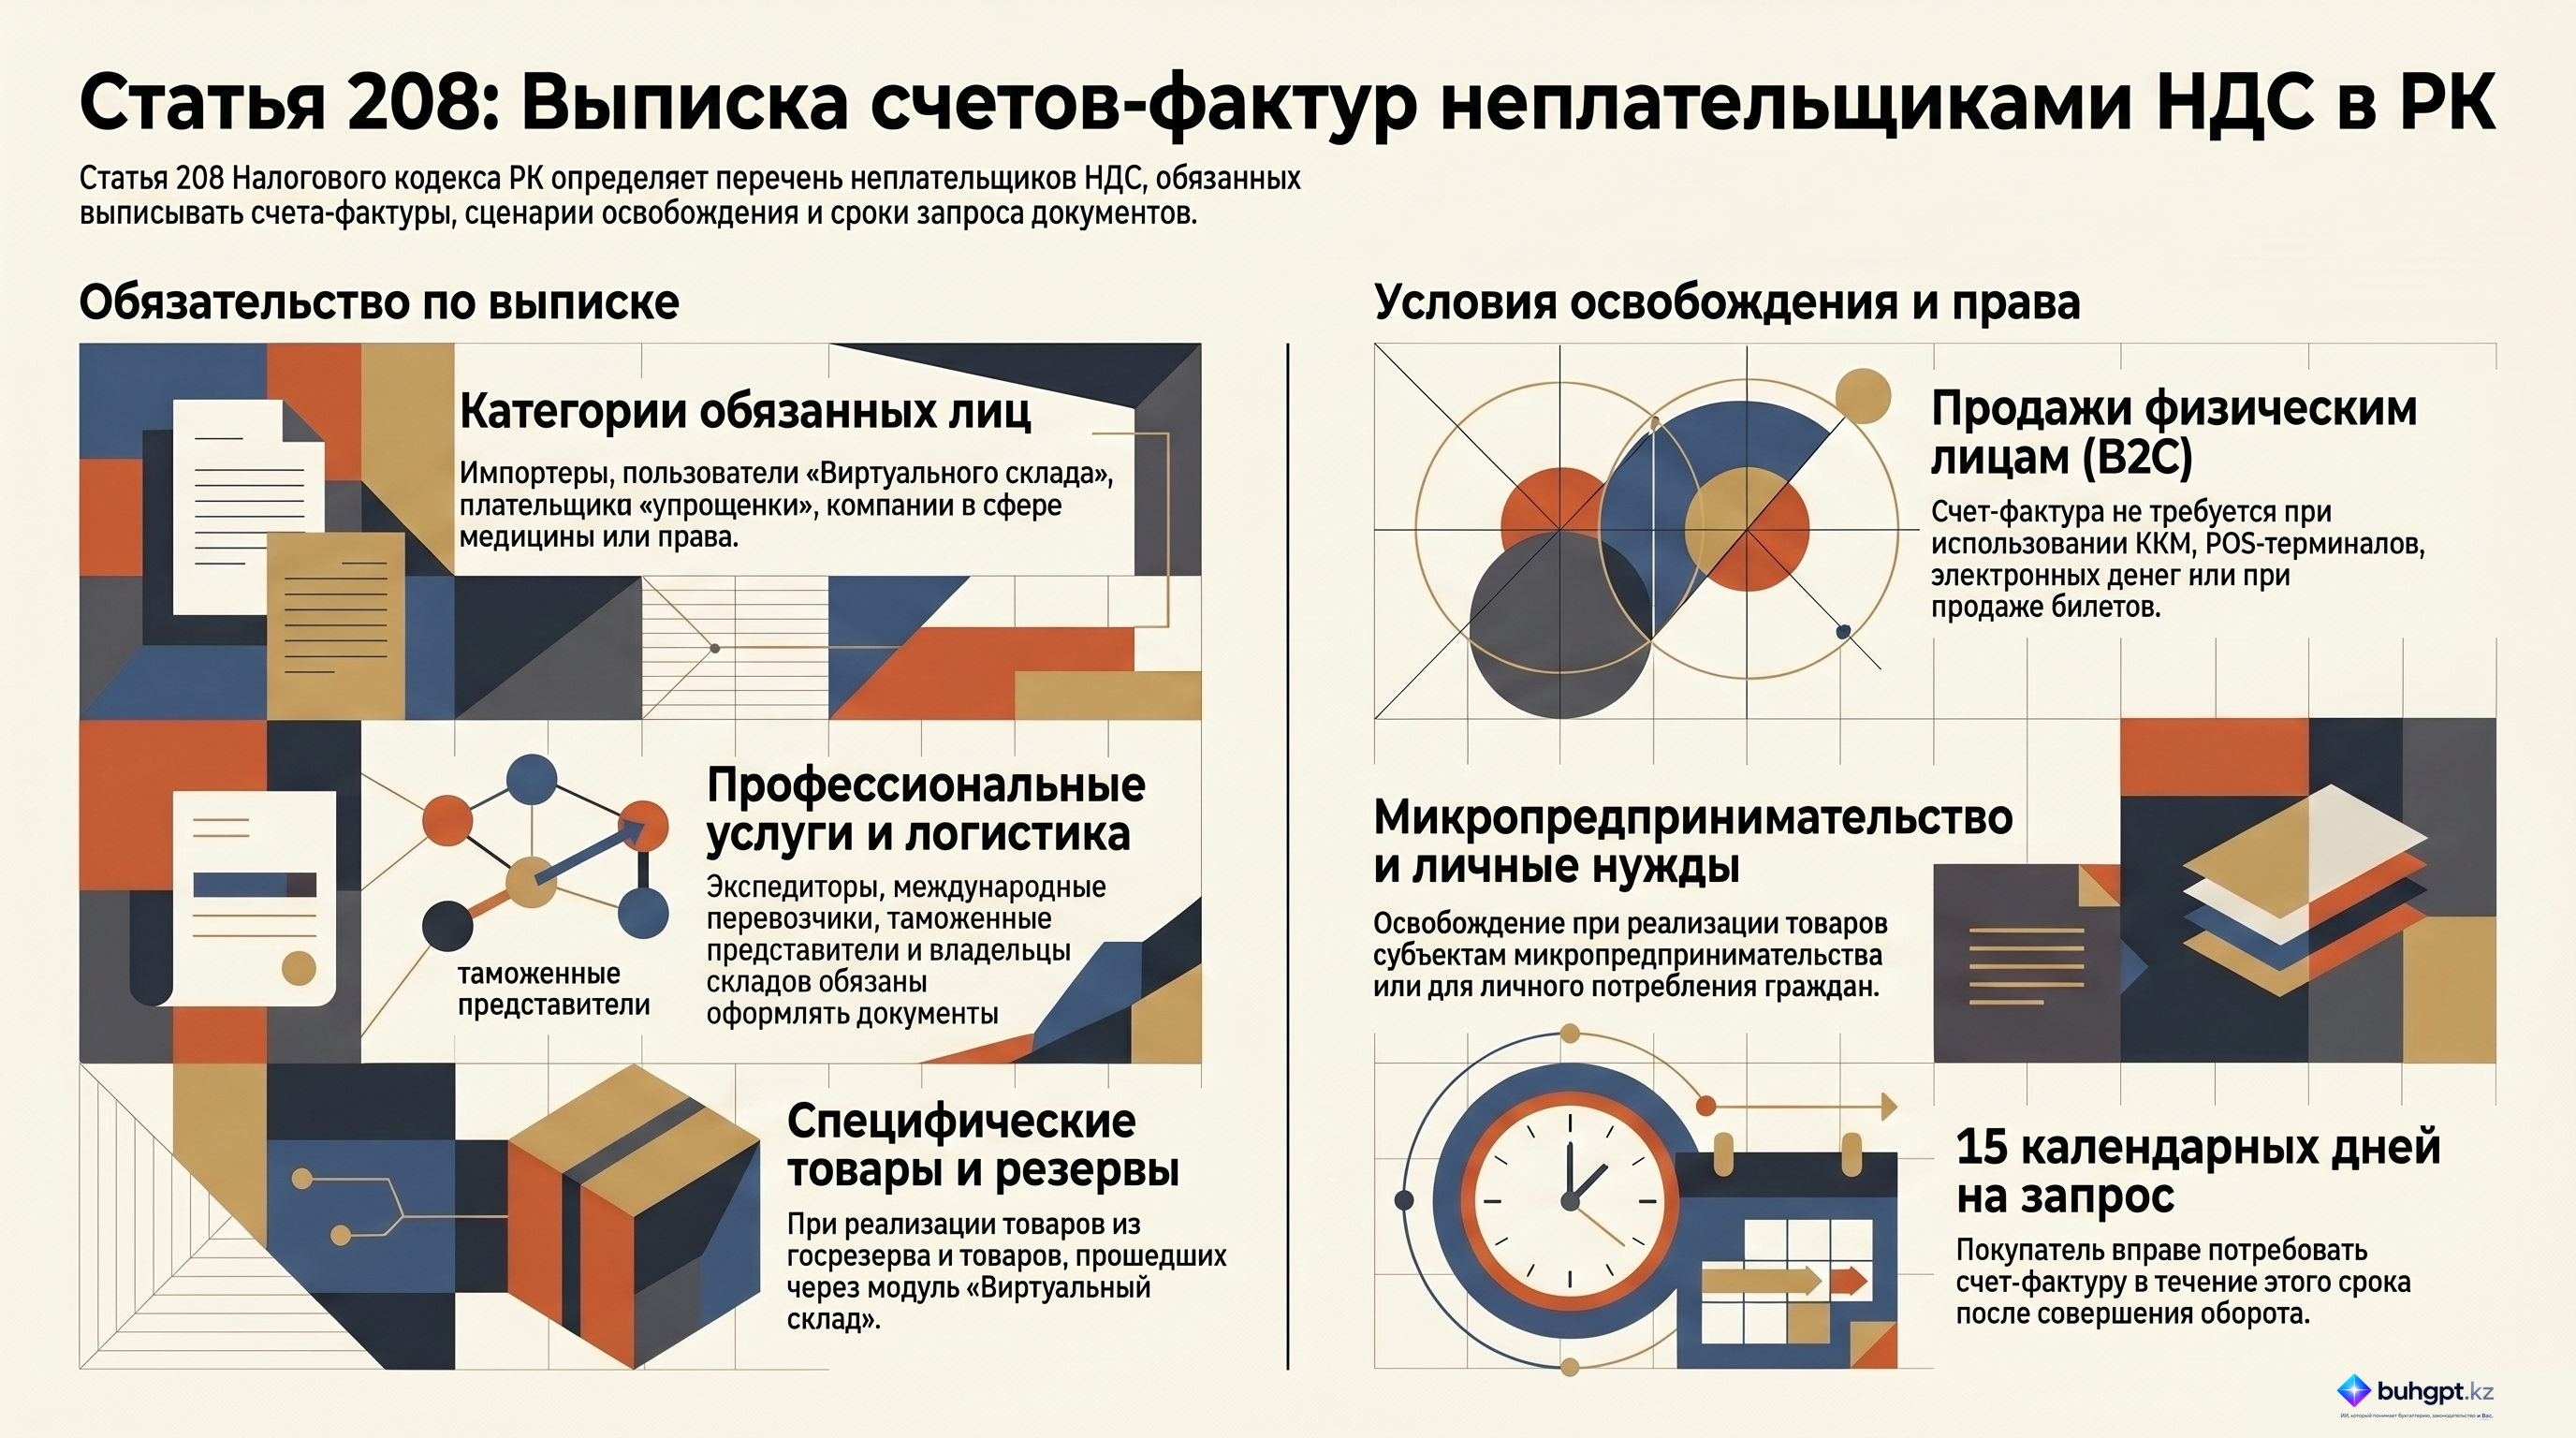
1. В случаях, установленных настоящим пунктом, следующие неплательщики налога на добавленную стоимость обязаны выписывать счет-фактуру:
1) комиссионер в случаях, установленных статьей 495 настоящего Кодекса;
2) экспедитор в случаях, установленных статьей 494 настоящего Кодекса;
3) ведомство уполномоченного органа в области государственного материального резерва при выпуске им товаров из государственного материального резерва;
4) налогоплательщик – по услугам международной перевозки грузов;
5) юридическое лицо, аккредитованное в установленном порядке для осуществления деятельности по подтверждению соответствия, определенное законодательством Республики Казахстан о техническом регулировании;
6) налогоплательщик, являющийся таможенным представителем, таможенным перевозчиком, владельцем складов временного хранения, владельцем таможенных складов и уполномоченным экономическим оператором в соответствии с таможенным законодательством ЕАЭС и (или) таможенным законодательством Республики Казахстан;
7) налогоплательщик, применяющий специальный налоговый режим на основе упрощенной декларации;
8) налогоплательщик в случаях, предусмотренных нормативными правовыми актами Республики Казахстан, принятыми в целях реализации международных договоров, ратифицированных Республикой Казахстан;
9) налогоплательщик в случае реализации импортированных товаров;
10) налогоплательщик, реализующий товары, которые поступили к такому налогоплательщику и учтены при поступлении в модуле "Виртуальный склад" информационной системы электронных счетов-фактур.
Перечень товаров, по которым электронные счета-фактуры выписываются посредством модуля "Виртуальный склад" информационной системы электронных счетов-фактур, утверждается уполномоченным органом и размещается на его интернет-ресурсе;
11) налогоплательщик – по медицинским услугам, по реализации лекарственных средств, медицинских изделий, комплектующих медицинских изделий, а также технических вспомогательных (компенсаторных) средств в соответствии законодательством Республики Казахстан о социальной защите;
12) адвокатская контора по юридической помощи, оказанной адвокатом, учредившим самостоятельно или совместно с другими адвокатами адвокатскую контору, по договорам, заключенным такой адвокатской конторой.
Положения настоящего пункта не применяются при реализации личного имущества физическим лицом, в том числе физическим лицом, являющимся индивидуальным предпринимателем или лицом, занимающимся частной практикой.
2. В случаях, предусмотренных подпунктами 1) – 7) и 11) пункта 1 настоящей статьи, не требуется выписка счета-фактуры в случаях:
1) реализации товаров, работ, услуг, расчеты за которые осуществляются:
с представлением покупателю чека контрольно-кассовой машины и (или) через терминалы оплаты услуг;
с представлением покупателю товаров, работ, услуг чека специального мобильного приложения. При этом по требованию покупателя чек должен содержать идентификационный номер такого покупателя товаров, работ, услуг;
2) реализации товаров, работ, услуг физическим лицам, расчеты за которые осуществляются электронными деньгами или с использованием средств электронного платежа;
3) осуществления расчетов через банки второго уровня, оператора почты за предоставленные физическому лицу коммунальные услуги, услуги связи;
4) оформления перевозки пассажира на железнодорожном или воздушном транспорте проездным билетом на бумажном носителе, электронным билетом или электронным проездным документом;
5) безвозмездной передачи товара, безвозмездного выполнения работ, оказания услуг физическому лицу, не являющемуся индивидуальным предпринимателем или лицом, занимающимся частной практикой;
6) реализации финансовых операций, предусмотренных статьей 477 настоящего Кодекса.
Положения подпунктов 1) и 2) части первой настоящего пункта не применяются в случаях реализации товаров, выполнения работ, оказания услуг лицам, указанным в пункте 1 статьи 131 настоящего Кодекса.
3. В случаях, предусмотренных подпунктами 8) – 10) пункта 1 настоящей статьи, выписка счета-фактуры не требуется при реализации товаров:
1) физическим лицам, которые используют приобретенный товар в целях личного, семейного, домашнего или иного использования, не связанного с предпринимательской деятельностью (конечное потребление);
2) физическим или юридическим лицам, являющимся субъектами микропредпринимательства в соответствии с Предпринимательским кодексом Республики Казахстан.
4. Получатель товаров, работ, услуг вправе в течение пятнадцати календарных дней с даты совершения поставщиком оборота по реализации обратиться к поставщику данных товаров, работ, услуг с требованием выписать счет-фактуру в следующих случаях, предусмотренных:
подпунктами 1) и 2) пункта 2 настоящей статьи;
пунктом 3 настоящей статьи.
Поставщик обязан выполнить такое требование с учетом положений настоящей статьи, в том числе в части указания в сведениях о получателе товаров, работ, услуг реквизитов юридического лица, через доверенное лицо которого осуществляется приобретение товаров, работ, услуг, или индивидуального предпринимателя, приобретающего товары, работы, услуги.
5. Получатель услуг вправе в течение пятнадцати календарных дней с даты совершения поставщиком оборота по реализации обратиться с требованием выписать документ, подтверждающий факт проезда физического лица, или счет-фактуру к поставщику таких услуг в случае, предусмотренном подпунктом 4) пункта 2 настоящей статьи. Поставщик обязан выполнить такое требование с учетом положений настоящей статьи, в том числе в части указания в сведениях о получателе работ, услуг реквизитов физического лица, которому оказана услуга по перевозке.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Регулирование выписки счетов-фактур неплательщиками НДС в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 208 Налогового кодекса Республики Казахстан, регламентирующей порядок и условия выписки счетов-фактур лицами, не являющимися плательщиками налога на добавленную стоимость (НДС).
Основная цель статьи заключается в установлении четкого перечня категорий налогоплательщиков, которые, несмотря на отсутствие статуса плательщика НДС, обязаны документировать свои обороты через счета-фактуры в определенных законодательством случаях. Документ структурирует требования к различным видам деятельности — от транспортной экспедиции и международной перевозки до медицинских услуг и импорта товаров. Особое внимание уделяется исключениям из правил, при которых оформление счета-фактуры не требуется, а также правам получателей товаров и услуг на истребование данного документа в установленные сроки.
Детальный анализ ключевых положений
1. Категории неплательщиков НДС, обязанных выписывать счета-фактуры
Статья 208 выделяет 12 специфических категорий субъектов, для которых выписка счета-фактуры является обязательной. Эти категории можно сгруппировать по характеру деятельности:
| Группа | Субъекты (согласно пункту 1 Статьи 208) |
|---|---|
| Посредники и логистика | Комиссионеры; экспедиторы; таможенные представители; перевозчики; владельцы складов (СВХ и таможенных); уполномоченные экономические операторы. |
| Специальные режимы и госрегулирование | Налогоплательщики на упрощенной декларации; уполномоченные органы по госрезерву; органы, аккредитованные для подтверждения соответствия. |
| Международная деятельность | Субъекты, осуществляющие международные перевозки грузов; лица, реализующие импортированные товары; участники международных ратифицированных договоров. |
| Цифровой контроль | Реализаторы товаров, учитываемых в модуле «Виртуальный склад» ИС ЭСФ. |
| Социально значимые услуги | Поставщики медицинских услуг, лекарств и медизделий; адвокатские конторы (за услуги адвокатов-учредителей). |
Важное ограничение: Требования по выписке счетов-фактур не распространяются на случаи продажи личного имущества физическими лицами, включая ИП и лиц, занимающихся частной практикой.
2. Условия освобождения от выписки счета-фактуры
Законодательство предусматривает ряд ситуаций, когда вышеуказанные категории (за исключением некоторых случаев) могут не оформлять счет-фактуру.
Для категорий с 1-й по 7-ю и 11-ю (согласно п. 2):
Оформление счета-фактуры не требуется, если:
- Расчет производится с выдачей чека ККМ, через терминалы оплаты или специальное мобильное приложение.
- Услуги оказываются физическим лицам с использованием электронных денег или средств электронного платежа.
- Оплата коммунальных услуг и связи физлицами производится через банки или почтовых операторов.
- Оформляются железнодорожные или авиабилеты (бумажные/электронные).
- Происходит безвозмездная передача благ физическим лицам (не предпринимателям).
- Осуществляются финансовые операции, предусмотренные ст. 477 Кодекса.
Для категорий с 8-й по 10-ю (согласно п. 3):
Освобождение действует при реализации товаров:
- Физическим лицам для конечного потребления (личные, семейные, домашние нужды).
- Субъектам микропредпринимательства в соответствии с Предпринимательским кодексом РК.
3. Права получателей и процессуальные сроки
Законодательство защищает права покупателей на получение документации, необходимой для учета, даже в тех случаях, когда поставщик изначально освобожден от выписки счета-фактуры.
- Общий срок обращения: Получатель имеет право потребовать счет-фактуру в течение 15 календарных дней с даты совершения оборота по реализации.
- Обязанность поставщика: При поступлении такого требования поставщик обязан выписать документ, указав реквизиты получателя (юридического лица, ИП или физического лица — в зависимости от ситуации).
- Особенности идентификации: При выписке через доверенное лицо должны быть указаны реквизиты соответствующего ЮЛ или ИП. Для транспортных услуг физическим лицам указываются реквизиты конкретного пассажира.
Ключевые цитаты и контекст
«Данные положения не применяются при продаже личного имущества физическими лицами, включая индивидуальных предпринимателей и лиц, занимающихся частной практикой».
- Контекст: Это уточнение к пункту 1 Статьи 208 разграничивает профессиональную деятельность и реализацию личных активов, выводя последние из-под жесткого контроля документооборота ЭСФ.
«Получатель товаров, работ и услуг имеет право в течение пятнадцати календарных дней с момента осуществления поставщиком оборота по реализации обратиться к поставщику с просьбой о выписке счета-фактуры...»
- Контекст: Данная норма (пункты 4 и 5) устанавливает критический срок для взаимодействия контрагентов, обеспечивая баланс интересов между упрощенным учетом поставщика и потребностью покупателя в подтверждающих документах.
«Перечень таких товаров [для "Виртуального склада"] утверждается уполномоченным органом и публикуется на его интернет-ресурсе».
- Контекст: Подчеркивает динамический характер требований для категории №10, где обязанность по выписке счета-фактуры напрямую зависит от актуального перечня товаров, контролируемых через цифровую систему.
Практические выводы (Actionable Insights)
- Мониторинг статуса «Виртуального склада»: Налогоплательщикам, реализующим товары, необходимо регулярно сверяться с официальным перечнем уполномоченного органа, так как наличие товара в модуле «Виртуальный склад» автоматически обязывает к выписке счета-фактуры вне зависимости от статуса плательщика НДС.
- Контроль 15-дневного окна: Покупателям (особенно юридическим лицам и ИП) следует наладить процесс сверки первичных документов в течение первых двух недель после сделки. Если счет-фактура не был предоставлен (например, при оплате через терминал), требование о его выписке должно быть предъявлено строго в течение 15 календарных дней.
- Идентификация при использовании мобильных приложений: При расчетах через специальные мобильные приложения покупатель должен своевременно заявлять требование о включении его идентификационного номера (ИИН/БИН) в чек, чтобы обеспечить корректность налогового учета.
- Соблюдение специфических требований для перевозчиков: Поставщики транспортных услуг (авиа и ж/д) должны быть готовы к выписке персонализированных документов по требованию пассажиров в течение 15 дней, даже если изначально был выдан билет.
- Разграничение микропредпринимательства: При работе с импортными товарами или товарами «Виртуального склада» поставщикам важно четко идентифицировать статус покупателя. Если покупатель является субъектом микропредпринимательства, обязанность по автоматической выписке счета-фактуры снимается (согласно пункту 3), что упрощает администрирование.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какая категория неплательщиков НДС обязана оформлять счет-фактуру согласно пункту 1 статьи 208?
Экспедиторы в случаях, предусмотренных Налоговым кодексом. Экспедиторы прямо указаны в перечне лиц, обязанных выписывать счета-фактуры при определенных условиях, даже если они не являются плательщиками НДС.
В течение какого срока получатель товаров или услуг имеет право обратиться к поставщику с просьбой о выписке счета-фактуры?
$15$ календарных дней. Закон устанавливает именно пятнадцатидневный срок с момента реализации для подачи требования о выписке счета-фактуры.
В каком случае неплательщику НДС из категорий 1–7 НЕ требуется оформлять счет-фактуру?
При продаже товаров с предоставлением покупателю чека контрольно-кассовой машины. Наличие чека ККМ при расчетах является законным основанием для освобождения от выписки счета-фактуры для указанных категорий.
Требуется ли оформление счета-фактуры при продаже импортированных товаров физическим лицам для их личного потребления?
Нет, если товары предназначены для личных или домашних нужд. Продажа товаров конечным потребителям (физлицам) для непредпринимательских целей освобождает от обязанности выписки счета-фактуры в рамках пунктов 8–10.
Какое требование предъявляется к чеку специального мобильного приложения при продаже товаров физическим лицам?
Чек должен содержать идентификационный номер (ИИН) покупателя по его требованию. При использовании мобильного приложения для расчетов, ИИН покупателя вносится в чек по запросу последнего для идентификации.
🃏 Карточки самопроверки
54 карточек для запоминания ключевых положений статьи 208. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 208
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления