Статья 209 НК РК 2026 — Требования к выписке счета-фактуры неплательщиками налога на добавленную стоимость
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
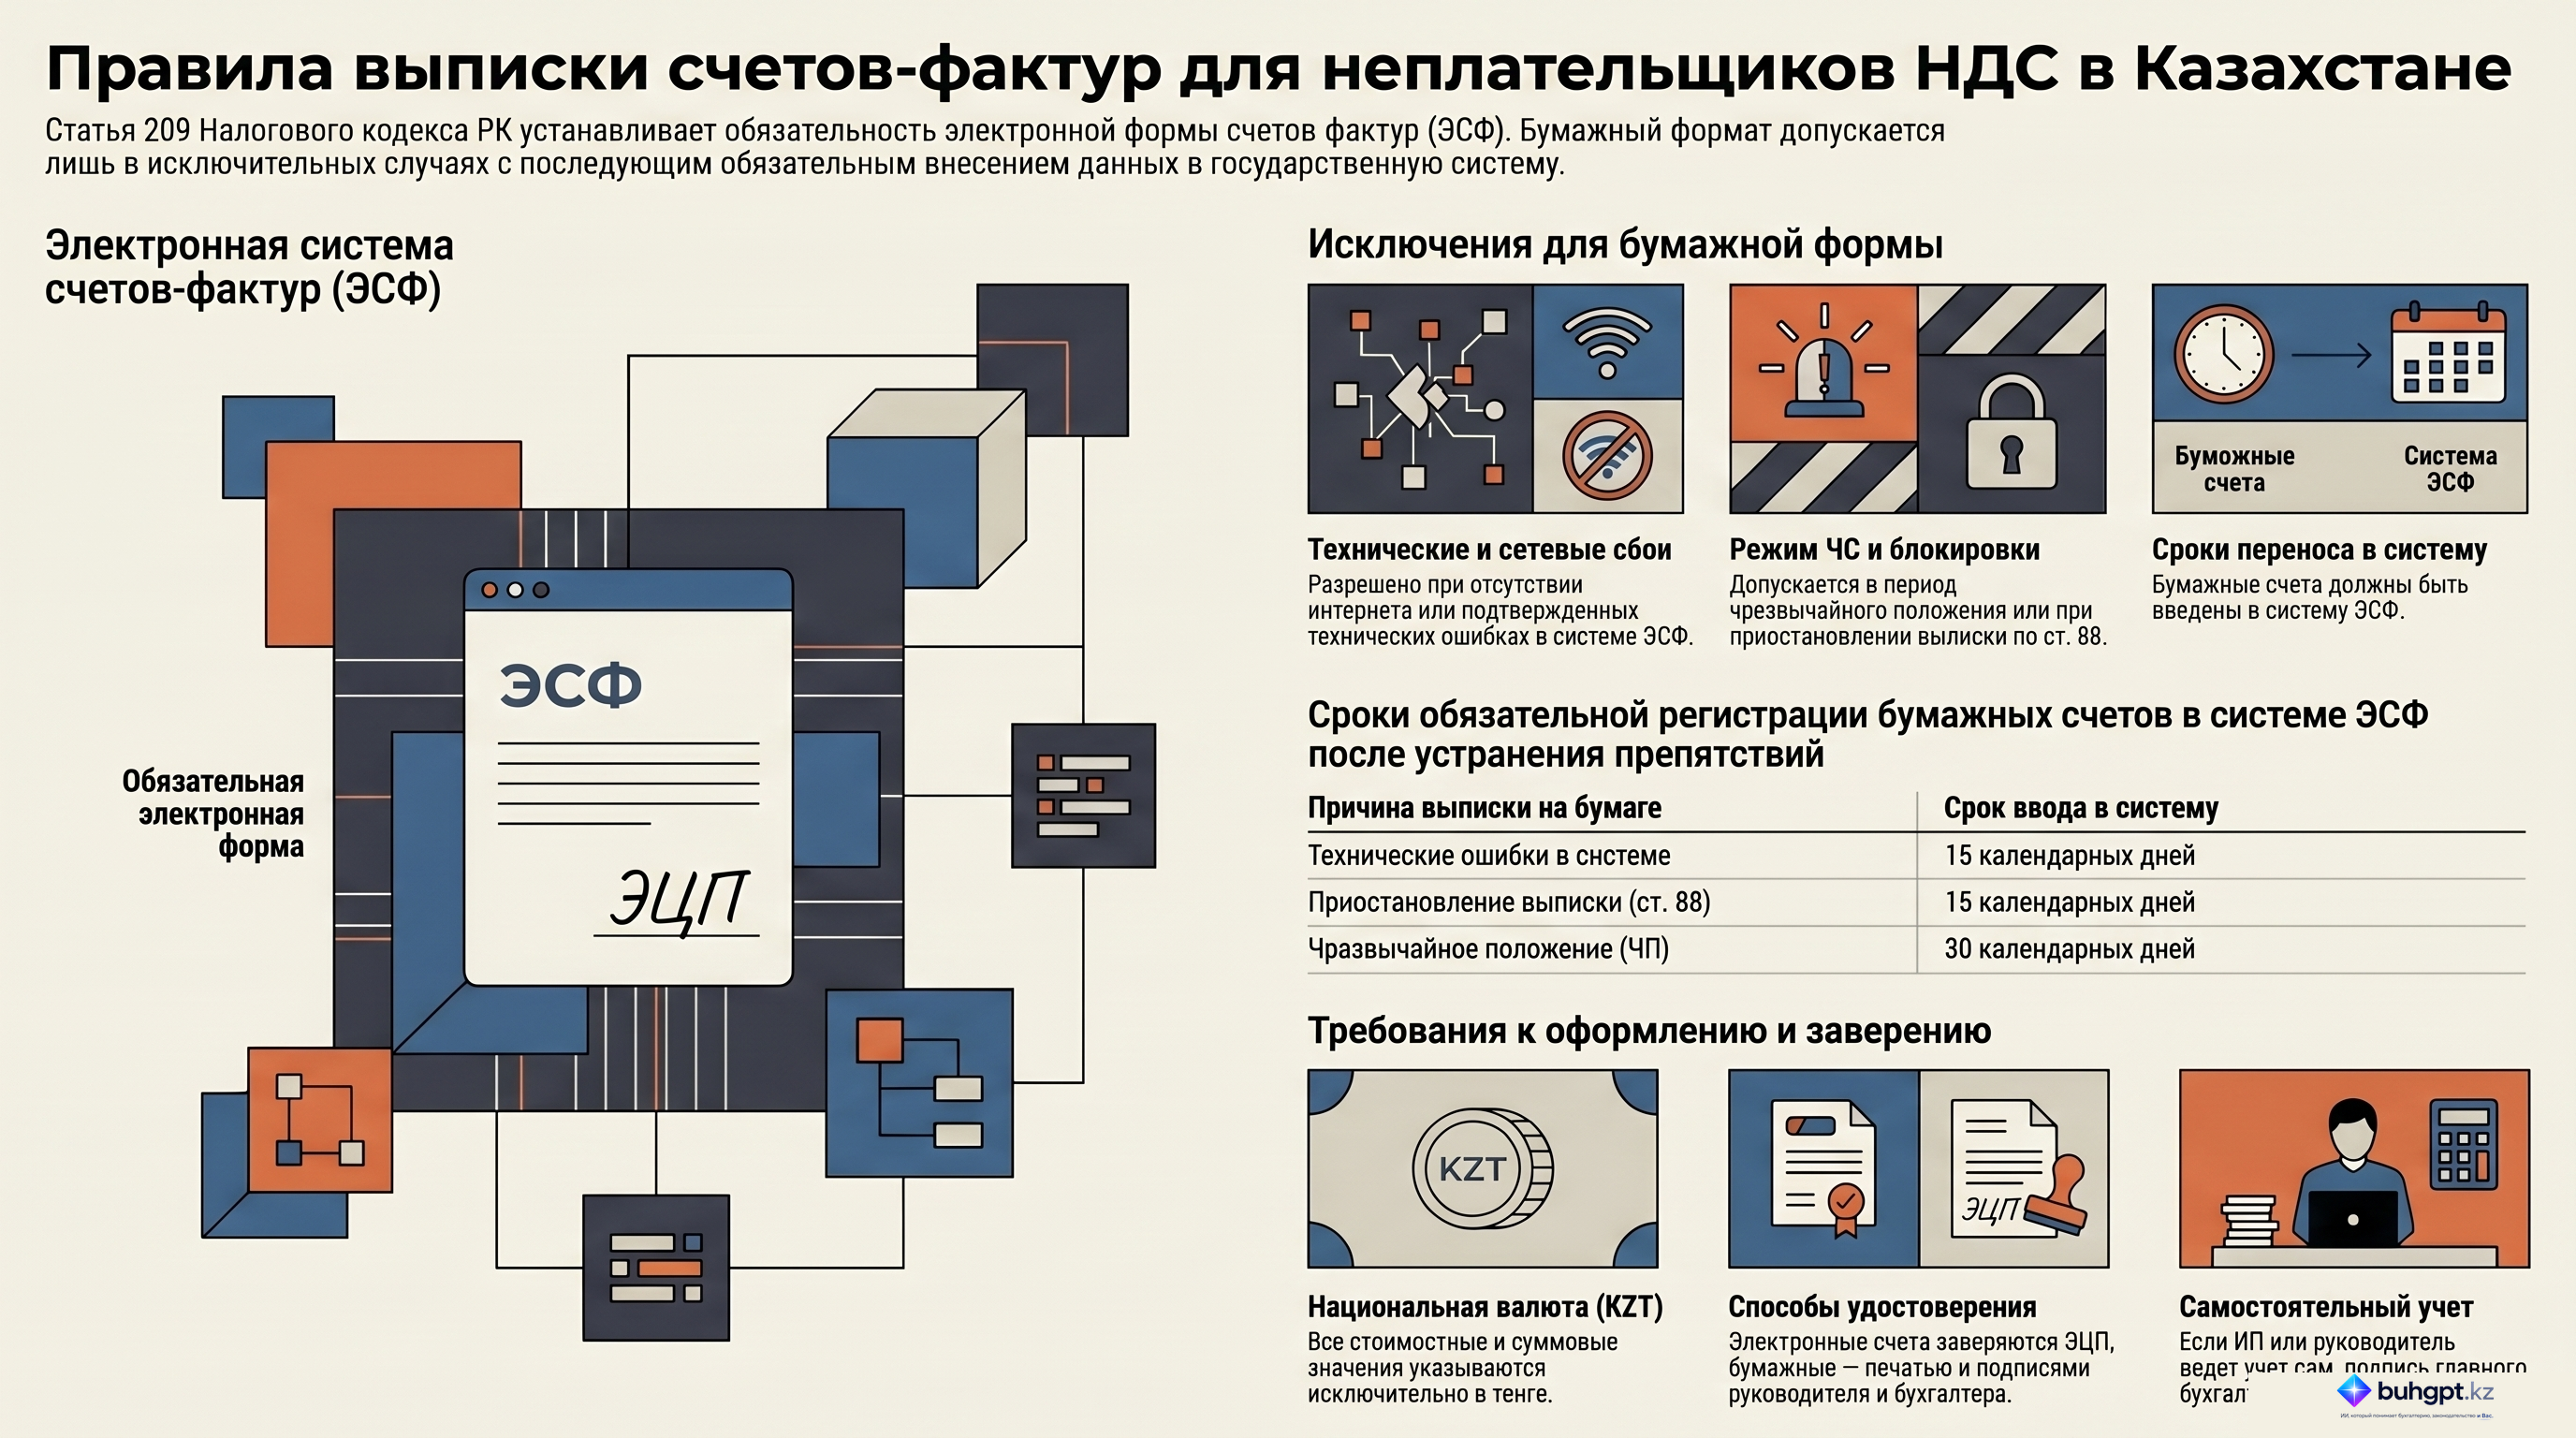
1. Счет-фактура выписывается в электронной форме в информационной системе электронных счетов-фактур, за исключением следующих случаев, когда налогоплательщик вправе выписывать счет-фактуру на бумажном носителе:
1) отсутствия по месту нахождения налогоплательщика в границах административно-территориальных единиц Республики Казахстан сети телекоммуникаций общего пользования;
2) подтверждения информации на интернет-ресурсе уполномоченного органа о невозможности выписки счетов-фактур в информационной системе электронных счетов-фактур по причине технических ошибок.
Счет-фактура, выписанный на бумажном носителе, подлежит введению в информационную систему электронных счетов-фактур в течение пятнадцати календарных дней с даты устранения технических ошибок;
3) при приостановлении выписки счетов-фактур в информационной системе электронных счетов-фактур в соответствии со статьей 88 настоящего Кодекса.
При этом счет-фактура, выписанный на бумажном носителе, подлежит введению в информационную систему электронных счетов-фактур в течение пятнадцати календарных дней с даты отмены приостановления выписки счетов-фактур в электронной форме в соответствии со статьей 88 настоящего Кодекса;
4) в период чрезвычайной ситуации или действия чрезвычайного положения.
При этом счет-фактура, выписанный на бумажном носителе, подлежит введению в информационную систему электронных счетов-фактур в течение тридцати календарных дней с даты завершения периода чрезвычайной ситуации или действия чрезвычайного положения.
2. Счет-фактура на бумажном носителе выписывается по форме электронного счета-фактуры в двух экземплярах, один из которых передается получателю товаров, работ, услуг.
Налогоплательщики вправе в счете-фактуре, выписываемом на бумажном носителе, указать дополнительные сведения, не предусмотренные в электронной форме счета-фактуры.
3. Стоимостные и суммовые значения в счете-фактуре указываются в национальной валюте Республики Казахстан.
4. В случае если от имени юридического лица в качестве поставщика товаров, работ, услуг выступает его структурное подразделение и по решению юридического лица выписка счетов-фактур производится таким структурным подразделением, а также в случае если от имени юридического лица структурное подразделение выступает получателем товаров, работ, услуг, то в счете-фактуре допускается указание реквизитов такого структурного подразделения.
5. Для целей выписки счета-фактуры:
дата совершения оборота определяется в соответствии с положениями статьи 460 настоящего Кодекса;
размер оборота определяется в соответствии с положениями статей 461 и 462 настоящего Кодекса.
6. Если иное не установлено настоящим пунктом, счет-фактура, выписанный в электронной форме, удостоверяется посредством электронной цифровой подписи.
Счет-фактура дополнительно заверяется биометрическими данными физического лица, осуществляющего выписку счета-фактуры в порядке, предусмотренном уполномоченным органом, при выявлении в отношении налогоплательщика риска на основе системы управления рисками в соответствии со статьей 93 настоящего Кодекса.
Счет-фактура, выписанный на бумажном носителе, заверяется:
для юридических лиц – подписями руководителя и главного бухгалтера, а также печатью, содержащей название и указание организационно-правовой формы, если данное лицо в соответствии с законодательством Республики Казахстан должно иметь печать;
для индивидуальных предпринимателей – печатью (при ее наличии), содержащей фамилию, имя и отчество и (или) наименование, а также подписью индивидуального предпринимателя.
Счет-фактура может заверяться подписью работника, уполномоченного на то приказом налогоплательщика. При этом копия приказа должна быть доступна для визуального ознакомления получателей товаров, работ, услуг.
Получатель товаров, работ, услуг вправе обратиться к поставщику данных товаров, работ, услуг с требованием представить заверенную уполномоченным на то лицом копию приказа о назначении лица, уполномоченного подписывать счета-фактуры, а поставщик обязан выполнить данное требование в день обращения получателя товаров, работ, услуг.
Структурное подразделение юридического лица, являющееся поставщиком товаров, работ, услуг, по решению налогоплательщика вправе заверять выписанные им счета-фактуры печатью такого структурного подразделения, содержащей название и указание организационно-правовой формы юридического лица, если данное лицо в соответствии с законодательством Республики Казахстан должно иметь печать.
Счет-фактура, выписанный уполномоченным представителем участников простого товарищества (консорциума), в случаях, предусмотренных пунктом 2 статьи 216 настоящего Кодекса, заверяется печатью уполномоченного представителя, содержащей название и указание организационно-правовой формы, а также подписями руководителя и главного бухгалтера такого уполномоченного представителя.
В случае, если в соответствии с требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности и учетной политикой руководитель или индивидуальный предприниматель ведет бухгалтерский учет лично, вместо подписи главного бухгалтера указывается "не предусмотрен".
7. Счет-фактура выписывается неплательщиками налога на добавленную стоимость в сроки, установленные статьей 493 настоящего Кодекса.
8. Особенности выписки счетов-фактур в отдельных случаях установлены статьями 494 – 498 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Требования к выписке счетов-фактур неплательщиками НДС в Республике Казахстан
Исполнительное резюме
Настоящий документ представляет собой детальный обзор положений статьи 209 Налогового кодекса Республики Казахстан, регулирующей порядок выписки счетов-фактур лицами, не являющимися плательщиками налога на добавленную стоимость (НДС). Основной акцент сделан на переходе к электронному формату взаимодействия через систему электронных счетов-фактур (ЭСФ), а также на строго регламентированных исключениях, позволяющих использовать бумажные носители. Документ структурирует требования к оформлению, заверению и срокам регистрации первичной документации, обеспечивая полное соответствие нормативной базе.
Детальный анализ ключевых тем
1. Формат и приоритетность электронной формы
Согласно статье 209, основным стандартом является формирование счета-фактуры в электронной форме в системе ЭСФ. Это подразумевает использование электронно-цифровой подписи (ЭЦП) для удостоверения документа.
В дополнение к ЭЦП может потребоваться биометрическая идентификация лица, выписывающего счет-фактуру, если система управления рисками (согласно ст. 93 Кодекса) выявит соответствующие риски.
2. Регламент использования бумажных счетов-фактур
Законодательство допускает выписку документов на бумажном носителе только в исключительных случаях. При этом установлены жесткие сроки для последующего ввода данных в электронную систему.
| Причина выписки на бумаге | Срок ввода в систему ЭСФ |
|---|---|
| Отсутствие сети телекоммуникаций общего пользования по месту нахождения | Не регламентирован для ввода, если сеть отсутствует постоянно |
| Технические ошибки на интернет-ресурсе уполномоченного органа | 15 календарных дней с момента устранения ошибок |
| Приостановление выписки в системе (ст. 88 Кодекса) | 15 календарных дней с момента отмены приостановления |
| Период чрезвычайной ситуации (ЧС) или чрезвычайного положения (ЧП) | 30 календарных дней с момента завершения периода ЧС/ЧП |
3. Требования к оформлению и валюте обязательств
Все стоимостные и суммовые показатели в счете-фактуре должны быть указаны исключительно в национальной валюте Республики Казахстан (тенге). Бумажный вариант документа должен полностью соответствовать форме электронного счета-фактуры и оформляться в двух экземплярах (один для поставщика, второй для получателя). Допускается внесение дополнительных сведений, которые не предусмотрены стандартной электронной формой.
4. Субъекты и особенности заверения документов
Порядок подписания и заверения документа зависит от организационно-правовой формы поставщика и его внутренней структуры:
- Индивидуальные предприниматели (ИП): Заверяют документ подписью и печатью (при ее наличии). Печать должна содержать ФИО или наименование ИП.
- Юридические лица и их подразделения: Структурное подразделение может выписывать счета-фактуры и использовать собственную печать, если это предусмотрено решением юридического лица и законодательством.
- Простые товарищества (консорциумы): Документ заверяется печатью уполномоченного представителя (с указанием названия и формы) и подписями руководителя и главного бухгалтера.
- Самостоятельное ведение учета: Если руководитель или ИП ведет учет самостоятельно, в графе «главный бухгалтер» указывается «не предусмотрен».
Ключевые цитаты и контекст
Об авторизации подписи: «Счет-фактура может быть подписана работником, уполномоченным приказом налогоплательщика, при этом копия приказа должна быть доступна для ознакомления получателям товаров, работ, услуг». Контекст: Эта норма защищает интересы покупателя, давая ему право запросить заверенную копию приказа непосредственно в день обращения, а поставщик обязан ее предоставить.
О методологии расчетов: «Для целей выписки счета-фактуры: дата совершения оборота определяется согласно статье 460 Кодекса; размер оборота определяется в соответствии со статьями 461 и 462 Кодекса». Контекст: Ссылка на данные статьи устанавливает четкую связь между моментом совершения сделки и ее стоимостным выражением в налоговых целях.
Практические выводы и рекомендации
На основе анализа статьи 209 можно выделить следующие необходимые действия для обеспечения комплаенса:
- Приоритет ЭЦП и биометрии: Обеспечить готовность персонала к прохождению биометрической идентификации при выписке ЭСФ, так как это требование напрямую связано с системой управления рисками.
- Контроль технических сбоев: В случае невозможности выписки счета-фактуры через портал ЭСФ из-за технических ошибок, необходимо зафиксировать факт подтверждения ошибки на ресурсе уполномоченного органа для правомерного перехода на бумажный формат.
- Соблюдение дедлайнов ретроспективного ввода: Установить внутренний контроль за соблюдением 15-дневного и 30-дневного срока переноса бумажных данных в электронную систему после восстановления доступа.
- Проверка полномочий подписантов: При делегировании права подписи сотруднику, необходимо иметь готовую заверенную копию соответствующего приказа для немедленного предоставления контрагентам по их требованию.
- Валютный контроль: Исключить использование иностранных валют в первичных счетах-фактурах, строго следуя требованию об отражении всех сумм в тенге.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В какой форме по общему правилу должен формироваться счет-фактура согласно статье 209 Налогового кодекса РК?
В электронной форме в системе электронных счетов-фактур. Законодательство устанавливает приоритет электронной системы для формирования отчетности по счетам-фактурам.
В какой срок необходимо ввести в электронную систему счет-фактуру, выписанную на бумаге из-за технических ошибок в системе?
В течение пятнадцати календарных дней. Это стандартный срок для синхронизации бумажных данных с электронной системой после устранения технических неполадок или отмены приостановления.
В какой валюте должны указываться все стоимостные значения в счете-фактуре?
В национальной валюте Республики Казахстан. Требования статьи 209 однозначно указывают на необходимость использования тенге для всех суммовых показателей.
Что может быть дополнительно использовано для заверения электронного счета-фактуры при выявлении рисков системой управления рисками?
Биометрические данные физического лица. Биометрия служит дополнительным уровнем безопасности и аутентификации при обнаружении подозрительной активности.
Как должен быть заверен бумажный счет-фактура индивидуальным предпринимателем (ИП)?
Печатью (при наличии) и подписью индивидуального предпринимателя. Для ИП подпись является обязательной, а печать используется только в случае ее официального наличия.
🃏 Карточки самопроверки
54 карточек для запоминания ключевых положений статьи 209. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 209
- ИС ЭСФ в Казахстане: как выписывают и регистрируют электронные счета-фактуры
- Счёт-фактура выданный в УТ для Казахстана 3.4.5.21: как заполнить, провести и выписать ЭСФ
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления