Статья 88 НК РК 2026 — Приостановление выписки электронных счетов-фактур
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Приостановление выписки электронных счетов-фактур производится налоговым органом в течение одного рабочего дня, следующего за днем:
1) неисполнения или вынесения решения налоговым органом о признании неисполненным уведомления о подтверждении фактического совершения оборота по реализации товаров, выполнению работ и оказанию услуг;
2) неисполнения уведомления о подтверждении места нахождения налогоплательщика (налогового агента);
3) истечения срока представления налоговой отчетности по налогу на добавленную стоимость плательщиком налога на добавленную стоимость, самостоятельно не представлявшим такую налоговую отчетность в течение шести предыдущих месяцев;
4) приостановления плательщиком налога на добавленную стоимость представления налоговой отчетности по такому налогу до даты возобновления представления такой налоговой отчетности;
5) вступления в законную силу судебного акта о признании недействительной регистрации индивидуального предпринимателя или юридического лица;
6) вступления в законную силу судебного акта о признании недействительной перерегистрации юридического лица;
7) вступления в законную силу судебного акта о признании физического лица, являющегося первым руководителем юридического лица или индивидуальным предпринимателем, недееспособным или ограниченно дееспособным;
8) вступления в законную силу судебного акта о признании физического лица, являющегося первым руководителем юридического лица или индивидуальным предпринимателем, безвестно отсутствующим;
9) поступления сведений с реестра номеров о смерти или признания физического лица, являющегося первым руководителем юридического лица или индивидуальным предпринимателем, умершим;
10) вступления в законную силу судебного акта, которым физическое лицо, являющееся первым руководителем или единственным учредителем (участником) юридического лица или индивидуальным предпринимателем, признано виновным в совершении уголовного правонарушения по деятельности данного юридического лица или индивидуального предпринимателя по статьям 216, 238 или 245 Уголовного кодекса Республики Казахстан;
11) вынесения постановления о розыске физического лица, являющегося первым руководителем юридического лица или индивидуальным предпринимателем;
12) поступления сведений о том, что цель пребывания не связана с осуществлением трудовой деятельности в Республике Казахстан либо разрешенный срок пребывания на территории Республики Казахстан физического лица – иностранного гражданина или лица без гражданства, являющегося первым руководителем или единственным учредителем (участником) юридического лица или индивидуальным предпринимателем, истек;
13) включения индивидуального предпринимателя в реестр бездействующих налогоплательщиков;
14) включения в реестр бездействующих налогоплательщиков налогоплательщика, первым руководителем или единственным учредителем (участником) которого является первый руководитель или единственный учредитель (участник) юридического лица – плательщика налога на добавленную стоимость;
15) неисполнения налогоплательщиком уведомления о предполагаемых расхождениях по результатам камерального контроля.
2. Приостановление выписки электронных счетов-фактур отменяется налоговым органом в течение одного рабочего дня, следующего за днем:
1) устранения причин такого приостановления в случаях, указанных в подпунктах 1) – 4) и 12) – 14) пункта 1 настоящей статьи;
2) прекращения соответствия условиям, предусмотренным подпунктами 7) – 12) пункта 1 настоящей статьи.
3. Решения о приостановлении и отмене приостановления выписки электронных счетов-фактур принимаются налоговым органом в информационной системе электронных счетов-фактур в течение одного рабочего дня, следующего за днем возникновения основания для принятия.
Решения о приостановлении и отмене приостановления выписки электронных счетов-фактур представляются налогоплательщику в течение одного рабочего дня, следующего за днем принятия.
4. Сведения о налогоплательщиках, которым приостановлена выписка электронных счетов-фактур, размещаются на интернет-ресурсе уполномоченного органа в течение одного рабочего дня, следующего за днем вынесения решения о приостановлении выписки электронных счетов-фактур.
Данные сведения подлежат исключению с интернет-ресурса уполномоченного органа в течение одного рабочего дня с даты отмены решения о приостановлении выписки электронных счетов-фактур.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Приостановление выписки электронных счетов-фактур (Статья 88 НК РК)
Исполнительное резюме
Данный документ представляет собой подробный обзор положений Статьи 88 Налогового кодекса Республики Казахстан, регламентирующей процедуру приостановления выписки электронных счетов-фактур (ЭСФ). Механизм приостановления является инструментом налогового администрирования, направленным на обеспечение соблюдения налогового законодательства и прозрачности бизнес-операций. Ключевой характеристикой данных норм является высокая оперативность: как приостановление, так и восстановление прав на выписку ЭСФ, а также информирование налогоплательщика и общественности происходят в течение одного рабочего дня.
Анализ ключевых тем
1. Основания для приостановления выписки ЭСФ
Статья 88 выделяет двенадцать специфических оснований, при которых налоговый орган инициирует приостановление. Их можно классифицировать по следующим категориям:
- Нарушение процедур налогового контроля: Неисполнение уведомлений о подтверждении фактического совершения оборота, подтверждении места нахождения или уведомлений по результатам камерального контроля (устранение расхождений).
- Нарушение налоговой отчетности: Непредставление отчетности по НДС в течение шести месяцев после установленного срока или официальное приостановление представления такой отчетности.
- Правовой статус субъекта и его руководства: Сюда относятся судебные акты по регистрации/перерегистрации, признание руководителя недееспособным, безвестно отсутствующим, умершим, а также наличие судимости по преступлениям, связанным с деятельностью организации.
- Миграционный и операционный контроль: Розыск руководителя, неправомерное пребывание иностранного лица в РК (цель пребывания не связана с трудовой деятельностью) и включение в реестр бездействующих налогоплательщиков.
2. Временные регламенты и процедурный порядок
Законодательство устанавливает жесткие временные рамки для всех действий налоговых органов:
| Действие | Срок исполнения |
|---|---|
| Принятие решения о приостановлении после возникновения оснований | 1 рабочий день |
| Принятие решения об отмене приостановления после устранения причин | 1 рабочий день |
| Представление решения налогоплательщику (через ИС ЭСФ) | 1 рабочий день |
| Размещение сведений о приостановлении на интернет-ресурсе | 1 рабочий день |
| Удаление сведений с интернет-ресурса после отмены решения | 1 рабочий день |
3. Информационная прозрачность
Процесс полностью автоматизирован и публичен. Решения фиксируются в информационной системе электронных счетов-фактур. Публикация данных о налогоплательщиках с ограниченными правами на выписку ЭСФ на официальном интернет-ресурсе уполномоченного органа служит механизмом оповещения контрагентов и минимизации рисков для добросовестных участников рынка.
Ключевые положения и контекст
Ниже приведены важные нормативные выжимки, определяющие правовое поле Статьи 88:
О сроках реагирования: «Приостановление выписки электронных счетов-фактур осуществляется налоговым органом в течение одного рабочего дня после возникновения определенных оснований».
Контекст: Эта норма подчеркивает критическую важность оперативного реагирования налогоплательщика на любые уведомления налоговых органов, так как блокировка деятельности может наступить практически мгновенно.
Об автоматизации процесса: «Решения о приостановлении и отмене принимаются в информационной системе электронных счетов-фактур и должны быть представлены налогоплательщику в течение одного рабочего дня».
Контекст: Основным каналом коммуникации и фактическим местом реализации ограничений является ИС ЭСФ, что исключает необходимость длительных бумажных переписок для активации санкций.
Об устранении причин: «Отмена приостановления выписки электронных счетов-фактур также осуществляется налоговым органом в течение одного рабочего дня после устранения причин приостановления...»
Контекст: Законодательство гарантирует быстрое восстановление прав налогоплательщика, если основания (особенно связанные с персональными данными руководителя или техническими уведомлениями) были исчерпаны или исправлены.
Практические выводы и рекомендации
На основе анализа Статьи 88 можно выделить следующие значимые аспекты для обеспечения бесперебойной деятельности:
- Строгий контроль уведомлений: Особое внимание следует уделять уведомлениям о камеральном контроле, подтверждении местонахождения и совершения оборотов. Неисполнение любого из них ведет к немедленной блокировке ЭСФ.
- Мониторинг статуса руководителя: Необходимо отслеживать легитимность статуса руководителя, включая сроки действия разрешений на пребывание для иностранных граждан и отсутствие их в списках розыска или реестрах недееспособных лиц.
- Дисциплина налоговой отчетности по НДС: Шестимесячный период непредставления отчетности является критическим порогом, приводящим к автоматическому приостановлению операций по ЭСФ.
- Проверка контрагентов: Рекомендуется регулярно сверяться с официальным интернет-ресурсом уполномоченного органа для выявления партнеров, у которых приостановлена выписка ЭСФ, чтобы избежать проблем с зачетом НДС и подтверждением расходов.
- Оперативное устранение нарушений: Учитывая норму об отмене приостановления в течение одного рабочего дня, при возникновении блокировки первоочередной задачей должно быть устранение конкретной причины (например, подача формы отчетности или ответ на уведомление), что позволяет максимально быстро возобновить работу.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой срок после возникновения оснований налоговый орган обязан приостановить выписку электронных счетов-фактур?
В течение $1$ рабочего дня.. Статья $88$ устанавливает жесткий срок в один рабочий день для оперативного реагирования налогового органа на нарушения.
Какое условие относительно налоговой отчетности по НДС является основанием для приостановления выписки ЭСФ?
Непредставление отчетности в течение $6$ месяцев после истечения срока.. Закон предусматривает полугодовой период отсутствия отчетности как критический признак для ограничения выписки счетов.
Неисполнение какого уведомления, согласно статье $88$, влечет приостановление выписки ЭСФ?
О подтверждении фактического места нахождения налогоплательщика.. Подтверждение физического присутствия по юридическому адресу является критически важным для налогового контроля.
В какой срок налоговый орган обязан отменить решение о приостановлении выписки ЭСФ после устранения причин?
В течение $1$ рабочего дня.. Процедура восстановления прав налогоплательщика симметрична процедуре приостановления и занимает один рабочий день.
Где в обязательном порядке размещаются сведения о налогоплательщиках, у которых приостановлена выписка ЭСФ?
На интернет-ресурсе уполномоченного органа.. Публичность данных позволяет контрагентам проявлять должную осмотрительность при выборе партнеров.
🃏 Карточки самопроверки
54 карточек для запоминания ключевых положений статьи 88. Бесплатно.
📊 Инфографика
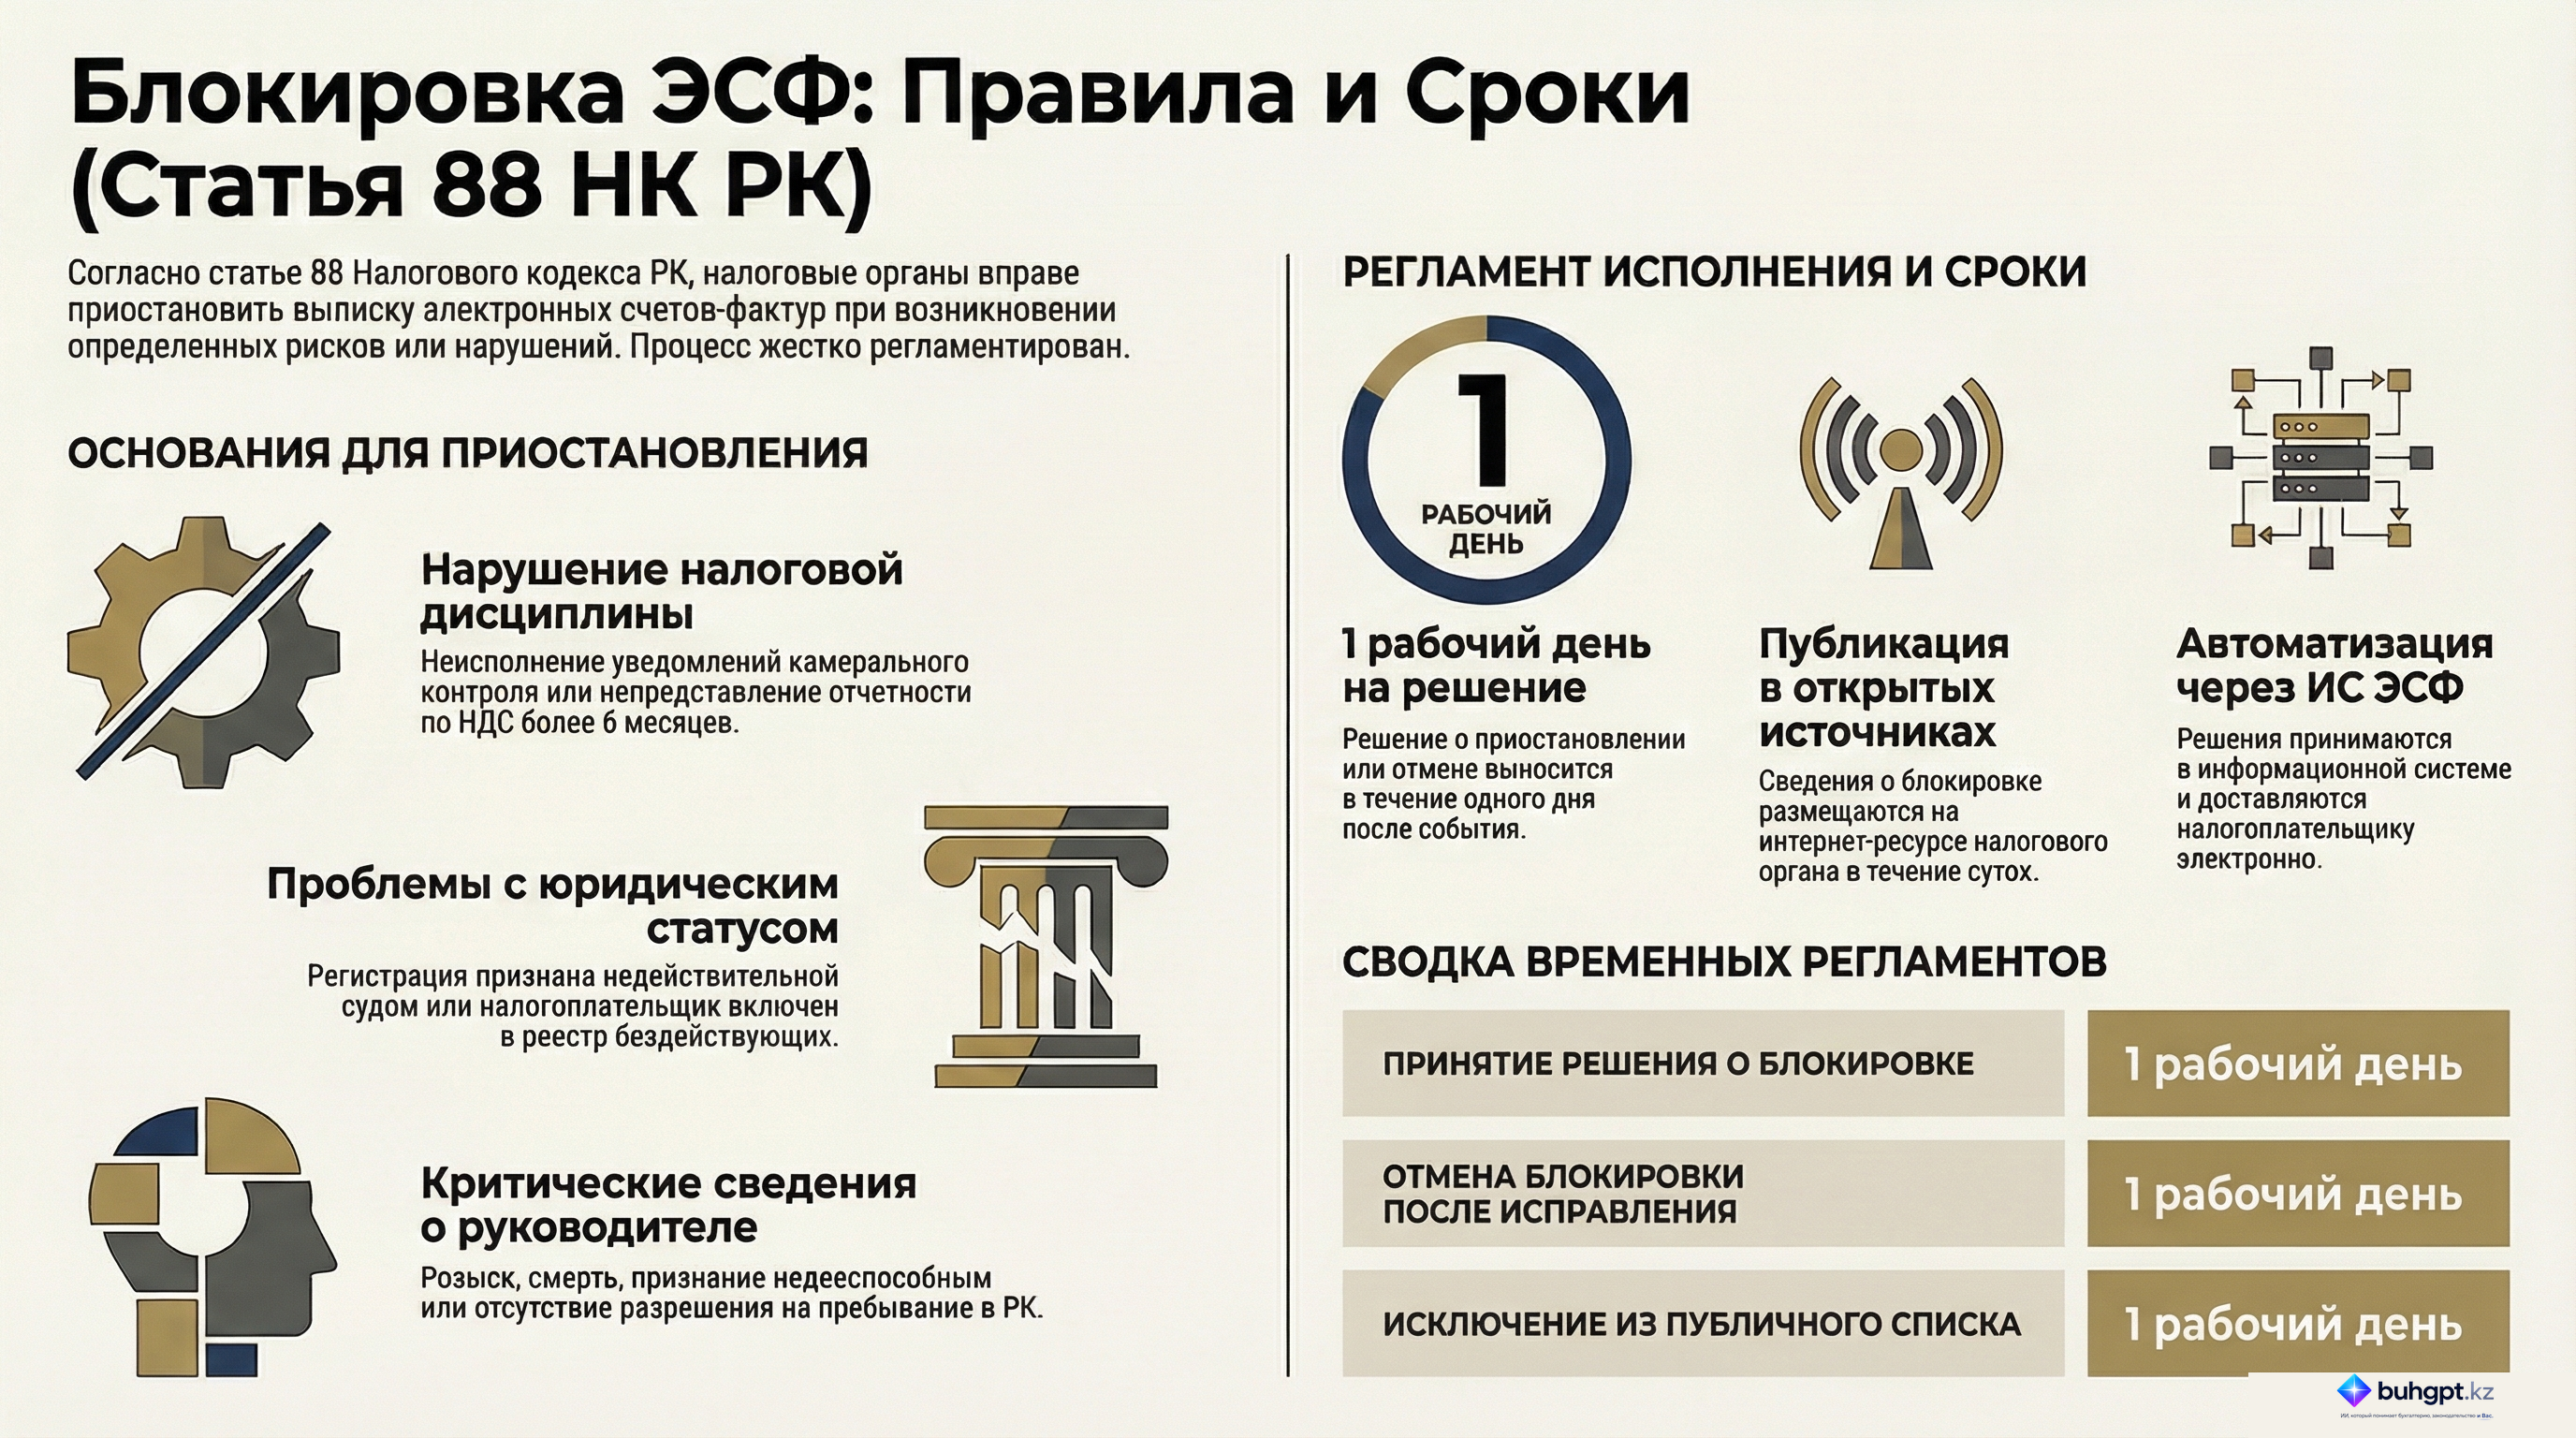
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления