Статья 462 НК РК 2026 — Особенности определения размера оборота по реализации в отдельных случаях
Глава 46. ОПРЕДЕЛЕНИЕ РАЗМЕРА ОБОРОТА И ИМПОРТА · все статьи главы
Официальный текст статьи
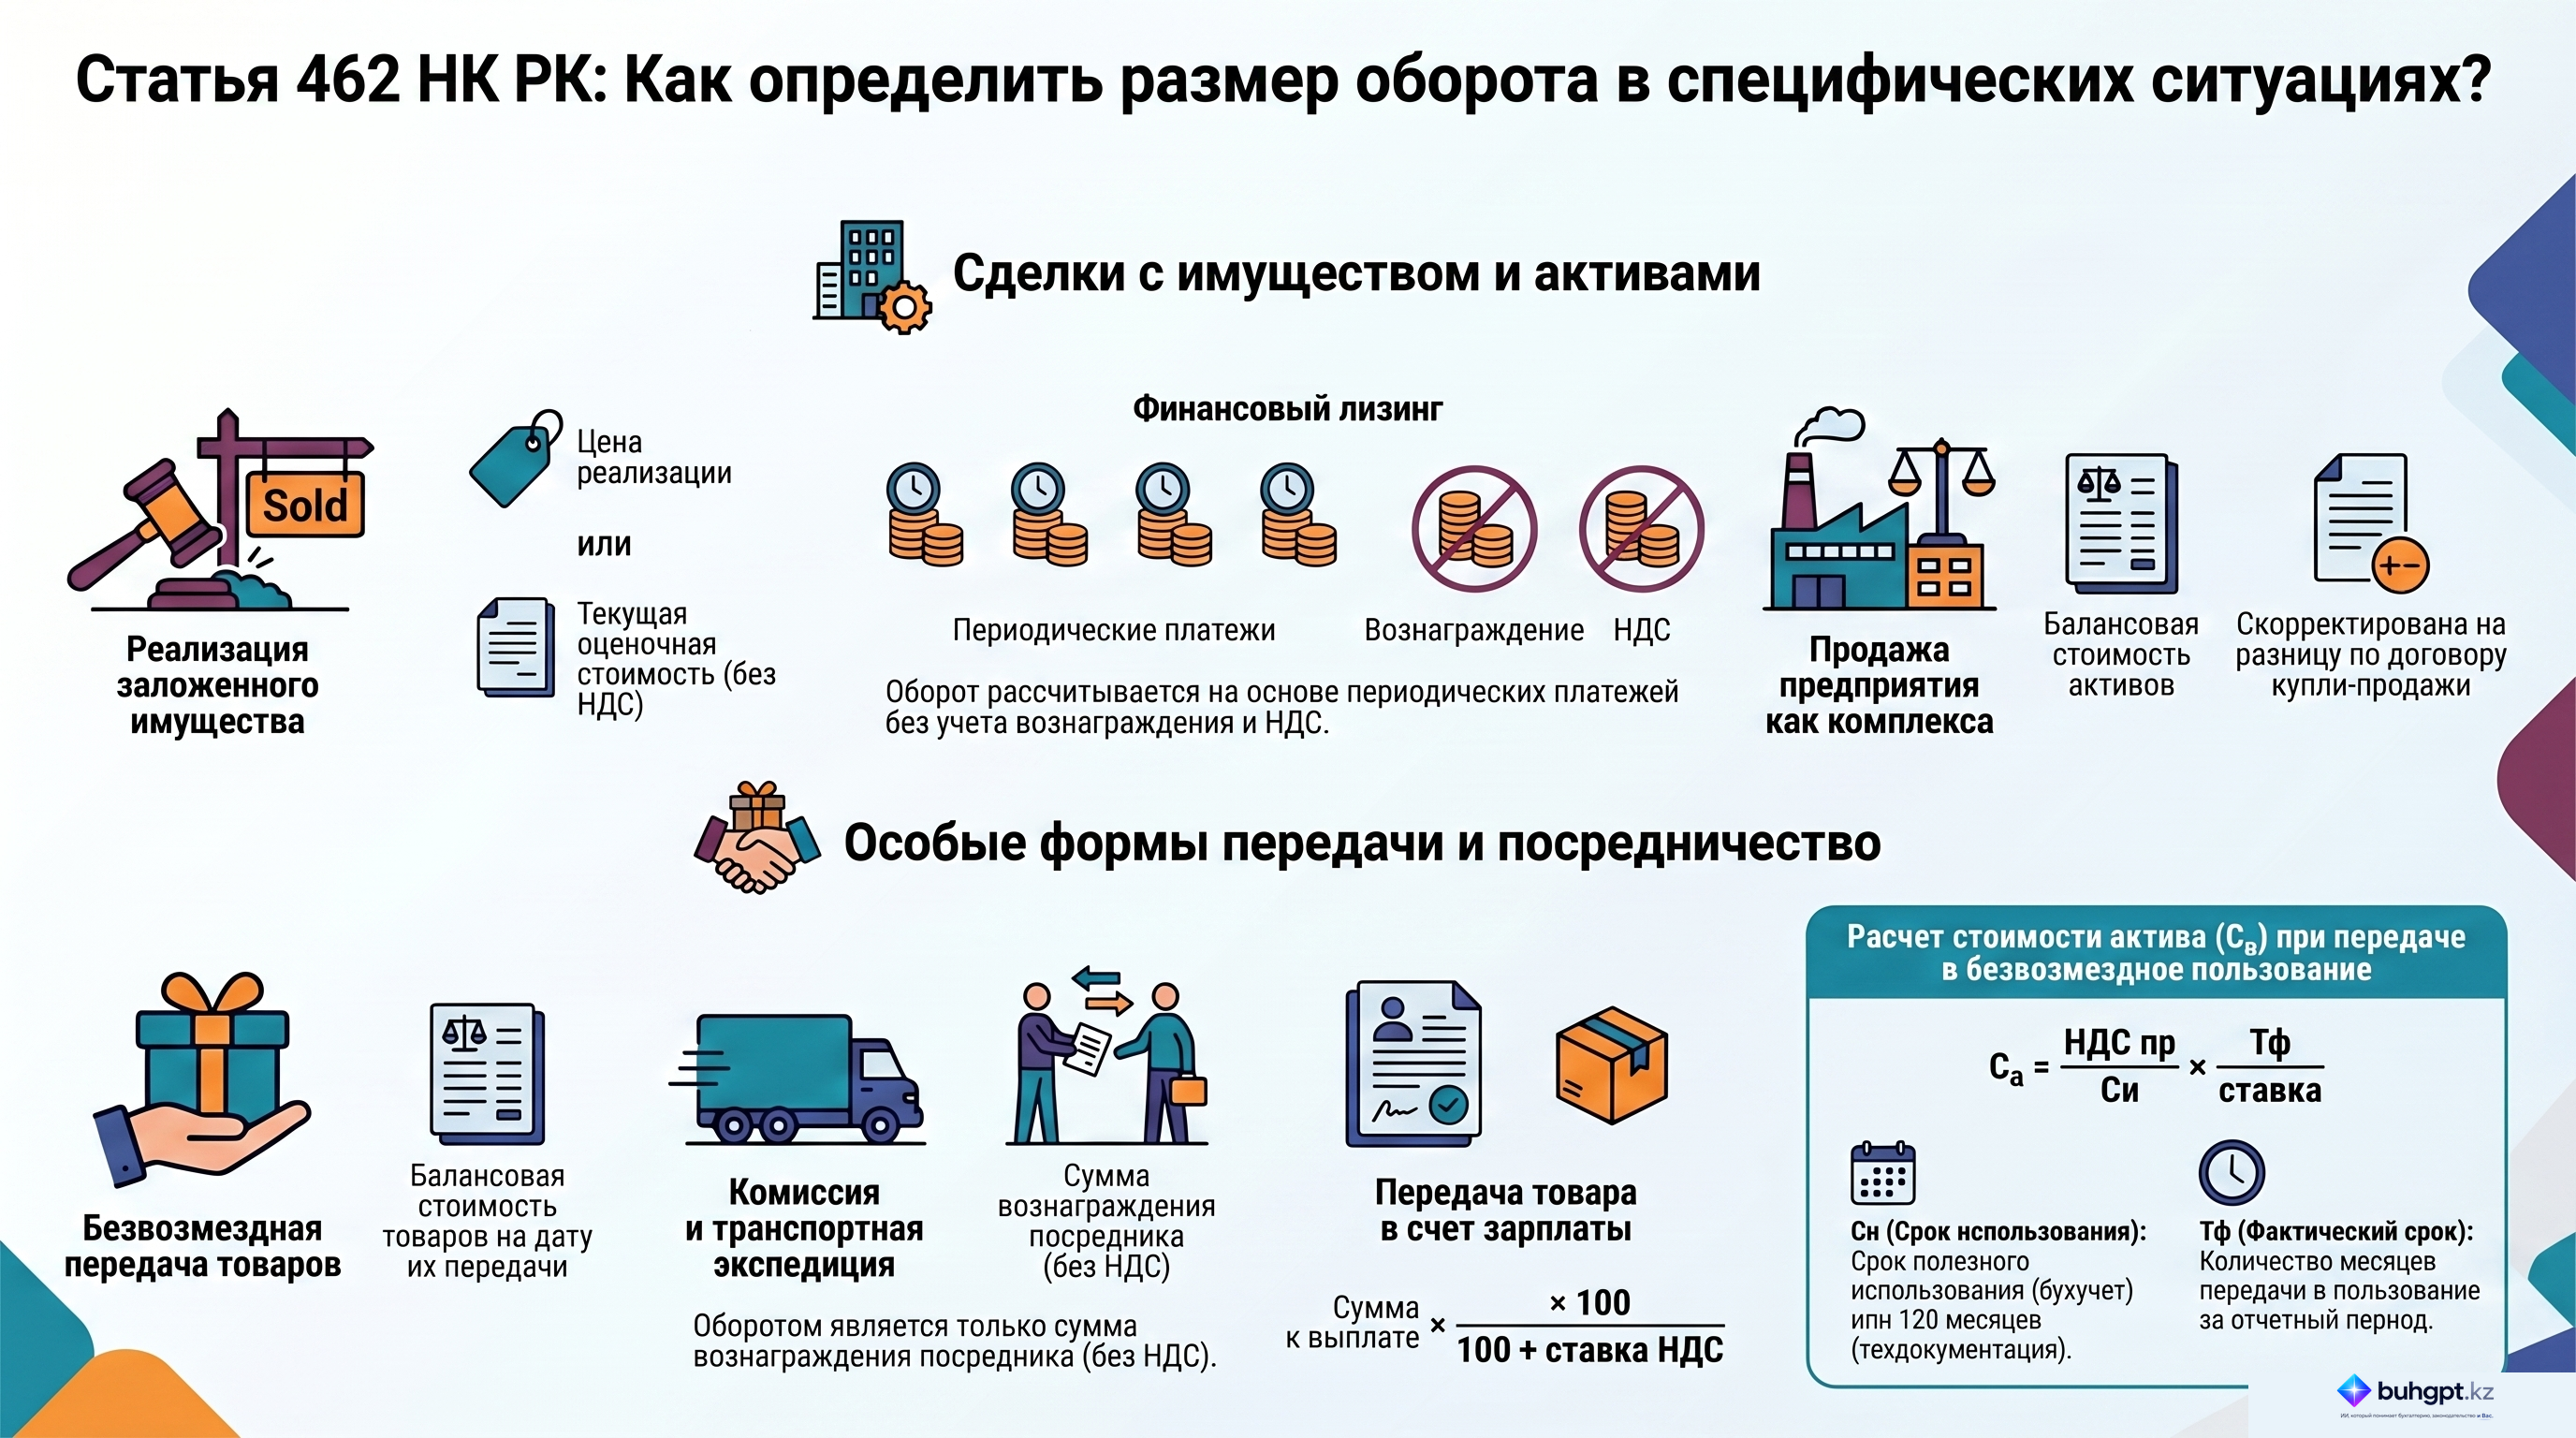
1. При передаче заложенного имущества залогодателем в собственность покупателю или залогодержателю размер оборота по реализации у залогодателя определяется при:
1) реализации залогового имущества – в размере стоимости реализуемого заложенного имущества исходя из примененной цены реализации без включения в нее налога на добавленную стоимость;
2) обращении заложенного имущества в собственность залогодержателя – в размере текущей оценочной стоимости, устанавливаемой решением суда или доверенным лицом на основании заключения физического или юридического лица, имеющего лицензию на осуществление деятельности по оценке имущества (за исключением объектов интеллектуальной собственности, стоимости нематериальных активов), без включения в нее налога на добавленную стоимость. При этом доверенное лицо определяется в соответствии с гражданским законодательством Республики Казахстан при реализации заложенного имущества в принудительном внесудебном порядке посредством торгов.
2. Размер оборота по реализации у налогоплательщика при помещении под таможенную процедуру реимпорта товара, ранее вывезенного с помещением под таможенную процедуру экспорта, определяется пропорционально объему товара, помещаемого под таможенную процедуру реимпорта, в единицах измерения, примененных при помещении товара под таможенную процедуру экспорта, на основе стоимости данного товара, по которой в декларации по налогу на добавленную стоимость был отражен оборот по реализации товара на экспорт.
3. При продаже предприятия в целом как имущественного комплекса размер оборота по реализации определяется в размере балансовой стоимости передаваемого при продаже имущества, по которому налог на добавленную стоимость ранее был отнесен в зачет:
1) увеличенной на положительную разницу между стоимостью реализации по договору купли-продажи предприятия и балансовой стоимостью передаваемых активов, уменьшенной на балансовую стоимость передаваемых обязательств, по данным бухгалтерского учета на дату реализации;
2) уменьшенной на отрицательную разницу между стоимостью реализации по договору купли-продажи предприятия и балансовой стоимостью передаваемых активов, уменьшенной на балансовую стоимость передаваемых обязательств, по данным бухгалтерского учета на дату реализации.
4. При передаче имущества в финансовый лизинг размер оборота по реализации определяется в размере:
1) на дату совершения оборота, указанную в подпункте 1) пункта 11 статьи 460 настоящего Кодекса, – на основе размера лизингового платежа, установленного в соответствии с договором финансового лизинга без включения в него суммы вознаграждения по финансовому лизингу и налога на добавленную стоимость;
2) на дату совершения оборота, указанную в подпункте 2) пункта 11 статьи 460 настоящего Кодекса, – на основе суммы всех периодических лизинговых платежей без включения в них суммы вознаграждения по финансовому лизингу и налога на добавленную стоимость, дата наступления срока получения которых в соответствии с договором финансового лизинга установлена до даты передачи имущества лизингополучателю;
3) на дату совершения оборота, указанную в подпункте 3) пункта 11 статьи 460 настоящего Кодекса, – как разница между общей суммой всех лизинговых платежей, полученных (подлежащих получению) по договору финансового лизинга без включения в них суммы вознаграждения по финансовому лизингу и налога на добавленную стоимость, и размером облагаемого оборота, определяемым как сумма размеров облагаемых оборотов, приходящихся на предыдущие даты совершения оборота по реализации согласно данному договору;
4) на дату совершения оборота, указанную в подпункте 4) пункта 11 статьи 460 настоящего Кодекса, – в размере начисленной суммы вознаграждения.
5. Размер оборота по реализации при безвозмездной передаче товаров определяется в размере балансовой стоимости передаваемых товаров, подлежащей отражению (отраженной) в бухгалтерском учете налогоплательщика на дату их передачи без учета переоценки и обесценения, если иное не предусмотрено законодательством Республики Казахстан о трансфертном ценообразовании.
Размер оборота по реализации по безвозмездно выполненным работам, оказанным услугам определяется исходя из балансовой стоимости товаров, подлежащей отражению (отраженная) в бухгалтерском учете такого плательщика налога на добавленную стоимость без учета переоценки и обесценения, стоимости работ, услуг в случае одновременного соответствия следующим условиям:
использованы на безвозмездное выполнение работ, оказание услуг;
налог на добавленную стоимость при приобретении таких товаров, работ, услуг был учтен как налог на добавленную стоимость, разрешенный к отнесению в зачет, включая определенный пропорциональным методом;
подлежат отнесению (отнесены) в бухгалтерском учете налогоплательщика к расходам в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
Стоимость фиксированных активов, а также активов, предусмотренных подпунктами 2), 3), 4) и 8) пункта 2 статьи 250 настоящего Кодекса, в случае передачи их в безвозмездное пользование для включения в облагаемый оборот определяется в следующем порядке:
Са = (НДС пр/Си) х Тф/ставка,
где:
Са – стоимость актива, включаемая в облагаемый оборот при передаче в безвозмездное пользование;
НДС пр – сумма налога на добавленную стоимость, отнесенного в зачет при приобретении актива, передаваемого в безвозмездное пользование;
Си – срок использования актива, исчисленный в календарных месяцах, определяется:
по активам, подлежащим амортизации в бухгалтерском учете, как срок полезного использования актива, определенный в бухгалтерском учете для амортизации в соответствии с международными стандартами финансовой отчетности и (или) законодательством Республики Казахстан о бухгалтерском учете и финансовой отчетности;
по прочим активам – как срок службы актива, определенный на основании технической документации на актив, а при отсутствии такой документации – 120 месяцев;
Тф – фактическое количество месяцев передачи в пользование, приходящихся на отчетный налоговый период;
ставка – ставка налога на добавленную стоимость в процентах, действующая на дату предоставления в пользование.
6. При уступке прав требования по реализованным товарам, работам, услугам, кроме авансов и штрафных санкций, размер оборота по реализации определяется как положительная разница между стоимостью права требования, по которой произведена уступка, и стоимостью требования, подлежащей получению от должника на дату уступки права требования, согласно первичным документам налогоплательщика.
При уступке права требования по кредитам (займам, микрокредитам) размер оборота по реализации определяется как положительная разница между суммой вознаграждения, включенной в стоимость права требования, по которой произведена уступка, и суммой вознаграждения, подлежащей получению от должника на дату уступки права требования, согласно первичным документам налогоплательщика.
7. Размер оборота по реализации определяется в размере вознаграждения без включения в него налога на добавленную стоимость, предусмотренного:
1) договором об ограничении или прекращении предпринимательской деятельности, – при согласии ограничить или прекратить предпринимательскую деятельность;
2) договором о предоставлении кредита (займа, микрокредита), – при предоставлении кредита (займа, микрокредита);
3) договором поручения, – при реализации товаров, выполнении работ, оказании услуг поверенным от имени и за счет доверителя, передаче поверенным доверителю товаров, приобретенных для доверителя, а также выполнении работ, оказании услуг третьим лицом для доверителя по сделке, заключенной поверенным с таким третьим лицом от имени и за счет доверителя.
8. Размер оборота по реализации при финансировании исламским банком в соответствии с банковским законодательством Республики Казахстан физических и юридических лиц в качестве торгового посредника путем предоставления коммерческого кредита в соответствии с подпунктами 7) и 8) пункта 2 статьи 452 настоящего Кодекса определяется в размере дохода, подлежащего получению исламским банком.
В целях настоящего пункта к доходу, подлежащему получению исламским банком, относится сумма наценки на товар, реализуемый покупателю, которая определяется условиями договора исламского банка о коммерческом кредите, заключенного в соответствии с банковским законодательством Республики Казахстан.
Положения настоящего пункта не распространяются на случаи реализации исламским банком товара третьему лицу при отказе покупателя от исполнения договора о коммерческом кредите.
9. При реализации товаров, выполнении работ, оказании услуг на условиях, соответствующих условиям договора комиссии, передаче комиссионером комитенту товаров, приобретенных для комитента на условиях, соответствующих условиям договора комиссии, а также при выполнении работ, оказании услуг третьим лицом для комитента по сделке, заключенной таким третьим лицом с комиссионером, размер оборота по реализации комиссионера определяется в размере одной из следующих сумм:
его комиссионного вознаграждения без включения в него налога на добавленную стоимость;
стоимости работ, услуг, являющихся оборотом комиссионера по приобретению работ, услуг от нерезидента.
10. При выполнении работ, оказании услуг, определенных договором транспортной экспедиции, перевозчиком и (или) другими поставщиками для стороны, являющейся клиентом по договору транспортной экспедиции, размер оборота по реализации экспедитора определяется в размере следующих сумм:
его вознаграждения без включения в него налога на добавленную стоимость, предусмотренного договором транспортной экспедиции;
стоимости работ, услуг, являющихся оборотом экспедитора по приобретению работ, услуг от нерезидента.
11. Размер оборота по реализации периодических печатных изданий и иной продукции средств массовой информации, включая размещенные на интернет-ресурсе в общедоступных телекоммуникационных сетях, определяется как стоимость реализации исходя из применяемых сторонами сделки цен и тарифов без включения в них налога на добавленную стоимость, переданных (отгруженных, размещенных) периодических печатных изданий и иной продукции средств массовой информации в отчетном налоговом периоде.
12. Размер оборота по реализации при передаче товара, выполнении работ, оказании услуг работодателем работнику в счет погашения задолженности перед работником определяется по следующей формуле:
Ор = Зр х 100/(100+ставка), где:
Ор – оборот по реализации при передаче товара, выполнении работ, оказании услуг работодателем работнику в счет погашения задолженности перед работником;
ставка – ставка налога на добавленную стоимость, действующая на дату передачи товара, в процентах;
Зр – сумма, подлежащая выплате работнику, в счет погашения которой осуществляется передача товара, выполнение работ, оказание услуг.
13. Размер оборота по реализации при утрате товара, приобретенного без налога на добавленную стоимость с помещением под таможенную процедуру свободной таможенной зоны, кроме товаров, которые являются товарами, перечисленными в статье 474 настоящего Кодекса, определяется в размере балансовой стоимости товаров, подлежащей отражению (отраженной) в бухгалтерском учете налогоплательщика, на дату их утраты без учета переоценки и обесценения.
14. Размер оборота по реализации тары, которая признана возвратной тарой в соответствии с подпунктом 5) статьи 453 настоящего Кодекса и не возвращена в установленный срок, определяется как балансовая стоимость такой тары, подлежащая отражению (отраженная) в бухгалтерском учете, на дату ее возврата без учета переоценки и обесценения.
15. Несмотря на положения пунктов 1 – 14 настоящей статьи, размер оборота по реализации определяется:
1) при реализации физическому лицу автомобилей, приобретенных юридическим лицом у физических лиц, – как положительная разница между стоимостью реализации и стоимостью приобретения автомобилей;
2) при оказании услуг туроператора по выездному туризму – как положительная разница между стоимостью реализации туристского продукта и стоимостью услуг по страхованию, перевозке пассажиров и проживанию, в том числе питанию, если стоимость такого питания включена в стоимость проживания, вознаграждения туристского агента;
3) при осуществлении операций с ценными бумагами, долей участия – как прирост стоимости при реализации ценных бумаг, доли участия, определяемый в соответствии со статьей 250 настоящего Кодекса;
4) при реализации товаров, по которым налог на добавленную стоимость, указанный в счетах-фактурах, выписанных при приобретении этих товаров в соответствии с налоговым законодательством Республики Казахстан, действовавшим на дату их приобретения, не признается налогом на добавленную стоимость, относимым в зачет, – как положительная разница между стоимостью реализации и балансовой стоимостью товара, отраженной в бухгалтерском учете, на дату его передачи без учета переоценки и обесценения;
5) при передаче товара:
акционеру, участнику, учредителю при ликвидации юридического лица или распределении имущества при уменьшении уставного капитала – как положительная разница между балансовой стоимостью передаваемого товара, подлежащей отражению (отраженной) в бухгалтерском учете юридического лица, передающего такой товар, на дату его передачи без учета переоценки и обесценения, и размером оплаченного уставного капитала, приходящимся на долю участия, количество акций, пропорционально которым осуществляется распределение имущества;
участнику, учредителю при выкупе юридическим лицом у такого учредителя, участника доли участия или ее части в этом юридическом лице –как положительная разница между балансовой стоимостью передаваемого товара, подлежащей отражению (отраженной) в бухгалтерском учете юридического лица, передающего такой товар, на дату его передачи без учета переоценки и обесценения, и размером оплаченного уставного капитала, приходящимся на выкупаемую долю участия;
акционеру при выкупе юридическим лицом – эмитентом у акционера акций, выпущенных этим эмитентом, – как положительная разница между балансовой стоимостью передаваемого товара, подлежащей отражению (отраженной) в бухгалтерском учете юридического лица, передающего такой товар, на дату его передачи без учета переоценки и обесценения, и размером оплаченного уставного капитала, приходящимся на выкупаемое количество акций;
6) при реализации жилого здания (части жилого здания), приобретенного без налога на добавленную стоимость, – как положительная разница между стоимостью реализации и балансовой стоимостью жилого здания (части жилого здания), отраженной в бухгалтерском учете на дату реализации без учета переоценки и обесценения.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Особенности определения размера оборота по реализации в специфических ситуациях
Настоящий документ представляет собой подробный анализ положений Статьи 462 Налогового кодекса Республики Казахстан. В нем рассматриваются правовые механизмы определения размера оборота по реализации товаров, работ и услуг в ситуациях, выходящих за рамки стандартных коммерческих сделок купли-продажи.
Исполнительное резюме
Статья 462 Налогового кодекса РК устанавливает четкие алгоритмы расчета налоговой базы по НДС для специфических условий реализации. Основная цель данных норм — обеспечить корректное налогообложение в случаях, когда цена сделки не является очевидной или когда происходит передача имущества в рамках исполнения обязательств (залог, лизинг, ликвидация).
Ключевые принципы определения оборота включают использование рыночной (оценочной) стоимости, балансовой стоимости, а также расчет положительной разницы между ценой реализации и стоимостью приобретения. Особое внимание уделяется безвозмездной передаче активов, финансовому лизингу и операциям в рамках договоров комиссии и транспортной экспедиции.
Детальный анализ ключевых тем
1. Реализация и передача заложенного имущества
Кодекс разделяет два сценария работы с залогом:
- Прямая реализация: Оборот определяется исходя из фактической цены реализации без НДС.
- Переход в собственность залогодержателя: Оборот рассчитывается на основе текущей оценочной стоимости, установленной судом или лицензированным оценщиком (за исключением нематериальных активов и интеллектуальной собственности).
2. Финансовый лизинг
Расчет оборота при лизинге привязан к датам совершения оборота и структуре платежей:
- Оборот может определяться на основе конкретного лизингового платежа без учета вознаграждения.
- Может рассчитываться как сумма всех периодических платежей до передачи имущества.
- В определенных случаях оборот представляет собой разницу между общей суммой платежей по договору и уже начисленными ранее оборотами.
- Отдельно выделяется оборот в размере начисленного вознаграждения.
3. Безвозмездная передача и социальные выплаты
При безвозмездной передаче товаров основой является их балансовая стоимость на дату передачи (без учета переоценки). Для фиксированных активов, передаваемых в безвозмездное пользование, применяется специальная формула для расчета стоимости ($Ca$), включаемой в оборот: $$Ca = (НДС_{пр} / Си) \times Тф / ставка$$ Где $НДС_{пр}$ — зачтенный НДС при приобретении, $Си$ — срок использования, $Тф$ — фактические месяцы передачи, $ставка$ — действующая ставка НДС.
При расчетах с работниками (погашение задолженности товаром/услугой) оборот ($Ор$) выделяется из суммы выплаты ($Зр$): $$Ор = Зр \times 100 / (100 + ставка)$$
4. Определение оборота как «положительной разницы»
Для ряда категорий товаров и услуг оборот признается не по полной стоимости, а только в части прироста стоимости или разницы:
- Автомобили: При перепродаже юридическим лицом авто, купленных у физических лиц.
- Выездной туризм: Разница между ценой турпродукта и расходами на страхование, перевозку, проживание и агентское вознаграждение.
- Жилье: При реализации зданий, приобретенных без НДС (разница между ценой продажи и балансовой стоимостью).
- Активы без зачета НДС: Разница между стоимостью реализации и балансовой стоимостью.
Важные цитаты и определения
| Ситуация | Цитата из Статьи 462 | Контекст и значение |
|---|---|---|
| Продажа предприятия | «...размер оборота по реализации определяется по балансовой стоимости передаваемого имущества... увеличенной (уменьшенной) на положительную (отрицательную) разницу между стоимостью реализации... и балансовой стоимостью...» | Устанавливает сложный порядок оценки предприятия как единого имущественного комплекса с учетом обязательств. |
| Исламское финансирование | «...размер оборота определяется как доход, подлежащий получению исламским банком. Этот доход включает наценку на товар...» | Приравнивает наценку исламского банка при торговом посредничестве к налогооблагаемому доходу. |
| Экспедирование и комиссия | «...размер оборота экспедитора (комиссионера) определяется как: его вознаграждение без учета налога на добавленную стоимость...» | Разграничивает транзитные платежи и собственное вознаграждение посредника для целей НДС. |
| Уступка требования | «...размер оборота определяется как разница между стоимостью уступленного права требования и суммой, подлежащей получению от должника...» | Определяет налоговую базу при переуступке долга по реализованным товарам/услугам. |
Сводная таблица специфических методов расчета
| Категория операции | База для определения оборота |
|---|---|
| Реимпорт товара | Пропорционально объему товара на основе стоимости в экспортной декларации по НДС. |
| СМИ и печать | Стоимость реализации по согласованным сторонами ценам и тарифам. |
| Утеря товара в СЭЗ | Балансовая стоимость на дату утраты (без переоценки). |
| Возвратная тара | Балансовая стоимость на дату, когда истек срок возврата. |
| Ценные бумаги и доли | Прирост стоимости в соответствии со статьей 250 Кодекса. |
| Ликвидация ЮЛ | Разница между балансовой стоимостью передаваемого товара и оплаченным уставным капиталом. |
Ключевые выводы и рекомендации
- Приоритет балансовой стоимости: В большинстве случаев безвозмездной передачи или вынужденной реализации (утеря, невозврат тары) за основу принимается балансовая стоимость из бухгалтерского учета без учета субъективных факторов (переоценка, обесценение).
- Исключение вознаграждения: В договорах кредита, займа и финансового лизинга сумма вознаграждения зачастую выделяется или исключается из основного оборота по реализации товара, формируя отдельный объект налогообложения.
- Учет НДС «внутри» суммы: При расчетах с персоналом и в некоторых посреднических сделках необходимо использовать математическое выделение НДС из общей суммы (метод обратного счета).
- Специфика активов без зачета: Если при приобретении товара НДС не был принят к зачету, при его последующей реализации налогом облагается только маржинальная прибыль (разница между ценой продажи и балансовой стоимостью).
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как определяется размер оборота при реализации заложенного имущества залогодателем покупателю?
По стоимости реализуемого имущества, исходя из применённой цены реализации без учёта НДС.. Согласно пункту 1 статьи 462, при продаже заложенного имущества оборот определяется по фактической цене сделки без включения налога.
Каким образом устанавливается оборот при помещении товара под таможенную процедуру реимпорта, если он ранее был экспортирован?
Пропорционально объёму товара на основе стоимости, отражённой в декларации по НДС при экспорте.. Это обеспечивает соответствие налогооблагаемой базы объёму возвращаемого товара относительно ранее заявленного экспорта.
При продаже предприятия как имущественного комплекса, как рассчитывается база, если стоимость реализации по договору превышает балансовую стоимость передаваемых активов (за вычетом обязательств)?
Балансовая стоимость активов с зачётным НДС увеличивается на положительную разницу между ценой сделки и чистыми активами.. Это позволяет учесть в обороте по НДС ту часть добавленной стоимости, которая превышает балансовую оценку передаваемого имущества.
Как определяется размер оборота при безвозмездной передаче товаров?
По балансовой стоимости на дату передачи без учёта переоценки и обесценения.. Для безвозмездных сделок кодекс устанавливает базу на уровне учётной стоимости передаваемого актива.
При передаче актива в безвозмездное пользование для расчёта оборота используется формула. Что в этой формуле означает параметр $Si$?
Срок полезного использования в месяцах (для амортизируемых активов) или срок службы по документам (для прочих).. Параметр $Si$ позволяет распределить сумму зачётного НДС на весь период существования актива для расчёта ежемесячного оборота.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 462. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 462
- Правила выписки ЭСФ с 13 октября 2026 года: что проверить в 1С
- Справочник «Виды операций, облагаемых акцизом» в 1С:Бухгалтерия для Казахстана — как заполнить и где применяется
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления