Статья 463 НК РК 2026 — Размер оборота по приобретению работ, услуг от нерезидента
Глава 46. ОПРЕДЕЛЕНИЕ РАЗМЕРА ОБОРОТА И ИМПОРТА · все статьи главы
Официальный текст статьи
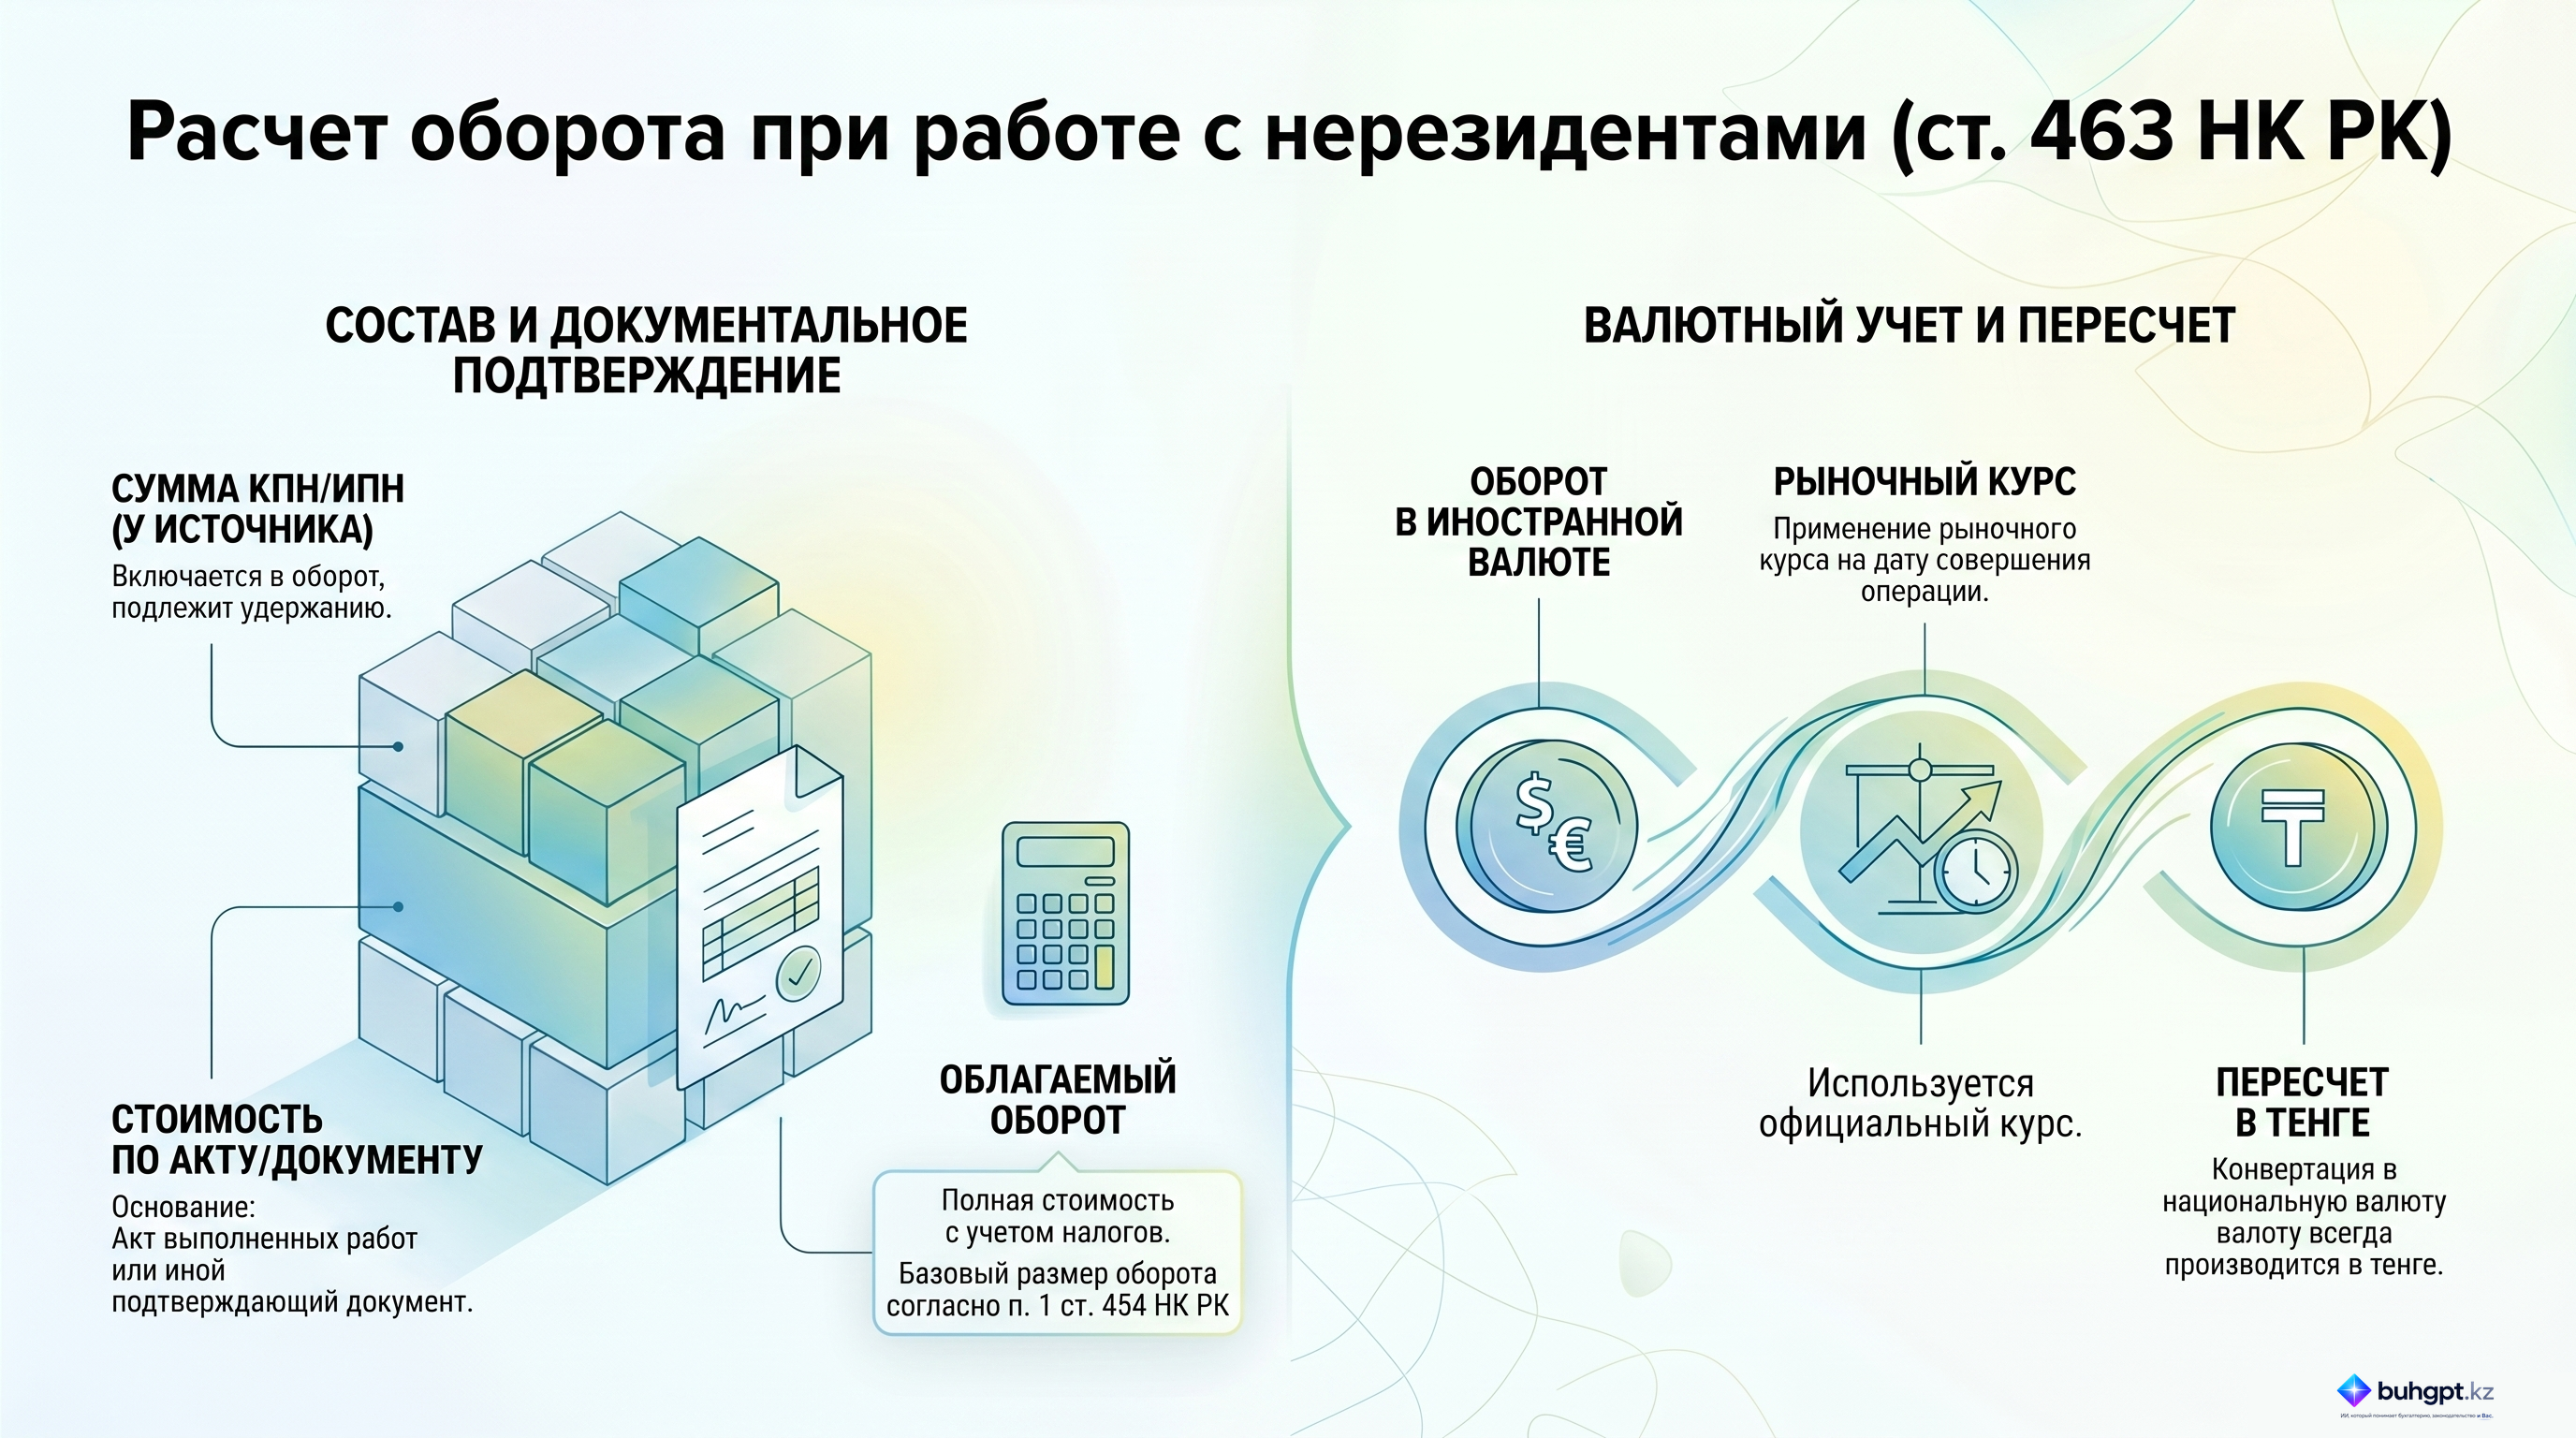
1. Размер оборота по приобретению работ, услуг от нерезидента определяется исходя из стоимости приобретения работ, услуг, указанных в пункте 1 статьи 454 настоящего Кодекса, включая корпоративный или индивидуальный подоходный налог, подлежащий удержанию у источника выплаты. При этом стоимость приобретения определяется на основании:
акта выполненных работ, оказанных услуг;
при отсутствии акта выполненных работ, оказанных услуг – иного документа, подтверждающего факт выполнения работ, оказания услуг.
2. В случае, когда оплата за полученные работы, услуги производится в иностранной валюте, облагаемый оборот пересчитывается в национальную валюту Республики Казахстан с применением официального курса валюты, установленного на дату совершения оборота.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 463 Налогового кодекса Республики Казахстан: Определение размера оборота по приобретению работ и услуг от нерезидента
Исполнительное резюме
Данный документ представляет собой подробный разбор положений Статьи 463 Налогового кодекса Республики Казахстан. Основное внимание уделяется механизму определения размера облагаемого оборота при взаимодействии с нерезидентами в части приобретения работ и услуг. Ключевыми аспектами регулирования являются включение налогов, удерживаемых у источника выплаты, в общую стоимость оборота, требования к документальному подтверждению операций и правила конвертации валютных обязательств в национальную валюту.
Детальный анализ ключевых тем
1. Методология определения размера оборота
Согласно Статье 463, база для исчисления оборота не ограничивается лишь суммой, выплачиваемой контрагенту.
- Основание: Размер оборота коррелирует с положениями пункта 1 статьи 454 Налогового кодекса.
- Состав стоимости: В оборот включается не только фактическая стоимость работ и услуг, но и суммы подоходного налога (корпоративного или индивидуального), которые подлежат удержанию у источника выплаты в соответствии с налоговым законодательством.
2. Документальное подтверждение сделок
Законодательство устанавливает четкую иерархию документов, на основании которых фиксируется стоимость приобретения:
- Первичный документ: Акт выполненных работ или акт оказанных услуг.
- Альтернативный вариант: При отсутствии акта допускается использование любого иного документа, способного подтвердить факт выполнения работ или оказания услуг.
3. Правила валютного пересчета
Для операций, осуществляемых в иностранной валюте, предусмотрен строгий порядок пересчета в тенге (национальную валюту РК):
- Курс: Используется официальный курс, установленный на дату совершения операции.
- Объект пересчета: Весь облагаемый оборот по конкретной операции.
Важные цитаты и контекст
Ниже приведены ключевые положения Статьи 463 с пояснением их юридического и практического значения.
| Цитата из источника | Контекст и значение |
|---|---|
| «...включая корпоративный или индивидуальный подоходный налог, который подлежит удержанию у источника выплаты.» | Указывает на то, что налоговая база для НДС (или иных налогов на оборот) включает в себя налоги на доход нерезидента, даже если они удерживаются заказчиком. |
| «Стоимость приобретения устанавливается на основании: - акта выполненных работ или оказанных услуг; в случае отсутствия акта — другого документа...» | Регламентирует гибкость документального учета, позволяя использовать альтернативные подтверждения при отсутствии стандартного акта. |
| «...облагаемый оборот пересчитывается в национальную валюту Республики Казахстан по официальному курсу, действующему на дату совершения операции.» | Устанавливает временную привязку для определения стоимости в тенге, исключая использование произвольных дат или средних курсов. |
Практические выводы и рекомендации
На основании анализа представленных норм Налогового кодекса можно выделить следующие ключевые выводы:
- Комплексный учет налогов: При расчете размера оборота необходимо следить за тем, чтобы суммы КНП (корпоративного подоходного налога) или ИПН (индивидуального подоходного налога) были корректно добавлены к стоимости контракта, так как они являются неотъемлемой частью налогооблагаемого оборота.
- Документальная дисциплина: Несмотря на разрешение использовать «иные документы», приоритетным остается наличие надлежащим образом оформленного акта выполненных работ/оказанных услуг для минимизации налоговых рисков.
- Точность валютных расчетов: Необходимо обеспечивать фиксацию официального курса валют строго на дату совершения операции (дату признания оборота), так как любые отклонения могут привести к неправильному определению размера облагаемого оборота в национальной валюте.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что, помимо стоимости самих работ и услуг, включается в размер оборота по приобретению у нерезидента согласно статье 463 Налогового кодекса РК?
Корпоративный или индивидуальный подоходный налог, подлежащий удержанию у источника выплаты. Норма статьи 463 прямо указывает на включение сумм КПН или ИПН, удерживаемых у источника, в расчетную стоимость оборота.
Какой документ является первичным основанием для установления стоимости приобретения работ или услуг от нерезидента?
Акт выполненных работ или оказанных услуг. Закон устанавливает акт выполненных работ как основной документ, подтверждающий стоимость и факт выполнения.
Как определяется стоимость работ и услуг, если акт выполненных работ отсутствует?
На основании другого документа, подтверждающего выполнение работ или оказание услуг. При отсутствии акта закон допускает использование альтернативных документов, способных подтвердить факт оказания услуг.
На какую дату берется официальный курс для пересчета облагаемого оборота в тенге, если оплата произведена в иностранной валюте?
На дату совершения операции. Согласно статье 463, пересчет в национальную валюту осуществляется по курсу, действующему именно на дату совершения операции.
Согласно какому положению Налогового кодекса определяется размер стоимости работ и услуг от нерезидента?
Пункт 1 статьи 454. Статья 463 напрямую ссылается на пункт 1 статьи 454 для определения базовой стоимости приобретения.
🃏 Карточки самопроверки
30 карточек для запоминания ключевых положений статьи 463. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 463
- Суточные в Казахстане: как установить размер и учесть налоговые лимиты
- Декларация по акцизу (форма 400.00) в «Бухгалтерии для Казахстана»: как заполнить и сдать
- Пропало окно ЭАВР и ошибка при работе с ЭСФ
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления