Статья 464 НК РК 2026 — Корректировка размера оборота
Глава 46. ОПРЕДЕЛЕНИЕ РАЗМЕРА ОБОРОТА И ИМПОРТА · все статьи главы
Официальный текст статьи
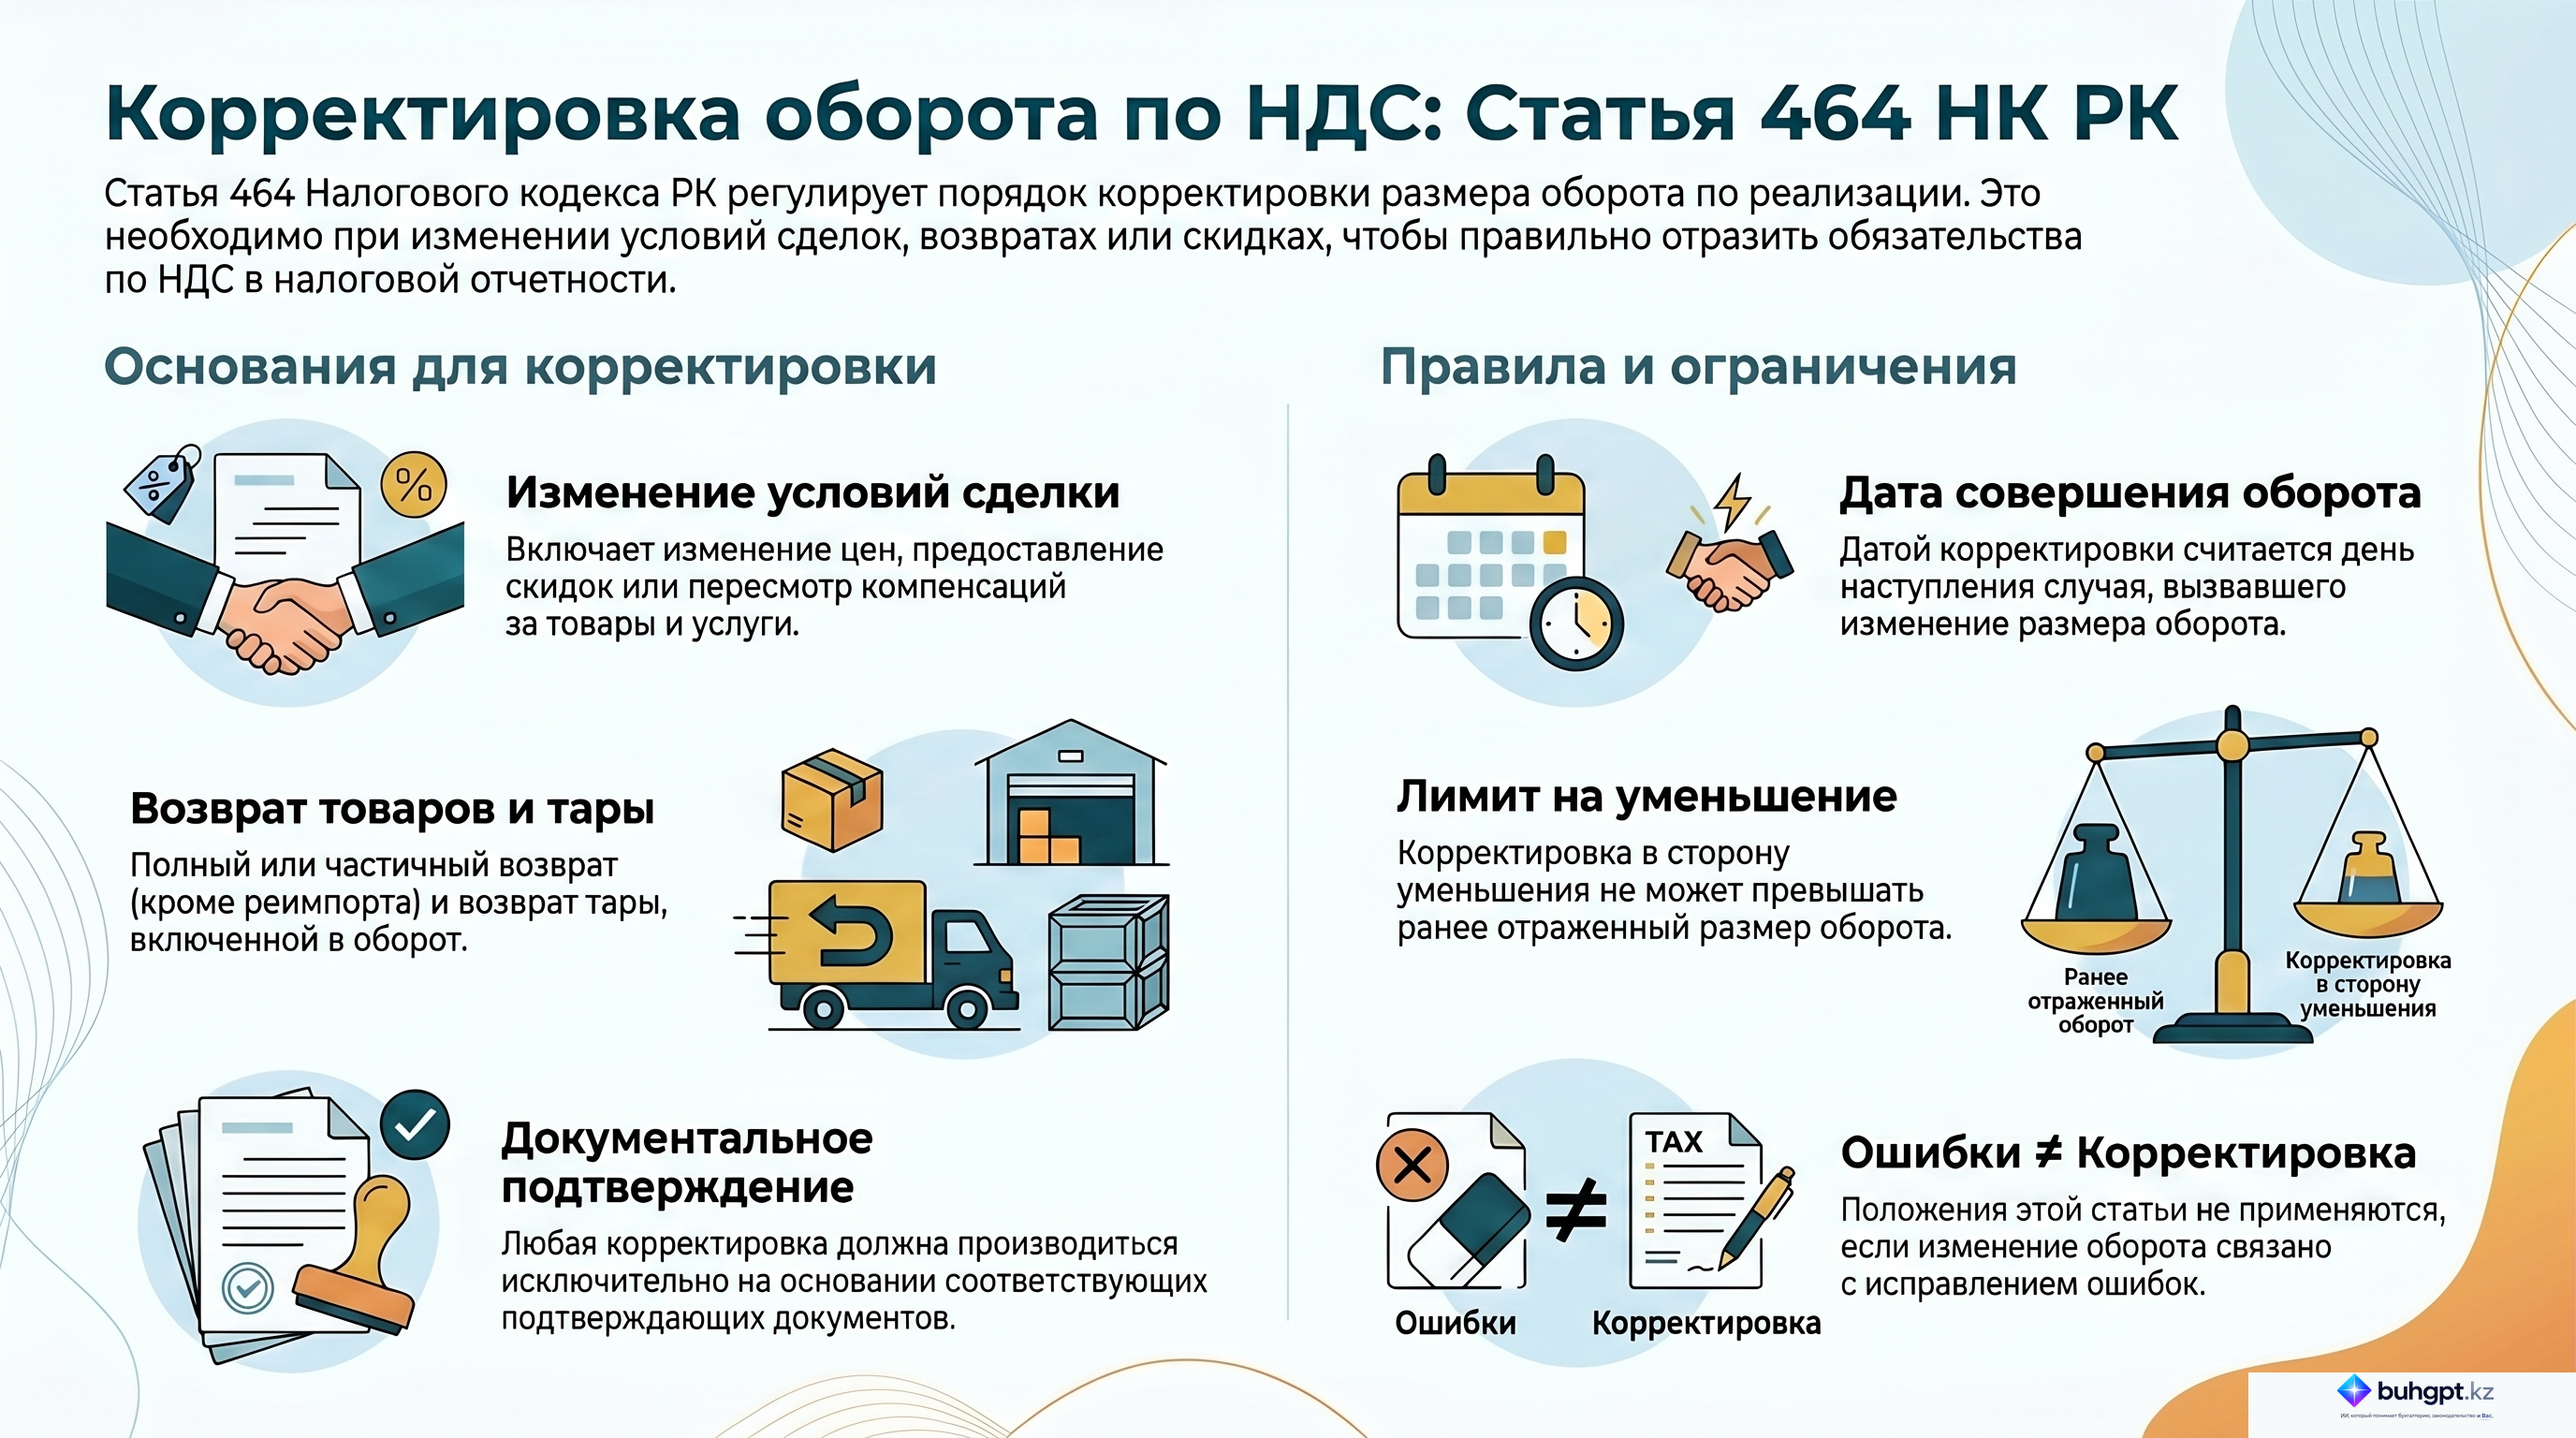
1. При изменении размера оборота по реализации товаров, работ и услуг в ту или иную сторону в случаях, предусмотренных пунктом 2 настоящей статьи, после даты его совершения соответствующим образом корректируется размер оборота.
2. Корректировка производится в случаях:
1) полного или частичного возврата товара, за исключением ввоза товара с помещением под таможенную процедуру реимпорта, ранее вывезенного с помещением под таможенную процедуру экспорта;
2) изменения условий сделки;
3) изменения цены, компенсации за реализованные товары, работы, услуги. Положение данного подпункта применяется также при изменении подлежащей оплате стоимости реализованных товаров, работ, услуг исходя из условий договора, в том числе в связи с применением коэффициента (индекса);
4) скидки с цены, скидки с продаж;
5) возврата тары, включенной в оборот по реализации в соответствии с подпунктом 5) статьи 453 настоящего Кодекса;
6) наступления иных случаев, в результате которых происходит изменение размера оборота.
3. Положения настоящей статьи не применяются в случае изменения размера, облагаемого (необлагаемого) оборота в результате исправления ошибок.
4. Корректировка размера оборота налогоплательщика производится при наличии документов, на основании которых изменяется размер облагаемого (необлагаемого) оборота.
5. Сумма корректировки размера, облагаемого (необлагаемого) оборота включается в облагаемый (необлагаемый) оборот того налогового периода, на который приходится дата наступления случаев, предусмотренных пунктом 2 настоящей статьи. Такая дата является датой совершения оборота на сумму корректировки.
6. Корректировка размера облагаемого (необлагаемого) оборота в сторону уменьшения не должна превышать размер ранее отраженного облагаемого (необлагаемого) оборота по реализации товаров, работ, услуг.
7. При корректировке размера облагаемого оборота в сторону увеличения сумма налога на добавленную стоимость по такому обороту определяется по ставке, действующей на дату наступления случаев, предусмотренных пунктом 2 настоящей статьи.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 464 Налогового кодекса Республики Казахстан: Корректировка размера оборота
Исполнительное резюме
Данный документ представляет собой подробный обзор положений Статьи 464 Налогового кодекса Республики Казахстан, регулирующей правила изменения размера оборота по реализации товаров, работ и услуг. Основная цель данной нормы — обеспечить корректное отражение налоговых обязательств при изменении условий сделок, цен или объемов реализованной продукции. Положения статьи охватывают как увеличение, так и уменьшение оборота, устанавливают четкие основания для таких действий и определяют временные рамки для отражения корректировок в налоговой отчетности. Важным аспектом является разграничение между корректировкой по объективным причинам и исправлением технических ошибок.
Детальный анализ ключевых тем
1. Основания для корректировки оборота
Согласно тексту статьи, корректировка размера оборота не является произвольной и может быть произведена только при наступлении специфических условий. Законодательство выделяет шесть основных категорий случаев:
- Возврат товара: Полный или частичный возврат ранее реализованной продукции (за исключением операций по реимпорту).
- Изменение условий сделки: Любые корректировки договорных обязательств, влияющие на финансовые параметры реализации.
- Ценовые изменения: Пересмотр стоимости или компенсации за товары, работы и услуги. Это включает в себя использование различных коэффициентов и индексов для пересчета цены.
- Система скидок: Предоставление скидок с цены реализации или скидок с продаж после совершения оборота.
- Оборот тары: Возврат упаковки или тары, которая изначально была включена в оборот по реализации.
- Прочие случаи: Любые иные документально подтвержденные обстоятельства, приводящие к фактическому изменению размера оборота.
2. Процессуальный порядок и ограничения
Статья устанавливает строгий порядок администрирования корректировок:
- Документальное обоснование: Любое изменение размера оборота должно базироваться на соответствующих подтверждающих документах.
- Исключение ошибок: Положения Статьи 464 не применяются в ситуациях, когда изменение оборота вызвано необходимостью исправления ранее допущенных ошибок. Для таких случаев предусмотрены иные механизмы налогового администрирования.
- Лимиты на уменьшение: Существует жесткое ограничение: сумма корректировки в сторону уменьшения не может превышать размер изначально отраженного оборота по данной операции.
3. Временные рамки и налоговые ставки
Определение периода, в котором должна быть произведена корректировка, является критически важным для соблюдения налоговой дисциплины:
- Дата совершения оборота: Датой корректировочного оборота признается дата наступления случая, послужившего основанием для изменения (например, дата возврата товара или дата подписания соглашения об изменении цены).
- Налоговый период: Сумма корректировки включается в облагаемый (или необлагаемый) оборот того налогового периода, на который приходится дата наступления указанного случая.
- Применение ставок НДС: При увеличении облагаемого оборота налог на добавленную стоимость рассчитывается по ставке, которая действует непосредственно на дату наступления случая корректировки, а не на дату первоначальной реализации.
Ключевые цитаты с контекстом
| Цитата | Контекст и значение |
|---|---|
| «Корректировка размера облагаемого оборота в сторону уменьшения не должна превышать ранее отраженный размер оборота». | Это положение устанавливает финансовый предохранитель, не позволяющий налогоплательщику через механизм корректировок искусственно снизить налоговую базу ниже нуля по конкретной сделке. |
| «Эта дата считается датой совершения оборота на сумму корректировки». | Указывает на то, что корректировка — это самостоятельное налоговое событие, привязанное к моменту изменения условий, а не к моменту исходной отгрузки. |
| «Положения статьи не применяются, если изменение размера оборота связано с исправлением ошибок». | Важное процедурное разграничение, указывающее налогоплательщику на необходимость использования других механизмов при выявлении технических или расчетных ошибок. |
Практические выводы и рекомендации
На основании анализа положений Статьи 464 можно выделить следующие ключевые аспекты для обеспечения налогового соответствия:
- Тщательное документирование: Любое изменение суммы реализации должно сопровождаться полным пакетом первичных документов (акты возврата, дополнительные соглашения, уведомления о скидках), так как они являются единственным законным основанием для корректировки.
- Мониторинг дат: Необходимо точно фиксировать дату наступления события (возврата или изменения условий), так как именно она определяет налоговый период, в котором будет отражена корректировка.
- Контроль НДС при увеличении оборота: В случае доплаты за товары или услуги следует применять ставку НДС, актуальную на момент корректировки, что требует отслеживания изменений в налоговом законодательстве.
- Разграничение корректировок и ошибок: Перед применением Статьи 464 необходимо убедиться, что изменение вызвано изменением внешних обстоятельств сделки, а не технической ошибкой в первоначальном учете.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В каком из перечисленных случаев согласно статье 464 НК РК НЕОБХОДИМО производить корректировку размера оборота?
Полный или частичный возврат товара, за исключением реимпорта.. Возврат товара является одним из базовых оснований для изменения ранее признанного оборота в сторону уменьшения.
К какому налоговому периоду относится сумма корректировки размера оборота?
К налоговому периоду, на который приходится дата наступления случая корректировки.. Законодательство устанавливает, что дата события (например, возврата или скидки) признается датой совершения оборота на сумму корректировки.
Какое ограничение установлено для корректировки облагаемого оборота в сторону уменьшения?
Сумма корректировки не должна превышать ранее отраженный размер оборота по данной сделке.. Логика налогового контроля запрещает уменьшать оборот на сумму, превышающую ту, что была изначально включена в налоговую базу.
Какая ставка НДС применяется при корректировке облагаемого оборота в сторону УВЕЛИЧЕНИЯ?
Ставка, действующая на дату наступления случая корректировки.. Согласно статье 464, при доначислении налога применяется текущая ставка, актуальная на момент юридического факта увеличения оборота.
Является ли изменение условий сделки основанием для корректировки оборота?
Да, это одно из установленных законом оснований для корректировки.. Пересмотр условий договора, влияющий на стоимость или объем реализации, прямо указан в перечне случаев для корректировки.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 464. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления