Статья 465 НК РК 2026 — Корректировка размера облагаемого оборота по сомнительным требованиям
Глава 46. ОПРЕДЕЛЕНИЕ РАЗМЕРА ОБОРОТА И ИМПОРТА · все статьи главы
Официальный текст статьи
1. Если часть или весь размер требования по реализованным товарам, работам, услугам является сомнительным требованием, плательщик налога на добавленную стоимость имеет право уменьшить размер облагаемого оборота по такому требованию:
1) по истечении трех лет с начала налогового периода, на который приходится:
срок исполнения требования по реализованным товарам, работам, услугам, если такой срок определен;
день передачи товара, выполнения работ, оказания услуг, срок исполнения требования по которым не определен;
2) в налоговом периоде, в котором вынесено решение регистрирующего органа об исключении дебитора, признанного банкротом, из Национального реестра бизнес-идентификационных номеров;
3) в налоговом периоде, в котором завершена процедура внесудебного банкротства или вынесено решение суда о применении процедуры судебного банкротства в соответствии с Законом Республики Казахстан "О восстановлении платежеспособности и банкротстве граждан Республики Казахстан".
Корректировка размера облагаемого оборота в соответствии с настоящим пунктом производится при соблюдении условий, указанных в статье 267 настоящего Кодекса.
2. Уменьшение размера облагаемого оборота по сомнительному требованию производится в пределах размера ранее отраженного облагаемого оборота по реализации товаров, выполнению работ, оказанию услуг с применением ставки налога на добавленную стоимость, действовавшей на дату совершения оборота по реализации.
3. В случае получения оплаты за реализованные товары, работы, услуги после использования плательщиком налога на добавленную стоимость права, предоставленного ему в соответствии с пунктом 1 настоящей статьи, размер облагаемого оборота подлежит увеличению на стоимость указанной оплаты в том налоговом периоде, в котором была получена оплата, с применением ставки налога на добавленную стоимость, действующей на дату совершения оборота по реализации.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Изменение размера облагаемого оборота по сомнительным требованиям (Статья 465 НК РК)
Исполнительное резюме
Настоящий документ содержит детальный анализ положений Статьи 465 Налогового кодекса Республики Казахстан, регулирующей механизмы корректировки облагаемого оборота по налогу на добавленную стоимость (НДС). Основная суть нормы заключается в предоставлении плательщику НДС права уменьшить ранее отраженный облагаемый оборот в случаях, когда дебиторская задолженность признается сомнительной. Документ структурирует условия реализации этого права, временные рамки и обязательства налогоплательщика при последующем получении оплаты.
Подробный анализ ключевых положений
1. Основания для уменьшения облагаемого оборота
Законодательство определяет три четких сценария, при которых плательщик НДС имеет право инициировать уменьшение облагаемого оборота по реализованным товарам, работам или услугам:
- Истечение временного интервала: По прошествии трех лет с начала налогового периода, на который приходится либо установленный срок исполнения требования, либо дата передачи товаров/услуг (если срок исполнения не был зафиксирован).
- Ликвидация юридического лица (банкротство): В том налоговом периоде, когда уполномоченный регистрирующий орган принимает решение об исключении дебитора-банкрота из Национального реестра бизнес-идентификационных номеров (БИН).
- Банкротство физических лиц: В периоде завершения процедуры внесудебного банкротства или вынесения судебного решения о банкротстве гражданина в соответствии со специализированным законом РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан».
2. Технические параметры корректировки
При проведении уменьшения облагаемого оборота действуют строгие ограничения и правила применения налоговых ставок:
| Параметр | Правило применения |
|---|---|
| Предельный размер | Уменьшение возможно только в границах ранее отраженного размера облагаемого оборота. |
| Ставка НДС | Применяется ставка налога, которая действовала непосредственно на дату реализации товаров, работ или услуг. |
3. Механизм восстановления оборота (при получении оплаты)
Законодательство предусматривает симметричный механизм на случай, если после уменьшения оборота плательщик всё же получает оплату от дебитора:
- Обязательство: Размер облагаемого оборота должен быть увеличен на сумму фактически полученной оплаты.
- Срок: Увеличение отражается в налоговом периоде, в котором была получена оплата.
- Ставка: Используется ставка НДС, действовавшая на первоначальную дату реализации.
Ключевые цитаты и контекст
Ниже приведены важные выдержки из Статьи 465, определяющие юридическую логику процесса:
«Плательщик налога на добавленную стоимость может уменьшить облагаемый оборот по сомнительным требованиям... по истечении трех лет с начала налогового периода...»
- Контекст: Устанавливает стандартный срок исковой давности для целей налогового учета НДС по безнадежным долгам.
«Уменьшение облагаемого оборота осуществляется в пределах ранее отраженного размера облагаемого оборота...»
- Контекст: Ограничивает налогоплательщика от избыточных корректировок, превышающих фактические объемы реализации.
«Размер облагаемого оборота увеличивается на сумму этой оплаты в налоговом периоде, когда была получена оплата...»
- Контекст: Определяет порядок корректировки налоговых обязательств в случае непредвиденного погашения задолженности, ранее признанной сомнительной.
Практические выводы
На основании положений Статьи 465 НК РК можно выделить следующие важные аспекты для администрирования НДС:
- Мониторинг сроков дебиторской задолженности: Налогоплательщикам необходимо вести строгий учет дат реализации и установленных сроков исполнения обязательств для корректного исчисления трехлетнего периода.
- Отслеживание статуса контрагентов: Требуется регулярная проверка Национального реестра БИН и судебных решений по банкротству граждан, так как именно исключение из реестра или решение суда являются триггерами для налоговой корректировки.
- Архивный учет налоговых ставок: Для проведения корректировок необходимо сохранять данные о ставках НДС, действовавших в периоды реализации, даже если текущая ставка налога изменилась.
- Учет частичных оплат: При получении оплаты после корректировки необходимо оперативно восстанавливать облагаемый оборот именно на ту сумму, которая была фактически получена.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Через какой минимальный период времени плательщик НДС имеет право уменьшить облагаемый оборот по сомнительным требованиям в общем порядке?
По истечении 3 лет. Кодекс устанавливает трехлетний срок с начала налогового периода, в котором возникло требование или произошла реализация.
Какая ставка НДС применяется при уменьшении размера облагаемого оборота по сомнительным требованиям?
Ставка, действовавшая на дату реализации. Для корректного сторнирования обязательств используется ставка, которая применялась при первоначальном отражении оборота.
С какого момента начинается отсчет трехлетнего срока, если в договоре не определен срок исполнения требования?
Со дня передачи товара, выполнения работ или оказания услуг. Если срок оплаты не зафиксирован, точкой отсчета налогового периода становится физический факт реализации.
Какое событие позволяет уменьшить облагаемый оборот по дебитору-банкроту (юридическому лицу)?
Решение об исключении дебитора из Национального реестра бизнес-идентификационных номеров. Именно ликвидация юридического лица и его исключение из реестра подтверждают невозможность взыскания долга.
Что обязан сделать налогоплательщик, если после уменьшения оборота он все же получил оплату от дебитора?
Увеличить размер облагаемого оборота на сумму оплаты. Получение денег аннулирует статус требования как сомнительного в части полученной суммы, что требует восстановления налоговых обязательств.
🃏 Карточки самопроверки
22 карточек для запоминания ключевых положений статьи 465. Бесплатно.
📊 Инфографика
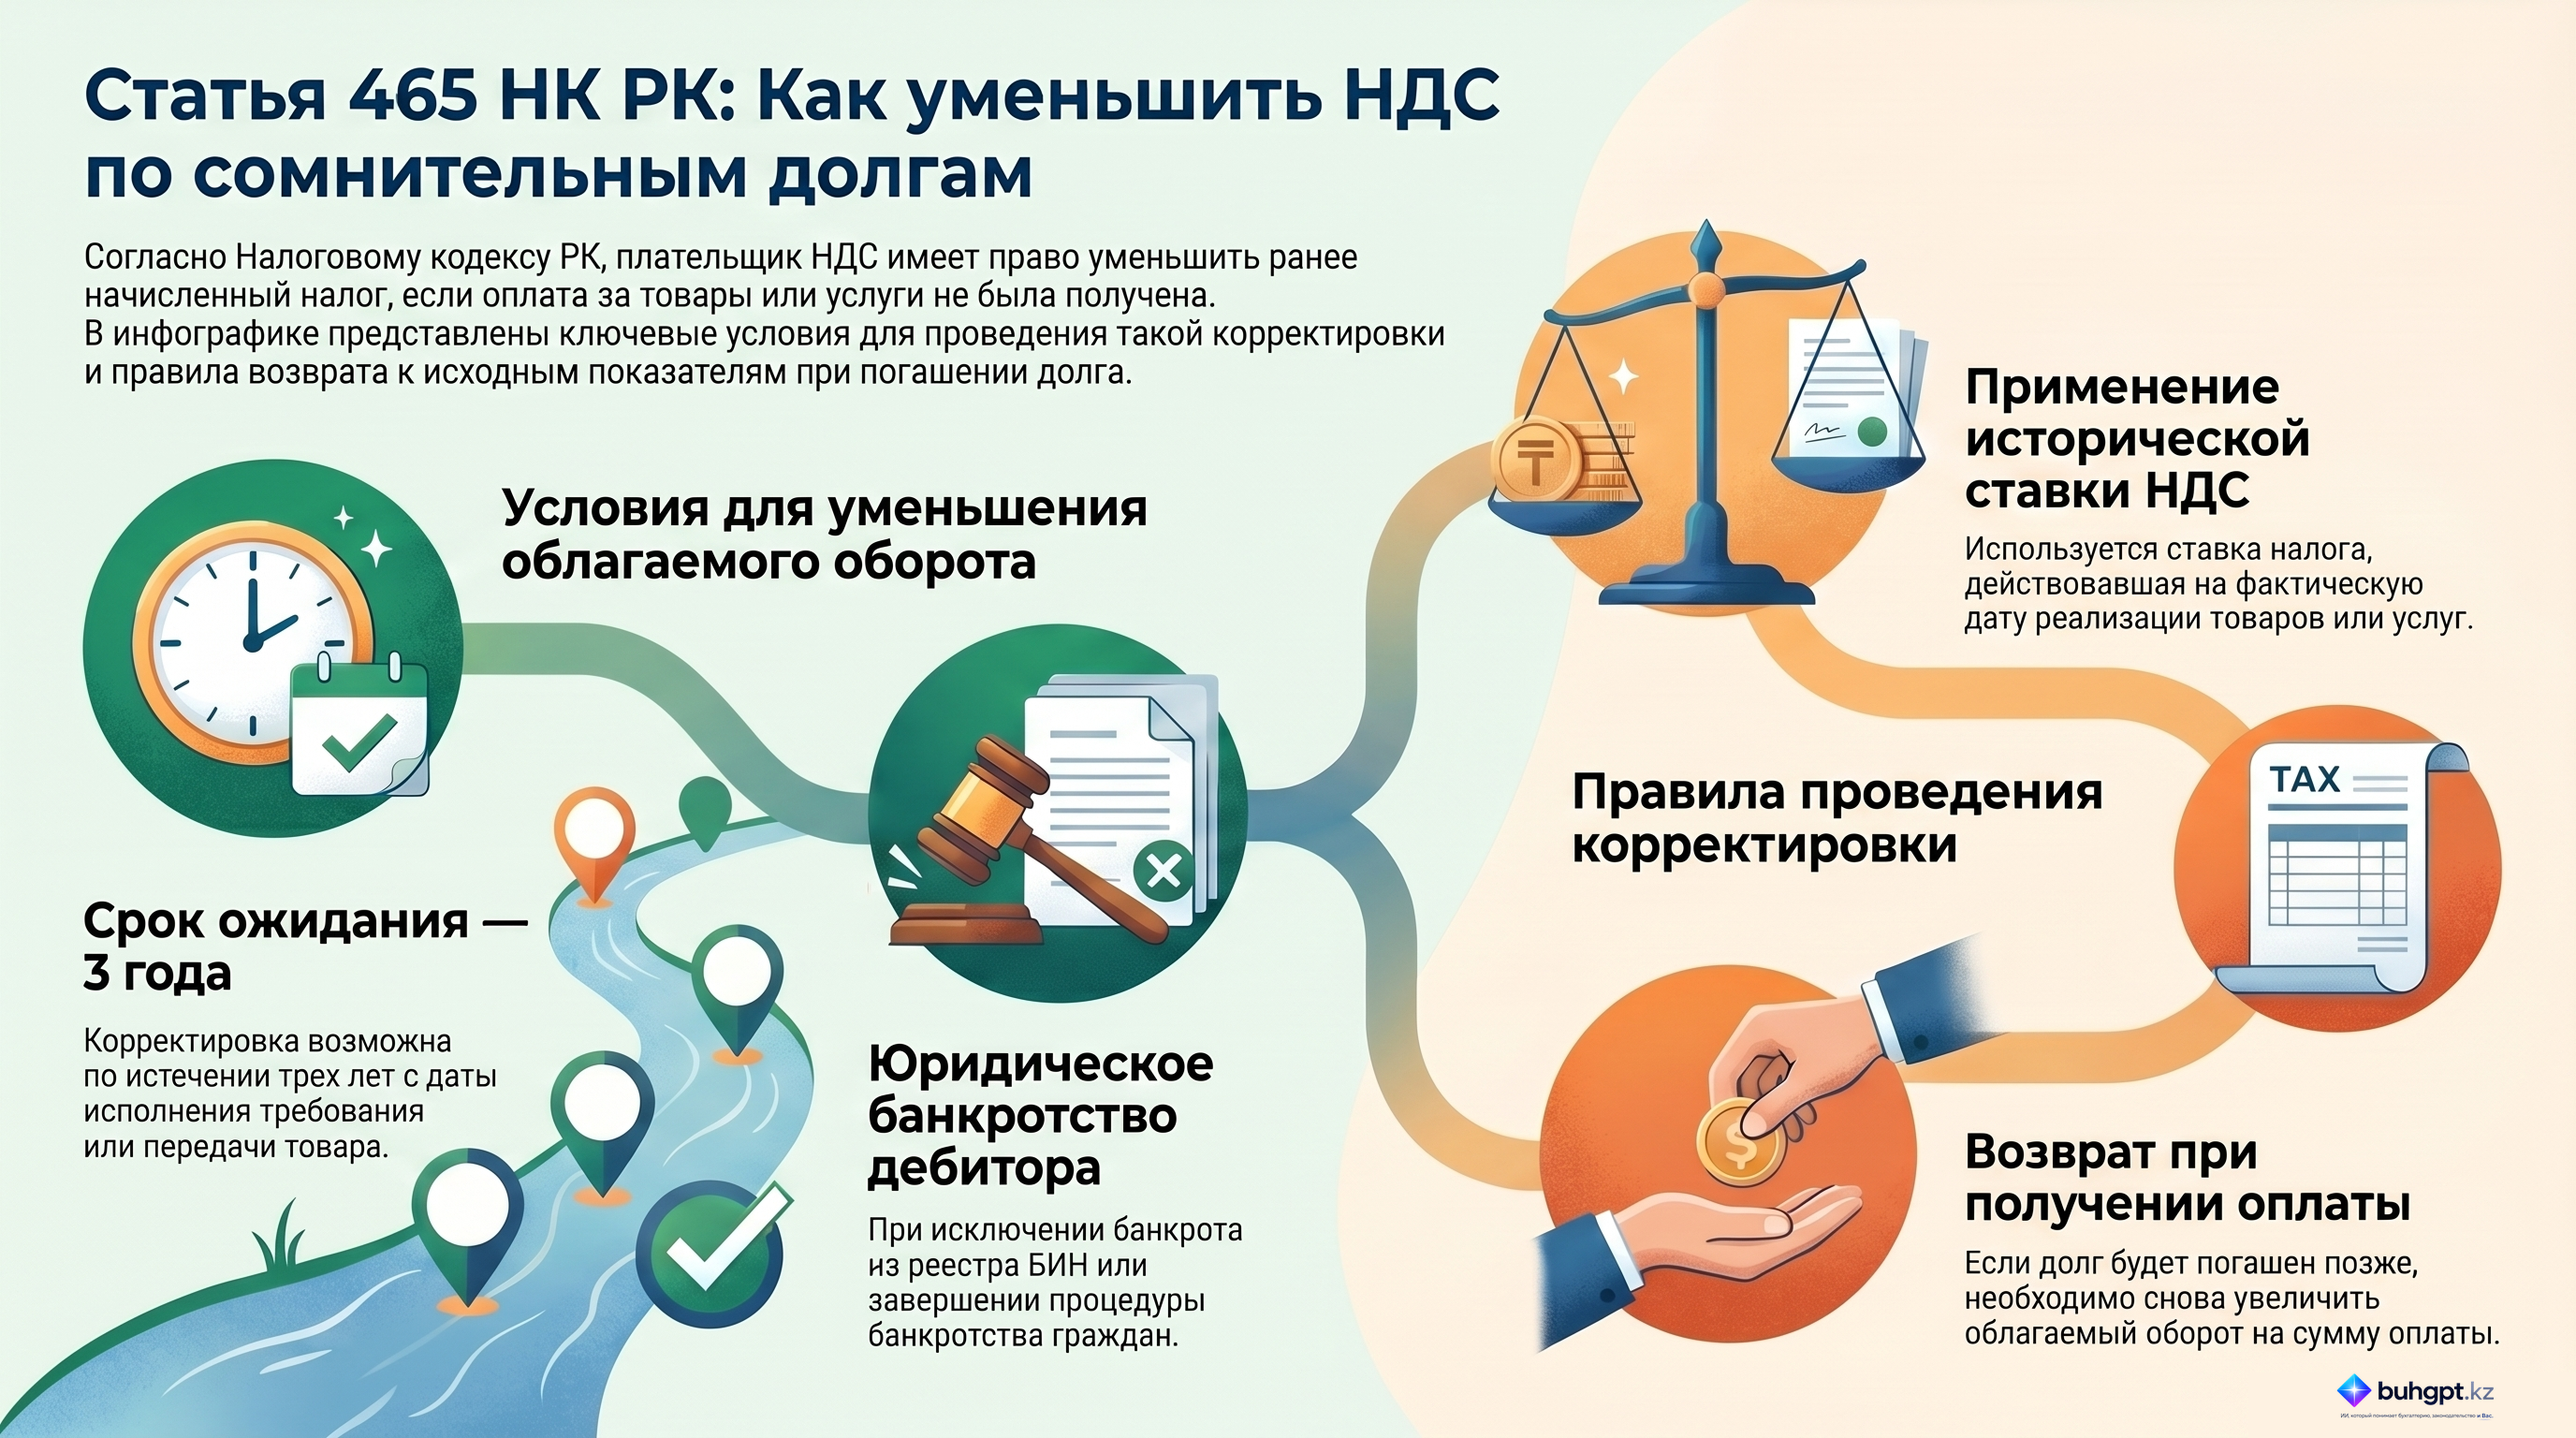
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году