Статья 267 НК РК 2026 — Вычет по сомнительным требованиям
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Если иное не установлено пунктом 6 настоящей статьи, сомнительными требованиями признаются требования, не удовлетворенные в течение трехлетнего периода:
1) возникшие в связи с реализацией товаров, выполнением работ, оказанием услуг юридическим лицам – резидентам и индивидуальным предпринимателям, а также юридическим лицам – нерезидентам, осуществляющим деятельность в Республике Казахстан через постоянное учреждение, структурное подразделение юридического лица;
2) в связи с включением в состав совокупного годового дохода штрафов и пеней на основании вступившего в законную силу решения суда по договорам банковского кредита (займа) и договорам о предоставлении микрокредитов, по правам требования организации, специализирующейся на улучшении качества кредитных портфелей банков второго уровня, единственным акционером которой является Правительство Республики Казахстан.
2. Сомнительные требования подлежат вычету у лица, осуществившего:
1) реализацию товаров, выполнение работ, оказание услуг и не уступившего право такого требования;
2) реализацию товаров, выполнение работ, оказание услуг и уступившего право такого требования;
3) приобретение права требования по реализованным товарам, выполненным работам, оказанным услугам у лица, указанного в подпункте 2) настоящего пункта;
4) включение в состав совокупного годового дохода штрафов и пеней на основании вступившего в законную силу судебного акта по договорам банковского кредита (займа) и договорам о предоставлении микрокредитов, по правам требования организации, специализирующейся на улучшении качества кредитных портфелей банков второго уровня, единственным акционером которой является Правительство Республики Казахстан.
3. Сомнительные требования подлежат вычету у лица:
1) определенного подпунктом 1) пункта 2 настоящей статьи, – в размере, включающем стоимость реализованных товаров, выполненных работ, оказанных услуг, а также суммы прочих требований, возникших в связи с такой реализацией товаров, выполнением работ, оказанием услуг, в том числе суммы неустоек (штрафов, пеней), но не более размера ранее признанного дохода;
2) определенного подпунктом 2) пункта 2 настоящей статьи, – в размере положительной разницы между суммой требования и стоимостью права требования, по которой произведена уступка. При этом сумма требования включает стоимость реализованных товаров, выполненных работ, оказанных услуг и суммы прочих требований, возникших в связи с такой реализацией товаров, выполнением работ, оказанием услуг, в том числе суммы неустоек (штрафов, пеней), но не более размера ранее признанного дохода;
3) определенного подпунктом 3) пункта 2 настоящей статьи, – в размере, включающем стоимость реализованных товаров, выполненных работ, оказанных услуг, а также суммы прочих требований, возникших в связи с такой реализацией товаров, выполнением работ, оказанием услуг, в том числе суммы неустоек (штрафов, пеней), но не более размера ранее признанного дохода в соответствии со статьей 243 настоящего Кодекса, увеличенного на стоимость приобретения права требования;
4) определенного подпунктом 4) пункта 2 настоящей статьи, – в размере сумм признанного дохода в виде присужденных или признанных неустоек (штрафов, пеней).
4. В случаях, предусмотренных подпунктом 1) пункта 1 настоящей статьи, сомнительные требования подлежат вычету в налоговом периоде, в котором истек трехлетний период, исчисляемый:
1) у лиц, определенных подпунктами 1) и 2) пункта 2 настоящей статьи:
по сомнительным требованиям, возникшим по договорам кредита (займа), – со дня, следующего за днем наступления срока уплаты вознаграждения в соответствии с условиями договора кредита (займа);
по сомнительным требованиям, возникшим по договорам лизинга, – со дня, следующего за днем наступления срока уплаты лизингового платежа в соответствии с условиями договора лизинга;
в остальных случаях – со дня:
следующего за днем окончания срока исполнения требования по реализованным товарам, работам, услугам, срок исполнения которого определен;
передачи товара, выполнения работ, оказания услуг по требованию по реализованным товарам, работам, услугам, срок исполнения которого не определен;
2) у лиц, определенных подпунктом 3) пункта 2 настоящей статьи:
по сомнительным требованиям, возникшим по договорам кредита (займа), – со дня, следующего за днем наступления срока уплаты вознаграждения в соответствии с условиями договора кредита (займа);
по сомнительным требованиям, возникшим по договорам лизинга, – со дня, следующего за днем наступления срока уплаты лизингового платежа в соответствии с условиями договора лизинга;
в остальных случаях – со дня наиболее поздней из следующих дат:
дня, следующего за днем окончания срока исполнения требования по реализованным товарам, работам, услугам, срок исполнения которого определен;
дня переуступки права требования по реализованным товарам, выполненным работам, оказанным услугам, срок исполнения которого не определен.
5. В случаях, предусмотренных подпунктом 2) пункта 1 настоящей статьи, сомнительные требования подлежат вычету в налоговом периоде, в котором истек трехлетний период, исчисляемый с даты вступления в законную силу судебного акта.
6. Не признаются сомнительными требования налогоплательщиков, имеющих право на вычет суммы расходов по созданию провизий (резервов) в соответствии с пунктом 1 статьи 323 настоящего Кодекса, по выплате начисленных после 31 декабря 2012 года:
1) вознаграждений по депозитам, включая остатки на корреспондентских счетах, размещенным в других банках;
2) вознаграждений по кредитам (за исключением финансового лизинга), предоставленным другим банкам и клиентам;
3) дебиторской задолженности по документарным расчетам и гарантиям;
4) условных обязательств по непокрытым аккредитивам, выпущенным или подтвержденным гарантиям.
7. Отнесение налогоплательщиком сомнительных требований на вычеты производится при одновременном соблюдении следующих условий:
1) наличие документов, подтверждающих возникновение требований;
2) отражение требований в бухгалтерском учете на момент отнесения на вычеты либо отнесение таких требований на расходы в бухгалтерском учете в предыдущих периодах.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок учета вычета по сомнительным долгам согласно Статье 267 НК РК
Настоящий документ представляет собой комплексный анализ положений Статьи 267 Налогового кодекса Республики Казахстан, регулирующей вопросы отнесения на вычеты сомнительных требований. Документ структурирован для обеспечения глубокого понимания критериев признания задолженности сомнительной, порядка исчисления сроков и условий применения налоговых вычетов.
1. Исполнительное резюме
Статья 267 Налогового кодекса РК устанавливает правовые рамки для минимизации налоговых потерь предприятий путем вычета сумм сомнительных долгов из налогооблагаемой базы. Ключевым критерием признания требования сомнительным является его неудовлетворение в течение трехлетнего срока. Положения статьи охватывают широкий спектр операций — от прямой реализации товаров и услуг до сделок по уступке прав требования и специфических банковских операций, связанных с государственным регулированием качества кредитных портфелей. Для правомерного применения вычета налогоплательщик обязан соблюдать строгие условия документирования и отражения операций в бухгалтерском учете.
2. Детальный анализ ключевых тем
А. Определение и критерии сомнительных требований
Согласно пункту 1 статьи 267, требования признаются сомнительными, если они остаются неудовлетворенными по истечении трех лет. Кодекс выделяет две основные категории таких требований:
- Коммерческая задолженность: Возникает в результате реализации товаров, работ или услуг юридическим лицам-резидентам, индивидуальным предпринимателям и нерезидентам, работающим через постоянное учреждение в РК.
- Финансовые санкции по кредитам: Штрафы и пени по договорам банковского займа или микрокредитам, включенные в совокупный годовой доход на основании судебных решений, в том числе по правам требования организаций, занимающихся улучшением качества кредитных портфелей (где акционером является Правительство РК).
Б. Субъекты, имеющие право на вычет
Право на налоговый вычет распределяется между участниками сделок следующим образом:
| Категория субъекта | Условие возникновения права |
|---|---|
| Первичный поставщик | Лицо, реализовавшее товары/услуги и не уступившее право требования. |
| Лицо, уступившее требование | Реализовавшее товары/услуги и совершившее уступку права требования. |
| Цессионарий (Приобретатель) | Лицо, купившее право требования у первичного поставщика. |
| Специализированная организация | Организация по улучшению качества кредитных портфелей (в части штрафов и пеней). |
В. Определение размера вычета
Методика расчета суммы, подлежащей вычету, зависит от роли налогоплательщика в сделке (пункт 3):
- Для прямых поставщиков: Сумма включает стоимость товаров/услуг и прочие требования (в т.ч. неустойки), но ограничена размером ранее признанного дохода.
- При уступке требования (для цедента): Вычету подлежит положительная разница между суммой требования и стоимостью его уступки.
- Для приобретателей права (цессионариев): Сумма включает стоимость товаров/услуг и неустойки, не превышая доход по ст. 243, увеличенный на стоимость приобретения права.
- Для специализированных организаций: В размере признанного дохода в виде присужденных или признанных штрафов/пеней.
Г. Порядок исчисления трехлетнего срока
Срок, по истечении которого требование признается сомнительным, начинает исчисляться по-разному в зависимости от типа договора:
- Кредиты и займы: Со следующего дня после наступления срока уплаты вознаграждения.
- Лизинг: Со следующего дня после наступления срока лизингового платежа.
- Общие договоры (с определенным сроком): Со следующего дня после окончания срока исполнения требования.
- Общие договоры (без определенного срока): После передачи товара или оказания услуг.
- Судебные акты: С момента вступления судебного акта в законную силу.
- Для приобретателей прав (цессионариев): По наиболее поздней из дат — окончание срока исполнения или день переуступки (если срок не установлен).
3. Важные цитаты и контекст
«Требования, которые не были удовлетворены в течение трехлетнего срока, считаются сомнительными...»
Контекст: Это фундаментальное определение, устанавливающее временной порог для трансформации обычной дебиторской задолженности в сомнительную для целей налогообложения.
«Отнесение сомнительных требований на вычеты возможно при соблюдении следующих условий: 1) наличие документов, подтверждающих возникновение требований; 2) отражение требований в бухгалтерском учете...»
Контекст: Данная норма подчеркивает, что наличие просрочки само по себе недостаточно для вычета; требуется строгое документальное и учетное сопровождение.
4. Ограничения и исключения
Статья 267 содержит ряд важных исключений. Не могут признаваться сомнительными требования налогоплательщиков, которые имеют право на вычет через создание резервов (согласно ст. 323 Кодекса), по выплатам, начисленным после 31 декабря 2012 года. Это касается:
- Вознаграждений по депозитам и остаткам на корсчетах в других банках.
- Вознаграждений по кредитам (кроме лизинга) другим банкам и клиентам.
- Дебиторской задолженности по гарантиям и документарным расчетам.
- Условных обязательств по аккредитивам и гарантиям.
5. Практические выводы
На основании анализа текста статьи можно выделить следующие ключевые действия для обеспечения корректности налогового учета:
- Инвентаризация задолженности: Регулярный мониторинг дебиторской задолженности для точного определения даты начала исчисления трехлетнего срока в зависимости от специфики договора (займ, лизинг или поставка).
- Документальное подтверждение: Сбор и хранение первичной документации (договоры, акты выполненных работ, накладные, судебные решения), подтверждающей возникновение требования.
- Синхронизация с бухгалтерским учетом: Обеспечение своевременного отражения задолженности в бухгалтерских регистрах на момент подачи налоговой декларации или подтверждение её списания на расходы в прошлых периодах.
- Контроль лимитов: При расчете вычета необходимо строго следить за тем, чтобы сумма вычета не превышала ранее признанный доход, связанный с данным требованием.
- Проверка статуса контрагента: Убедиться, что дебитор является резидентом РК (ЮЛ или ИП) либо нерезидентом с постоянным учреждением, так как на иные категории лиц действие данной статьи в части стандартной реализации не распространяется.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В течение какого минимального срока требования должны оставаться неудовлетворенными, чтобы они могли быть признаны сомнительными согласно статье 267 НК РК?
Три года. Статья 267 устанавливает трехлетний срок, по истечении которого невыполненные требования признаются сомнительными.
К какой категории дебиторов должны относиться требования по реализации товаров, чтобы их можно было признать сомнительными?
К юридическим лицам-резидентам, ИП или нерезидентам с постоянным учреждением в РК. Текст прямо указывает на требования к резидентам, ИП и нерезидентам, действующим через структурные подразделения или ПУ.
В каком размере подлежат вычету сомнительные требования у лица, которое реализовало товары и НЕ уступило право требования?
В размере стоимости товаров и неустоек, но не более ранее признанного дохода. Закон ограничивает сумму вычета размером дохода, который налогоплательщик уже отразил в учете ранее.
С какого момента исчисляется трехлетний срок для сомнительных требований по договорам кредита (займа)?
Со следующего дня после наступления срока уплаты вознаграждения по договору. Для кредитных договоров точкой отсчета является день, следующий за установленной датой платежа.
Как рассчитывается сумма вычета для лица, которое приобрело право требования у продавца (цессионарий)?
Стоимость требований, но не выше дохода по ст. 243, увеличенного на стоимость приобретения права. Для покупателя права требования лимит вычета корректируется на стоимость, за которую это право было куплено.
🃏 Карточки самопроверки
60 карточек для запоминания ключевых положений статьи 267. Бесплатно.
📊 Инфографика
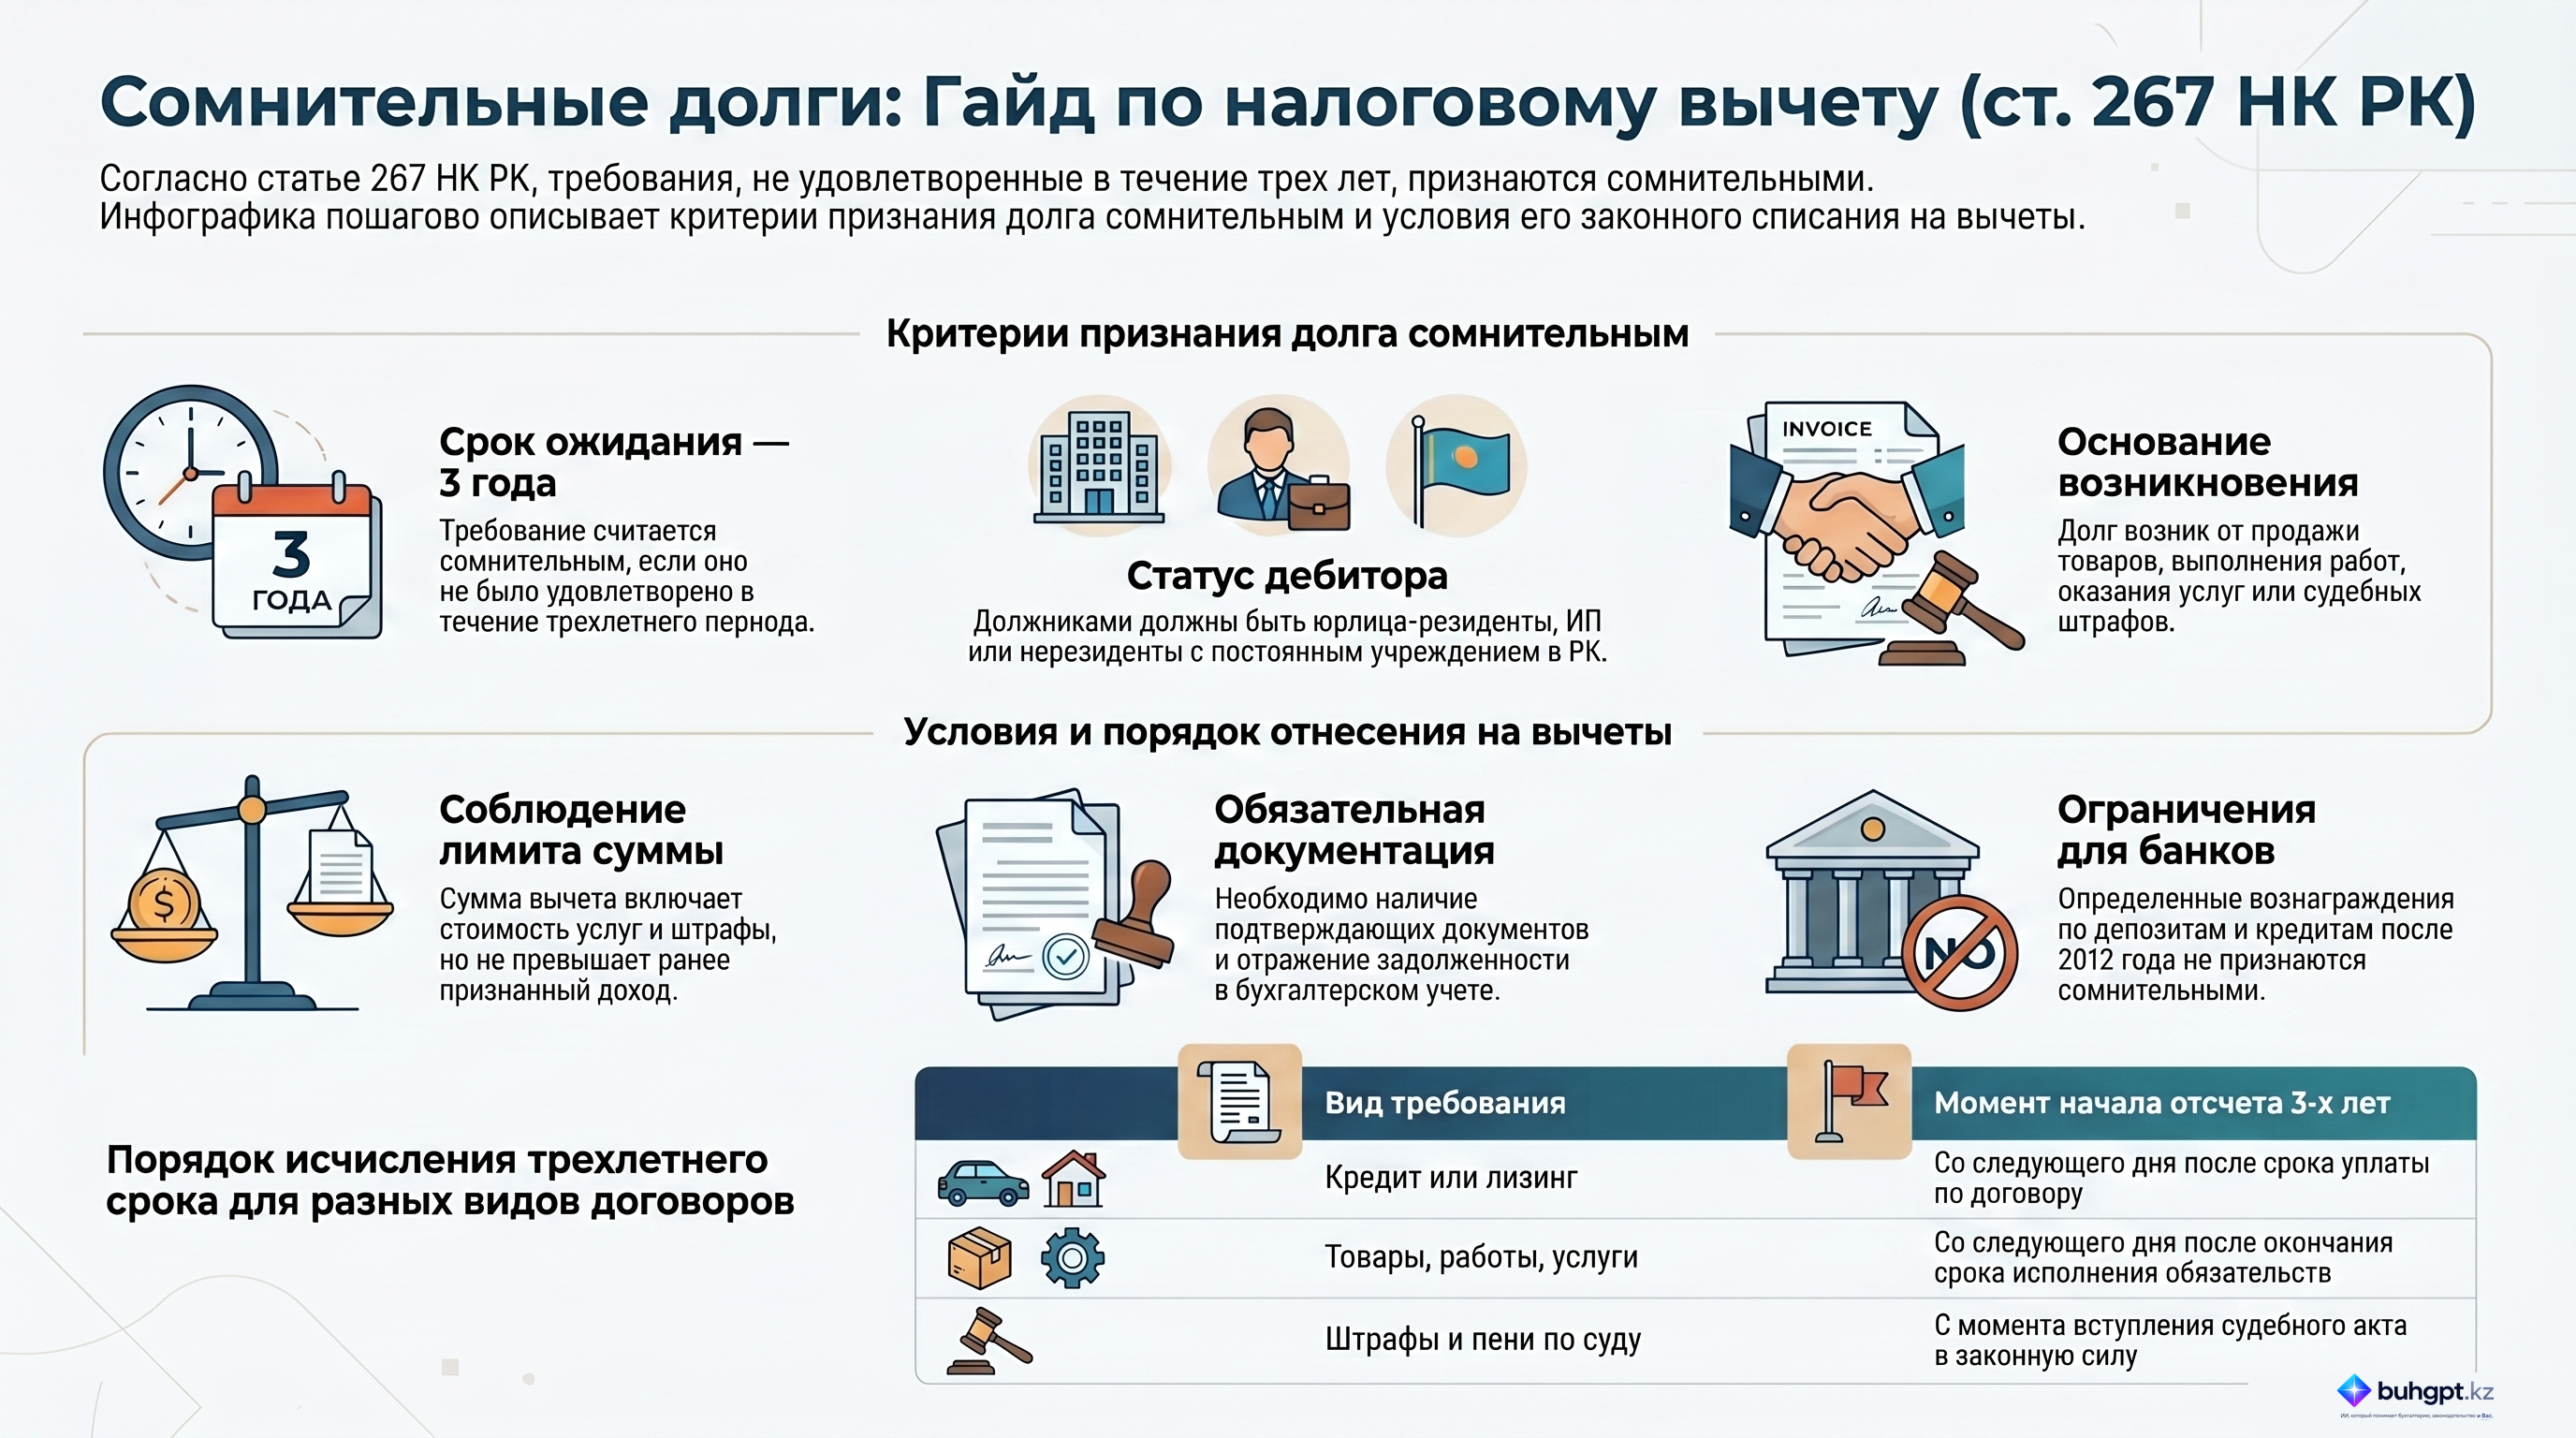
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления