Статья 266 НК РК 2026 — Вычет по списанному требованию
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Если иное не предусмотрено настоящей статьей, вычету подлежат:
1) размер не востребованного кредитором требования на день утверждения ликвидационного баланса налогоплательщика-дебитора при его ликвидации, прекращении деятельности, но не более размера ранее признанного дохода по такому требованию;
2) размер списания требования по вступившему в законную силу решению суда, но не более размера ранее признанного дохода по такому требованию;
3) размер требования, возникшего в связи с реализацией товаров, выполнением работ, оказанием услуг, списанного в связи с признанием должника банкротом, но не более размера ранее признанного дохода по такому требованию.
2. Вычет по списанному требованию производится в том налоговом периоде, на который в соответствии с первичными документами налогоплательщика - кредитора приходится наиболее поздняя из дат:
1) день списания в бухгалтерском учете;
2) день утверждения ликвидационного баланса – при ликвидации дебитора;
3) день вступления в законную силу определения суда о завершении процедуры банкротства либо день вынесения решения государственного органа, осуществляющего руководство в сфере государственного управления по восстановлению платежеспособности и банкротства граждан Республики Казахстан, о завершении процедуры внесудебного банкротства и признании должника банкротом – при признании дебитора банкротом.
3. Вычет производится при соблюдении одновременно следующих условий:
1) наличие первичных документов, подтверждающих возникновение требования;
2) отражение требования в бухгалтерском учете в том налоговом периоде, на который приходится дата списания, либо отнесение на расходы (списание) в бухгалтерском учете в предыдущих налоговых периодах.
4. Положения настоящей статьи не применяются:
1) к требованиям, признанным сомнительными в соответствии с настоящим Кодексом;
2) при уменьшении размера требований в связи с их передачей по договору купли-продажи предприятия (части предприятия) как имущественного комплекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 266 Налогового кодекса РК: Вычет по списанным требованиям
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 266 Налогового кодекса Республики Казахстан, регулирующей порядок и условия осуществления налоговых вычетов по списанным требованиям. Основная цель данной нормы — определить механизмы признания расходов налогоплательщика при невозможности взыскания задолженности в случаях ликвидации или банкротства дебитора, а также на основании судебных решений. Ключевым ограничением для всех видов списаний является лимит вычета, который не может превышать сумму ранее признанного дохода по данному требованию.
Детальный анализ ключевых тем
1. Категории требований, подлежащих вычету
Статья 266 четко классифицирует ситуации, при которых налогоплательщик имеет право на вычет списанного требования:
- Ликвидация дебитора: Вычету подлежит требование, которое осталось невостребованным на момент утверждения ликвидационного баланса налогоплательщика-дебитора.
- Судебное решение: Списание требований может производиться на основании вступившего в силу решения суда.
- Банкротство должника: В категорию вычетов попадают требования, возникшие в результате реализации товаров или оказания услуг, которые списываются по завершении процедуры банкротства.
2. Временные рамки признания вычета
Определение налогового периода, в котором налогоплательщик вправе применить вычет, зависит от наступления наиболее поздней из следующих дат:
- Бухгалтерское списание: Дата отражения списания требования в бухгалтерском учете организации.
- Ликвидационный баланс: Дата утверждения документа при официальной ликвидации дебитора.
- Завершение процедур несостоятельности: Дата вступления в силу решения суда о завершении банкротства или соответствующего решения государственного органа при внесудебном банкротстве.
3. Обязательные условия и ограничения
Для правомерного применения положений статьи 266 необходимо соблюдение строгого перечня условий:
- Документальное подтверждение: Обязательное наличие первичных документов, доказывающих существование и размер требования.
- Бухгалтерский учет: Требование должно быть отражено в учете в текущем налоговом периоде либо списано в предыдущих периодах.
- Лимит дохода: Сумма вычета жестко ограничена размером дохода, который был ранее признан налогоплательщиком по данному требованию.
4. Исключения из правил
Законодательство устанавливает четкие границы применимости статьи 266. Положения о вычетах по списанным требованиям не распространяются на:
- Требования, которые были официально признаны сомнительными.
- Случаи уменьшения требований, возникшие в результате их передачи в рамках договора купли-продажи предприятия или его части.
Важные цитаты и контекст
В нижеследующей таблице приведены ключевые цитаты из статьи 266 и их значение для налогового администрирования.
| Цитата из источника | Контекст и значение |
|---|---|
| «...но не превышающее ранее признанный доход» | Фундаментальное ограничение: налогоплательщик не может списать в расходы больше, чем он ранее отразил в качестве дохода по данной сделке. |
| «Вычет производится в налоговом периоде, соответствующем наиболее поздней дате...» | Устанавливает четкое правило для определения момента налогового учета, предотвращая преждевременное или некорректное признание вычетов. |
| «Наличие первичных документов, подтверждающих требование» | Подчеркивает приоритет доказательной базы; отсутствие оригиналов документов делает вычет невозможным. |
| «Положения статьи не применяются к требованиям, признанным сомнительными» | Разграничивает режимы работы со списанными и сомнительными долгами, требуя от налогоплательщика четкой классификации дебиторской задолженности. |
Практические рекомендации (Actionable Insights)
На основании анализа статьи 266 Налогового кодекса РК можно выделить следующие необходимые действия для корректного налогового учета:
- Верификация лимитов: Перед отнесением суммы на вычет необходимо сопоставить ее с ранее признанным доходом по конкретной реализации товаров или услуг.
- Мониторинг юридического статуса дебиторов: Требуется регулярное отслеживание дат утверждения ликвидационных балансов дебиторов и дат вступления в силу судебных актов о банкротстве.
- Синхронизация учета: Необходимо обеспечить своевременное отражение списания в бухгалтерском учете, так как это является одной из контрольных дат для определения налогового периода вычета.
- Аудит первичной документации: Следует провести ревизию договоров, актов выполненных работ и накладных, подтверждающих возникновение требования, до момента инициации процедуры списания.
- Разграничение задолженностей: Важно исключить из периметра применения данной статьи требования, которые уже классифицированы как «сомнительные», во избежание двойного учета или нарушения налоговых норм.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое основное ограничение установлено для суммы вычета по списанному требованию согласно статье 266 Налогового кодекса РК?
Сумма не должна превышать ранее признанный доход по этому требованию.. Законодательство ограничивает вычет размером дохода, который налогоплательщик уже отразил в учете, чтобы избежать двойной выгоды или некорректного занижения базы.
Если для списания требования существует несколько значимых дат (списание в учете, решение суда, ликвидационный баланс), какой налоговый период следует выбрать для произведения вычета?
Налоговый период, соответствующий наиболее поздней дате.. Согласно нормам, вычет производится в периоде, когда соблюдено последнее из условий, что определяется по самой поздней дате из перечисленных событий.
В каком случае требования НЕ подлежат вычету в соответствии с положениями статьи 266?
Если требования были признаны сомнительными.. Статья прямо указывает, что её положения не применяются к требованиям, которые уже были классифицированы как сомнительные в налоговом учете.
Какое условие относительно бухгалтерского учета должно быть соблюдено для осуществления вычета?
Требование должно быть отражено в учете в соответствующем периоде или списано в предыдущих.. Налоговый учет основывается на данных бухгалтерского учета, поэтому наличие записи о требовании или его списании является обязательным формальным требованием.
Как влияет передача части предприятия по договору купли-продажи на возможность применения вычета по данной статье?
Положения статьи не применяются при уменьшении требований в связи с такой передачей.. Статья 266 исключает случаи, когда задолженность просто передается другому лицу в рамках сделки купли-продажи бизнеса, так как это не является безнадежным списанием.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 266. Бесплатно.
📊 Инфографика
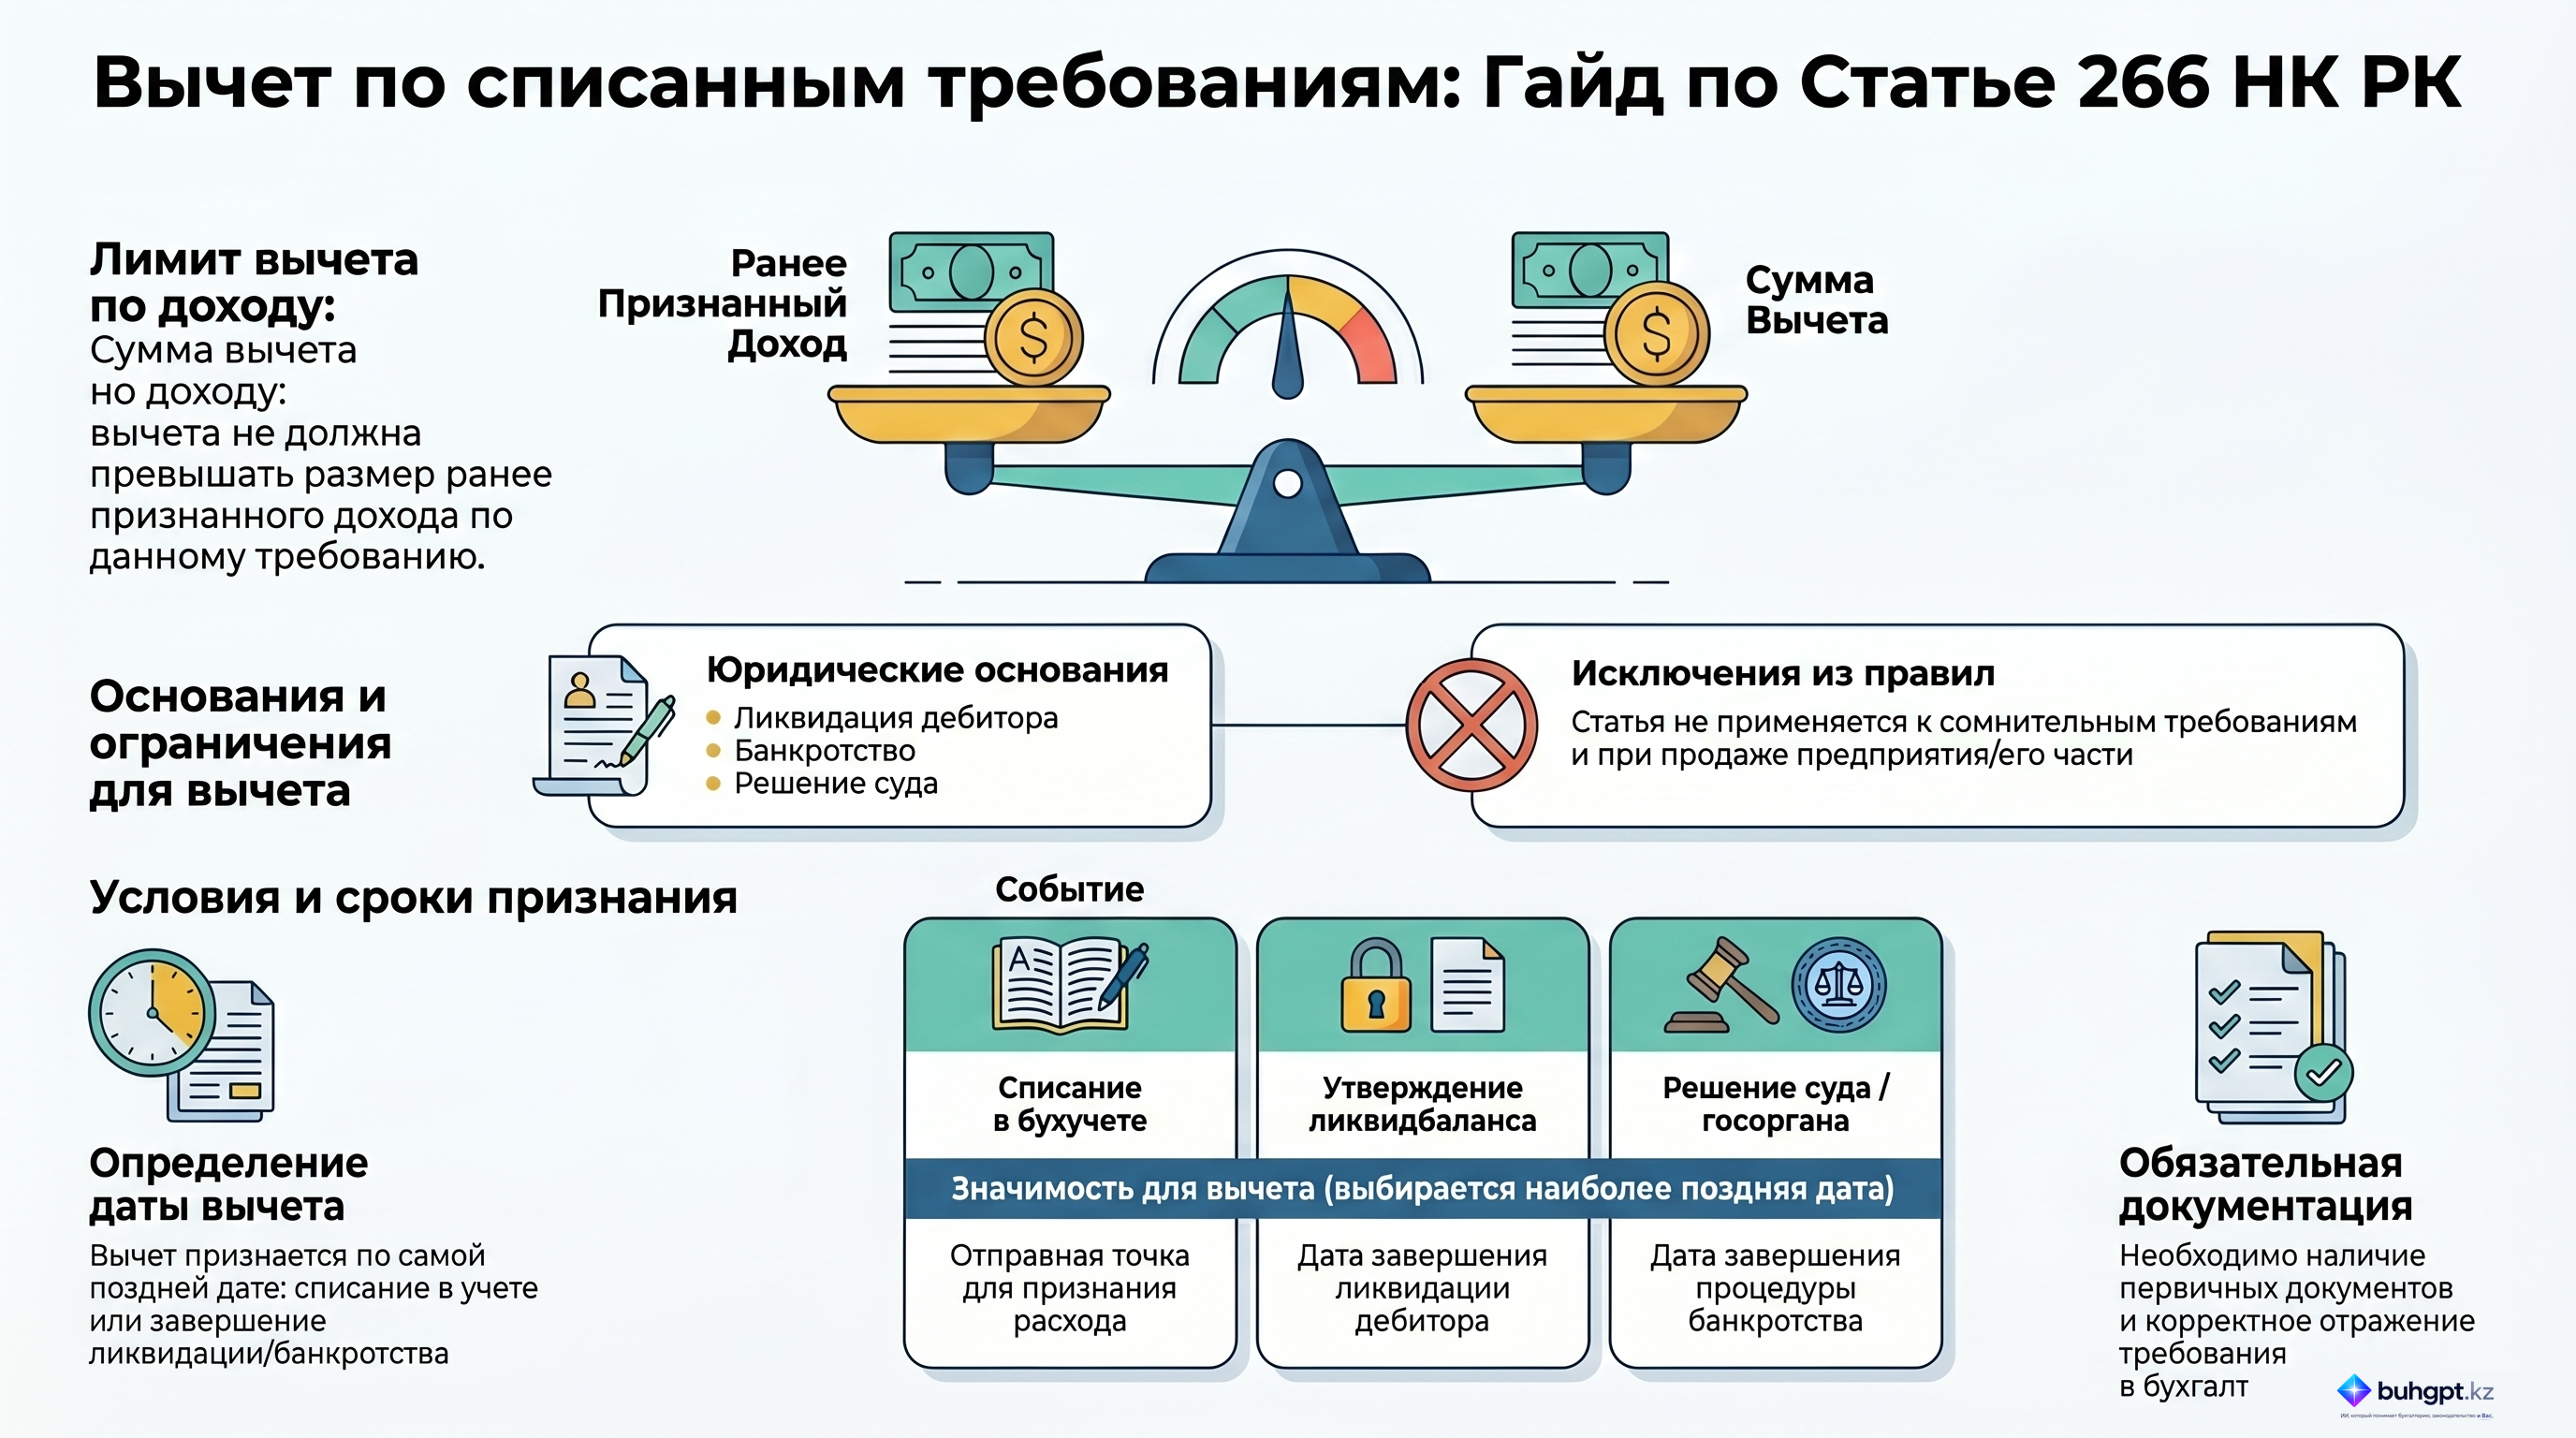
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления