Статья 210 НК РК 2026 — Правила ведения раздельного налогового учета
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
1. Раздельный налоговый учет является налоговым учетом объектов налогообложения и (или) объектов, связанных с налогообложением, для целей исчисления налоговых обязательств по определенным видам налогов отдельно по следующим выделяемым категориям, для которых настоящим Кодексом предусмотрены условия налогообложения иные, чем общеустановленные:
вид или совокупность видов деятельности;
контракт на недропользование;
месторождение (группа месторождений, часть месторождения), отнесенное (отнесенная) к категории низкорентабельных, высоковязких, обводненных, малодебитных, выработанных;
договор доверительного управления или иной случай возникновения доверительного управления;
договор о совместной деятельности;
оборот по реализации товаров, работ, услуг;
вид дохода;
объект строительства;
ставка налога.
К иным условиям налогообложения, чем общеустановленные условия налогообложения, также относятся уменьшение суммы налога, освобождение от обложения налогом, применение специального налогового режима.
Налогоплательщик (налоговый агент) не вправе объединять объекты налогообложения и (или) объекты, связанные с налогообложением, в целях исчисления налоговых обязательств по выделяемым категориям, для которых настоящим Кодексом установлены требования по ведению раздельного налогового учета.
2. Налогоплательщик (налоговый агент) обязан вести раздельный налоговый учет в случаях, предусмотренных настоящим Кодексом.
Раздельный налоговый учет объектов налогообложения и (или) объектов, связанных с налогообложением, обязан вести:
уполномоченный представитель участников договора о совместной деятельности по договору о совместной деятельности;
учредитель доверительного управления или доверительный управляющий.
3. Налогоплательщик, применяющий специальный налоговый режим на основе упрощенной декларации, при возникновении доходов, подлежащих налогообложению в общеустановленном порядке, обязан вести раздельный налоговый учет объектов налогообложения и (или) объектов, связанных с налогообложением, в целях исчисления налоговых обязательств в общеустановленном порядке отдельно от налоговых обязательств в специальном налоговом режиме на основе упрощенной декларации.
4. Налогоплательщик (налоговый агент) самостоятельно устанавливает в налоговой учетной политике порядок ведения раздельного налогового учета, в том числе перечень видов общих доходов и расходов, методы распределения таких доходов и расходов между выделяемыми категориями и прочей деятельностью, для которых настоящим Кодексом установлены различные условия налогообложения.
5. Недропользователь обязан вести раздельный налоговый учет объектов налогообложения и (или) объектов, связанных с налогообложением, в целях исчисления налоговых обязательств по контрактной деятельности отдельно от внеконтрактной деятельности в порядке, определенном статьей 757 настоящего Кодекса.
6. Операции с производными финансовыми инструментами не относятся к операциям по недропользованию (контрактной деятельности).
7. Раздельный налоговый учет ведется налогоплательщиками (налоговыми агентами) на основании данных учетной документации в соответствии с утвержденной налоговой учетной политикой и учетом положений, установленных настоящей статьей.
8. При ведении раздельного налогового учета для исчисления налогового обязательства налогоплательщик (налоговый агент) обязан обеспечить:
1) отражение в налоговом учете объектов налогообложения и (или) объектов, связанных с налогообложением, для исчисления налогов, по которым настоящим Кодексом установлено требование о ведении раздельного налогового учета, – по каждой выделяемой категории отдельно от прочей деятельности;
2) исчисление налогов и платежей в бюджет, по которым настоящим Кодексом не установлено требование о ведении раздельного налогового учета, – в целом по всей деятельности;
3) представление налоговой отчетности по налогам и платежам в бюджет – в целом по всей деятельности, за исключением:
декларации по корпоративному подоходному налогу;
декларации по индивидуальному подоходному налогу по предпринимательской деятельности;
декларации по налогу на добавленную стоимость в случае, предусмотренном подпунктом 6) настоящего пункта;
4) представление отдельно:
декларации по специальному налоговому режиму на основе упрощенной декларации – по видам доходов, по которым применяется специальный налоговый режим на основе упрощенной декларации;
декларации по специальному налоговому режиму для крестьянских или фермерских хозяйств – по доходам от деятельности, на которую распространяется специальный налоговый режим для крестьянских или фермерских хозяйств;
декларации по корпоративному или индивидуальному подоходному налогу – по прочим видам доходов;
5) представление единой декларации по корпоративному или индивидуальному подоходному налогу по предпринимательской деятельности в целом по всей деятельности и соответствующих приложений к ней по каждой выделяемой категории в случаях, не указанных в подпункте 4) настоящего пункта;
6) представление отдельно декларации по налогу на добавленную стоимость:
по деятельности, предусмотренной статьей 490 настоящего Кодекса;
по иной деятельности.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Порядок организации раздельного налогового учета (Статья 210)
Данный документ представляет собой подробный анализ положений Статьи 210, регулирующей правила и требования к ведению раздельного налогового учета. Раздельный учет является критически важным механизмом для корректного исчисления налоговых обязательств в условиях многопрофильной деятельности или применения специальных налоговых режимов.
Резюме
Статья 210 устанавливает правовые основы для разделения объектов налогообложения и связанных с ними объектов в случаях, когда налоговое законодательство предусматривает различные условия налогообложения для разных категорий деятельности. Основная цель раздельного учета — исключить объединение финансовых показателей по тем направлениям, для которых предусмотрены особые налоговые ставки, льготы или специальные режимы. Налогоплательщики наделяются правом самостоятельно определять методику ведения такого учета в своей налоговой учетной политике, при этом они обязаны строго следовать требованиям Кодекса по раздельному представлению налоговой отчетности для определенных видов налогов.
Подробный анализ ключевых тем
1. Определение и сфера применения раздельного учета
Раздельный налоговый учет определяется как процесс обособленного учета объектов налогообложения для расчета обязательств по категориям, имеющим отличные от общепринятых условия.
К категориям, требующим раздельного учета, относятся:
- Конкретные виды деятельности и объекты строительства.
- Контракты на недропользование, включая специфические типы месторождений (низкорентабельные, обводненные, выработанные и др.).
- Договоры доверительного управления и совместной деятельности.
- Обороты от реализации товаров, работ и услуг.
- Различные виды доходов и налоговые ставки.
Под «иными условиями налогообложения» закон понимает не только особые ставки, но и полное освобождение от налогов, их уменьшение или применение специальных налоговых режимов (СНР).
2. Субъекты, обязанные вести раздельный учет
Обязанность по ведению раздельного учета возлагается на определенные группы налогоплательщиков:
- Уполномоченные представители участников договора о совместной деятельности.
- Доверительные управляющие и учредители доверительного управления.
- Налогоплательщики на упрощенной декларации, если они получают доходы, подлежащие налогообложению в общеустановленном порядке.
- Недропользователи, которые обязаны разделять контрактную и внеконтрактную деятельность.
3. Методология и налоговая учетная политика
Закон предоставляет налогоплательщику (или налоговому агенту) автономию в вопросах организации учета. Порядок ведения раздельного учета, включая перечень доходов/расходов и методы их распределения, должен быть зафиксирован в налоговой учетной политике.
Важные методологические аспекты:
- Учет ведется на основании учетной документации.
- Операции с производными финансовыми инструментами законодательно отделены от операций по недропользованию.
- Запрещено объединять объекты налогообложения по категориям, для которых Кодекс требует раздельного ведения учета.
4. Требования к налоговой отчетности
Статья 210 четко разграничивает случаи, когда отчетность подается консолидированно, а когда — раздельно.
| Тип налога / отчетности | Порядок представления |
|---|---|
| Общая налоговая отчетность (по умолчанию) | В целом по всей деятельности налогоплательщика. |
| Корпоративный подоходный налог (КПН) | Отдельно по категориям. |
| Индивидуальный подоходный налог (ИПН) | Отдельно по предпринимательской деятельности. |
| СНР на основе упрощенной декларации | Отдельно по видам доходов, относящихся к режиму. |
| НДС (в случаях по ст. 490) | Отдельно по специфическим видам деятельности. |
Для крестьянских и фермерских хозяйств действует правило: доходы в рамках режима декларируются отдельно, а прочие виды доходов — через декларации по КПН или ИПН.
Ключевые цитаты с контекстом
«Налогоплательщик (налоговый агент) не имеет права объединять объекты налогообложения и связанные с ними объекты для расчета налоговых обязательств по категориям, для которых Кодекс требует ведения раздельного учета». Контекст: Данная норма подчеркивает императивный характер раздельного учета, запрещая консолидацию данных, которая может привести к некорректному расчету налогов.
«Налогоплательщик (налоговый агент) самостоятельно определяет в своей налоговой учетной политике порядок ведения раздельного учета... включая методы их распределения между выделяемыми категориями». Контекст: Положение закрепляет за бизнесом право на разработку внутренних алгоритмов распределения затрат и доходов, при условии их документального оформления.
«Операции с производными финансовыми инструментами не относятся к операциям недропользования». Контекст: Важное уточнение для недропользователей, исключающее финансовые инструменты из периметра контрактной деятельности при ведении раздельного учета.
Практические выводы и рекомендации
На основании положений Статьи 210 можно выделить следующие ключевые действия для обеспечения соответствия законодательству:
- Аудит деятельности на предмет необходимости раздельного учета: Организациям необходимо проверить, подпадают ли их доходы или контракты под категории, требующие обособления (например, наличие контрактов на недропользование или работа в рамках СНР параллельно с общим режимом).
- Разработка и утверждение Налоговой учетной политики (НУП): Поскольку методы распределения расходов и доходом выбираются самостоятельно, крайне важно детально прописать их в НУП, чтобы иметь обоснование перед налоговыми органами.
- Обеспечение аналитики в учетных системах: Учетная документация должна позволять выделять объекты налогообложения по каждой категории отдельно для налогов, требующих раздельного учета.
- Контроль формирования налоговых деклараций: Необходимо учитывать, что декларации по КПН и ИПН (по предпринимательской деятельности) требуют особого подхода — подачи либо отдельных форм, либо единой формы с обязательными приложениями по каждой категории деятельности.
- Соблюдение правил для специальных субъектов: Доверительным управляющим и участникам совместной деятельности следует помнить о своей безусловной обязанности вести раздельный учет.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что в контексте Статьи 210 подразумевается под раздельным налоговым учетом?
Учет объектов налогообложения отдельно по категориям, для которых установлены отличные от общепринятых условия.. Это определение прямо соответствует пункту 1 статьи, где указано, что раздельный учет ведется для категорий с иными условиями налогообложения.
Имеет ли право налогоплательщик объединять объекты налогообложения, для которых Кодекс требует ведения раздельного учета?
Нет, объединение таких объектов для расчета налоговых обязательств запрещено.. Согласно пункту 1, налогоплательщик не имеет права объединять объекты налогообложения, если для них требуется раздельный учет.
На кого, согласно пункту 2 Статьи 210, возлагается обязанность по ведению раздельного налогового учета?
На уполномоченного представителя участников договора о совместной деятельности.. Пункт 2 прямо перечисляет лиц, обязанных вести такой учет, включая представителей участников совместной деятельности.
Как должен поступить налогоплательщик на упрощенной декларации, если он получил доход, подлежащий налогообложению в общем порядке?
Вести раздельный учет объектов для расчета обязательств по общему порядку отдельно от специального режима.. Это требование пункта 3, которое обеспечивает корректное применение разных ставок и правил к разным видам дохода.
Кто определяет методы распределения доходов и расходов между различными категориями в рамках раздельного учета?
Налогоплательщик самостоятельно в своей налоговой учетной политике.. Пункт 4 дает право налогоплательщику самостоятельно устанавливать порядок ведения учета и методы распределения.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 210. Бесплатно.
📊 Инфографика
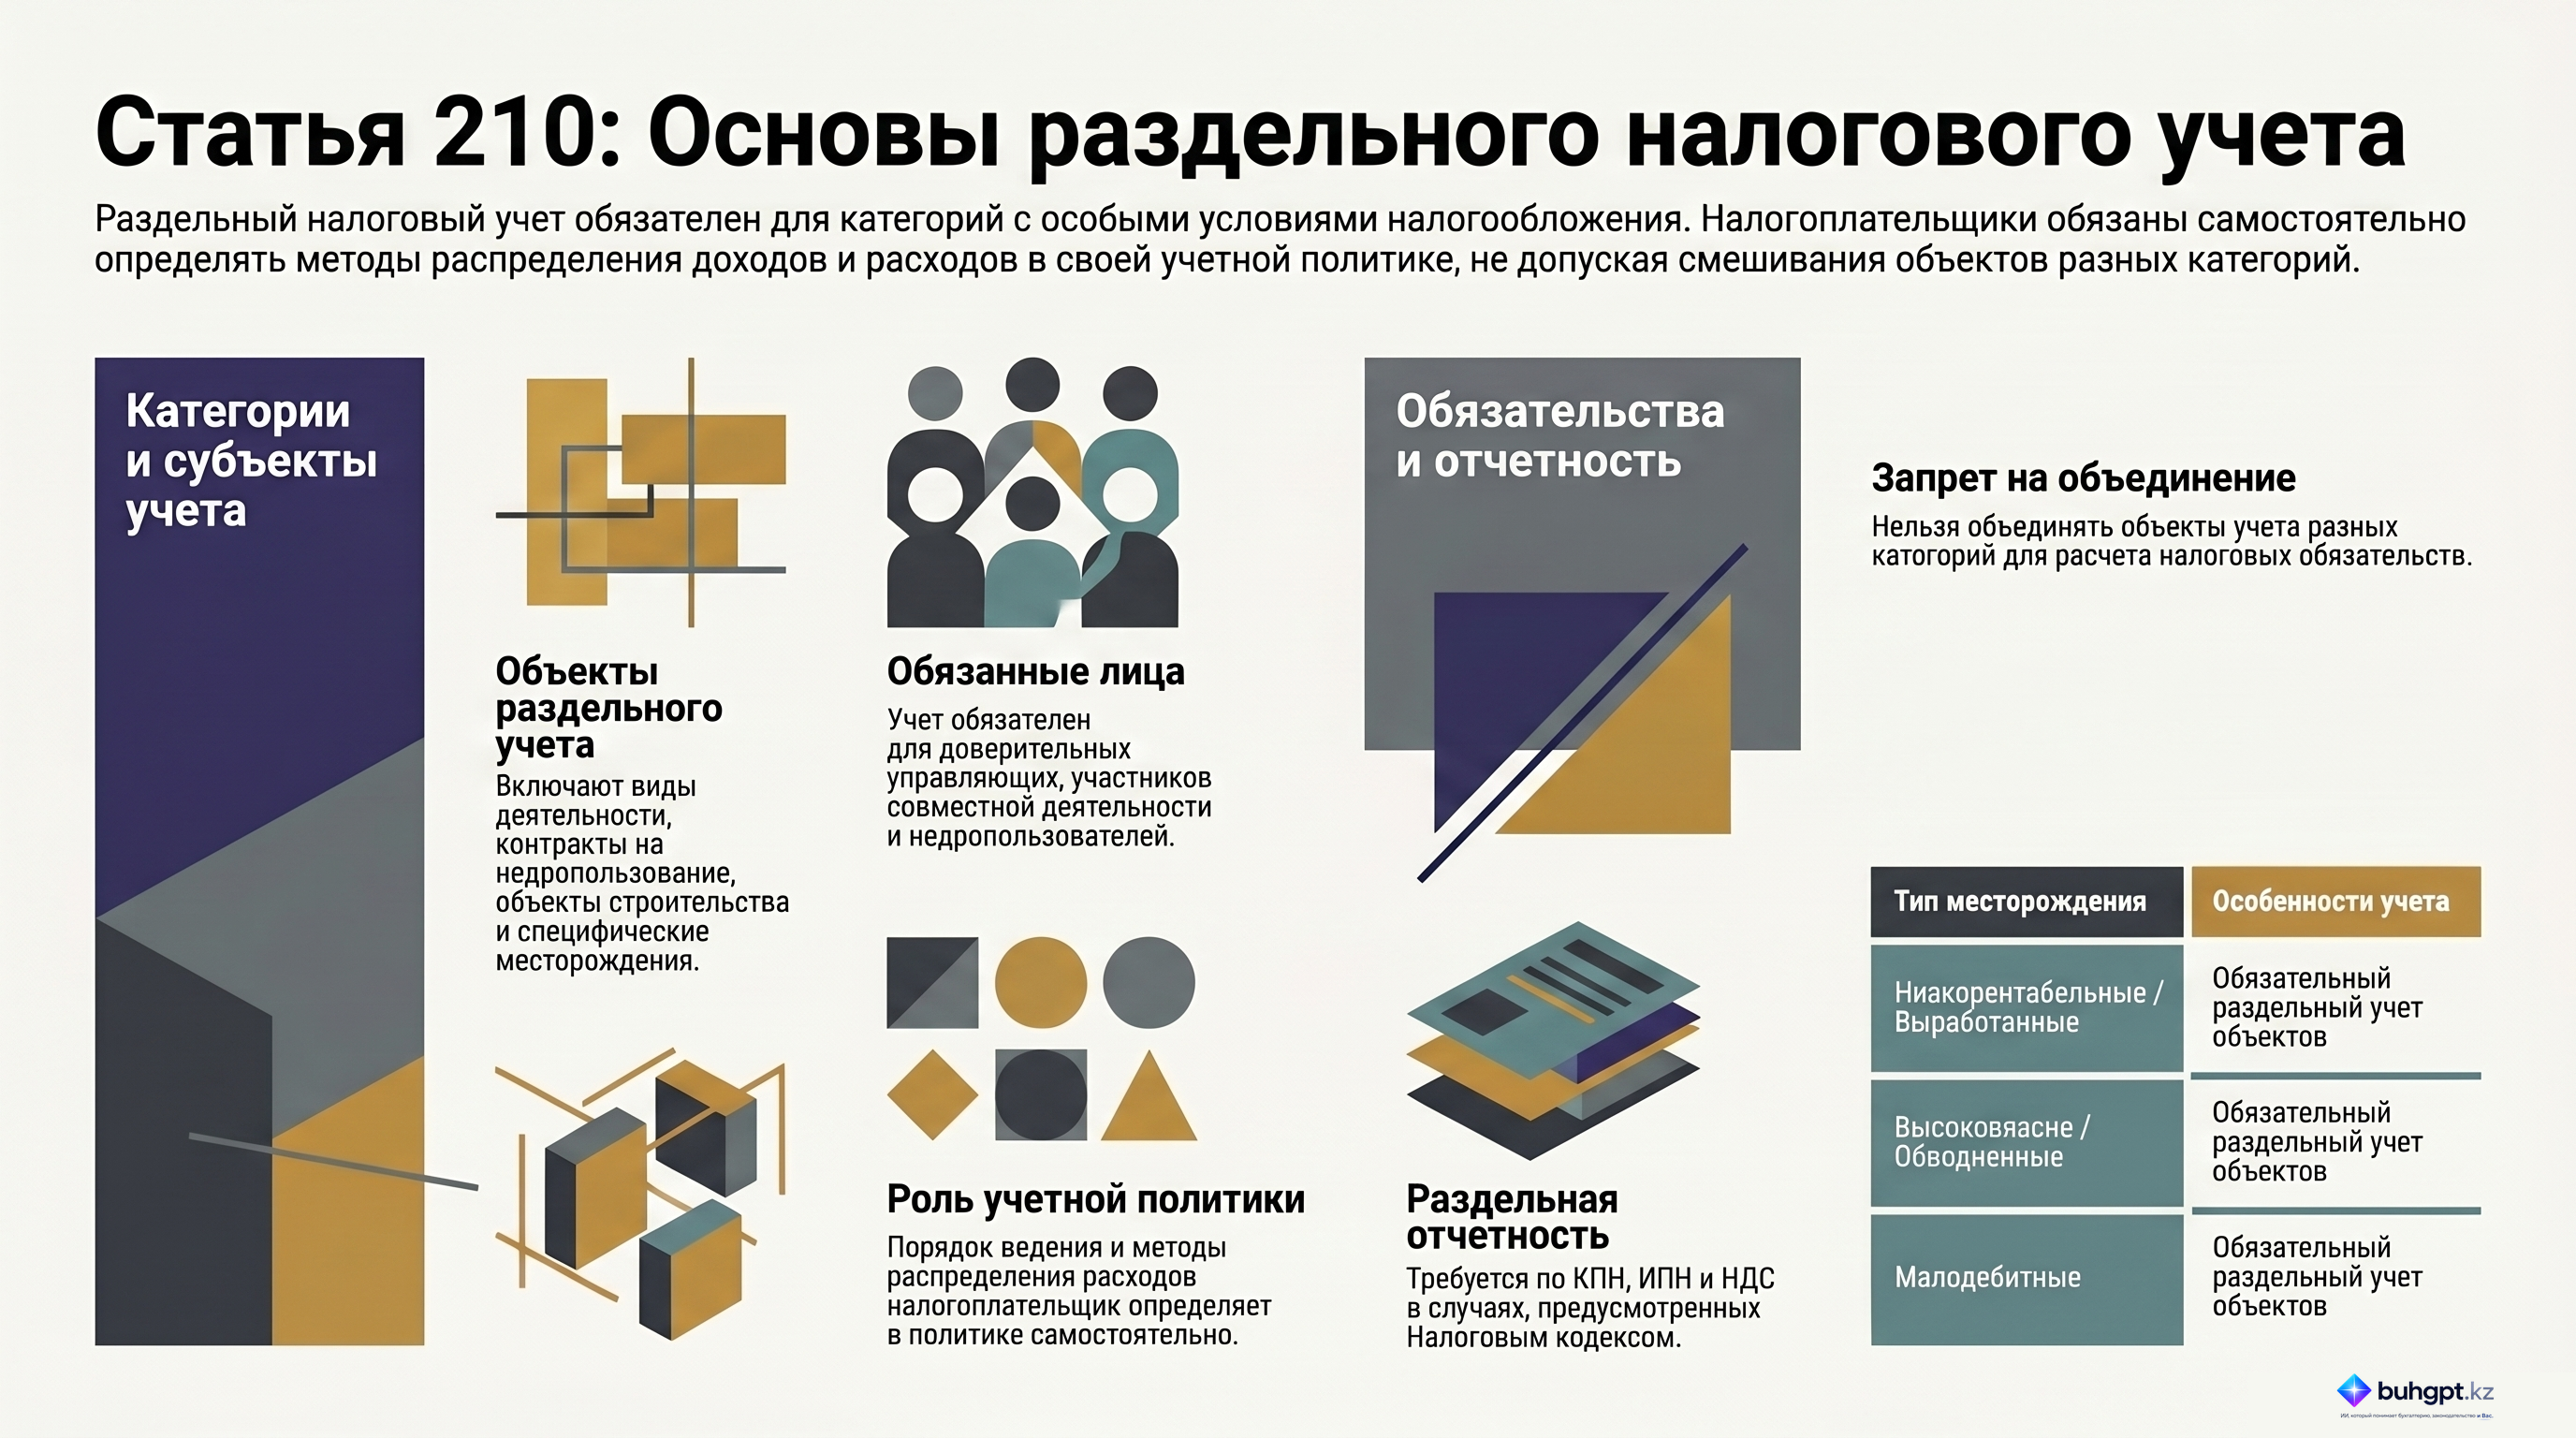
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 210
- Учет НДС в Казахстане в 2026 году: документы, проводки и раздельный учет
- НДС по годам в Казахстане: как сравнивать ставки, пороги и правила учета
- Режим НДС: как вести учет и чем он отличается от общеустановленного режима
- Раздельный налоговый учет при переходе с контракта на лицензионный режим
- Как правильно вести НДС в Казахстане в 2026 году: правила для бухгалтера
- Справочник «Правила проверки учёта» в 1С: Бухгалтерия для Казахстана 3.0 — полная методичка
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления