Статья 211 НК РК 2026 — Общие принципы ведения раздельного налогового учета по корпоративному подоходному налогу
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
1. Для целей настоящей статьи применяются следующие понятия:
1) общие доходы и расходы – доходы и расходы отчетного налогового периода, включая доходы и расходы по общим фиксированным активам, которые одновременно связаны с осуществлением деятельности по выделяемой категории и прочей деятельности и подлежат распределению между ними;
2) общие фиксированные активы – фиксированные активы, которые одновременно связаны с осуществлением деятельности по выделяемой категории и прочей деятельности и в силу специфики их использования не имеют прямой причинно-следственной связи с конкретной выделяемой категорией или прочей деятельностью;
3) косвенные доходы и расходы – доходы и расходы отчетного налогового периода, в том числе доходы и расходы по фиксированным активам, которые имеют прямую причинно-следственную связь с несколькими выделяемыми категориями и подлежат распределению только между такими категориями;
4) косвенные фиксированные активы – фиксированные активы, которые в силу специфики их использования имеют прямую причинно-следственную связь с несколькими выделяемыми категориями;
5) прямые доходы и расходы – доходы и расходы отчетного налогового периода, включая доходы и расходы по фиксированным активам, которые имеют прямую причинно-следственную связь с конкретной выделяемой категорией или прочей деятельностью.
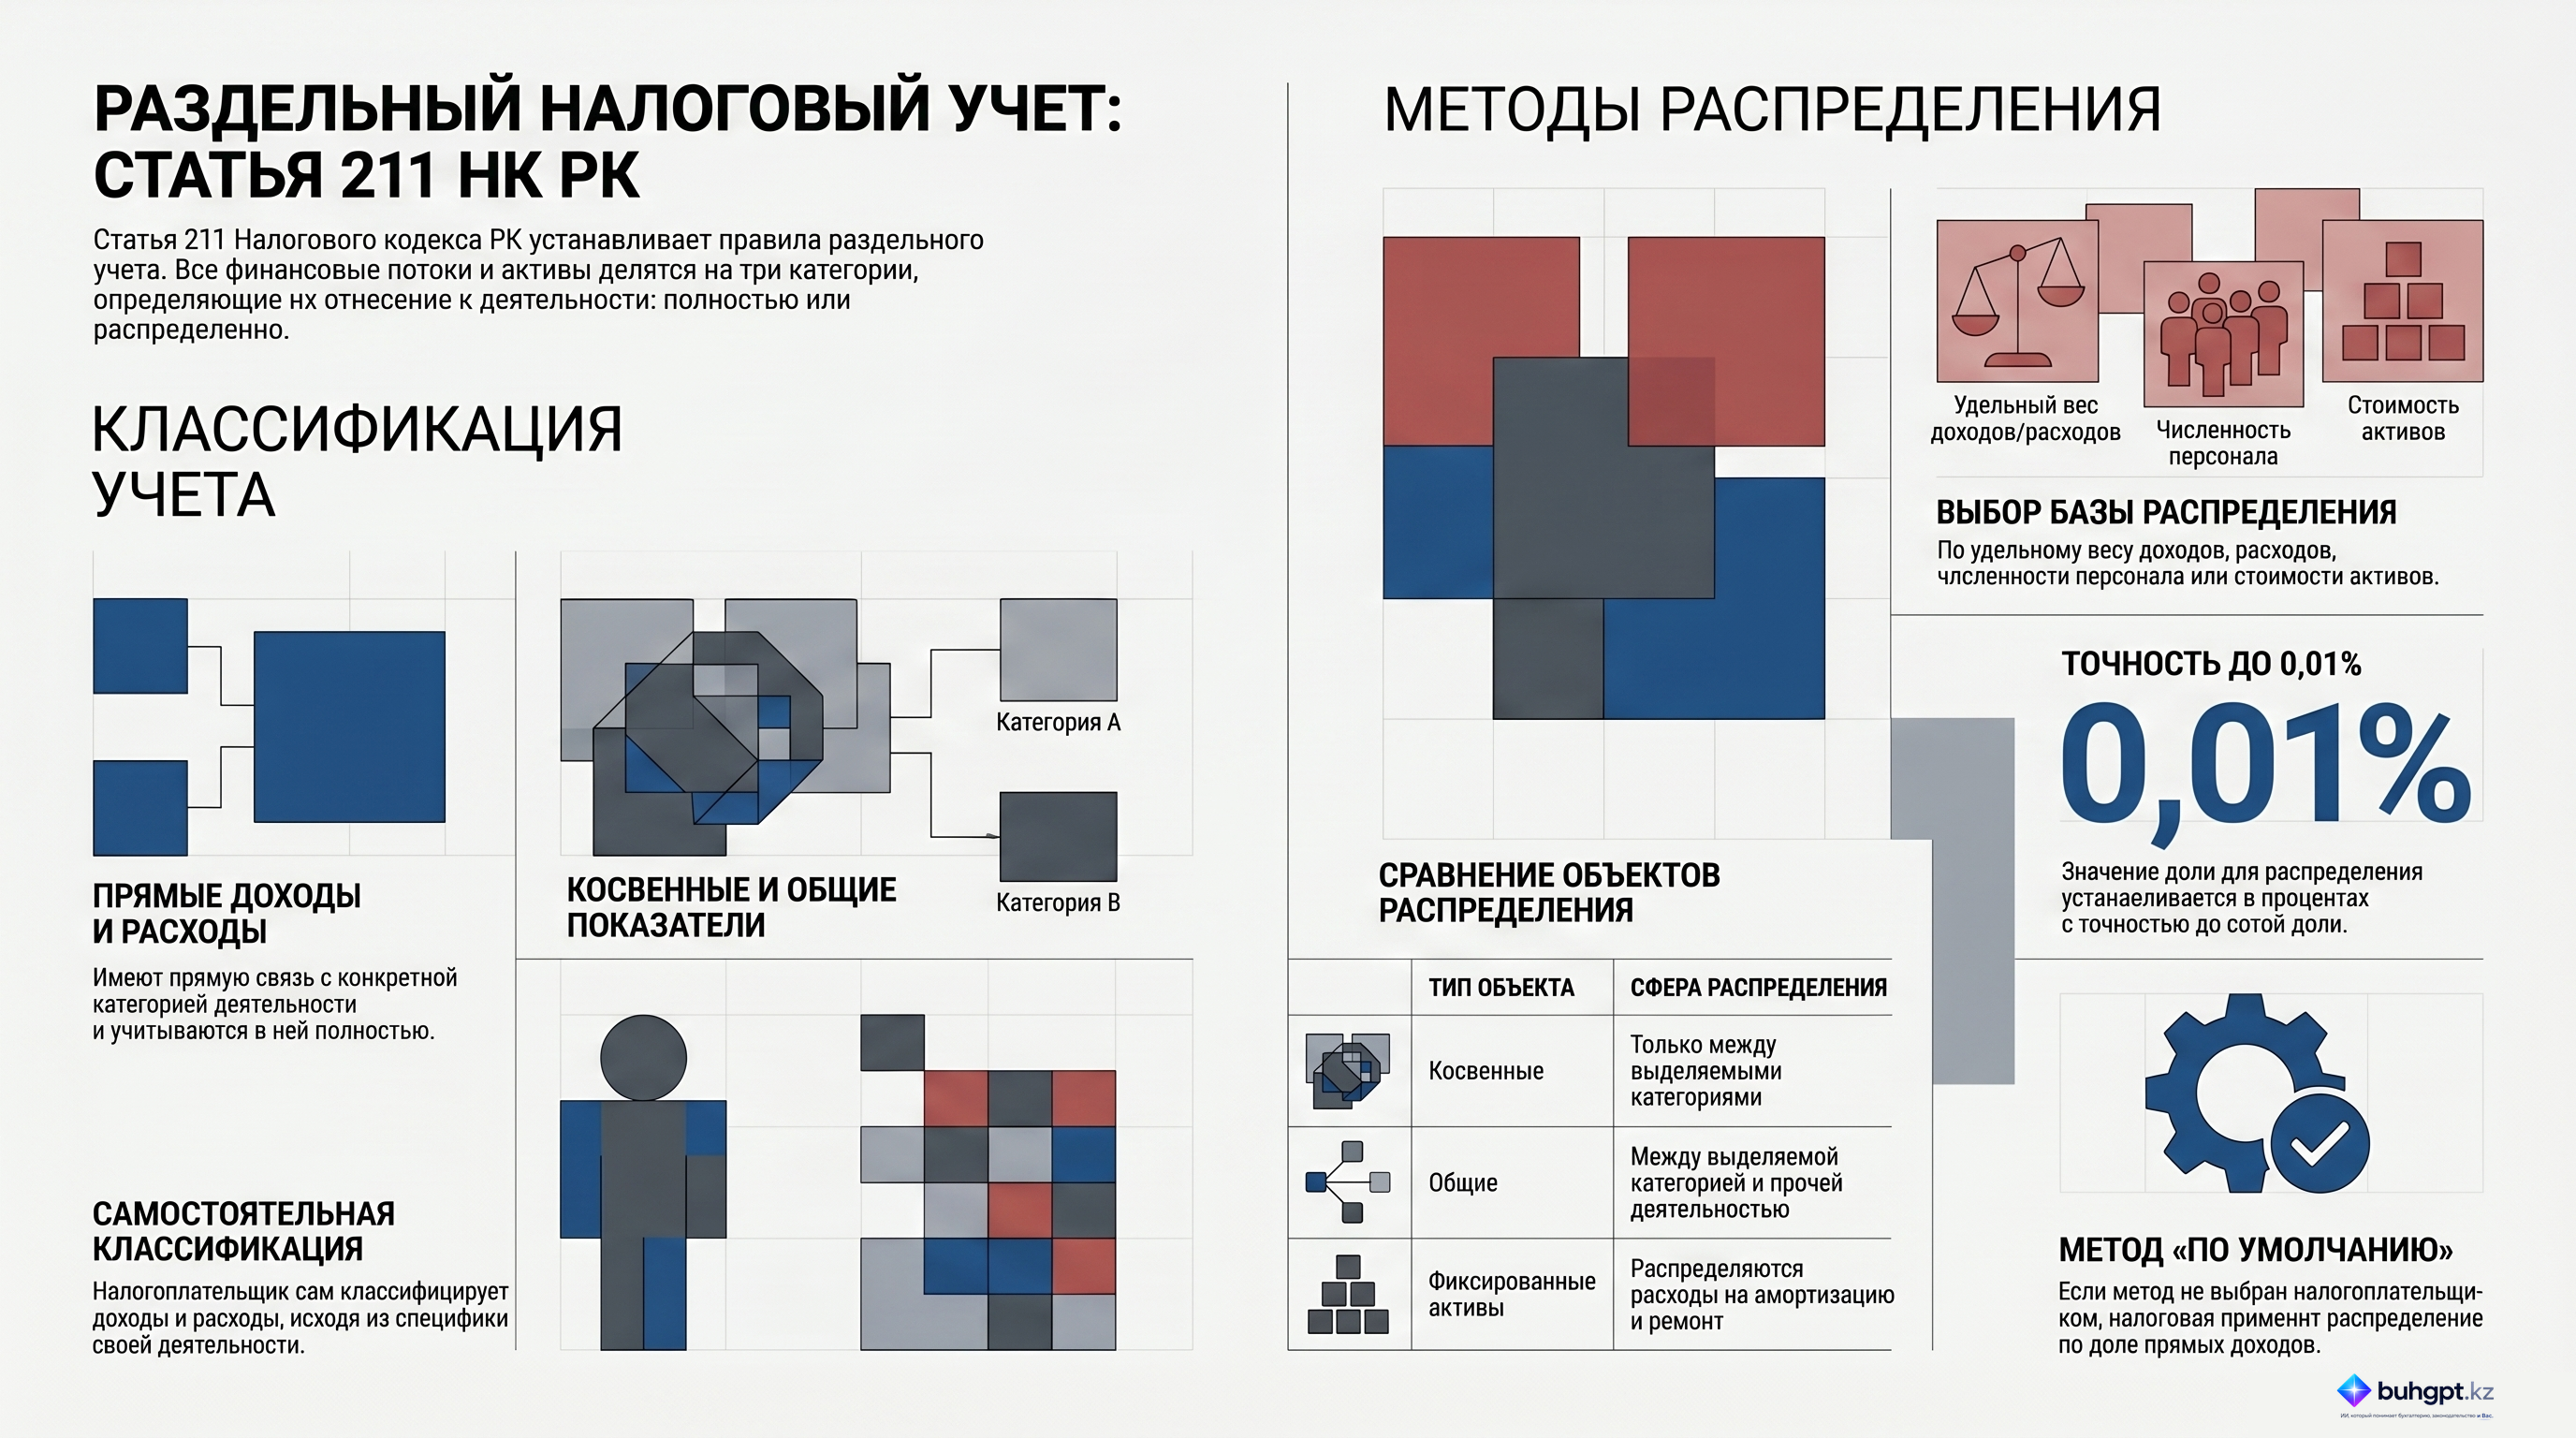
2. В целях ведения раздельного налогового учета все доходы и расходы налогоплательщика распределяются на прямые, косвенные и общие.
Классификация доходов и расходов на прямые, косвенные и общие осуществляется налогоплательщиком (налоговым агентом) самостоятельно исходя из специфики деятельности.
Прямые доходы и расходы должны быть отнесены в полном объеме только к той выделяемой категории или прочей деятельности, с которой они имеют прямую причинно-следственную связь.
Общие доходы и расходы подлежат распределению между выделяемой категорией и прочей деятельностью и в соответствующей доле относятся к доходам и расходам той выделяемой категории и прочей деятельности, с которыми они имеют причинно-следственную связь.
Косвенные доходы и расходы подлежат распределению только между выделяемыми категориями и в соответствующей доле относятся к доходам и расходам той категории, с которой они имеют причинно-следственную связь.
Распределение общих и косвенных доходов и расходов осуществляется в соответствии с методами, установленными пунктом 4 настоящей статьи, и с учетом положений пункта 3 настоящей статьи.
3. По общим и косвенным фиксированным активам распределению между выделяемой категорией и прочей деятельностью подлежат расходы, понесенные налогоплательщиком по данным фиксированным активам, в том числе расходы по амортизации и последующие расходы.
По общим и косвенным расходам по вознаграждениям распределению подлежит общая сумма вычета по таким вознаграждениям, определенная в соответствии со статьей 263 настоящего Кодекса.
Если курсовая разница не может быть отнесена по прямой причинно-следственной связи к выделяемой категории и прочей деятельности налогоплательщика, по курсовой разнице распределению подлежит полученный за налоговый период итоговый (сальдированный) результат в виде превышения суммы положительной курсовой разницы над суммой отрицательной курсовой разницы или превышения суммы отрицательной курсовой разницы над суммой положительной курсовой разницы.
Налоги, подлежащие отнесению на вычеты в качестве общих или косвенных расходов, подлежат распределению в соответствии с методами, установленными пунктом 4 настоящей статьи, без распределения соответствующих им объектов налогообложения и (или) объектов, связанных с налогообложением.
4. Распределение общих и косвенных доходов и расходов для каждой выделяемой категории и прочей деятельности производится налогоплательщиком (налоговым агентом) самостоятельно с учетом специфики деятельности на основании принятых в налоговой учетной политике одного или нескольких методов ведения раздельного налогового учета, в том числе:
1) по удельному весу прямых доходов, приходящихся на каждую выделяемую категорию и прочую деятельность, в общей сумме прямых доходов, полученных налогоплательщиком (налоговым агентом) за налоговый период;
2) по удельному весу прямых расходов, приходящихся на каждую выделяемую категорию и прочую деятельность, в общей сумме прямых расходов, произведенных налогоплательщиком (налоговым агентом) за налоговый период;
3) по удельному весу расходов, понесенных по одной из следующих статей – прямые производственные расходы, фонд оплаты труда или стоимость фиксированных активов, приходящихся на каждую выделяемую категорию и прочую деятельность, в общей сумме расходов по данной статье, произведенных налогоплательщиком (налоговым агентом) за налоговый период;
4) по удельному весу среднесписочной численности работников, участвующих в деятельности по выделяемой категории и прочей деятельности, к общей среднесписочной численности работников налогоплательщика (налогового агента);
5) иных методов.
В отношении разных видов общих и косвенных доходов и расходов могут применяться различные методы их распределения, определяемые налогоплательщиком (налоговым агентом).
Для более точного распределения общих и (или) косвенных доходов и расходов значение удельного веса, полученное в результате применения одного из вышеуказанных методов, определяется налогоплательщиком (налоговым агентом) в процентах до одной сотой доли (0,01%).
В случае если в налоговой учетной политике не установлен метод распределения общих доходов и расходов, то налоговые органы в ходе проведения налоговой проверки осуществляют распределение таких доходов и расходов на основании метода, установленного подпунктом 1) части первой настоящего пункта.
5. При исчислении корпоративного подоходного налога в целом по деятельности налогоплательщика не учитываются убытки, понесенные по какой-либо выделяемой категории, которые налогоплательщик имеет право компенсировать только за счет доходов, полученных от деятельности по такой выделяемой категории в последующие налоговые периоды, с учетом положений статьи 307 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Положения раздельного налогового учета по корпоративному подоходному налогу (Статья 211 НК РК)
Данный документ представляет собой подробный анализ положений статьи 211 Налогового кодекса Республики Казахстан, регулирующей правила ведения раздельного налогового учета для целей исчисления корпоративного подоходного налога (КПН).
Исполнительное резюме
Статья 211 НК РК устанавливает методологическую основу для разделения доходо в и расходов налогоплательщика между различными категориями деятельности. Основная цель раздельного учета — обеспечить корректное налогообложение, когда компания ведет деятельность, требующую обособленного исчисления налогов (выделяемые категории), параллельно с прочей деятельностью.
Ключевым принципом является самостоятельность налогоплательщика в классификации финансовых потоков и выборе методов их распределения, при условии закрепления этих методов в налоговой учетной политике. В случае отсутствия установленных методов распределения, налоговые органы применяют нормативно закрепленный метод «по удельному весу прямых доходов». Важной особенностью является ограничение на перенос убытков: убытки по выделяемым категориям могут быть компенсированы только доходами по этим же категориям в будущих периодах.
Подробный анализ ключевых тем
1. Классификация доходов, расходов и активов
Для целей раздельного учета все финансовые показатели и активы налогоплательщика разделяются на три основные группы в зависимости от их связи с конкретными видами деятельности:
| Категория | Определение | Порядок учета/распределения |
|---|---|---|
| Прямые | Имеют прямую причинно-следственную связь с конкретной категорией или деятельностью. | Полностью относятся к соответствующей категории деятельности. |
| Косвенные | Имеют прямую связь с несколькими выделяемыми категориями одновременно. | Распределяются исключительно между этими выделяемыми категориями. |
| Общие | Относятся одновременно к выделяемой категории и к другой (прочей) деятельности. | Распределяются между выделяемой категорией и прочей деятельностью. |
2. Объекты распределения
Статья 211 четко определяет, какие виды затрат и финансовых результатов подлежат распределению, если они признаны общими или косвенными:
- Фиксированные активы: Расходы по ним включают амортизацию и последующие расходы.
- Вознаграждения: Распределяется общая сумма вычета, определенная согласно ст. 263 НК РК.
- Курсовая разница: Если её невозможно отнести напрямую, распределяется итоговый результат периода (превышение положительной разницы над отрицательной или наоборот).
- Налоги: Распределяются налоги, относимые на вычеты, без привязки к конкретным объектам налогообложения.
3. Методология распределения
Налогоплательщик обязан самостоятельно определить методы распределения в своей налоговой учетной политике. Кодекс предлагает следующие варианты:
- По удельному весу прямых доходов: доля доходов конкретной категории в общей сумме прямых доходов.
- По удельному весу прямых расходов: доля расходов конкретной категории в общей сумме прямых расходов.
- По доле специфических статей: использование в качестве базы прямых производственных затрат, фонда оплаты труда (ФОТ) или стоимости основных средств.
- По численности персонала: удельный вес среднесписочной численности работников, задействованных в конкретной деятельности.
- Другие методы: налогоплательщик вправе разработать собственные методы, отвечающие специфике деятельности.
Важное требование к точности: Значение доли при распределении устанавливается в процентах с точностью до 0,01%.
4. Роль налоговой учетной политики и риски
Налоговая учетная политика является определяющим документом. Если в ней не зафиксирован метод распределения общих доходов и расходов, законодательство наделяет налоговые органы правом при проверке применить метод по удельному весу прямых доходов (пп. 1 п. 4 ст. 211).
Важные цитаты и контекст
«Классификация осуществляется налогоплательщиком (налоговым агентом) самостоятельно, исходя из особенностей своей деятельности».
Контекст: Данная норма подчеркивает диспозитивность налогового законодательства в вопросе организации учета, возлагая ответственность за обоснованность разделения потоков на саму организацию.
«При расчете корпоративного подоходного налога по деятельности налогоплательщика не учитываются убытки, понесенные по какой-либо выделяемой категории, которые налогоплательщик может компенсировать только за счет доходов, полученных от деятельности по данной категории в последующие налоговые периоды...»
Контекст: Это положение устанавливает жесткий «периметр» для убытков. Оно предотвращает уменьшение общего налогооблагаемого дохода компании за счет убытков от специфических (выделяемых) видов деятельности.
Практические выводы и рекомендации
На основании анализа положений статьи 211 НК РК можно выделить следующие рекомендации для обеспечения налогового соответствия:
- Формализация в учетной политике: Необходимо детально прописать выбранные методы распределения для каждого вида общих и косвенных расходов. Допускается использование разных методов для разных типов затрат.
- Обоснование классификации: Налогоплательщику следует подготовить внутреннюю документацию, подтверждающую наличие или отсутствие прямой причинно-следственной связи доходов/расходов с конкретной деятельностью.
- Соблюдение точности расчетов: При распределении общих показателей необходимо использовать округление до сотых долей процента, как того требует пункт 4 статьи 211.
- Контроль за переносом убытков: Следует вести обособленный учет убытков по выделяемым категориям, так как они имеют ограниченный режим компенсации (только в рамках той же категории в будущем).
- Минимизация рисков при проверках: Учитывая, что при отсутствии метода в учетной политике налоговые органы применят метод «по доходам», компаниям рекомендуется оценить, выгоден ли им такой метод, и в противном случае обязательно закрепить иную методику.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как согласно Статье 211 классифицируются доходы и расходы, которые одновременно относятся к выделяемой категории и другой деятельности и подлежат распределению между ними?
Общие доходы и расходы. Данный термин описывает показатели, связанные одновременно с конкретной категорией и прочей деятельностью, требующие пропорционального деления.
Кто несет ответственность за классификацию доходов и расходов на прямые, косвенные и общие?
Налогоплательщик самостоятельно. Кодекс прямо указывает, что классификация осуществляется налогоплательщиком (агентом) самостоятельно, исходя из специфики его работы.
Какой метод распределения общих доходов и расходов применит налоговый орган, если налогоплательщик не закрепил метод в своей налоговой учетной политике?
По удельному весу прямых доходов. В пункте 4 статьи 211 указано, что при отсутствии метода в учетной политике применяется именно метод распределения по прямым доходам.
С какой точностью налогоплательщик может устанавливать значение доли при распределении общих или косвенных расходов?
До одной сотой доли ($0,01\%$). Закон допускает установление процента распределения с точностью до двух знаков после запятой для повышения корректности учета.
Какое правило действует в отношении убытков, понесенных по выделяемой категории деятельности, при расчете корпоративного подоходного налога?
Они компенсируются только за счет доходов от этой же категории в будущем. Статья 211 запрещает перекрывать убытки по одной выделяемой категории доходами от иных видов деятельности при расчете КПН.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 211. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления