Статья 212 НК РК 2026 — Финансовый лизинг
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
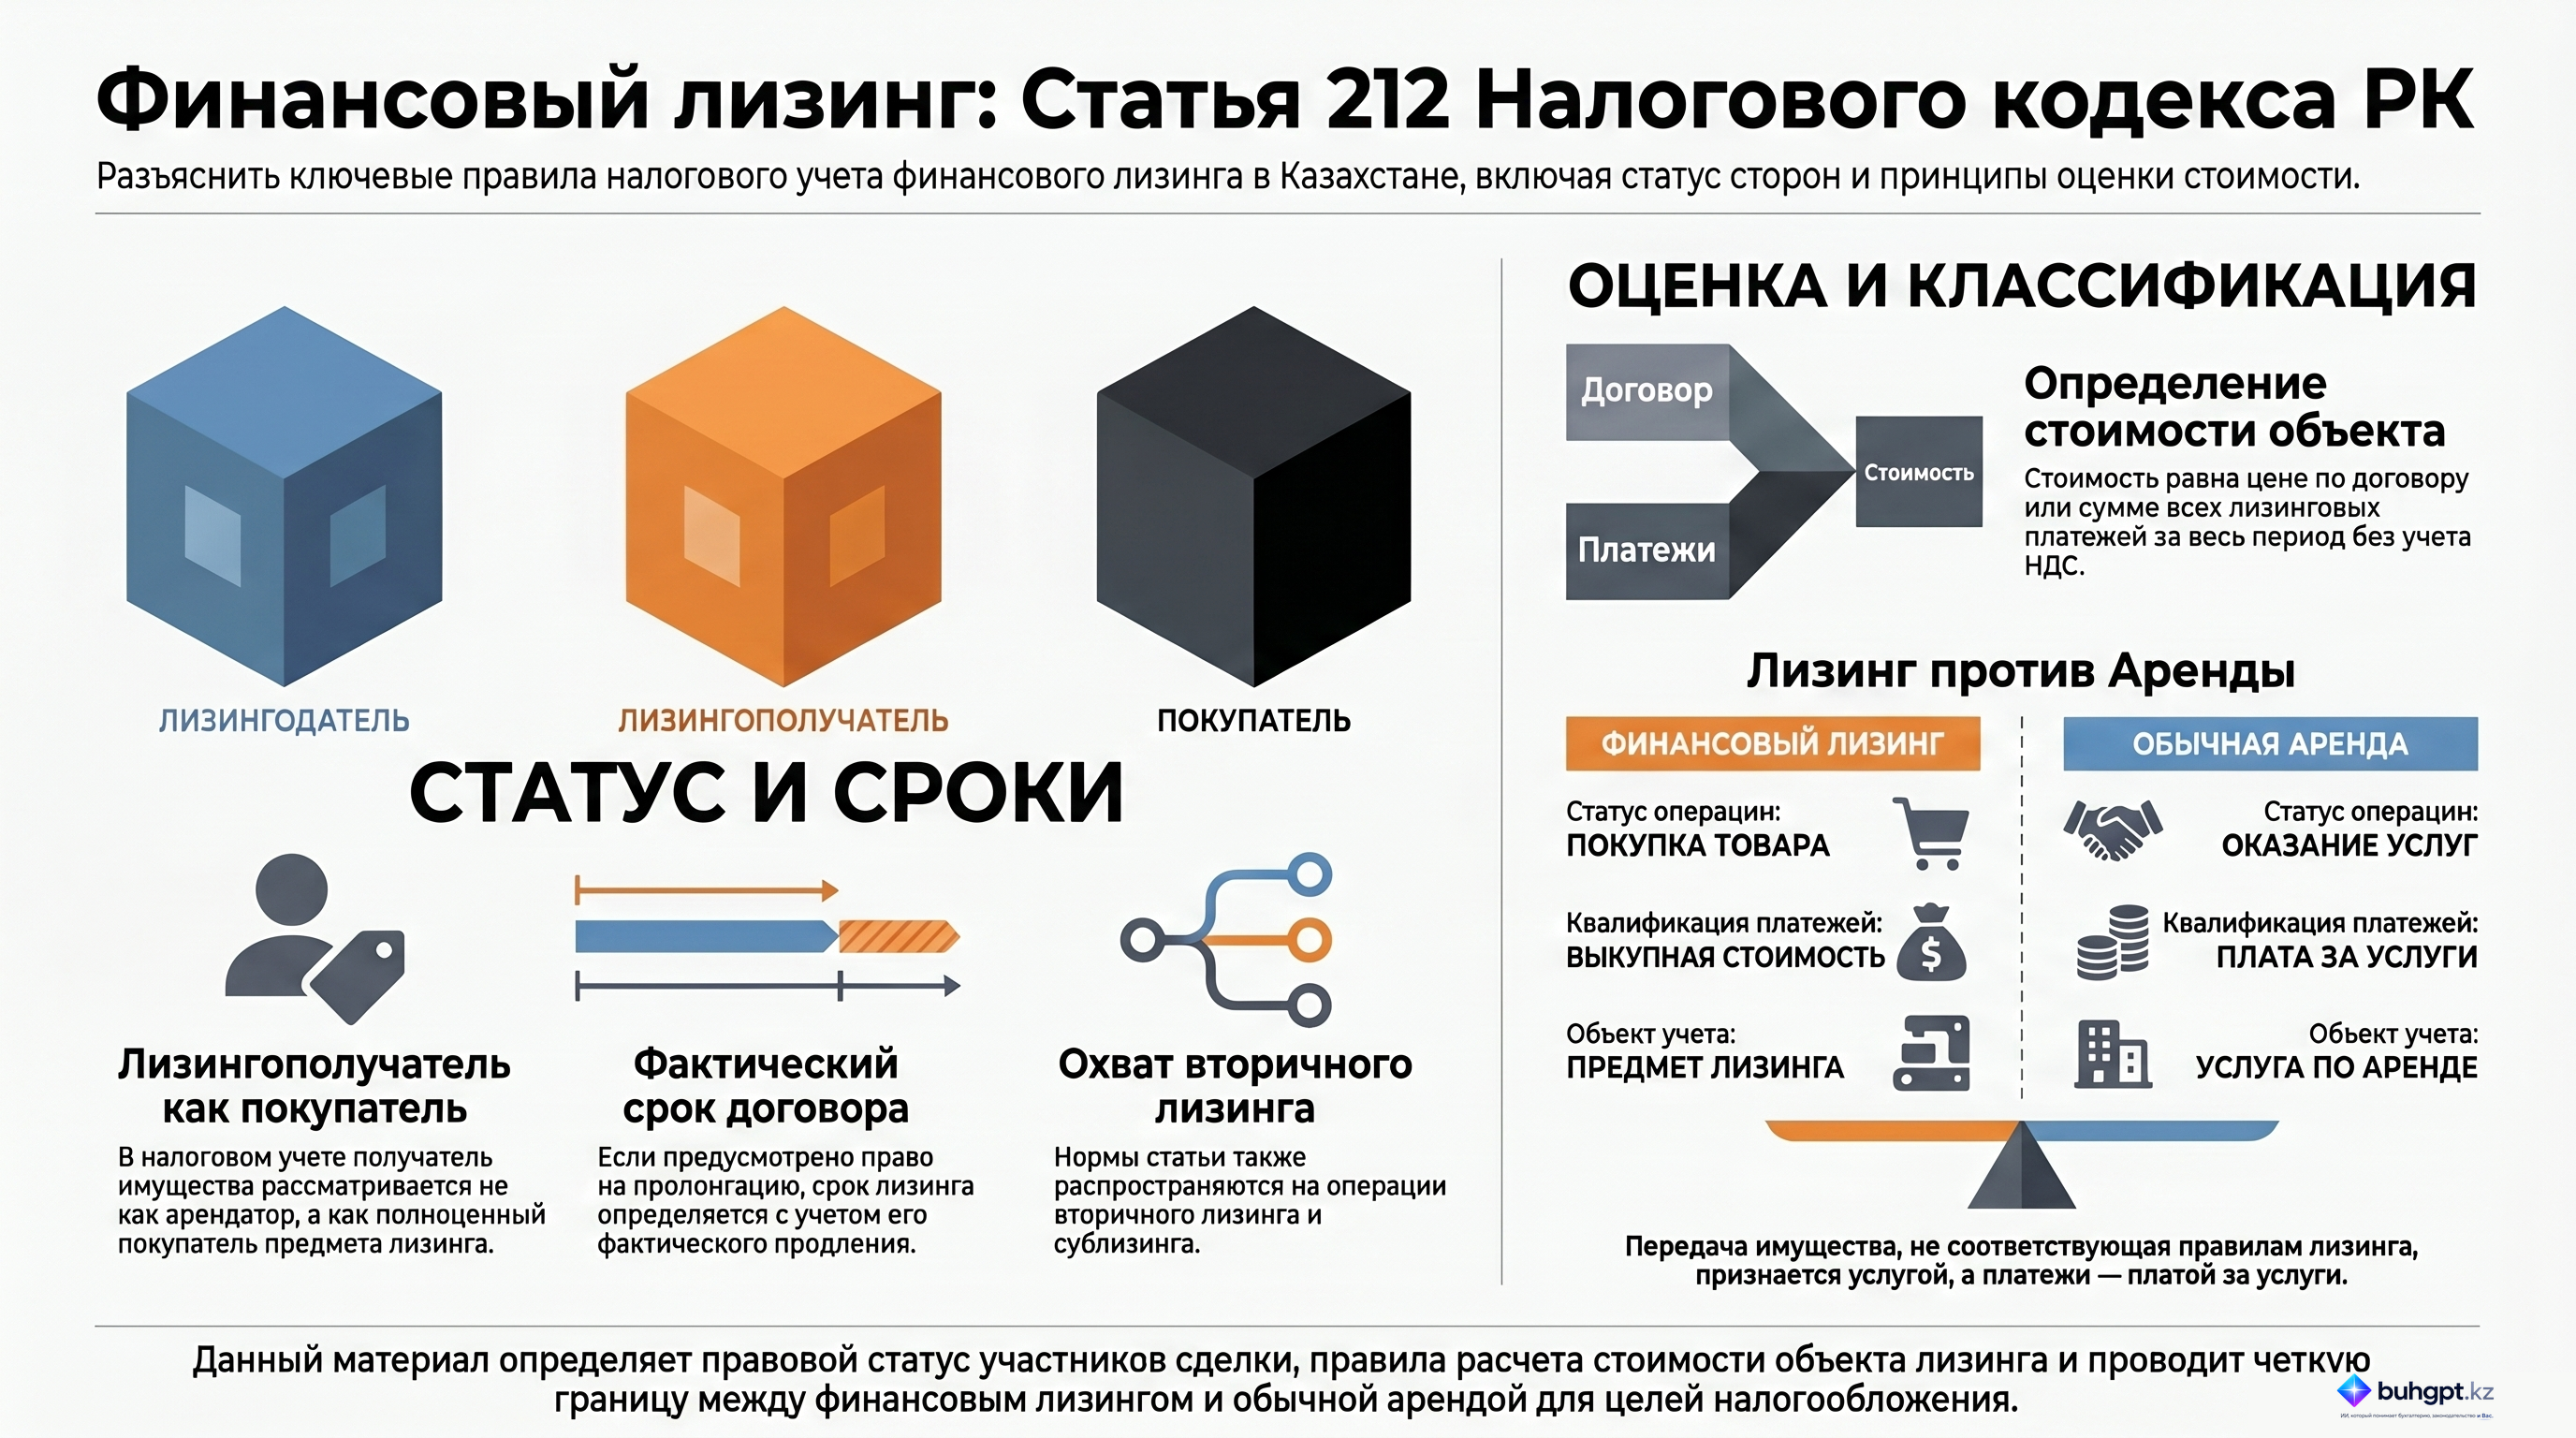
1. Финансовым лизингом является передача имущества по договору лизинга, заключенному в соответствии с законодательством Республики Казахстан о финансовом лизинге, а также предоставление предмета лизинга во вторичный лизинг либо в сублизинг.
2. Если договором лизинга определено право лизингополучателя на продление срока финансового лизинга, то срок финансового лизинга определяется с учетом срока, на который фактически осуществлено продление.
3. Имуществом, передаваемым по финансовому лизингу, являются предметы лизинга, подлежащие получению лизингополучателем на основании договора лизинга.
Для целей налогового учета лизингополучатель рассматривается как покупатель предмета лизинга.
Стоимостью, по которой передан (получен) предмет лизинга, является стоимость предмета лизинга, определяемая на основании договора лизинга. Если в договоре лизинга стоимость, по которой предмет лизинга передается (подлежит получению), не выделена отдельно, то указанная стоимость определяется как сумма всех подлежащих уплате лизинговых платежей за весь период лизинга, за исключением налога на добавленную стоимость.
Для целей налогового учета передача имущества по договору имущественного найма (аренды), не соответствующему договору лизинга в соответствии с законодательством Республики Казахстан, рассматривается как оказание услуг, а подлежащие уплате арендные платежи, за исключением налога на добавленную стоимость, соответственно как плата за оказанные услуги.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Регулирование финансового лизинга в соответствии со статьей 212 Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 212 Налогового кодекса Республики Казахстан, регулирующей вопросы финансового лизинга. Основное внимание уделяется правовому определению лизинговых отношений, правилам оценки стоимости объектов лизинга и специфике их отражения в налоговом учете. Ключевым выводом является классификация лизингополучателя как покупателя имущества для целей налогообложения, а также четкое разграничение между финансовым лизингом и договорами аренды (оказания услуг).
Подробный анализ ключевых тем
1. Определение и сфера применения
Согласно Статье 212, финансовый лизинг — это передача имущества на основании договора, составленного в строгом соответствии с законодательством Республики Казахстан. Сфера действия статьи охватывает не только первичные сделки, но и специфические формы лизинга:
- Вторичный лизинг: повторная передача предмета лизинга.
- Сублизинг: передача предмета лизинга третьему лицу лизингополучателем.
2. Определение срока финансового лизинга
Законодательство устанавливает гибкий подход к определению временных рамок сделки. Если договор предусматривает право лизингополучателя на продление срока, то для целей учета этот срок определяется с учетом фактического продления. Это исключает формальный подход и требует учета реального периода эксплуатации имущества.
3. Налоговый статус и оценка стоимости
В системе налогового учета происходит переквалификация ролей участников сделки:
- Статус лизингополучателя: Рассматривается как покупатель предмета лизинга.
- Определение стоимости:
- Приоритетным является значение, прямо указанное в договоре.
- В случае отсутствия фиксированной стоимости в договоре, она рассчитывается как совокупная сумма всех лизинговых платежей за весь период действия соглашения (за вычетом НДС).
4. Разграничение лизинга и операционной аренды
Документ вводит жесткое разграничение между финансовым лизингом и иными формами пользования имуществом. Если договор аренды не соответствует критериям финансового лизинга, установленным законом, то:
- Операция классифицируется как оказание услуг.
- Платежи (за вычетом НДС) квалифицируются как плата за услуги, а не как выкупные платежи или инвестиционные затраты.
Ключевые цитаты и их контекст
| Цитата | Контекст и значение |
|---|---|
| «В налоговом учете лизингополучатель рассматривается как покупатель предмета лизинга». | Определяет фундаментальный принцип налогообложения сделки: переход рисков и выгод владения к лизингополучателю. |
| «Если в договоре стоимость не указана отдельно, то она рассчитывается как сумма всех лизинговых платежей за весь срок лизинга, исключая налог на добавленную стоимость». | Устанавливает четкий алгоритм оценки актива при отсутствии явной цены в контракте. |
| «Передача имущества по договору аренды, который не соответствует договору лизинга, рассматривается как оказание услуг». | Служит защитным механизмом против неверной классификации сделок и определяет порядок учета расходов/доходов. |
Практические выводы и рекомендации
На основании положений Статьи 212 можно выделить следующие значимые аспекты для ведения учета и структурирования сделок:
- Соответствие законодательству: Для применения налоговых преимуществ финансового лизинга договор должен строго соответствовать профильному законодательству РК о лизинге. Несоблюдение формальных признаков приведет к переквалификации сделки в договор оказания услуг.
- Прозрачность ценообразования: Рекомендуется четко фиксировать стоимость предмета лизинга в тексте договора. В противном случае базой для учета станет общая сумма платежей, что может повлиять на расчет амортизации и налогооблагаемую базу.
- Учет пролонгации: При планировании налоговых периодов необходимо учитывать, что фактическое продление срока лизинга напрямую влияет на определение срока договора в налоговых целях.
- Налоговая чистота платежей: При расчете стоимости активов и услуг всегда следует исключать суммы налога на добавленную стоимость (НДС), так как они не формируют стоимость предмета лизинга или цену услуги в контексте данной статьи.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким образом определяется финансовый лизинг согласно Налоговому кодексу Республики Казахстан?
Передача имущества на основании договора, соответствующего законодательству о финансовом лизинге.. Это определение напрямую следует из положений Статьи 212, подчеркивающей необходимость соответствия договора специальному законодательству.
Включается ли сублизинг (вторичный лизинг) в понятие финансового лизинга согласно рассматриваемой статье?
Да, предоставление предмета лизинга в сублизинг рассматривается как финансовый лизинг.. Статья 212 прямо указывает, что финансовый лизинг включает также предоставление предмета во вторичный лизинг или сублизинг.
Как определяется срок финансового лизинга, если договором предусмотрено право на его продление?
С учетом фактического продления срока лизинга.. Согласно кодексу, наличие права на продление обязывает учитывать этот дополнительный период в общем сроке лизинга.
Кем рассматривается лизингополучатель в целях налогового учета?
Покупателем предмета лизинга.. В налоговом учете лизингополучатель приравнивается к покупателю, что влияет на порядок учета актива на балансе.
Как рассчитывается стоимость предмета лизинга в налоговом учете, если она не указана в договоре отдельно?
Как сумма всех лизинговых платежей за весь срок, исключая налог на добавленную стоимость.. Это расчетный метод, установленный статьей 212 при отсутствии в договоре выделенной стоимости объекта.
🃏 Карточки самопроверки
30 карточек для запоминания ключевых положений статьи 212. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления