Статья 213 НК РК 2026 — Условия передачи имущества в финансовый лизинг для целей применения особенностей налогообложения
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
1. Для целей применения подпункта 1) пункта 2 статьи 337 и статьи 478 настоящего Кодекса передача имущества в финансовый лизинг должна соответствовать условиям, предусмотренным настоящей статьей.
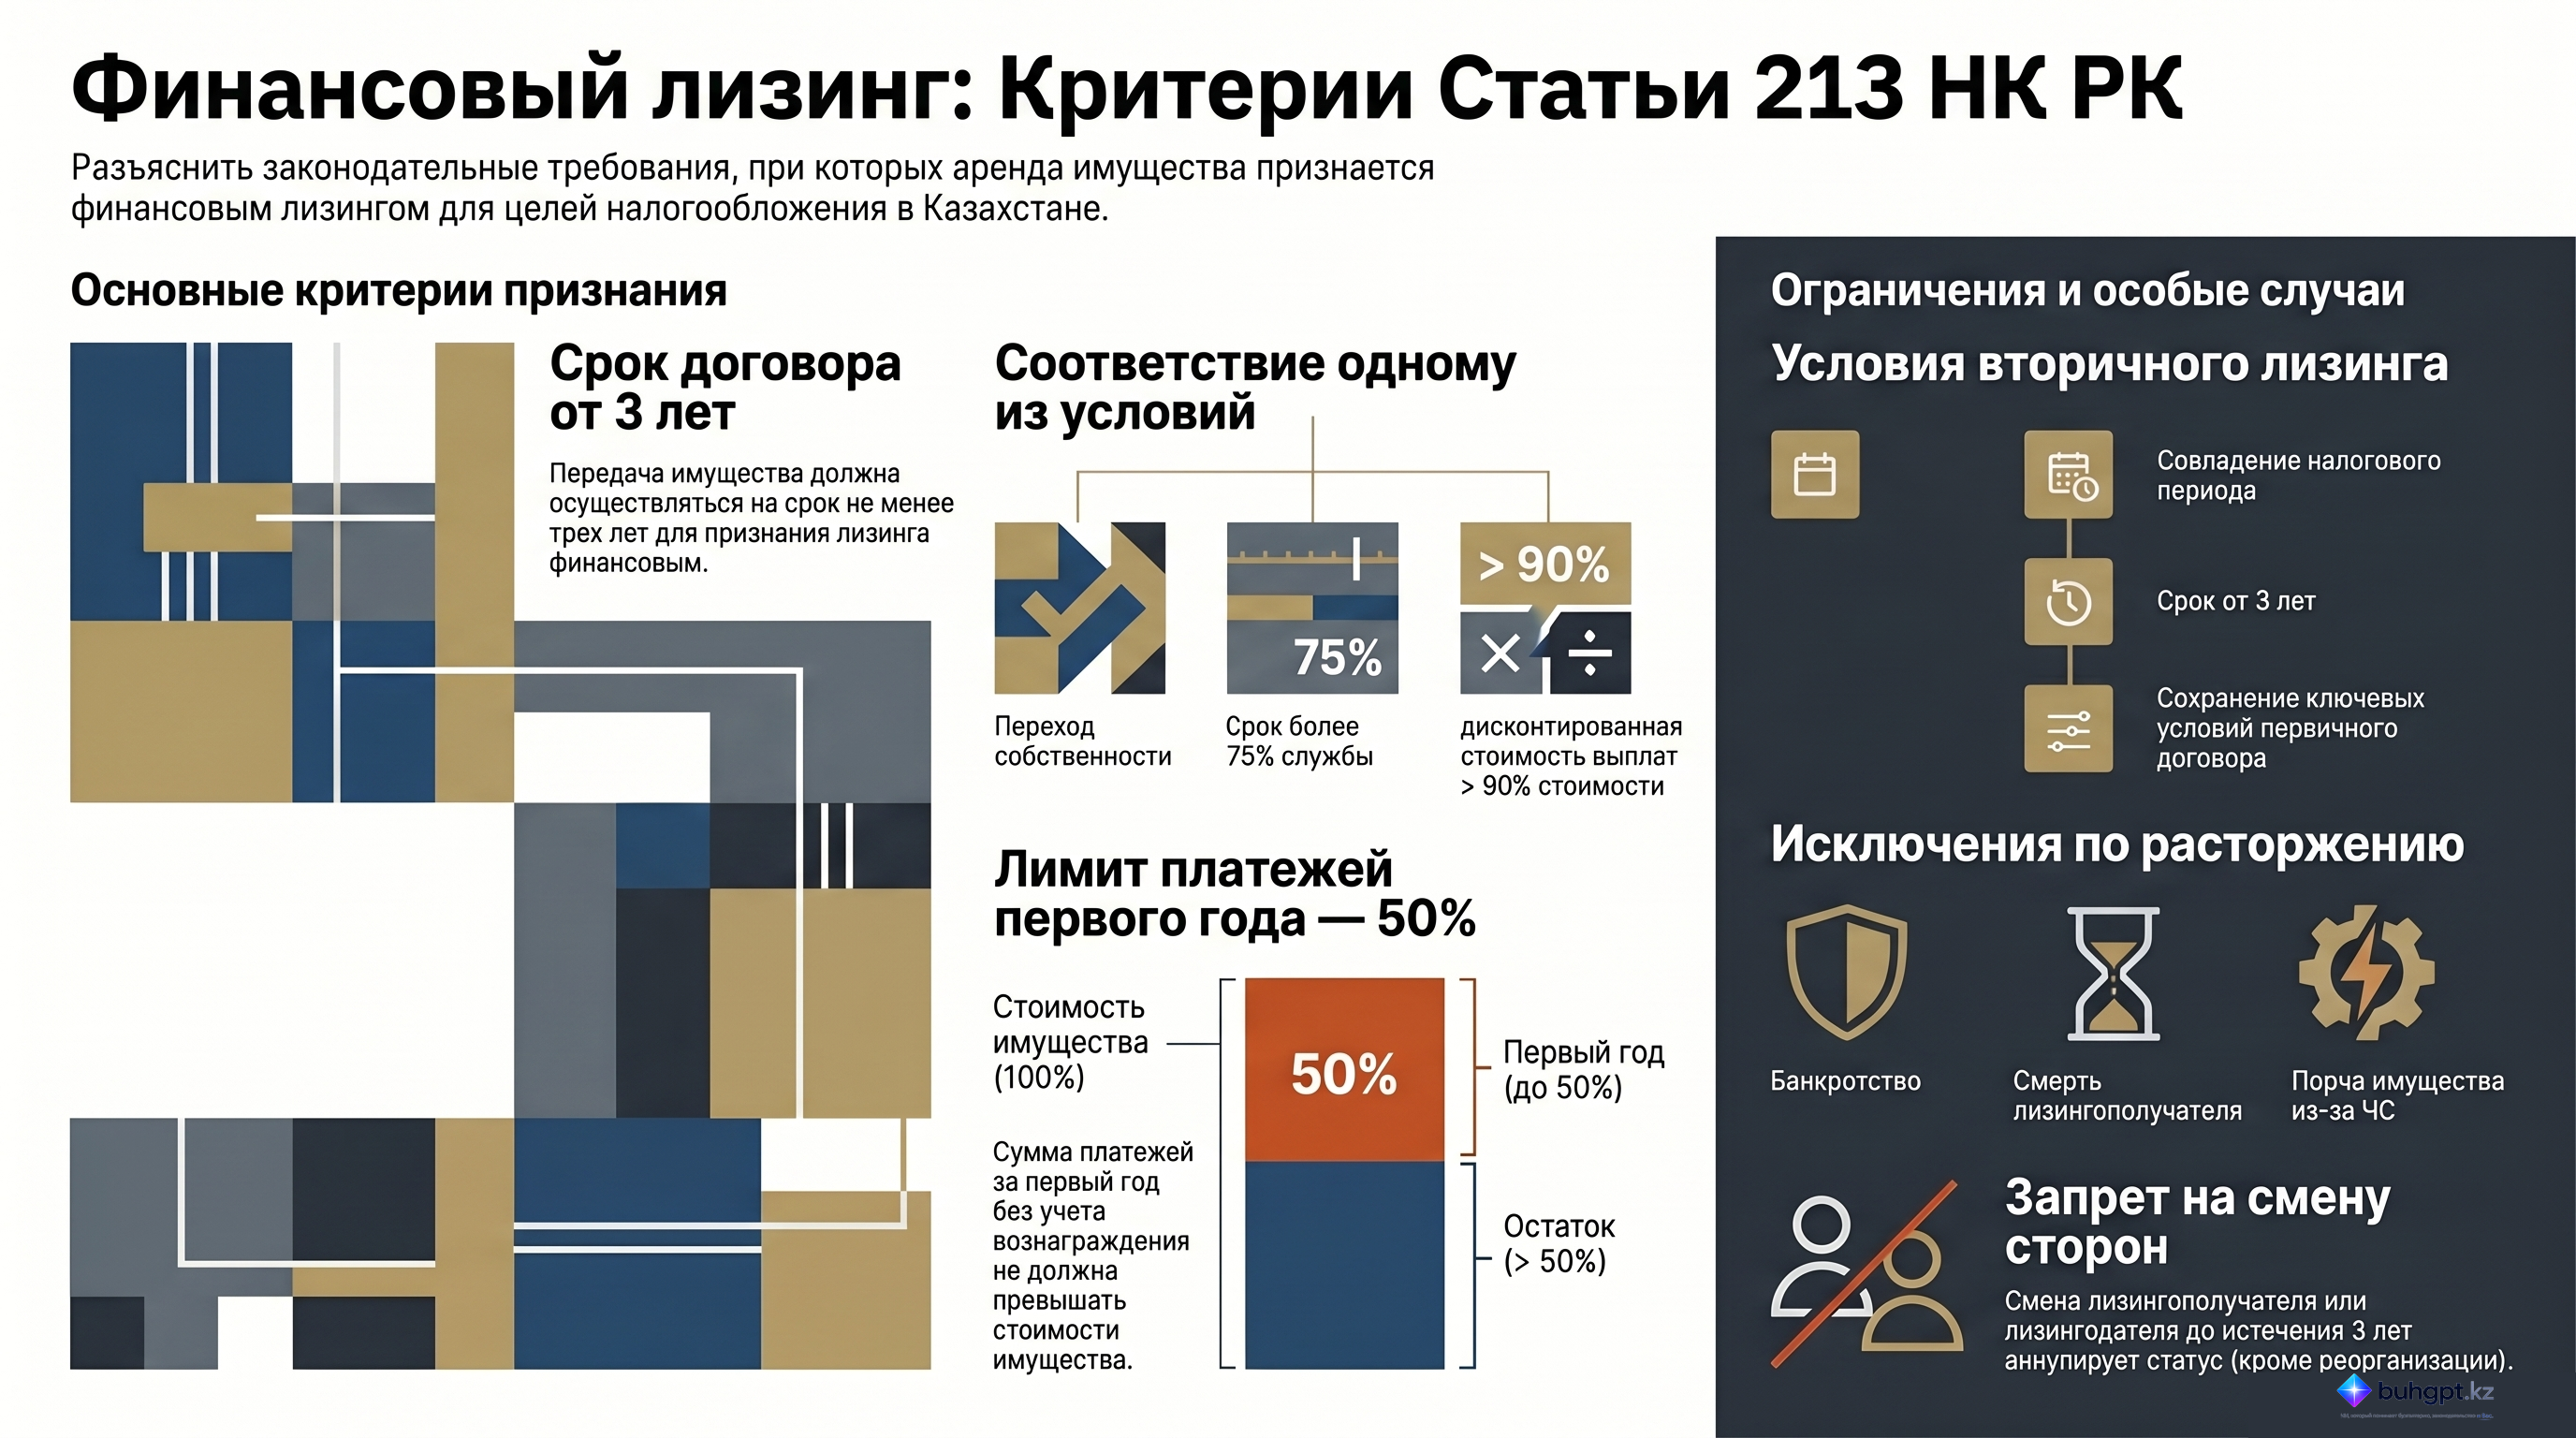
2. Если иное не установлено настоящим пунктом и пунктом 3 настоящей статьи, финансовым лизингом является передача имущества по договору лизинга, заключенному в соответствии с законодательством Республики Казахстан на срок три года или более, если она отвечает одному из следующих условий:
1) передача имущества в собственность лизингополучателя и (или) предоставление права лизингополучателю на приобретение имущества по фиксированной цене определены договором лизинга;
2) срок финансового лизинга с даты передачи имущества превышает три года и превышает 75 процентов срока полезной службы передаваемого по финансовому лизингу имущества;
3) текущая (дисконтированная) стоимость лизинговых платежей за весь срок финансового лизинга превышает 90 процентов стоимости передаваемого по финансовому лизингу имущества.
Вторичным лизингом признается предоставление в лизинг другому (другим) лизингополучателю (лизингополучателям) предметов лизинга, оставшихся в собственности лизингодателя в случае прекращения, расторжения договора лизинга либо его изменения в связи с изменением количества предметов лизинга (далее в целях настоящей статьи – договор первичного лизинга), с одновременным соблюдением следующих условий:
дата расторжения, прекращения либо изменения договора первичного лизинга и дата заключения договора (договоров) вторичного лизинга приходятся на один налоговый период, установленный статьей 504 настоящего Кодекса;
в договоре (договорах) вторичного лизинга сохранены условия, предусмотренные договором первичного лизинга, за исключением условий для количества предметов лизинга, лизинговых платежей и срока лизинга;
во вторичный лизинг предоставляются предметы лизинга в количестве, не превышающем их общее количество по договору первичного лизинга;
стоимость предмета лизинга, передаваемого во вторичный лизинг, не превышает стоимости предмета лизинга по договору первичного лизинга, уменьшенной на сумму лизинговых платежей, за исключением вознаграждения по лизингу, оплаченную на дату расторжения договора лизинга, размер ставки вознаграждения по договору (договорам) вторичного лизинга не превышает размер ставки вознаграждения по договору первичного лизинга;
предметы лизинга предоставлены во вторичный лизинг на срок не менее трех лет.
3. Не являются финансовым лизингом для целей применения подпункта 1) пункта 2 статьи 337 и статьи 478 настоящего Кодекса:
1) лизинговые сделки в случае расторжения по ним договоров лизинга (прекращения обязательств по договору лизинга) до истечения трех лет с даты заключения таких договоров, кроме следующих случаев:
признания лизингополучателя банкротом в соответствии с законодательством Республики Казахстан о реабилитации и банкротстве и исключения его из Национального реестра бизнес-идентификационных номеров;
признания физического лица – лизингополучателя на основании вступившего в законную силу решения суда безвестно отсутствующим или объявления его умершим, недееспособным или ограниченно дееспособным, установления ему инвалидности первой, второй групп, а также в случае смерти физического лица – лизингополучателя;
вступления в законную силу постановления судебного исполнителя о возврате исполнительного документа лизингодателю в связи с отсутствием у лизингополучателя имущества, в том числе денег, ценных бумаг или доходов, на которые может быть обращено взыскание, и (или) в случае принятия судебным исполнителем предусмотренных законодательством Республики Казахстан об исполнительном производстве и статусе судебных исполнителей мер по выявлению его имущества, в том числе денег, ценных бумаг или доходов, которые оказались безрезультатными;
вступления в законную силу решения суда об отказе лизингодателю в обращении взыскания на имущество лизингополучателя, в том числе на деньги, ценные бумаги или доходы;
предоставление предметов лизинга во вторичный лизинг;
порчи, утраты имущества в результате чрезвычайных ситуаций либо в период действия чрезвычайного положения;
2) лизинговые сделки, по которым сумма лизинговых платежей (по договору и (или) фактическая) без учета вознаграждения за первый год действия договора лизинга составляет более 50 процентов от стоимости предмета лизинга;
3) лизинговые сделки, по которым до истечения трех лет с даты заключения договора лизинга сменился лизингополучатель в результате смены лиц в обязательстве, кроме случая его реорганизации;
4) лизинговые сделки, по которым сменился лизингодатель в результате смены лиц в обязательстве, кроме случая его реорганизации путем преобразования;
5) сделки по передаче имущества в сублизинг сублизингодателем сублизингополучателю по договору сублизинга.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Условия финансового лизинга согласно Статье 213 Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 213 Налогового кодекса Республики Казахстан, определяющей правовые и финансовые критерии, при которых передача имущества признается финансовым лизингом для целей налогообложения. Основная цель данных норм — установление четких рамок для применения налоговых преференций, предусмотренных статьями 337 и 478 Кодекса.
Ключевым требованием является минимальный трехлетний срок договора и соблюдение специфических финансовых пропорций (стоимость платежей, полезный срок службы, доля платежей в первый год). Также документ детально регламентирует институт вторичного лизинга и перечень исключений, при которых сделка теряет статус финансового лизинга, что влечет за собой изменение налогового режима.
Детальный анализ ключевых тем
1. Критерии классификации финансового лизинга
Для того чтобы сделка квалифицировалась как финансовый лизинг в налоговых целях, договор должен быть заключен на срок не менее трех лет и соответствовать хотя бы одному из следующих трех критериев:
| Критерий | Описание условия |
|---|---|
| Переход собственности | В договоре зафиксирована передача права собственности лизингополучателю или право выкупа по фиксированной цене. |
| Срок эксплуатации | Срок лизинга превышает три года и составляет более 75% от срока полезной службы имущества. |
| Дисконтированная стоимость | Текущая (дисконтированная) стоимость всех лизинговых платежей превышает 90% стоимости передаваемого имущества. |
2. Регламентация вторичного лизинга
Вторичный лизинг возникает, когда имущество, оставшееся у лизингодателя после расторжения первичного договора, передается новому лизингополучателю. Для сохранения налоговых особенностей должны быть соблюдены строгие условия:
- Синхронизация: Даты прекращения первичного и заключения вторичного договора должны попадать в один налоговый период (согласно ст. 504 Кодекса).
- Преемственность условий: Сохраняются условия первичного договора, кроме количества предметов, суммы платежей и срока.
- Ограничение стоимости: Стоимость имущества во вторичном лизинге не может превышать остаточную стоимость по первичному договору (за вычетом основного долга, выплаченного на дату расторжения).
- Процентная ставка: Ставка вознаграждения не должна быть выше, чем в первоначальном договоре.
- Минимальный срок: Имущество должно быть передано новому лицу минимум на три года.
3. Ограничения и исключения (Случаи непризнания лизинга)
Законодательство устанавливает ряд «фильтров», которые лишают сделку статуса финансового лизинга.
Финансовые и временные ограничения:
- Правило 50%: Если сумма платежей (без учета вознаграждения) за первый год превышает половину стоимости предмета лизинга.
- Досрочное расторжение: Прекращение договора ранее чем через три года (за исключением особых случаев).
- Сублизинг: Сделки по передаче имущества от сублизингодателя к сублизингополучателю не признаются финансовым лизингом в контексте данных налоговых норм.
Изменение сторон:
- Смена лизингополучателя в течение первых трех лет (кроме случаев реорганизации).
- Смена лизингодателя (кроме случаев реорганизации путем преобразования).
Значимые цитаты и контекст
«Финансовым лизингом считается передача имущества по договору лизинга... на срок три года или более...»
Контекст: Это базовое требование, отсекающее краткосрочные договоры аренды от категории финансового лизинга для налоговых целей.
«...сумма лизинговых платежей (по договору или фактическая) без учета вознаграждения за первый год превышает 50 процентов от стоимости предмета лизинга.»
Контекст: Данная норма препятствует использованию схем ускоренного выкупа имущества, которые могут применяться для агрессивного налогового планирования.
«Вторичным лизингом признается передача в лизинг другому лизингополучателю предметов, оставшихся в собственности лизингодателя в случае прекращения или изменения договора первичного лизинга...»
Контекст: Определяет легальную возможность повторного использования имущества с сохранением льготного режима при условии соблюдения преемственности финансовых параметров.
Практические выводы и идеи для мониторинга
- Контроль срока договора: Любое расторжение договора до истечения 36 месяцев лишает сделку налоговых преимуществ, если только оно не вызвано форс-мажором, банкротством лизингополучателя или его смертью/инвалидностью.
- Проверка графика платежей: При структурировании сделки необходимо следить, чтобы основной долг, выплачиваемый в первый год, не превысил 50% от общей стоимости имущества. Превышение этого порога автоматически переводит сделку в разряд обычной аренды для налогообложения.
- Управление вторичным лизингом: При необходимости пересдачи имущества новому клиенту критически важно уложиться в рамки одного налогового периода и не увеличивать процентную ставку относительно первоначального договора.
- Ограничения по сублизингу: Организациям следует учитывать, что сублизинговые цепочки не подпадают под действие льготных условий финансового лизинга согласно анализируемой статье.
- Юридическая чистота при реорганизации: При смене сторон в обязательстве налоговый статус сохраняется только в строго определенных случаях реорганизации (для лизингодателя — только преобразование). Любая другая переуступка прав лизингополучателя в первые три года аннулирует статус финансового лизинга.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Каков минимальный срок договора лизинга, установленный законодательством Республики Казахстан для признания сделки финансовым лизингом в целях налогообложения?
Три года. Статья 213 прямо указывает, что договор должен быть заключен на срок три года или более для применения налоговых особенностей.
Какое условие относительно срока полезной службы имущества должно быть выполнено для признания лизинга финансовым, если право собственности не передается сразу?
Срок лизинга должен составлять более $75\%$ от срока полезной службы.. Согласно пункту 2 подпункту 2), срок лизинга должен превышать три года и составлять более $75\%$ от срока службы имущества.
При каком условии текущая (дисконтированная) стоимость лизинговых платежей позволяет признать сделку финансовым лизингом?
Если она превышает $90\%$ стоимости передаваемого имущества.. Это один из трех альтернативных критериев, установленных во втором пункте статьи 213.
Какое требование предъявляется к датам при заключении договора вторичного лизинга?
Даты расторжения старого и заключения нового договора должны совпадать в одном налоговом периоде.. Пункт 2 статьи 213 устанавливает обязательное совпадение этих событий в рамках одного налогового периода.
Что из перечисленного может быть изменено в договоре вторичного лизинга по сравнению с первичным?
Срок лизинга и суммы лизинговых платежей.. Это исключения, которые разрешено корректировать во вторичном договоре согласно пункту 2 статьи 213.
🃏 Карточки самопроверки
40 карточек для запоминания ключевых положений статьи 213. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 213
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году