В 2026 году в «Зарплате и управлении персоналом для Казахстана» редакции 3.1, релиз 3.1.37.x, удержание регистрируют документом, соответствующим его основанию: исполнительный лист, постоянное удержание в пользу третьего лица либо удержание по прочей операции. После расчета зарплаты сумму сверяют с документом-основанием, расчетным листком и ведомостью на выплату.
Какие удержания отражают в 1С
Удержание — это сумма, на которую уменьшается выплата сотруднику после расчета начислений и обязательных платежей. Бухгалтеру важно не смешивать удержание с исправлением начисления, корректировкой налогов или взносов: для этих операций в программе применяются разные документы и механизмы расчета.
На практике в 1С могут потребоваться, например:
- удержания по исполнительному документу об алиментах;
- удержания по постановлению частного судебного исполнителя;
- погашение задолженности работника по переплате;
- удержания в пользу третьих лиц;
- другие удержания, подтвержденные надлежащими документами.
До ввода данных нужно определить, действительно ли сумму следует удерживать из выплаты сотруднику. Основания и пределы удержаний из заработной платы определяются Трудовым кодексом РК. Если бухгалтер обнаружил ошибочно начисленные социальные отчисления, одной регистрации удержания недостаточно: сначала исправляют исходные данные расчета. Затем отдельно определяют задолженность работника и оформляют ее погашение на основании документов.
В редакции 3.1 вид документа выбирают по назначению операции. Для взыскания по исполнительному документу используют «Исполнительный лист», для регулярного перечисления получателю — «Постоянное удержание в пользу третьих лиц», а для отдельной суммы, не относящейся к этим случаям, — «Удержание по прочей операции». Выбор похожего по названию документа без учета основания может привести к неверному способу расчета или перечисления.
Как оформить удержание из зарплаты
Сначала получите и проверьте документ-основание. Из него должны быть понятны сотрудник, причина удержания, порядок определения суммы, период действия и получатель денег. Для исполнительного удержания параметры переносят из исполнительного документа или постановления. Для погашения переплаты документально фиксируют ошибку, сумму задолженности и порядок ее погашения. Допустимость и размер удержания определяют с учетом Трудового кодекса РК.
В «Зарплате и управлении персоналом для Казахстана» 3.1.37.x откройте «Зарплата» → «Алименты и другие удержания». Для разовой суммы выберите «Удержания по прочим операциям» и создайте документ «Удержание по прочей операции».
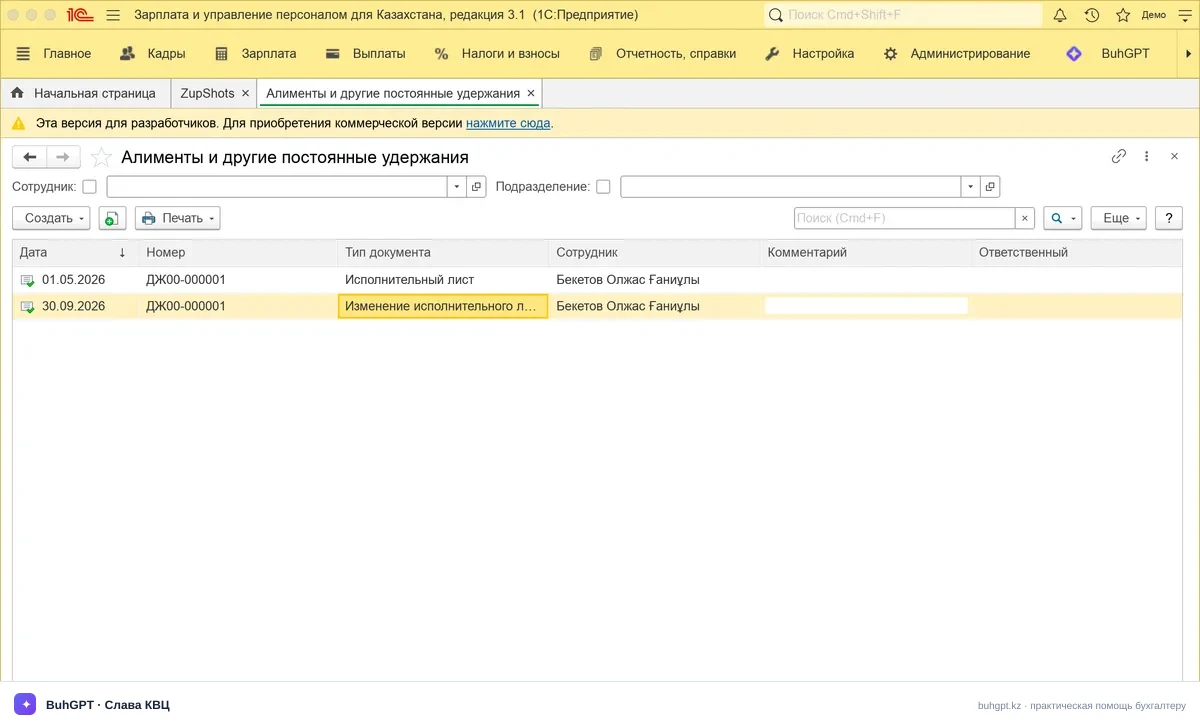
Порядок работы с документом «Удержание по прочей операции»:
- Укажите месяц регистрации, организацию и сотрудника.
- Выберите вид удержания, соответствующий содержанию документа-основания.
- Заполните сумму удержания и назначение операции по первичному документу.
- Проверьте дату документа и месяц, в котором сумма должна попасть в расчет зарплаты.
- Проведите документ.
- Откройте «Зарплата» → «Начисление зарплаты и взносов», заполните документ за соответствующий месяц и выполните расчет.
- Сформируйте расчетный листок и проверьте сумму к выплате.
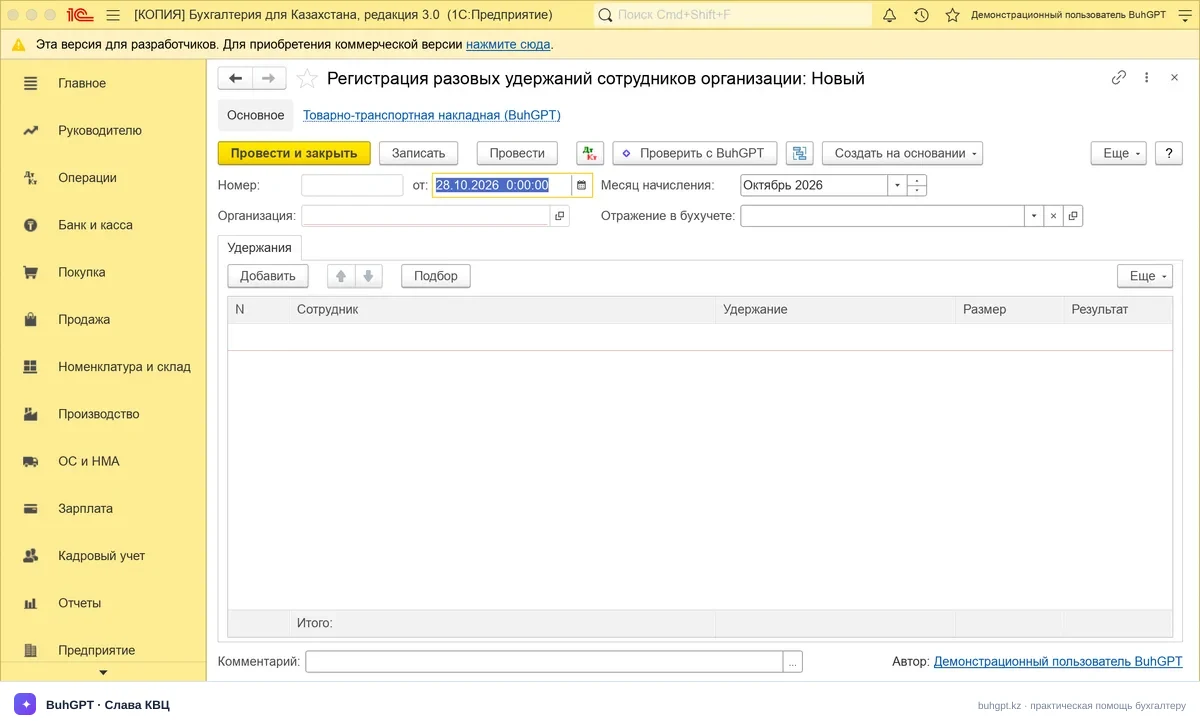
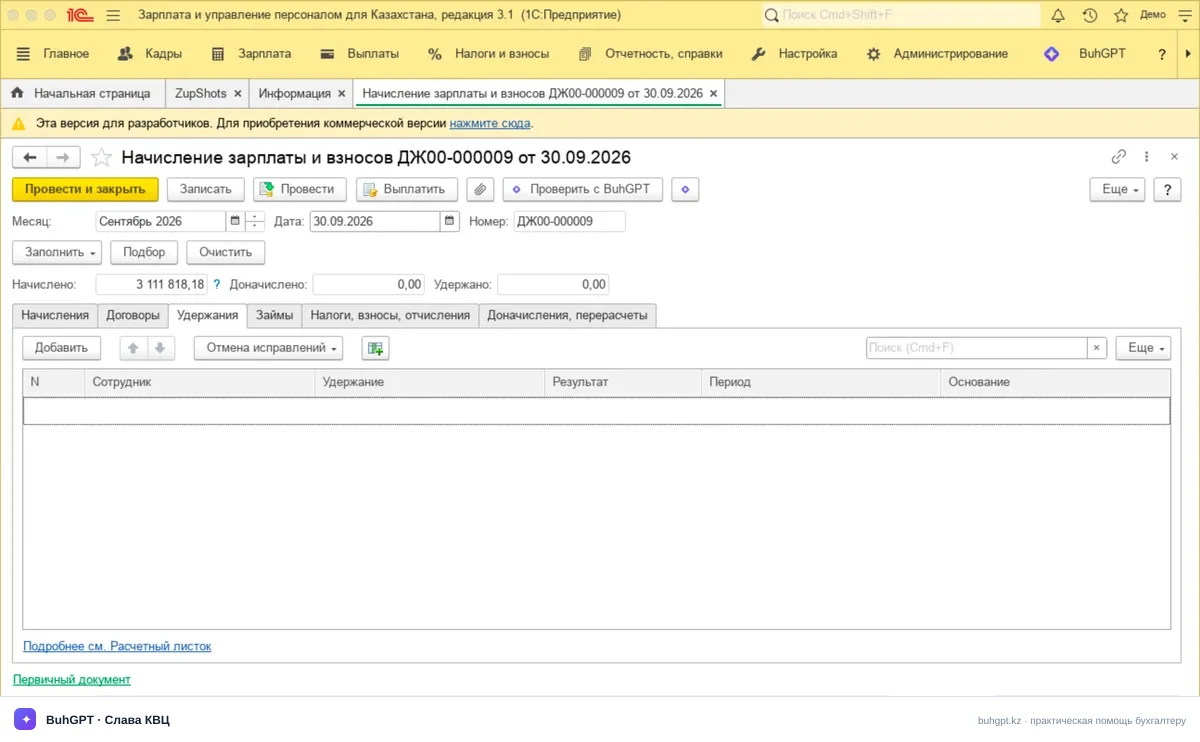
Для исполнительного документа откройте «Зарплата» → «Алименты и другие удержания» → «Исполнительные листы» и создайте документ «Исполнительный лист». В нем заполните сотрудника, получателя, период действия, способ расчета и платежные реквизиты по поступившему документу.
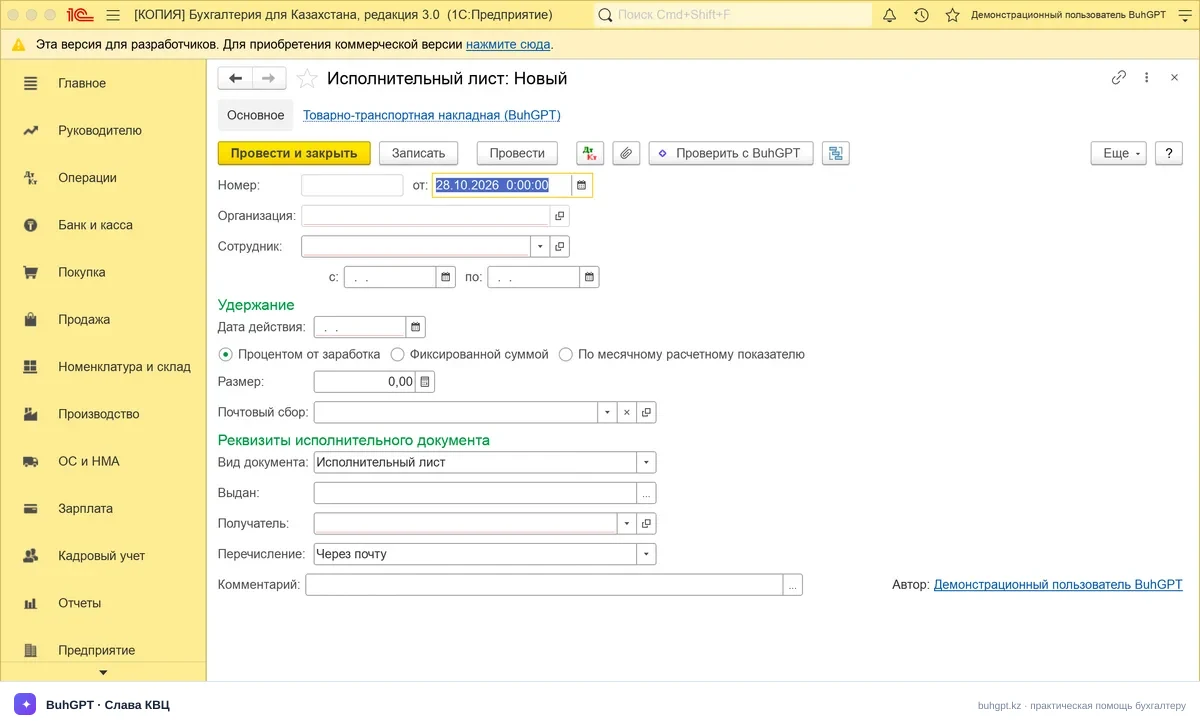
Если подходящего вида удержания нет, не создавайте начисление с отрицательным значением. Сначала настройте вид удержания и выберите документ, предназначенный для данной операции. Отрицательное начисление изменяет сам расчет начисленного дохода, тогда как документ удержания уменьшает сумму, подлежащую выплате сотруднику.
Переплата социальных отчислений и расходы ЧСИ
При выявлении переплаты по социальным отчислениям сначала определите сумму отдельно по каждому работнику. Затем найдите документы начисления за ошибочный период, сопоставьте первоначальные и правильные данные и зарегистрируйте исправление штатным документом перерасчета. Социальные отчисления исчисляются по ставке 5% от объекта исчисления; месячный объект ограничен пределами от 1 до 7 МЗП (ст. 244 Социального кодекса РК).
После исправления проверьте регистры расчета социальных отчислений, взаиморасчеты с работником и документы, которыми подтверждена его задолженность. Если погашение задолженности оформлено документально и удержание допустимо по Трудовому кодексу РК, зарегистрируйте отдельный документ удержания с указанием сотрудника, суммы и расчетного месяца.
Исправление социальных отчислений и удержание из выплаты сотруднику отражают разные этапы расчетов. Поэтому перед проведением сопоставьте сумму корректировки, задолженность работника и сумму удержания, чтобы одна величина не была учтена повторно. После перерасчета дополнительно проверьте расчетный листок и ведомость на выплату.
При работе с постановлением частного судебного исполнителя переносите в 1С назначение взыскания, способ расчета, период действия и данные получателя непосредственно из поступившего документа. Если основное взыскание и расходы по исполнению указаны раздельно и перечисляются разным получателям, их нужно зарегистрировать раздельно, чтобы проверить расчет и последующее перечисление каждой суммы.
Не применяйте один шаблон ко всем постановлениям. Вид взыскания, порядок расчета, период удержания, получателя и платежные реквизиты берите из конкретного исполнительного документа. Ограничения размера удержания применяют в соответствии с Трудовым кодексом РК и содержанием документа-основания.
Что проверить перед выплатой зарплаты
После расчета месяца сформируйте расчетный листок и свод начислений и удержаний. Сумма к выплате должна уменьшиться на рассчитанную величину, а удержание должно относиться к нужному сотруднику и расчетному периоду. Для суммы, перечисляемой третьему лицу, дополнительно сопоставьте данные получателя в документе и платежных документах.
Проверьте:
- наличие документа-основания и читаемость его реквизитов;
- соответствие выбранного документа 1С характеру удержания;
- организацию и сотрудника;
- месяц регистрации, даты начала и окончания действия;
- сумму или способ расчета по документу-основанию;
- соблюдение применимого ограничения размера удержания по Трудовому кодексу РК;
- отсутствие повторного ввода одного основания;
- корректность получателя и банковских реквизитов;
- соответствие удержанной и перечисленной сумм;
- отражение исправлений в расчетных регистрах;
- понятное отображение операции в расчетном листке;
- правильную итоговую сумму в ведомости на выплату.
Особое внимание требуется при перерасчете прошлых периодов. Изменение ранее проведенного документа может затронуть закрытый месяц, расчетные данные и взаиморасчеты. Сохраните резервную копию информационной базы, затем используйте штатный документ исправления текущим периодом и повторно сформируйте связанные расчетные отчеты.
Если программа не удерживает сумму, проверьте месяц регистрации, период действия и проведение документа, выбранного сотрудника, вид удержания и последовательность расчета зарплаты. После устранения причины перезаполните документ «Начисление зарплаты и взносов» за нужный месяц и повторите расчет.
Если сумма удерживается дважды, проверьте список документов в разделе «Зарплата» → «Алименты и другие удержания». Причиной могут быть два документа по одному основанию, одновременное назначение постоянного и разового удержания либо повторный ввод исполнительного листа. Ведомость на выплату перезаполняют после исправления расчетных документов.
Частые вопросы
Можно ли удержать переплату сразу после обнаружения? — Сначала определите размер переплаты по каждому работнику, исправьте исходный расчет и оформите задолженность документально. Запись об ошибке в 1С сама по себе не является основанием для уменьшения выплаты: допустимость удержания определяется по Трудовому кодексу РК.
Где искать документ удержания в 1С? — В «Зарплате и управлении персоналом для Казахстана» 3.1.37.x откройте «Зарплата» → «Алименты и другие удержания». Для отдельной суммы используйте список «Удержания по прочим операциям», для исполнительного документа — «Исполнительные листы», для регулярного перечисления получателю — «Постоянные удержания в пользу третьих лиц».
Можно ли оформить удержание отрицательным начислением? — Нет, удержание следует регистрировать документом удержания, соответствующим основанию операции. Отрицательное начисление исправляет или уменьшает начисленный доход и поэтому не заменяет документ удержания из суммы к выплате.
Как провести удержание по постановлению ЧСИ? — Откройте «Зарплата» → «Алименты и другие удержания» → «Исполнительные листы», создайте документ и перенесите в него сотрудника, получателя, период, способ расчета и реквизиты из постановления. Раздельные суммы и получателей регистрируйте раздельно в соответствии с документом-основанием.
Что делать, если удержание не появилось в расчетном листке? — Проверьте месяц документа, даты действия, проведение, сотрудника и вид удержания. Затем перезаполните и рассчитайте документ «Начисление зарплаты и взносов» за нужный месяц, после чего сформируйте расчетный листок повторно.
Как проверить перечисление удержанной суммы? — Сопоставьте сумму в расчетном листке с документом удержания, ведомостью на выплату и платежным документом получателю. Фамилия сотрудника, назначение платежа, получатель и расчетный период должны соответствовать документу-основанию.
Источники
- Трудовой кодекс Республики Казахстан
- Статья 244 Социального кодекса Республики Казахстан