Статья 356 НК РК 2026 — Расчет по корпоративному подоходному налогу, удержанному у источника выплаты
Глава 37. КОРПОРАТИВНЫЙ ПОДОХОДНЫЙ НАЛОГ, УДЕРЖИВАЕМЫЙ У ИСТОЧНИКА ВЫПЛАТЫ · все статьи главы
Официальный текст статьи
Налоговые агенты обязаны представить расчет по суммам корпоративного подоходного налога, удержанного у источника выплаты, не позднее 15 числа второго месяца, следующего за кварталом, в котором была произведена выплата дохода, облагаемого у источника выплаты.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 356 Налогового кодекса Республики Казахстан: Учет корпоративного подоходного налога
Исполнительное резюме
Данный документ представляет собой аналитический обзор положений статьи 356 Налогового кодекса Республики Казахстан, регулирующей порядок предоставления отчетности по корпоративному подоходному налогу (КПН), удерживаемому у источника выплаты. Основное внимание уделено обязательствам налоговых агентов и четко установленным законодательным срокам предоставления соответствующих расчетов. Статья закрепляет критически важный регламент финансовой отчетности, привязанный к моменту фактической выплаты облагаемого дохода.
Анализ ключевых положений
На основе предоставленного фрагмента статьи 356 Налогового кодекса РК можно выделить следующие основные аспекты регулирования:
1. Субъекты и объект налогового учета
Центральной фигурой в данном контексте выступает налоговый агент. Налоговые агенты несут прямую ответственность за:
- Удержание корпоративного подоходного налога при выплате доходов.
- Документальное подтверждение и предоставление отчетности (расчета) по данным операциям.
2. Регламентированные сроки отчетности
Законодательство устанавливает строгий график предоставления отчетности. Налоговый расчет должен быть подан не позднее 15 числа второго месяца, следующего за кварталом, в котором был выплачен доход.
| Период выплаты дохода (квартал) | Предельный срок предоставления расчета |
|---|---|
| Завершение отчетного квартала | До 15-го числа второго месяца следующего квартала |
Этот механизм обеспечивает налоговым органам своевременный контроль за движением денежных средств и корректностью удержания налогов в бюджет.
Ключевые цитаты и контекст
Ниже приведена основополагающая норма статьи 356, определяющая дисциплину налоговой отчетности:
«Налоговые агенты должны предоставить расчет по удержанному корпоративному подоходному налогу не позднее 15 числа второго месяца после окончания квартала, в котором осуществлялась выплата облагаемого дохода».
Контекст: Данная норма является императивной и определяет временные рамки, в которых налоговый агент обязан отчитаться перед государством. Важно отметить, что точкой отсчета является именно факт выплаты дохода, а не дата его начисления, что требует от налоговых агентов точного мониторинга кассовых операций.
Практические выводы и идеи
На основании анализа статьи 356 можно выделить следующие значимые выводы для обеспечения налогового соответствия:
- Привязка к кассовому методу: Обязательство по подаче расчета возникает только в том случае, если в отчетном квартале производилась фактическая «выплата облагаемого дохода».
- Специфика планирования: Срок «15 число второго месяца» дает налоговым агентам около 45 дней после окончания квартала для подготовки и верификации данных. Это время необходимо для обеспечения точности расчета КПН, удерживаемого у источника выплаты.
- Дисциплина отчетных периодов: Установленный срок (середина второго месяца квартала) требует интеграции в корпоративный налоговый календарь для избежания штрафных санкций и нарушений налогового законодательства Республики Казахстан.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В какой срок налоговые агенты обязаны представить расчет по удержанному корпоративному подоходному налогу согласно статье 356 НК РК?
Не позднее 15 числа второго месяца после окончания квартала. Данный срок четко установлен законодательством для предоставления отчетности по итогам квартала, в котором была произведена выплата.
Какая периодичность предоставления расчета по удержанному КПН установлена для налоговых агентов в рамках данной статьи?
Квартальная. Срок сдачи отчетности привязан к окончанию квартала, в котором осуществлялась выплата дохода.
Если налоговый агент произвел выплату облагаемого дохода в первом квартале (январь-март), до какого числа он должен сдать расчет?
До 15 мая. Май является вторым месяцем после окончания первого квартала (апрель — первый, май — второй).
На какое лицо возлагается обязанность по предоставлению расчета по корпоративному подоходному налогу в соответствии со статьей 356?
На налогового агента. Именно налоговый агент осуществляет удержание налога при выплате и несет ответственность за отчетность перед государством.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 356. Бесплатно.
📊 Инфографика
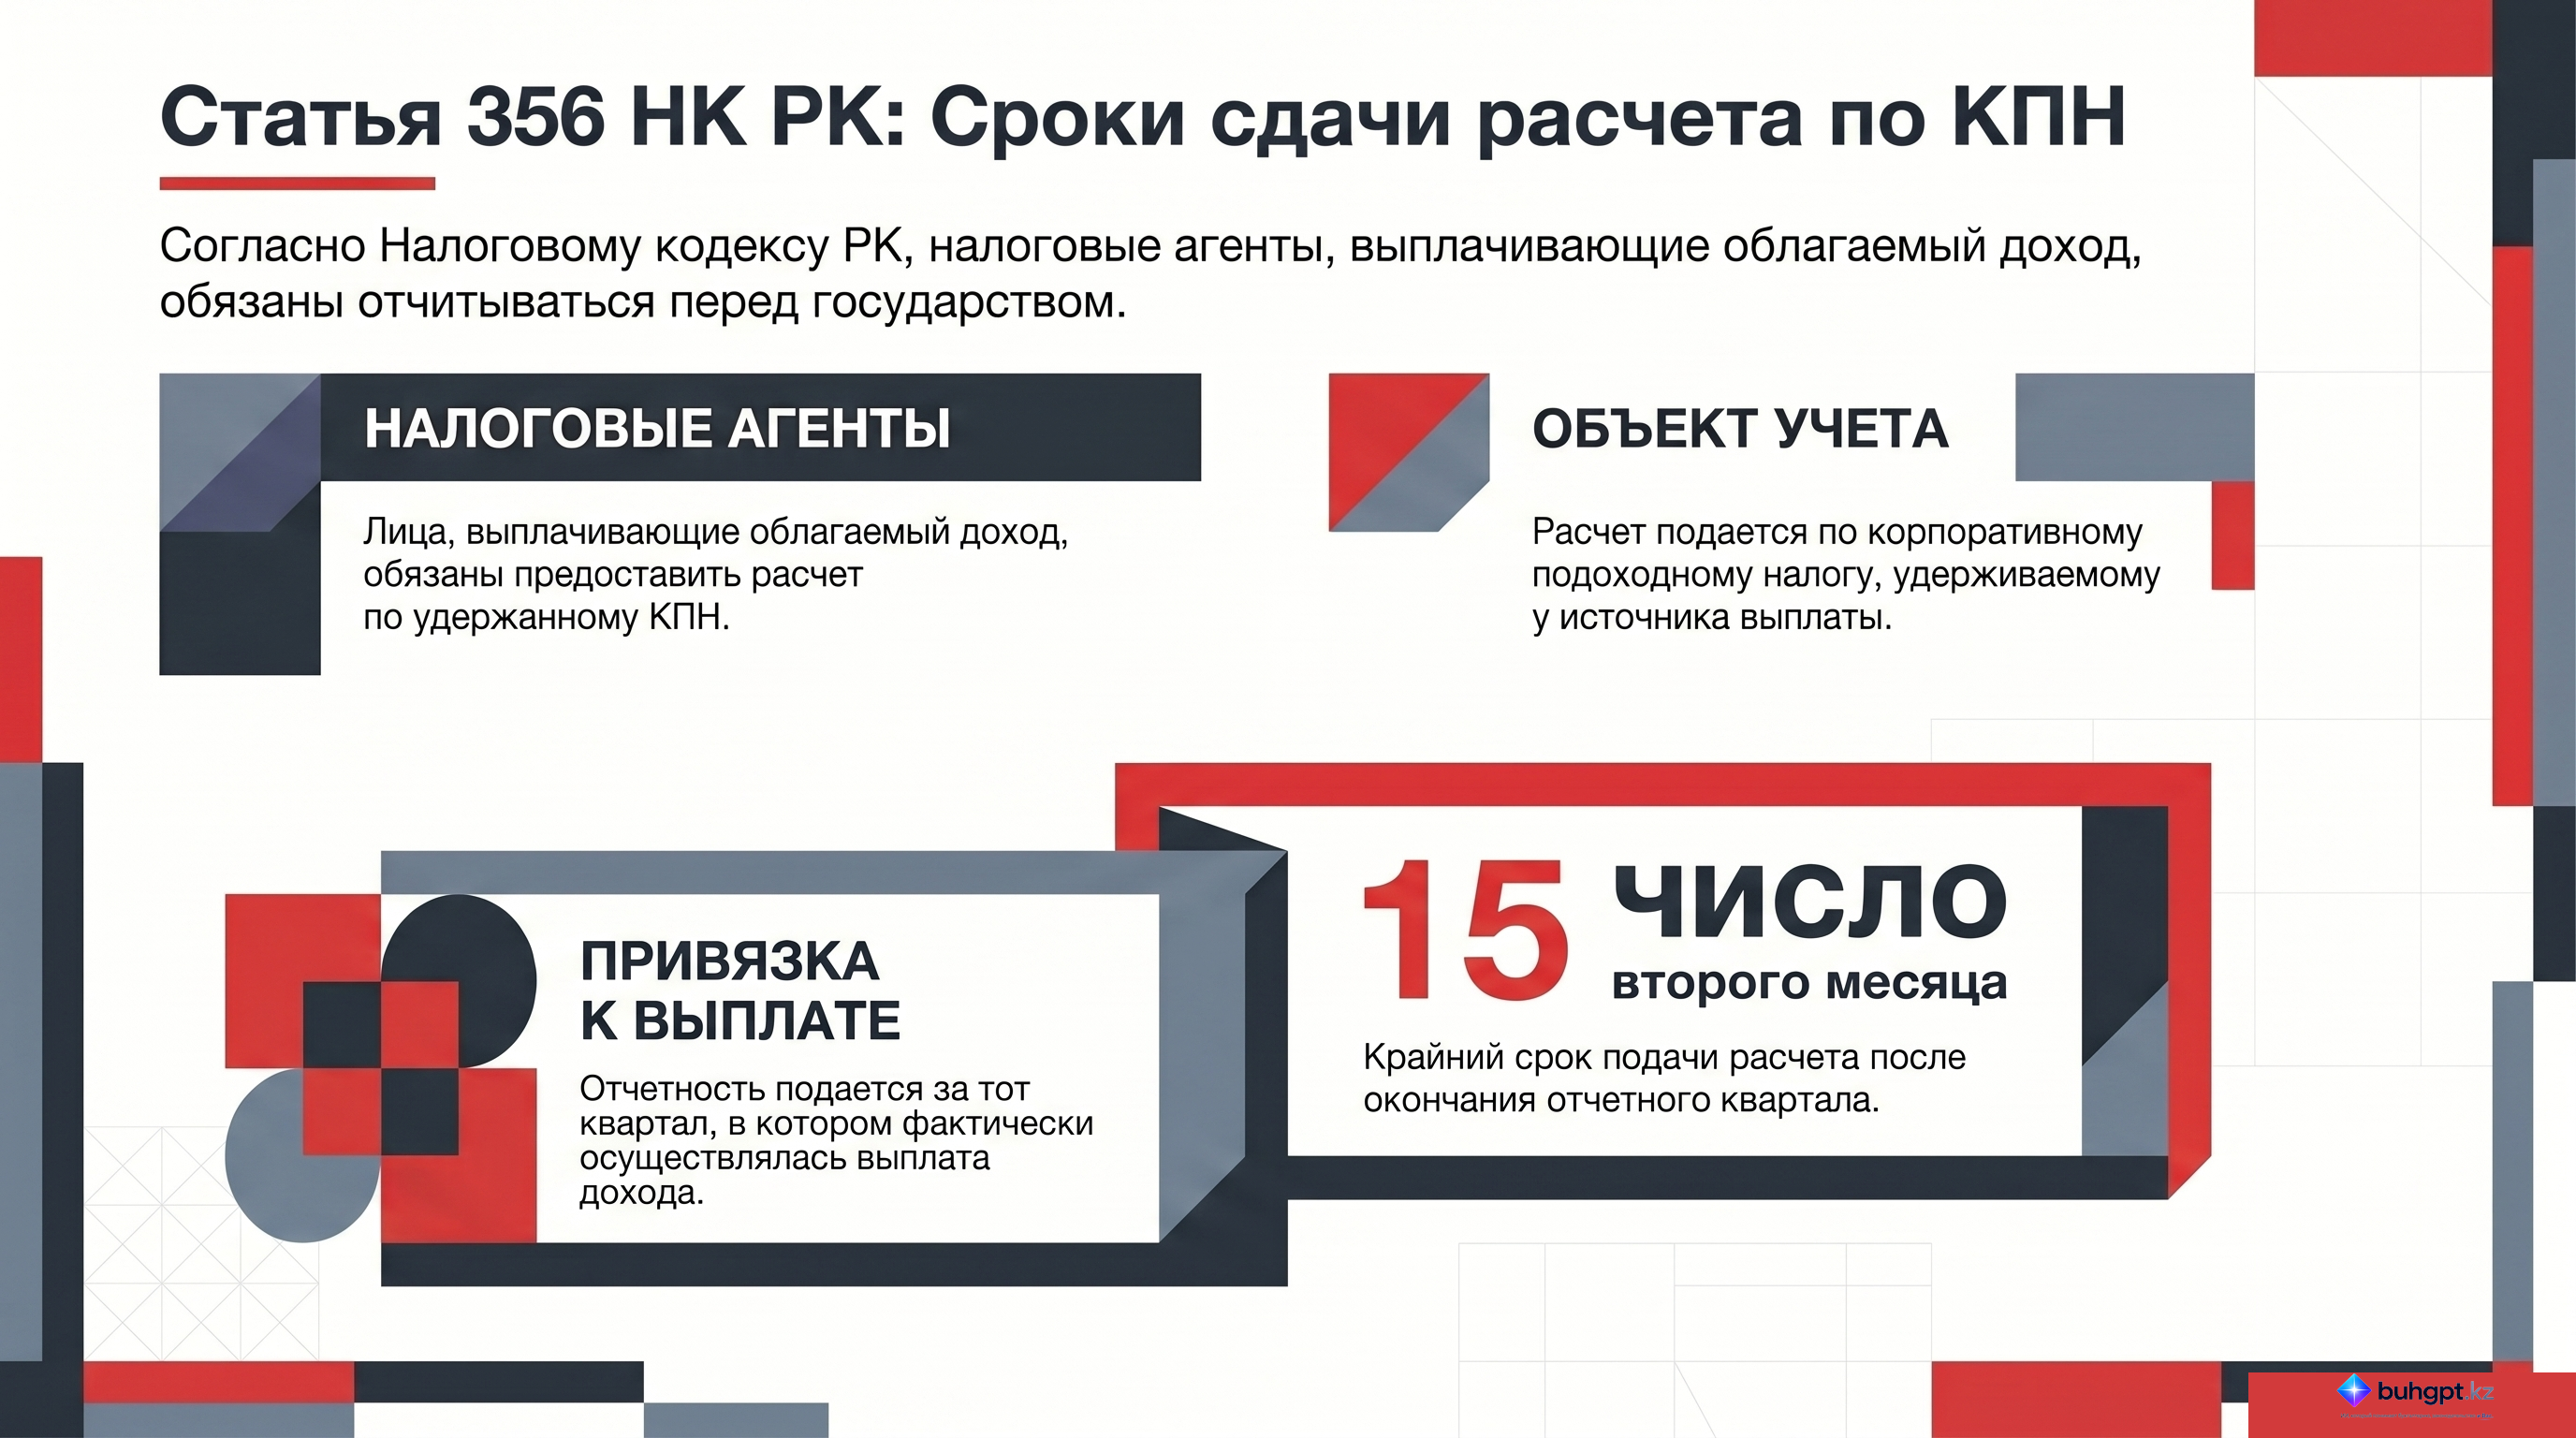
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 356
- Расчет больничного в Казахстане в 2026 году: средний доход и дни оплаты
- Сколько платить ОСМС в Казахстане в 2026 году: от чего зависит расчет
- Расчет декретных в Казахстане в 2026 году: доход, период и соцотчисления
- Расчет КПН в Казахстане в 2026 году: пошаговый алгоритм для бухгалтера
- Сумма ИПН в Казахстане в 2026 году: как определить и проверить расчет
- Расчет ИПН
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления