Статья 355 НК РК 2026 — Порядок перечисления корпоративного подоходного налога, удержанного у источника выплаты
Глава 37. КОРПОРАТИВНЫЙ ПОДОХОДНЫЙ НАЛОГ, УДЕРЖИВАЕМЫЙ У ИСТОЧНИКА ВЫПЛАТЫ · все статьи главы
Официальный текст статьи
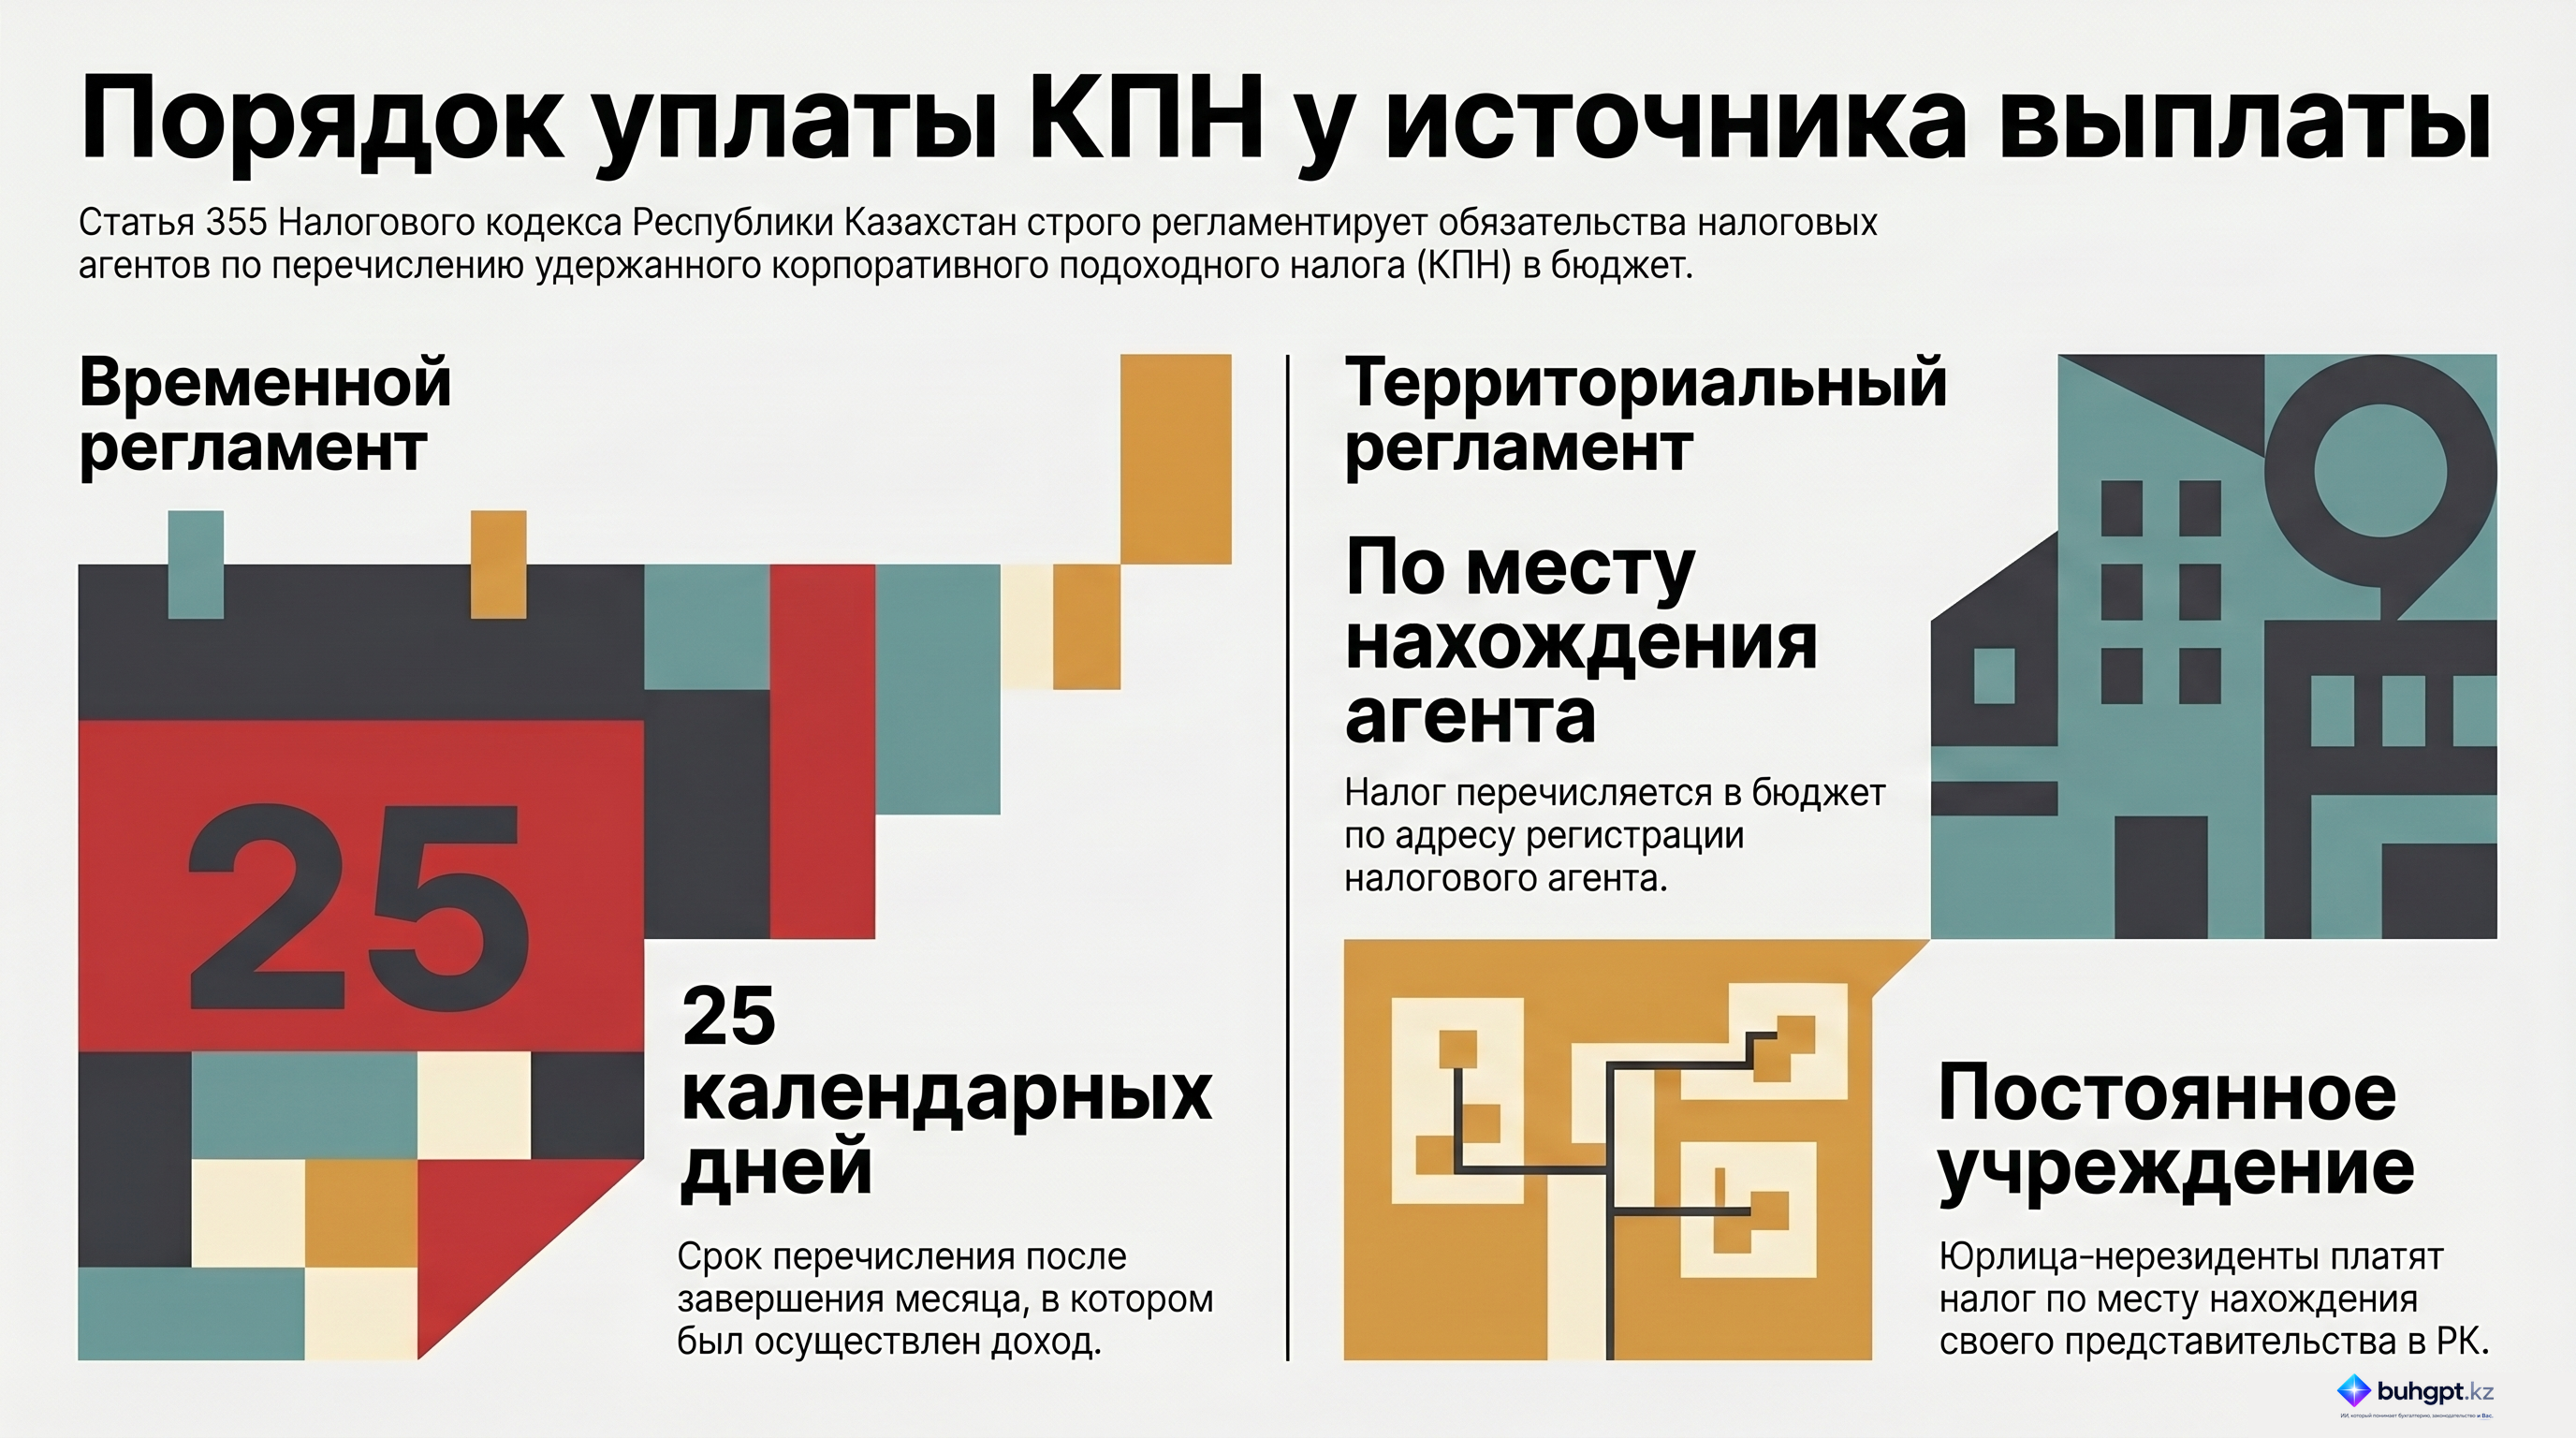
1. Налоговый агент обязан перечислить сумму корпоративного подоходного налога, удержанного у источника выплаты, не позднее двадцати пяти календарных дней после окончания месяца, в котором была осуществлена выплата дохода, облагаемого у источника выплаты, если иное не предусмотрено настоящим Кодексом.
2. Перечисление суммы корпоративного подоходного налога, удержанного у источника выплаты, осуществляется по месту нахождения налогового агента.
Юридическое лицо – нерезидент, осуществляющее деятельность в Республике Казахстан через постоянное учреждение, производит перечисление суммы корпоративного подоходного налога, удержанного у источника выплаты, в бюджет по месту нахождения постоянного учреждения.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок уплаты корпоративного подоходного налога, удержанного у источника выплаты (Статья 355 НК РК)
Исполнительное резюме
Данный брифинг подготовлен на основе анализа положений Статьи 355 Налогового кодекса Республики Казахстан. Документ регламентирует критически важные аспекты исполнения налоговых обязательств налоговыми агентами в отношении корпоративного подоходного налога (КПН), удерживаемого у источника выплаты. Основной акцент сделан на строгом соблюдении временных рамок (25 календарных дней после отчетного месяца) и четком определении территориальной принадлежности налоговых платежей в зависимости от статуса и структуры юридического лица.
Анализ ключевых тем
1. Временной регламент исполнения обязательств
Центральным элементом Статьи 355 является установление жесткого дедлайна для перечисления удержанного налога. Налоговый агент несет ответственность за своевременность платежа, который должен быть произведен не позднее 25 календарных дней после завершения месяца, в котором был начислен или выплачен налогооблагаемый доход. Данная норма обеспечивает регулярность поступлений в бюджет и требует от агентов точного операционного учета выплат.
2. Территориальное распределение налоговых платежей
Законодательство устанавливает четкую связь между местом регистрации (нахождения) субъекта и местом исполнения налогового обязательства:
- Для резидентов: Перечисление налога осуществляется по месту нахождения налогового агента.
- Для нерезидентов с постоянным учреждением: Особое внимание уделяется юридическим лицам — нерезидентам, действующим через постоянное учреждение. В этом случае налог перечисляется в бюджет по месту нахождения именно этого учреждения.
Ключевые цитаты и контекст
В таблице ниже приведены критически важные выдержки из Статьи 355, определяющие правовое поле деятельности налоговых агентов.
| Цитата | Контекстный комментарий |
|---|---|
| «Налоговый агент обязан перечислить сумму корпоративного подоходного налога... в срок не позднее 25 календарных дней после завершения месяца» | Устанавливает основной временной стандарт для всех стандартных процедур удержания КПН у источника выплаты. |
| «Перечисление налога производится по месту нахождения налогового агента.» | Определяет общее правило территориальной привязки налогового платежа. |
| «Юридическое лицо – нерезидент... должно перечислять сумму налога в бюджет по месту нахождения данного учреждения [постоянного учреждения].» | Очерчивает специфическое требование для иностранных компаний, ведущих деятельность через структурные подразделения в Казахстане. |
Практические выводы и рекомендации
На основе положений Статьи 355 можно выделить следующие ключевые аспекты для обеспечения налогового соответствия:
- Мониторинг отчетных периодов: Необходимо обеспечить закрытие налоговых регистров по выплаченным доходам сразу по окончании календарного месяца, чтобы оставить достаточный временной запас для проведения платежа до 25-го числа следующего месяца.
- Идентификация места выплаты: Для организаций со сложной структурой или иностранных компаний крайне важно правильно определить локацию «постоянного учреждения», так как именно по его месту нахождения должен быть зачислен налог.
- Учет исключительных случаев: Статья содержит оговорку «если иное не установлено Налоговым кодексом», что подразумевает необходимость проверки специфических сделок на наличие особых сроков или условий уплаты, предусмотренных другими статьями кодекса.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В течение какого срока после завершения месяца, в котором был осуществлен доход, налоговый агент обязан перечислить удержанный КПН?
Не позднее $25$ календарных дней.. Согласно статье 355, это стандартный срок для перечисления налога, удержанного у источника выплаты.
Куда именно налоговый агент должен производить перечисление удержанного налога в общем случае?
По месту нахождения налогового агента.. Общее правило гласит, что исполнение налогового обязательства по перечислению налога осуществляется по месту регистрации агента.
Где должно перечислять налог юридическое лицо-нерезидент, если оно работает через постоянное учреждение в Казахстане?
По месту нахождения постоянного учреждения.. Для нерезидентов с постоянным учреждением установлена специфическая норма уплаты по месту нахождения этого учреждения.
Какой тип дней используется для исчисления срока перечисления КПН согласно статье 355?
Календарные дни.. В тексте статьи прямо указано использование календарных дней для отсчета $25$-дневного срока.
Что является событием, после которого начинается отсчет срока для уплаты налога?
Завершение месяца, в котором был осуществлен доход.. Срок в $25$ дней начинает исчисляться только после того, как закончится месяц реализации налогооблагаемого дохода.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 355. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 355
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления