Статья 357 НК РК 2026 — Ставки налога
Глава 38. СТАВКИ НАЛОГА, НАЛОГОВЫЙ ПЕРИОД И НАЛОГОВАЯ ДЕКЛАРАЦИЯ · все статьи главы
Официальный текст статьи
1. Корпоративный подоходный налог исчисляется по следующим ставкам в зависимости от объекта обложения:
1) налогооблагаемый доход для исчисления налога – ставки, установленные пунктом 2 настоящей статьи;
2) доходы, облагаемые у источника выплаты, за исключением доходов нерезидентов из источников в Республике Казахстан, – 15 процентов;
3) доходы нерезидентов из источников в Республике Казахстан – ставки, установленные статьей 682 настоящего Кодекса;
4) чистый доход юридического лица – нерезидента, осуществляющего деятельность в Республике Казахстан через постоянное учреждение, – 15 процентов;
5) облагаемый доход контролируемых иностранных компаний и постоянных учреждений контролируемых иностранных компаний – 20 процентов.
2. К налогооблагаемому доходу для исчисления налога применяются следующие ставки корпоративного подоходного налога по видам деятельности:
1) от деятельности по производству сельскохозяйственной продукции, продукции аквакультуры (рыбоводства), а также переработке указанной продукции собственного производства и реализации продуктов такой переработки, полученному юридическими лицами – производителями сельскохозяйственной продукции, продукции аквакультуры (рыбоводства), – 3 процента;
2) от деятельности сельскохозяйственных кооперативов, кроме соответствующих подпункту 1) настоящего пункта, – 6 процентов;
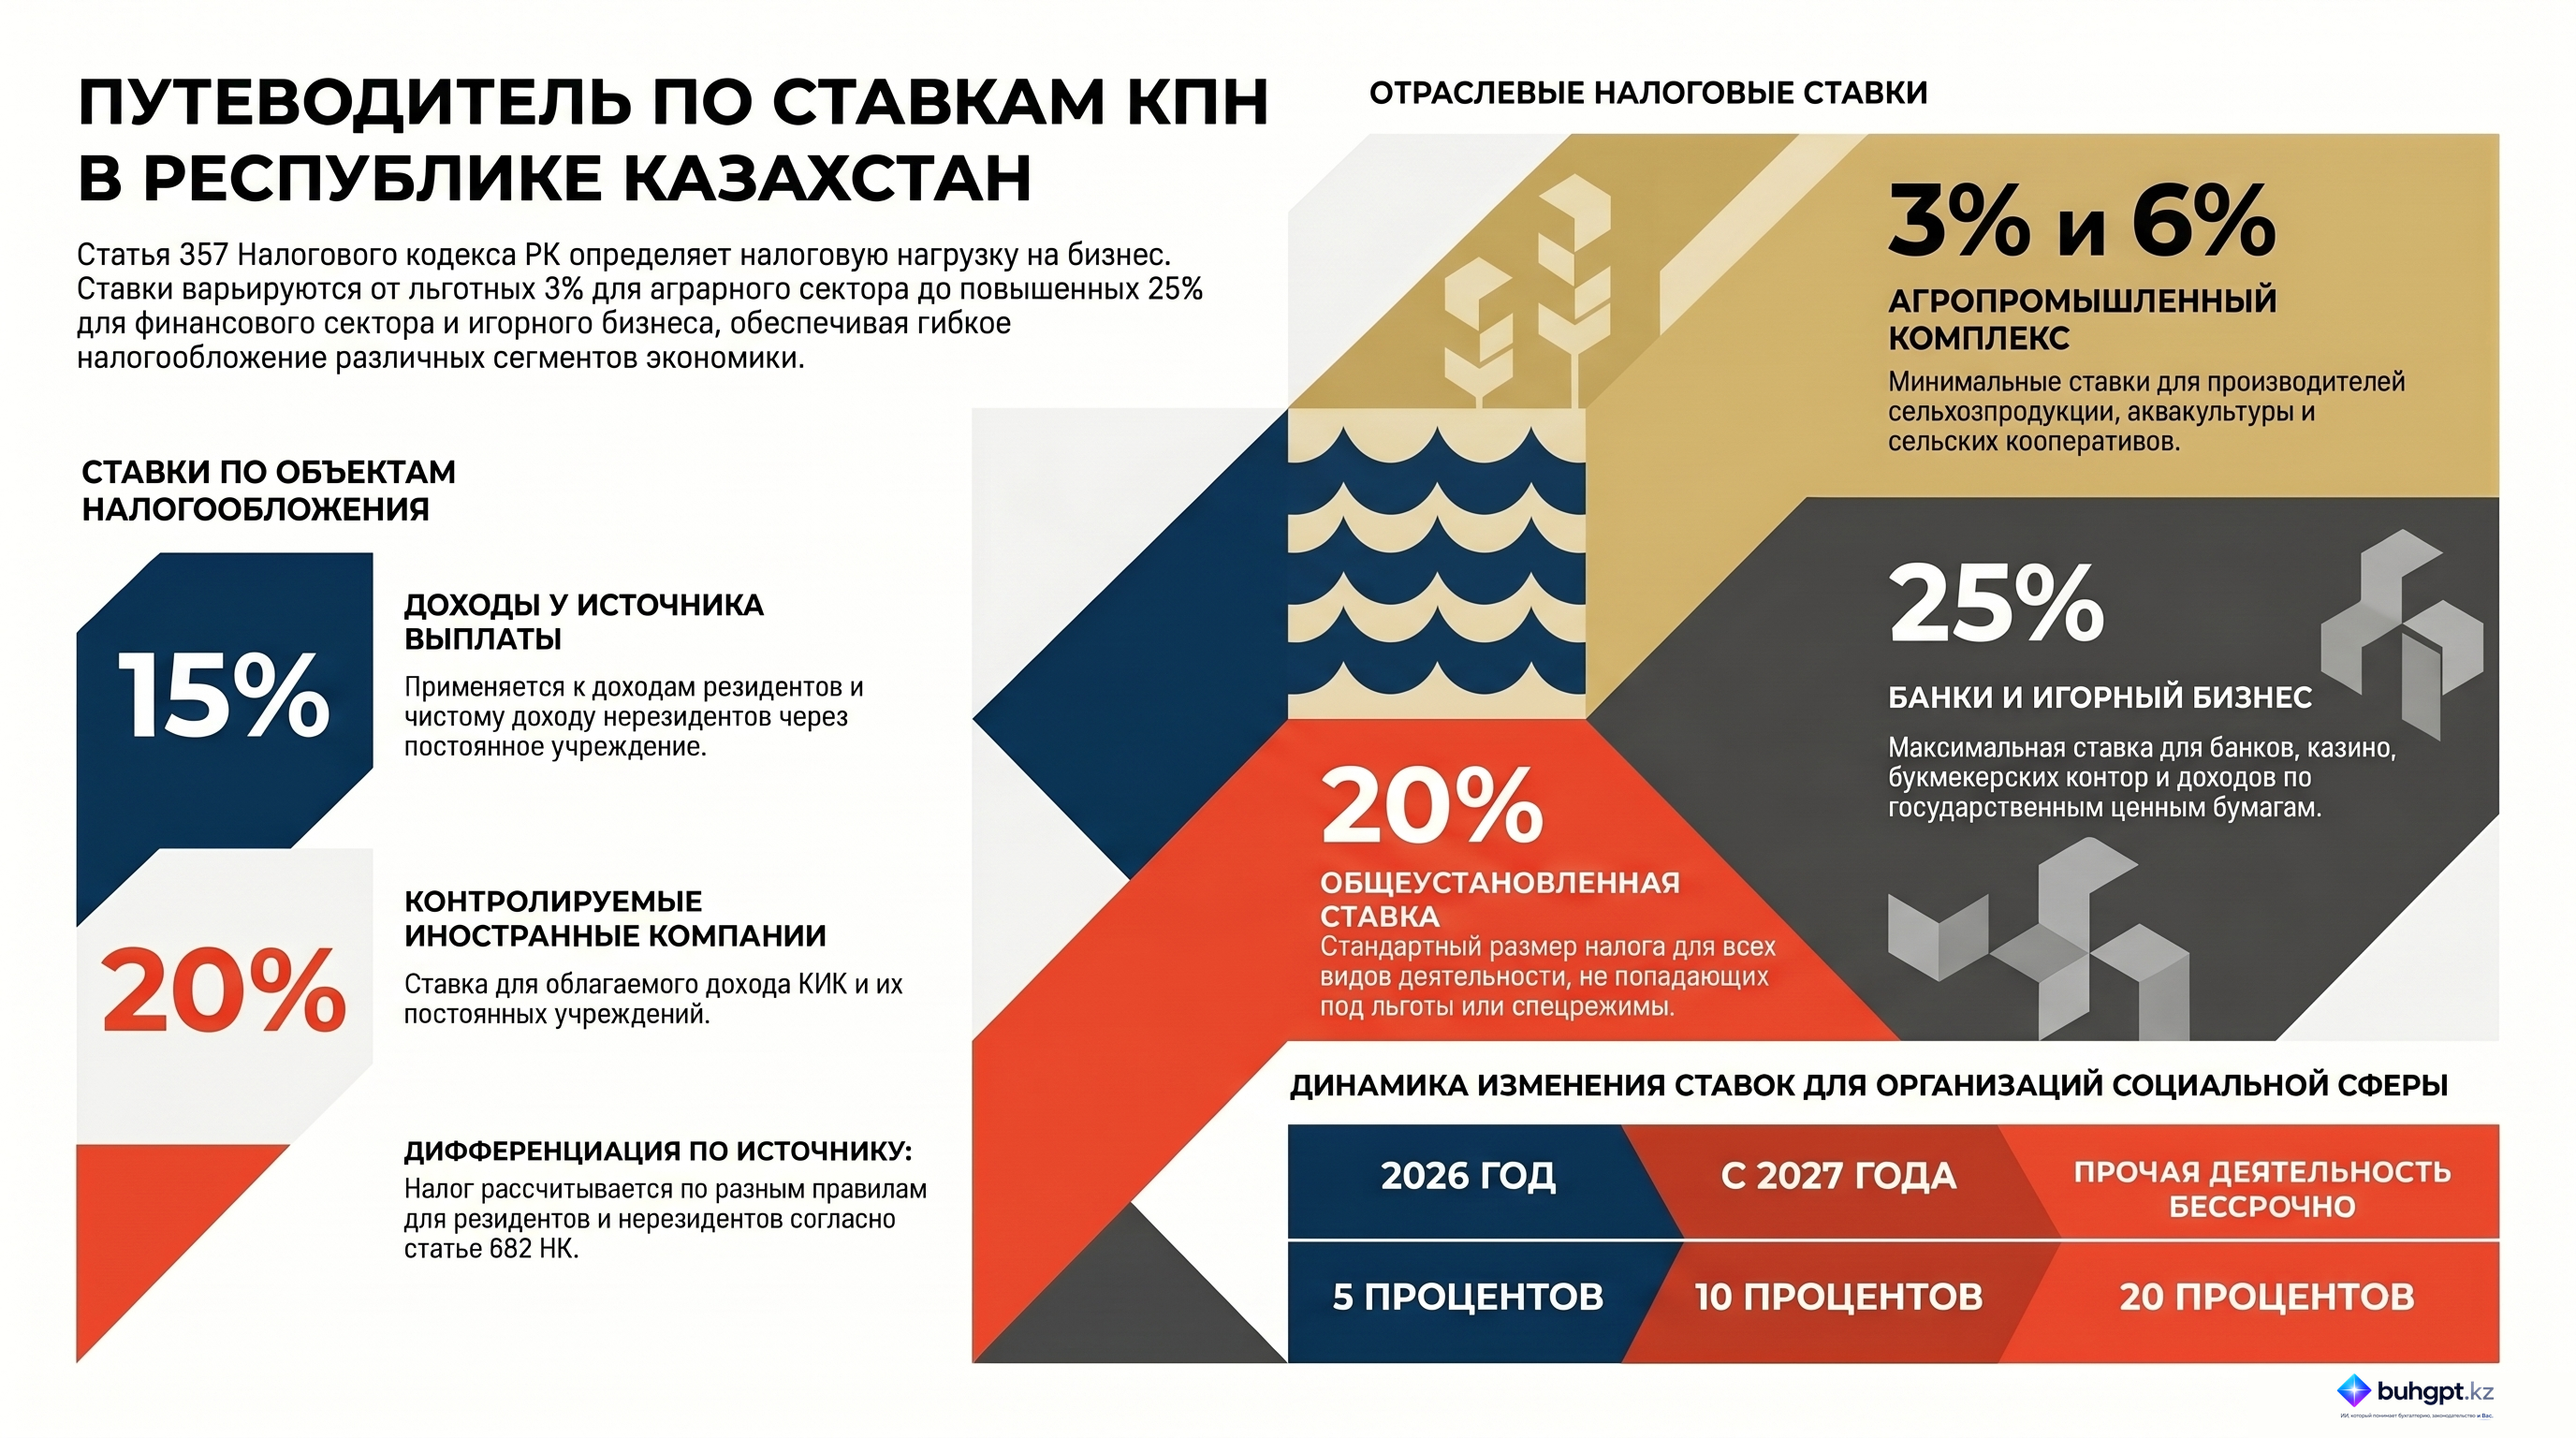
3) от деятельности организаций, осуществляющих деятельность в социальной сфере, кроме применяющих статью 330 настоящего Кодекса, – 5 процентов за налоговый период с 1 января 2026 года по 31 декабря 2026 года, с 1 января 2027 года – 10 процентов;
4) от следующих видов деятельности – 25 процентов:
банковской деятельности, осуществляемой банками второго уровня, за исключением налогооблагаемого дохода, полученного от деятельности по кредитованию субъектов предпринимательства.
Порядок определения налогооблагаемого дохода по банковской деятельности, осуществляемой банками второго уровня, определяется совместно уполномоченным органом и Национальным Банком.
В целях применения настоящего подпункта к банковской деятельности, осуществляемой банками второго уровня, также относится доход в виде вознаграждения и доход от прироста стоимости по государственным эмиссионным ценным бумагам, выпущенным Национальным Банком;
от деятельности казино, зала игровых автоматов, тотализатора и букмекерской конторы;
5) от иной деятельности, не предусмотренной подпунктами 1), 2), 3) и 4) настоящего пункта, – 20 процентов.
3. В целях применения подпунктов 1) и 2) пункта 2 к доходам, полученным от осуществления деятельности, указанной в данных подпунктах, относятся в том числе бюджетные субсидии, предоставленные производителям сельскохозяйственной продукции в соответствии с Законом Республики Казахстан "О государственном регулировании развития агропромышленного комплекса и сельских территорий" и иным законодательством Республики Казахстан.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ налоговых ставок корпоративного подоходного налога: Обзор Статьи 357 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой подробный разбор положений Статьи 357 Налогового кодекса Республики Казахстан, регулирующей ставки корпоративного подоходного налога (КПН). Налоговое законодательство устанавливает дифференцированный подход к налогообложению, при котором ставка напрямую зависит от вида деятельности налогоплательщика, источника дохода и резидентства.
Ключевые выводы включают наличие льготных ставок для сельскохозяйственного сектора (3% и 6%), повышенной ставки для банковского сектора (25% по определенным доходам) и переходный период для организаций социальной сферы. Стандартная ставка для прочих видов деятельности зафиксирована на уровне 20%. Особое внимание уделено налогообложению доходов у источника выплаты и чистого дохода нерезидентов, работающих через постоянные учреждения.
Детальный анализ ключевых тем
1. Классификация налоговых ставок по объектам обложения
Система налогообложения в рамках Статьи 357 разделяет доходы на несколько категорий, для каждой из которых предусмотрена специфическая налоговая нагрузка:
- Доходы у источника выплаты: Для большинства таких доходов (за исключением доходов нерезидентов из источников в РК) применяется ставка 15%.
- Доходы нерезидентов:
- Для доходов из источников в РК применяются ставки, установленные специализированной статьей 682 Налогового кодекса.
- Чистый доход юридических лиц-нерезидентов, осуществляющих деятельность через постоянное учреждение, облагается по ставке 15%.
- Контролируемые иностранные компании (КИК): Облагаемый доход КИК и их постоянных учреждений подлежит налогообложению по ставке 20%.
2. Дифференциация ставок по видам деятельности
Законодательство выделяет приоритетные и специфические отрасли, устанавливая для них особые налоговые режимы.
| Вид деятельности / Категория налогоплательщика | Налоговая ставка | Примечания |
|---|---|---|
| Производство и переработка сельхозпродукции и продукции аквакультуры | 3% | Применяется к юридическим лицам. |
| Сельскохозяйственные кооперативы | 6% | Для тех, кто не попадает под критерии 3% ставки. |
| Организации в социальной сфере (2026 год) | 5% | Временная ставка на 2026 год. |
| Организации в социальной сфере (с 2027 года) | 10% | Плановое повышение ставки. |
| Банковская деятельность | 25% | Исключая доходы от кредитования субъектов предпринимательства. |
| Иная деятельность (общая ставка) | 20% | Для всех видов деятельности, не указанных отдельно. |
3. Специфика налогообложения финансового и игрового секторов
Для банковской деятельности установлена наиболее высокая ставка — 25%. Важно отметить, что эта ставка охватывает широкий спектр доходов, включая:
- Вознаграждения и прирост стоимости по государственным эмиссионным ценным бумагам.
- Доходы от деятельности казино и букмекерских контор.
Порядок определения налогооблагаемого дохода для данных субъектов устанавливается совместно уполномоченным органом и Национальным Банком РК.
Ключевые цитаты и контекст
«В рамках подпунктов 1) и 2) пункта 2 к доходам, полученным от указанных видов деятельности, относятся также бюджетные субсидии, предоставленные производителям сельскохозяйственной продукции...»
Контекст: Данная норма уточняет, что государственная поддержка (субсидии) для аграрного сектора не рассматривается как отдельный вид дохода, а облагается по тем же льготным ставкам (3% или 6%), что и основная деятельность по производству или переработке продукции.
«Доходы, облагаемые у источника выплаты, кроме доходов нерезидентов из источников в Республике Казахстан, составляют 15 процентов.»
Контекст: Это базовое правило для внутреннего рынка, определяющее уровень налоговых изъятий при выплате доходов, подлежащих удержанию налога непосредственно у источника.
Стратегические выводы и аналитические инсайты
На основе анализа Статьи 357 можно выделить следующие важные аспекты:
- Стимулирование агропромышленного комплекса: Минимальные ставки (3% и 6%) в сочетании с включением субсидий в базу по этим же ставкам свидетельствуют о значительной налоговой поддержке сельхозпроизводителей и переработчиков.
- Повышенная нагрузка на финансовый сектор: Ставка 25% для банков (при исключении кредитования бизнеса) указывает на фискальный приоритет государства в отношении доходов от финансовых инструментов и игорного бизнеса.
- Динамика налогообложения социальной сферы: Запланированное удвоение ставки для социальных организаций (с 5% до 10% в период 2026–2027 гг.) требует от таких организаций заблаговременного финансового планирования.
- Разграничение нерезидентов: Налогообложение нерезидентов требует обращения к статье 682 для уточнения ставок по конкретным видам доходов, однако чистый доход постоянных учреждений четко зафиксирован на уровне 15%.
- Универсальность стандартной ставки: Для большинства коммерческих организаций, не имеющих отраслевых льгот, сохраняется стабильный уровень налогообложения в 20%.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какая стандартная ставка корпоративного подоходного налога (КПН) применяется для деятельности, которая прямо не указана в специальных категориях статьи $357$?
$20\%$. Для деятельности, не охваченной специальными льготными или повышенными ставками, устанавливается общая ставка в размере $20\%$.
Какая ставка налога установлена для юридических лиц, занимающихся производством и переработкой собственной сельскохозяйственной продукции?
$3\%$. Для непосредственных производителей и переработчиков сельхозпродукции предусмотрена минимальная льготная ставка в $3\%$.
По какой ставке облагаются доходы казино и букмекерских контор согласно пункту $2$ статьи $357$?
$25\%$. Доходы от казино и букмекерских контор приравнены в части налоговой ставки к доходам от банковской деятельности.
Какая налоговая ставка предусмотрена для организаций социальной сферы на $2026$ год?
$5\%$. Для социальной сферы на $2026$ год установлена переходная льготная ставка в размере $5\%$.
По какой ставке облагается чистый доход юридического лица-нерезидента, который работает в Республике Казахстан через постоянное учреждение?
$15\%$. Чистый доход нерезидентов от деятельности через постоянное учреждение облагается по ставке $15\%$.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 357. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 357
- Подоходный налог в Казахстане в 2026 году: виды и порядок расчета
- Авансовые платежи по КПН в Казахстане 2026: кто платит, сроки и расчёт
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления