Статья 358 НК РК 2026 — Налоговый период
Глава 38. СТАВКИ НАЛОГА, НАЛОГОВЫЙ ПЕРИОД И НАЛОГОВАЯ ДЕКЛАРАЦИЯ · все статьи главы
Официальный текст статьи
1. Для корпоративного подоходного налога налоговым периодом является календарный год с 1 января по 31 декабря.
2. Если юридическое лицо было создано после начала календарного года, первым налоговым периодом для него является период времени со дня создания до конца календарного года.
При этом для целей настоящей статьи днем создания юридического лица является день его государственной регистрации в регистрирующем органе.
3. Если юридическое лицо было ликвидировано, реорганизовано до конца календарного года, последним налоговым периодом для него является период времени от начала года до дня завершения ликвидации, реорганизации.
4. Если юридическое лицо, созданное после начала календарного года, ликвидировано, реорганизовано до конца этого же года, налоговым периодом для него является период времени со дня создания до дня завершения ликвидации, реорганизации.
5. В налоговый период не включается период времени, в течение которого налогоплательщик применял исключительно специальный налоговый режим на основе упрощенной декларации.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Порядок определения налогового периода согласно Статье 358 НК РК
Исполнительное резюме
Настоящий документ представляет собой детальный анализ Статьи 358 Налогового кодекса Республики Казахстан, регламентирующей правила определения налогового периода для корпоративного подоходного налога (КПН). Основной целью данной статьи является установление четких временных рамок для исчисления налоговых обязательств как для действующих организаций, так и для юридических лиц, находящихся на стадиях создания, ликвидации или реорганизации. Документ структурирует ключевые положения законодательства, выделяет исключения, касающиеся специальных налоговых режимов, и предоставляет аналитический обзор процедурных аспектов.
Детальный анализ ключевых тем
Согласно источнику, определение налогового периода классифицируется по нескольким сценариям в зависимости от жизненного цикла юридического лица.
1. Стандартный налоговый период
Для большинства действующих налогоплательщиков установлен фиксированный налоговый период:
- Продолжительность: Календарный год.
- Временные рамки: С 1 января по 31 декабря включительно.
2. Особенности для вновь созданных организаций
Законодательство гибко подходит к определению периода для новых участников рынка:
- Точка отсчета: Дата государственной регистрации юридического лица официально признается днем его создания.
- Продолжительность первого периода: С даты регистрации до 31 декабря того же года.
3. Регулирование при прекращении деятельности или реорганизации
В случаях, когда юридическое лицо прекращает существование или меняет структуру, применяются особые правила для определения последнего налогового периода:
| Сценарий | Начало периода | Конец периода |
|---|---|---|
| Ликвидация/реорганизация действующего лица | 1 января текущего года | День завершения процедур ликвидации или реорганизации |
| Ликвидация/реорганизация лица, созданного в текущем году | Дата государственной регистрации | День завершения процедур ликвидации или реорганизации |
4. Исключения: Специальный налоговый режим (СНР)
Важным положением Статьи 358 является разграничение налоговых режимов. Периоды, в течение которых налогоплательщик применял специальный налоговый режим на основе упрощенной декларации, исключаются из налогового периода по корпоративному подоходному налогу. Это указывает на невозможность одновременного учета одного и того же временного интервала в рамках общеустановленного режима и «упрощенки».
Ключевые цитаты и контекст
Для понимания юридической логики ниже приведены важные выдержки из Статьи 358:
«Налоговый период для корпоративного подоходного налога определяется как календарный год, который начинается 1 января и заканчивается 31 декабря».
- Контекст: Базовое правило, устанавливающее единообразие отчетности для всех плательщиков КПН.
«Днем создания юридического лица считается дата государственной регистрации».
- Контекст: Четкое определение юридического факта, от которого отсчитывается возникновение налоговых обязательств.
«Период, в течение которого налогоплательщик использовал только специальный налоговый режим на основе упрощенной декларации, не включается в налоговый период».
- Контекст: Ключевое ограничение, предотвращающее пересечение различных режимов налогообложения в рамках одного отчетного цикла.
Практические выводы и инсайты
На основе анализа Статьи 358 НК РК можно выделить следующие важные аспекты:
- Синхронизация с датой регистрации: Учредителям необходимо учитывать, что налоговые обязательства по КПН возникают именно с даты государственной регистрации, даже если фактическая деятельность началась позже.
- Учет при реорганизации: При проведении процедур слияния, разделения или ликвидации налоговый период обрывается в день официального завершения этих процедур. Это требует оперативного подведения итогов и формирования отчетности за «неполный» год.
- Влияние налогового режима: Переход на упрощенную декларацию или использование только этого режима существенно меняет структуру налогового года для организации. В налоговый период по КПН включается только то время, когда налогоплательщик находился на ином (общеустановленном) режиме.
- Короткие налоговые периоды: Законодательство допускает существование налоговых периодов продолжительностью менее года для новых или ликвидируемых компаний, обеспечивая непрерывность налогового контроля на всех стадиях существования бизнеса.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Каков стандартный налоговый период для корпоративного подоходного налога в Республике Казахстан согласно Статье $358$?
Календарный год с $1$ января по $31$ декабря. Это базовое правило для всех действующих юридических лиц, если не наступают условия регистрации или ликвидации.
Что считается первым налоговым периодом для юридического лица, созданного в середине года?
Период со дня создания до конца этого календарного года. Закон устанавливает сокращенный первый период для новых организаций, чтобы синхронизировать их с общим календарным циклом.
Какая дата официально признается днем создания юридического лица для целей налогообложения?
Дата государственной регистрации. Это юридический факт, фиксирующий возникновение нового налогоплательщика в официальных реестрах.
Как определяется последний налоговый период при ликвидации юридического лица до конца календарного года?
С начала года до дня завершения ликвидации. Период сокращается и ограничивается датой, когда юридическое лицо официально прекращает свою деятельность.
Каким будет налоговый период для компании, которая была создана и ликвидирована в течение одного календарного года?
С момента создания до дня завершения ликвидации. В данном исключительном случае обе границы (начальная и конечная) определяются фактическими датами существования компании.
🃏 Карточки самопроверки
53 карточек для запоминания ключевых положений статьи 358. Бесплатно.
📊 Инфографика
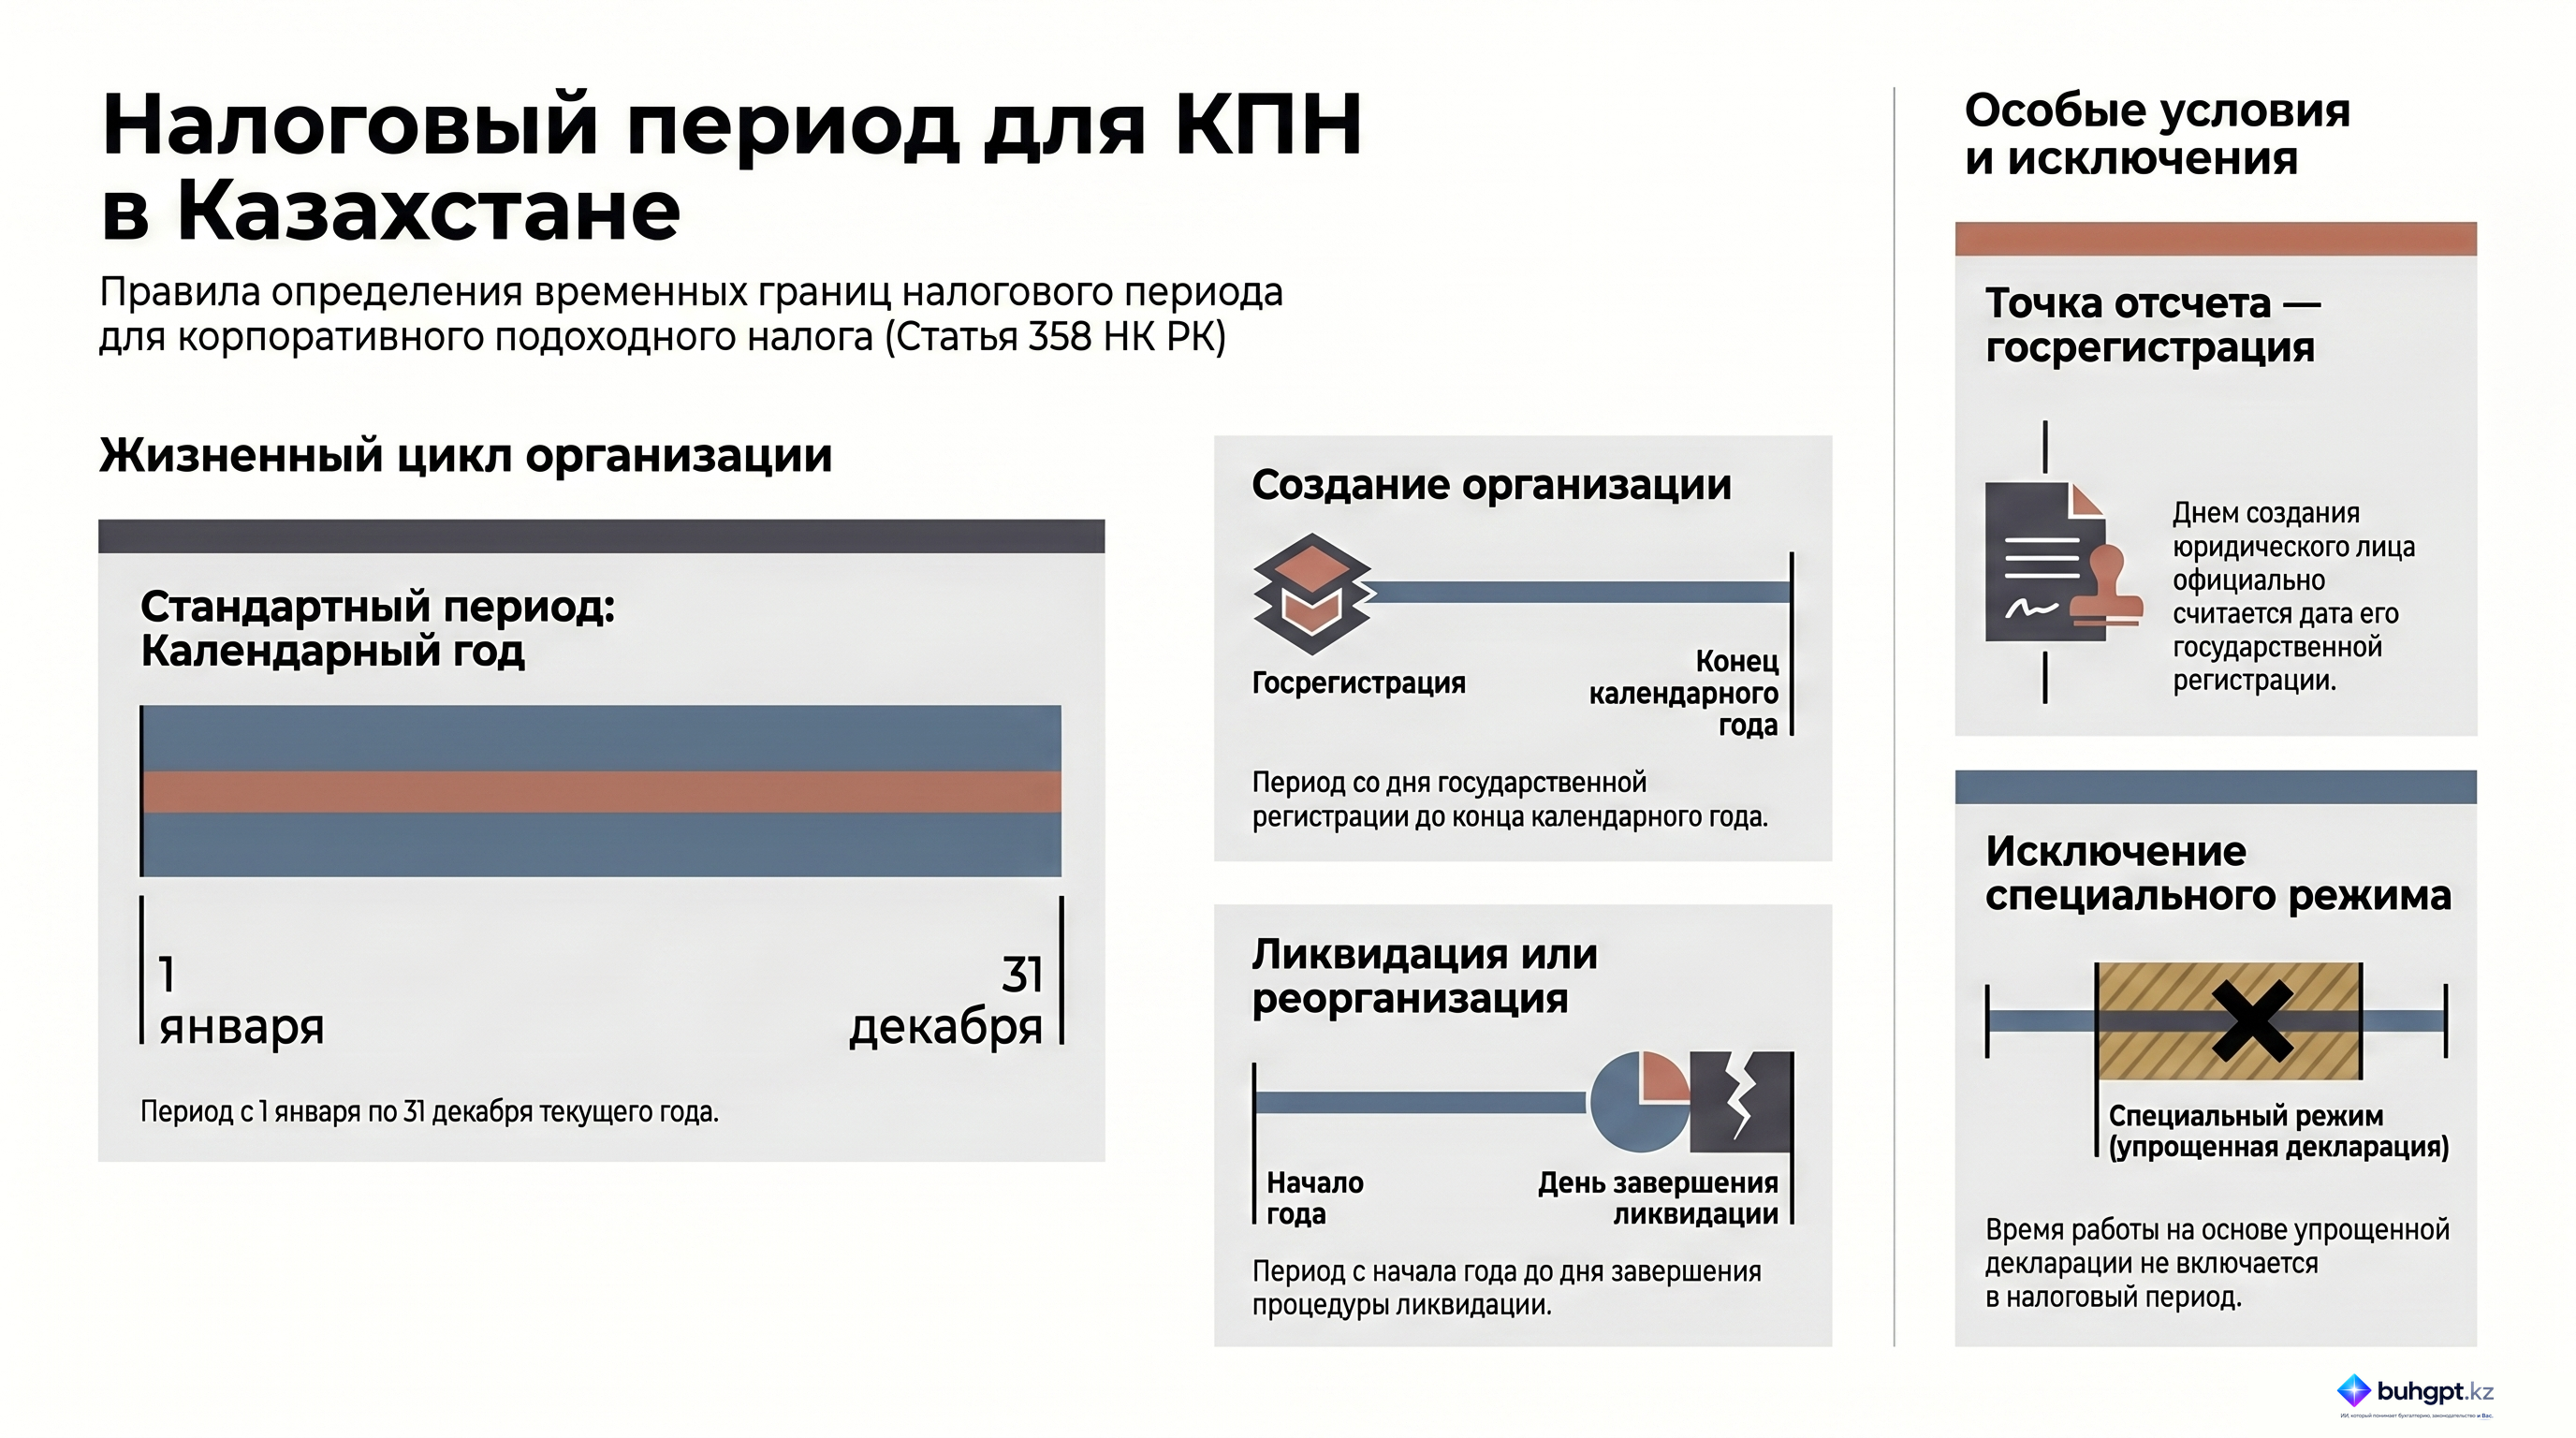
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 358
- График работы налоговой: где уточнить часы приема и адрес
- Налоговый период: что это и чем отличается от сроков отчетности и уплаты
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления