В релизе 3.0.74.2 «Бухгалтерии для Казахстана» документ «Удержание ИПН, ОПВ и ВОСМС по налоговому учёту» используют для отражения удержанных ИПН, ОПВ и ВОСМС по доходу физического лица, учтённому вне расчёта зарплаты. В 2026 году максимальная база ВОСМС составляет 20 МЗП, или 1 700 000 ₸, а максимальная база отчислений ОСМС работодателя — 40 МЗП, или 3 400 000 ₸ (ст. 27 и ст. 28 Закона РК «Об обязательном социальном медицинском страховании»).
Например, организация начислила физлицу вознаграждение по договору ГПХ за услуги, но не отразила ИПН, ОПВ и ВОСМС через расчёт зарплаты, поскольку исполнитель не является сотрудником. Акт и платёжный документ подтверждают хозяйственную операцию, а удержания отражают отдельным документом по налоговому учёту. После проведения следует проверить бухгалтерские записи и движения по регистрам, используемым при подготовке формы 200.00.
1. Назначение
Документ фиксирует удержание с дохода физического лица трёх обязательных платежей: ИПН — индивидуального подоходного налога, ОПВ — обязательных пенсионных взносов и ВОСМС — взносов на обязательное социальное медицинское страхование. Его применяют к доходу, отражённому вне расчёта зарплаты, например к вознаграждению по договору ГПХ. Вид дохода необходимо выбирать по фактическому основанию выплаты: от него зависят состав удержаний и отражение данных в форме 200.00.
2. Где найти
Путь в 1С: раздел «Зарплата» → группа «Налоговый учёт» → «Удержание ИПН, ОПВ и ВОСМС по налоговому учёту» → кнопка «Создать».
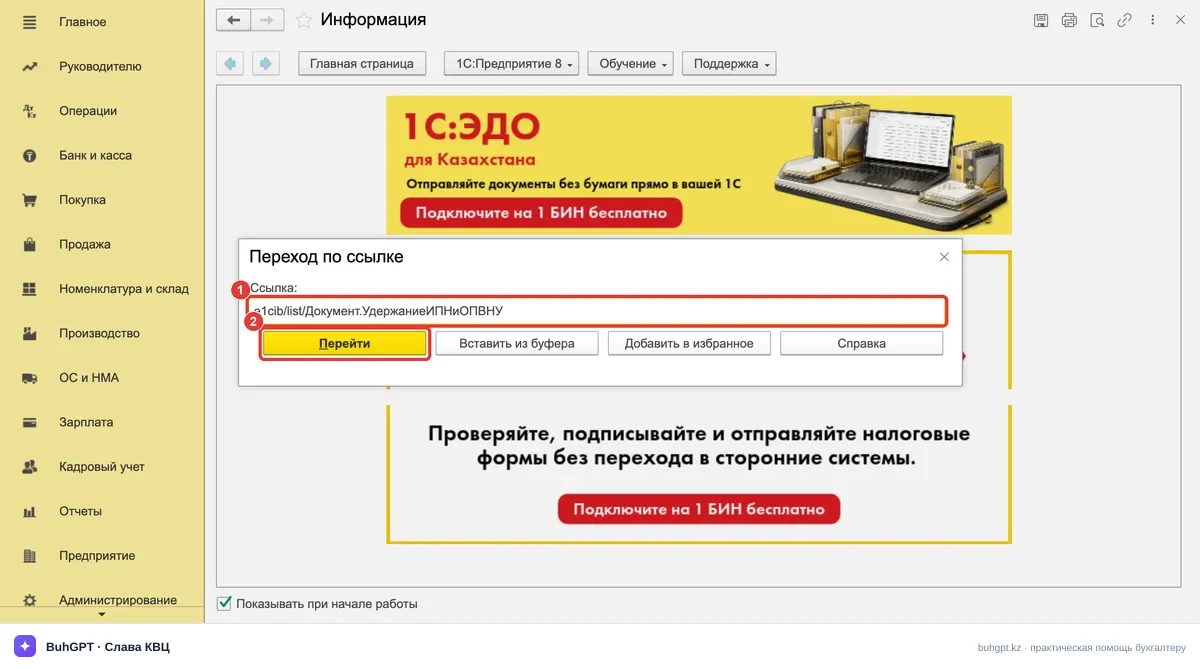
Список документов также можно открыть по навигационной ссылке e1cib/list/Документ.УдержаниеИПНиОПВНУ. Скопируйте её, нажмите в 1С «Сервис» → «Перейти по навигационной ссылке» или Ctrl+Alt+A, вставьте ссылку и нажмите Enter.
2а. Как узнать свой релиз
Состав реквизитов и результат проведения нужно сверять с установленной версией конфигурации. Откройте «Справка» → «О программе». В окне указаны версия платформы и строка «Конфигурация: Бухгалтерия для Казахстана, редакция 3.0» с номером релиза. Описание относится к релизу 3.0.74.2. Для расчётов 2026 года также проверьте дату обновления классификаторов и регламентированных показателей в информационной базе.
3. Как заполнить
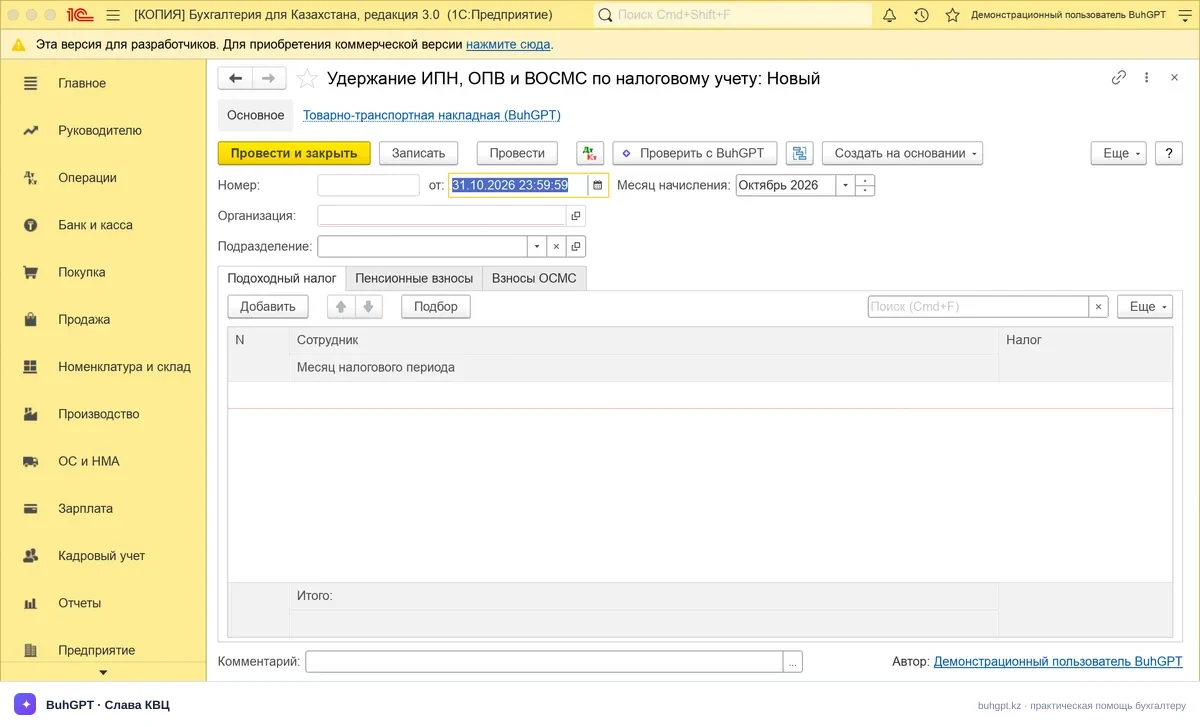
Создайте документ и заполните его сверху вниз.
| Поле | Зачем нужно и что проверить |
|---|---|
| Организация | Выберите налогового агента, от имени которого отражается удержание. При ошибочном выборе данные попадут в учёт другой организации. |
| Дата | Укажите дату отражения операции. Перед проведением сопоставьте её с месяцем выплаты дохода и периодом формы 200.00. |
| Физическое лицо | Выберите получателя дохода из справочника «Физические лица». Проверьте ИИН в карточке. |
| Документ-основание | Укажите документ, которым в учёте отражён доход физического лица. |
| Счёт учёта расчётов | Выберите тот счёт расчётов с физлицом, на котором ранее отражена задолженность по доходу. |
| Табличная часть | Укажите вид и сумму дохода, а затем проверьте рассчитанные ОПВ, ВОСМС и ИПН, налоговую базу, ставки и предельные значения. |
| Применять налоговый вычет | В 2026 году базовый налоговый вычет по ИПН равен 30 МРП за каждый месяц, но не более 360 МРП за год. Вычет применяют при соблюдении установленных условий (ст. 403 НК РК). |
| Комментарий | Укажите основание удержания и реквизиты связанного акта или другого первичного документа. Это упростит последующую сверку. |
Пошаговый порядок работы:
- Убедитесь, что доход физлица уже отражён в бухгалтерском учёте.
- Создайте документ и выберите организацию, дату, физлицо и документ-основание.
- Укажите доход и счёт расчётов с физлицом.
- Рассчитайте ОПВ и ВОСМС, затем определите базу ИПН с учётом применимого вычета.
- Проверьте суммы, ставки и месячные пределы базы.
- Проведите документ и откройте результат проведения.
- Сверьте остаток расчётов с физлицом и данные приложения 200.05 формы 200.00.
Порядок расчёта: сначала рассчитываются ОПВ — 10% и ВОСМС — 2% от соответствующей базы согласно Социальному кодексу РК и ст. 28 Закона РК «Об обязательном социальном медицинском страховании». Затем база ИПН определяется с учётом применимых вычетов. В 2026 году к годовому облагаемому доходу до 8 500 МРП включительно применяется ставка ИПН 10%, а к части дохода сверх этого порога — 15% (ст. 363 НК РК). Сумма к выплате определяется за вычетом удержанных ОПВ, ВОСМС и ИПН.
Показатели 2026 года: МРП — 4 325 ₸, МЗП — 85 000 ₸ согласно закону о республиканском бюджете на 2026–2028 годы, размещённому в ИПС «Әділет». Максимальная база ОПВ — 50 МЗП, или 4 250 000 ₸ в месяц, согласно Социальному кодексу РК. База ВОСМС ограничена 20 МЗП, или 1 700 000 ₸ в месяц (ст. 28 Закона РК «Об обязательном социальном медицинском страховании»). Базовый налоговый вычет по ИПН — 30 МРП, или 129 750 ₸ за каждый месяц, но не более 360 МРП за год (ст. 403 НК РК). Ставка ИПН составляет 10% для годового облагаемого дохода до 8 500 МРП включительно; к части дохода сверх 8 500 МРП применяется ставка 15% (ст. 363 НК РК).
3а. Как применять лимиты ОСМС в 2026 году
В 2026 году для взносов и отчислений ОСМС применяются разные максимальные базы. Предел для отчислений работодателя установлен ст. 27 Закона РК «Об обязательном социальном медицинском страховании», а пределы для взносов и объект взносов ИП — ст. 28 этого Закона.
| Платёж | Кто уплачивает | База в 2026 году | Сумма базы |
|---|---|---|---|
| ВОСМС | Удерживаются из дохода физического лица | Не выше 20 МЗП | 1 700 000 ₸ |
| Отчисления ОСМС | Уплачивает работодатель за свой счёт | Не выше 40 МЗП | 3 400 000 ₸ |
| Взносы ИП | Уплачивает индивидуальный предприниматель | Объект взносов — 1,4 МЗП | 119 000 ₸ |
ВОСМС, удерживаемые из дохода физлица, учитывают отдельно от отчислений ОСМС, уплачиваемых за счёт работодателя. В документе «Удержание ИПН, ОПВ и ВОСМС по налоговому учёту» отражаются именно ВОСМС физического лица. Объект взносов ИП в размере 1,4 МЗП нельзя использовать как базу ВОСМС физлица по договору ГПХ: это правило установлено для другой категории плательщиков (ст. 28 Закона РК «Об обязательном социальном медицинском страховании»).
4. Разобранный пример с проводками
Условие. Физлицо Ахметов А. по договору ГПХ оказало организации услуги на 300 000 ₸. Для расчётного примера принят базовый налоговый вычет 30 МРП, или 129 750 ₸ за месяц, при условии наличия права на его применение (ст. 403 НК РК). Организация выступает налоговым агентом.
Расчёт:
| Показатель | Формула | Сумма, ₸ |
|---|---|---|
| Доход | — | 300 000 |
| ОПВ 10% | 300 000 × 10% | 30 000 |
| ВОСМС 2% | 300 000 × 2% | 6 000 |
| Налоговый вычет | 30 МРП × 4 325 | 129 750 |
| База ИПН | 300 000 − 30 000 − 6 000 − 129 750 | 134 250 |
| ИПН 10% | 134 250 × 10% | 13 425 |
| К выплате | 300 000 − 30 000 − 6 000 − 13 425 | 250 575 |
В примере применяется ставка ИПН 10%, поскольку годовой облагаемый доход принят в пределах 8 500 МРП (ст. 363 НК РК).
Проводки при проведении:
| Дт | Кт | Сумма, ₸ | Содержание |
|---|---|---|---|
| 3390 | 3220 | 30 000 | Удержан ОПВ |
| 3390 | 3210 | 6 000 | Удержан ВОСМС |
| 3390 | 3120 | 13 425 | Удержан ИПН |
При использовании указанных счетов после проведения по счёту 3390 остаётся 250 575 ₸ — сумма к выплате физлицу. На счетах 3120, 3210 и 3220 отражаются соответствующие обязательства. Результат проведения необходимо сопоставить с рабочим планом счетов организации и исходным документом начисления дохода.
5. Виды операции
Отдельного переключателя «Вид операции» в документе нет: содержание операции определяется видом дохода и заполненными строками табличной части. Документ применяют в следующих ситуациях:
- Доход по договору ГПХ — отражаются удержания, рассчитанные для конкретного вознаграждения.
- Доход физлица, учтённый вне расчёта зарплаты — удержания вводятся по данным документа-основания.
- Иной доход физлица — документ используют только тогда, когда выбранный вид дохода предусматривает соответствующие удержания.
- Корректировка удержаний — исправление ранее отражённых сумм выполняют с сохранением связи с исходным доходом и периодом.
Платежи работодателя учитываются отдельно. Ставка ОПВР с 1 января 2026 года составляет 3,5%, а база находится в пределах от 1 до 50 МЗП (ст. 251 Социального кодекса РК). Ставка социальных отчислений составляет 5%, а объект ограничен пределами от 1 до 7 МЗП в месяц (ст. 244 Социального кодекса РК). Ставка отчислений ОСМС работодателя — 3%, максимальная база — 40 МЗП (ст. 27 Закона РК «Об обязательном социальном медицинском страховании»). Ставка социального налога — 6% (ст. 557 НК РК).
6. Что формируется при проведении
- Бухгалтерские записи: при использовании счетов из разобранного примера — Дт 3390 с Кт 3120 по ИПН, Кт 3220 по ОПВ и Кт 3210 по ВОСМС. Фактические записи проверьте по кнопке «Дт/Кт» после проведения документа.
- Движения по регистрам учёта доходов физлиц, ИПН, ОПВ и ВОСМС. Их необходимо сверить с расшифровкой приложения 200.05 и итоговыми строками формы 200.00.
- Связь с первичным учётом: сумма удержаний должна соответствовать ранее отражённому доходу, выбранному физлицу и месяцу выплаты.
7. Печатные формы
В форме документа откройте «Печать» и выберите нужную форму из списка команд релиза 3.0.74.2. Для анализа начислений и удержаний перейдите в раздел «Зарплата» → «Отчёты по зарплате» и сформируйте отчёт за тот же период и по тому же физическому лицу.
8. Частые ошибки
«Поле “Физическое лицо” не заполнено». Выберите получателя дохода из справочника. Если карточки нет, создайте её и заполните ИИН.
«Не указан ИИН у физического лица». Откройте карточку физлица, заполните ИИН и повторно сформируйте движения документа и данные отчётности.
«Сумма ОПВ превышает максимально допустимую». Проверьте максимальную базу ОПВ — 50 МЗП, или 4 250 000 ₸ в 2026 году. При ставке 10% предельная сумма ОПВ равна 425 000 ₸ в месяц согласно Социальному кодексу РК.
ВОСМС рассчитаны с базы 10 МЗП. Для 2026 года примените максимальную базу ВОСМС 20 МЗП, или 1 700 000 ₸, и пересчитайте документ (ст. 28 Закона РК «Об обязательном социальном медицинском страховании»).
Отчисления ОСМС работодателя ограничены 10 или 20 МЗП. В 2026 году максимальная база таких отчислений составляет 40 МЗП, или 3 400 000 ₸. Для ВОСМС применяется отдельный предел 20 МЗП (ст. 27 и ст. 28 Закона РК «Об обязательном социальном медицинском страховании»).
Красный остаток по счёту расчётов с физлицом. Проверьте, отражён ли доход этого физлица, совпадают ли организация, договор, аналитика и счёт расчётов. Документ удержания проводят после документа, которым признан доход.
ИПН занижен из-за повторного вычета. Проверьте соблюдение условий применения базового налогового вычета 30 МРП и отсутствие его повторного применения за тот же месяц (ст. 403 НК РК).
Удержание попало в другой квартал. Сопоставьте дату документа с месяцем выплаты дохода и периодом, за который сформирована форма 200.00.
9. Смежные документы
- Основание: договор ГПХ, акт и документ начисления дохода либо другое фактическое основание выплаты. Сначала в учёте отражают доход, затем соответствующие удержания.
- Следующие документы: платёжные документы на перечисление ИПН, ОПВ и ВОСМС, а также на выплату остатка физлицу. ИПН у источника выплаты, ОПВ и ВОСМС перечисляют не позднее 25-го числа месяца, следующего за месяцем выплаты дохода; если 25-е число приходится на выходной, срок переносится на следующий рабочий день (ст. 560 НК РК).
- Куда попадают данные: регламентированный отчёт «Форма 200.00» и приложение 200.05. Перед отправкой отчёта сверяйте показатели с движениями документа и расчётами по физлицу.
10. Частые вопросы
В чём разница между этим документом и удержаниями в расчёте зарплаты? — Расчёт зарплаты отражает начисления и удержания по сотрудникам в зарплатном контуре. Этот документ используют для удержаний по доходам физлиц, учтённым вне расчёта зарплаты.
Начисляет ли документ ОПВР, социальные отчисления, отчисления ОСМС и социальный налог? — В документе отражаются удерживаемые с физлица ИПН, ОПВ и ВОСМС. Обязательства работодателя учитывают отдельными операциями расчёта и начисления.
Каков размер базового налогового вычета? — В 2026 году вычет составляет 30 МРП, или 129 750 ₸ за каждый месяц, но не более 360 МРП за год; его применяют при соблюдении установленных условий (ст. 403 НК РК).
Какая ставка ИПН? — В 2026 году к годовому облагаемому доходу до 8 500 МРП включительно применяется ставка 10%. Налог с дохода свыше этого порога равен налогу, рассчитанному с 8 500 МРП, плюс 15% от суммы превышения (ст. 363 НК РК).
Нужно ли удерживать ОПВ и ВОСМС с дивидендов? — Выберите вид дохода «Дивиденды» и определите состав удержаний по правилам для этой выплаты. Для работы используйте тексты Социального кодекса РК, Закона РК «Об обязательном социальном медицинском страховании» и Налогового кодекса РК в ИПС «Әділет».
Где работать с ЭСФ и СНТ? — Используйте Информационную систему ЭСФ (ИС ЭСФ), виртуальный склад, СНТ.
Какие счета задействованы? — В разобранном примере по дебету используется счёт расчётов с физлицом 3390, а по кредиту — 3120 для ИПН, 3220 для ОПВ и 3210 для ВОСМС. Фактические счета сверяйте с рабочим планом счетов организации и результатом проведения документа.
Как проверить, что удержания попали в форму 200.00? — Сформируйте декларацию по ИПН и социальному налогу за нужный квартал, откройте расшифровку приложения 200.05 и сопоставьте ИИН, период дохода и суммы удержаний. Для сдачи ФНО и просмотра лицевого счёта используйте Кабинет налогоплательщика ИС ИСНА.
Что делать, если удержана неверная сумма? — Исправьте исходные данные и удержание в том периоде, к которому относится доход, затем заново сформируйте форму 200.00. Порядок представления и корректировки налоговой отчётности установлен Налоговым кодексом РК.
Есть ли потолок по базе ОПВ и ВОСМС? — Да. В 2026 году база ОПВ ограничена 50 МЗП, или 4 250 000 ₸ в месяц, согласно Социальному кодексу РК, а база ВОСМС — 20 МЗП, или 1 700 000 ₸ в месяц (ст. 28 Закона РК «Об обязательном социальном медицинском страховании»).
Какой лимит базы ОСМС действует для работодателя в 2026 году? — Для отчислений работодателя максимальная база равна 40 МЗП, или 3 400 000 ₸ в месяц. Для ВОСМС действует отдельный предел 20 МЗП (ст. 27 и ст. 28 Закона РК «Об обязательном социальном медицинском страховании»).