Статья 28 НК РК 2026 — Принцип прозрачности налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Налогообложение в Республике Казахстан осуществляется на основе принципа прозрачности, предполагающего обеспечение для всех субъектов налоговых правоотношений открытости, ясности и доступности информации о налогах и платежах в бюджет, порядке их исчисления, уплаты, контроля за их поступлением при проведении налоговых проверок.
2. Налоговые органы при осуществлении налогового администрирования обязаны действовать открыто, объективно и в строгом соответствии с требованиями законодательства Республики Казахстан.
3. Налогоплательщик (налоговый агент) вправе получать мотивированное, четкое и исчерпывающее разъяснение по вопросам применения налогового законодательства Республики Казахстан, а также по действиям (бездействию) налоговых органов, осуществляемых в рамках налогового администрирования.
4. Нарушение принципа прозрачности налогообложения является основанием для обжалования действий (бездействия) налоговых органов в порядке, установленном настоящим Кодексом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Принцип прозрачности налогообложения в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 28 Налогового кодекса Республики Казахстан, устанавливающей принцип прозрачности налогообложения. Этот принцип является фундаментальным элементом налоговой системы страны, обеспечивающим открытость взаимодействия между государством и участниками налоговых правоотношений.
Согласно анализируемым нормам, прозрачность достигается за счет обеспечения всеобщего доступа к понятной информации о налогах, строгого соблюдения законодательства налоговыми органами и предоставления налогоплательщикам инструментов для защиты своих прав через систему разъяснений и обжалований.
Подробный анализ ключевых тем
В ходе анализа Статьи 28 НК РК выделены три центральные темы, формирующие основу налоговой прозрачности:
1. Доступность и понятность информации
Основополагающим аспектом прозрачности является право участников налоговых отношений на получение сведений в доступной форме. Это охватывает широкий спектр данных:
- Виды налогов и обязательных платежей в бюджет.
- Методология и порядок расчета налоговых обязательств.
- Процедуры и сроки уплаты.
- Механизмы контроля со стороны государства (включая проведение налоговых проверок).
2. Регламентация деятельности налоговых органов
Статья накладывает на государственные органы специфические обязательства по осуществлению налогового администрирования. Ключевыми характеристиками их деятельности должны быть:
- Открытость: Публичность и доступность процессов администрирования.
- Объективность: Беспристрастный подход при принятии решений.
- Законность: Строгое соответствие действий требованиям действующего законодательства Республики Казахстан.
3. Право на разъяснение и защиту
Важным элементом системы прозрачности является двусторонняя связь. Налогоплательщики и налоговые агенты наделены правами, которые позволяют им минимизировать риски неверного толкования закона:
- Право на обоснованные разъяснения: Возможность получить четкие ответы по вопросам применения норм налогового права.
- Право на оценку действий органов: Возможность требовать разъяснений относительно законности действий или бездействия должностных лиц в процессе администрирования.
Ключевые субъекты и их роли в системе прозрачности
| Субъект | Роль и обязательства | Права в контексте прозрачности |
|---|---|---|
| Налоговые органы | Осуществление открытого и объективного администрирования, строгое следование закону. | Осуществление контроля за поступлениями в ходе налоговых проверок. |
| Налогоплательщики и агенты | Уплата налогов и платежей согласно установленному порядку. | Получение четких разъяснений; доступ к информации о расчетах; право на обжалование. |
Важные цитаты с контекстуальным анализом
Ниже приведены ключевые выдержки из Статьи 28, определяющие правовое поле прозрачности:
«Все участники налоговых правоотношений имеют доступ к открытой и понятной информации о налогах и бюджетных платежах...»
- Контекст: Эта норма устанавливает универсальность права на информацию, не делая различий между категориями налогоплательщиков.
«Налоговые органы обязаны осуществлять налоговое администрирование открыто и объективно, строго следуя требованиям законодательства.»
- Контекст: Данная формулировка определяет стандарт профессионального поведения для государственных служащих в налоговой сфере, делая акцент на законности и беспристрастности.
«Нарушение принципа прозрачности является основанием для обжалования действий или бездействия налоговых органов...»
- Контекст: Эта цитата подчеркивает практическую значимость принципа. Прозрачность — это не декларативная норма, а юридический инструмент, позволяющий инициировать процедуру оспаривания решений органов власти.
Практические выводы и идеи
На основании анализа положений Статьи 28 можно выделить следующие ключевые аспекты, имеющие практическое значение:
- Прозрачность как инструмент правовой защиты: Налогоплательщики могут и должны использовать принцип прозрачности как аргумент в спорах с налоговыми органами, если информация о процедурах или расчетах была скрыта или представлена в неясной форме.
- Обязательность аргументации со стороны госорганов: Налоговые органы не просто предоставляют информацию, но обязаны давать «обоснованные» разъяснения. Это означает, что любые ответы на запросы должны опираться на конкретные нормы закона.
- Контроль через обжалование: Законодательно закрепленная связь между нарушением прозрачности и возможностью обжалования создает механизм сдержек и противовесов, стимулирующий налоговые органы к более качественному выполнению своих функций.
- Информационная осведомленность: Для эффективного взаимодействия с налоговой системой участникам необходимо активно использовать свое право на доступ к информации о порядке расчета и контроля платежей, что минимизирует вероятность ошибок и штрафных санкций.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что в Республике Казахстан подразумевает принцип прозрачности налогообложения согласно статье 28?
Доступ всех участников налоговых правоотношений к открытой и понятной информации о налогах.. Этот вариант отражает суть статьи, гарантирующей всем участникам доступ к сведениям о налогах, их расчете и контроле.
Каким образом налоговые органы обязаны осуществлять налоговое администрирование?
Открыто и объективно, строго следуя законодательству.. Статья прямо обязывает органы действовать беспристрастно и прозрачно, соблюдая букву закона.
На получение каких разъяснений имеют право налогоплательщики согласно статье 28?
Четких и обоснованных разъяснений по применению налогового законодательства.. Закон гарантирует право на получение аргументированных ответов по вопросам налоговых норм и действий органов.
Что может стать основанием для обжалования действий или бездействия налоговых органов?
Нарушение принципа прозрачности.. Соблюдение этого принципа является обязательным, и его нарушение дает законное право на обжалование.
О чем именно участники налоговых правоотношений должны иметь понятную информацию согласно закону?
О порядке расчета, уплаты налогов и контроля за поступлениями.. Принцип прозрачности охватывает весь цикл: от начисления до проверки исполнения обязательств.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 28. Бесплатно.
📊 Инфографика
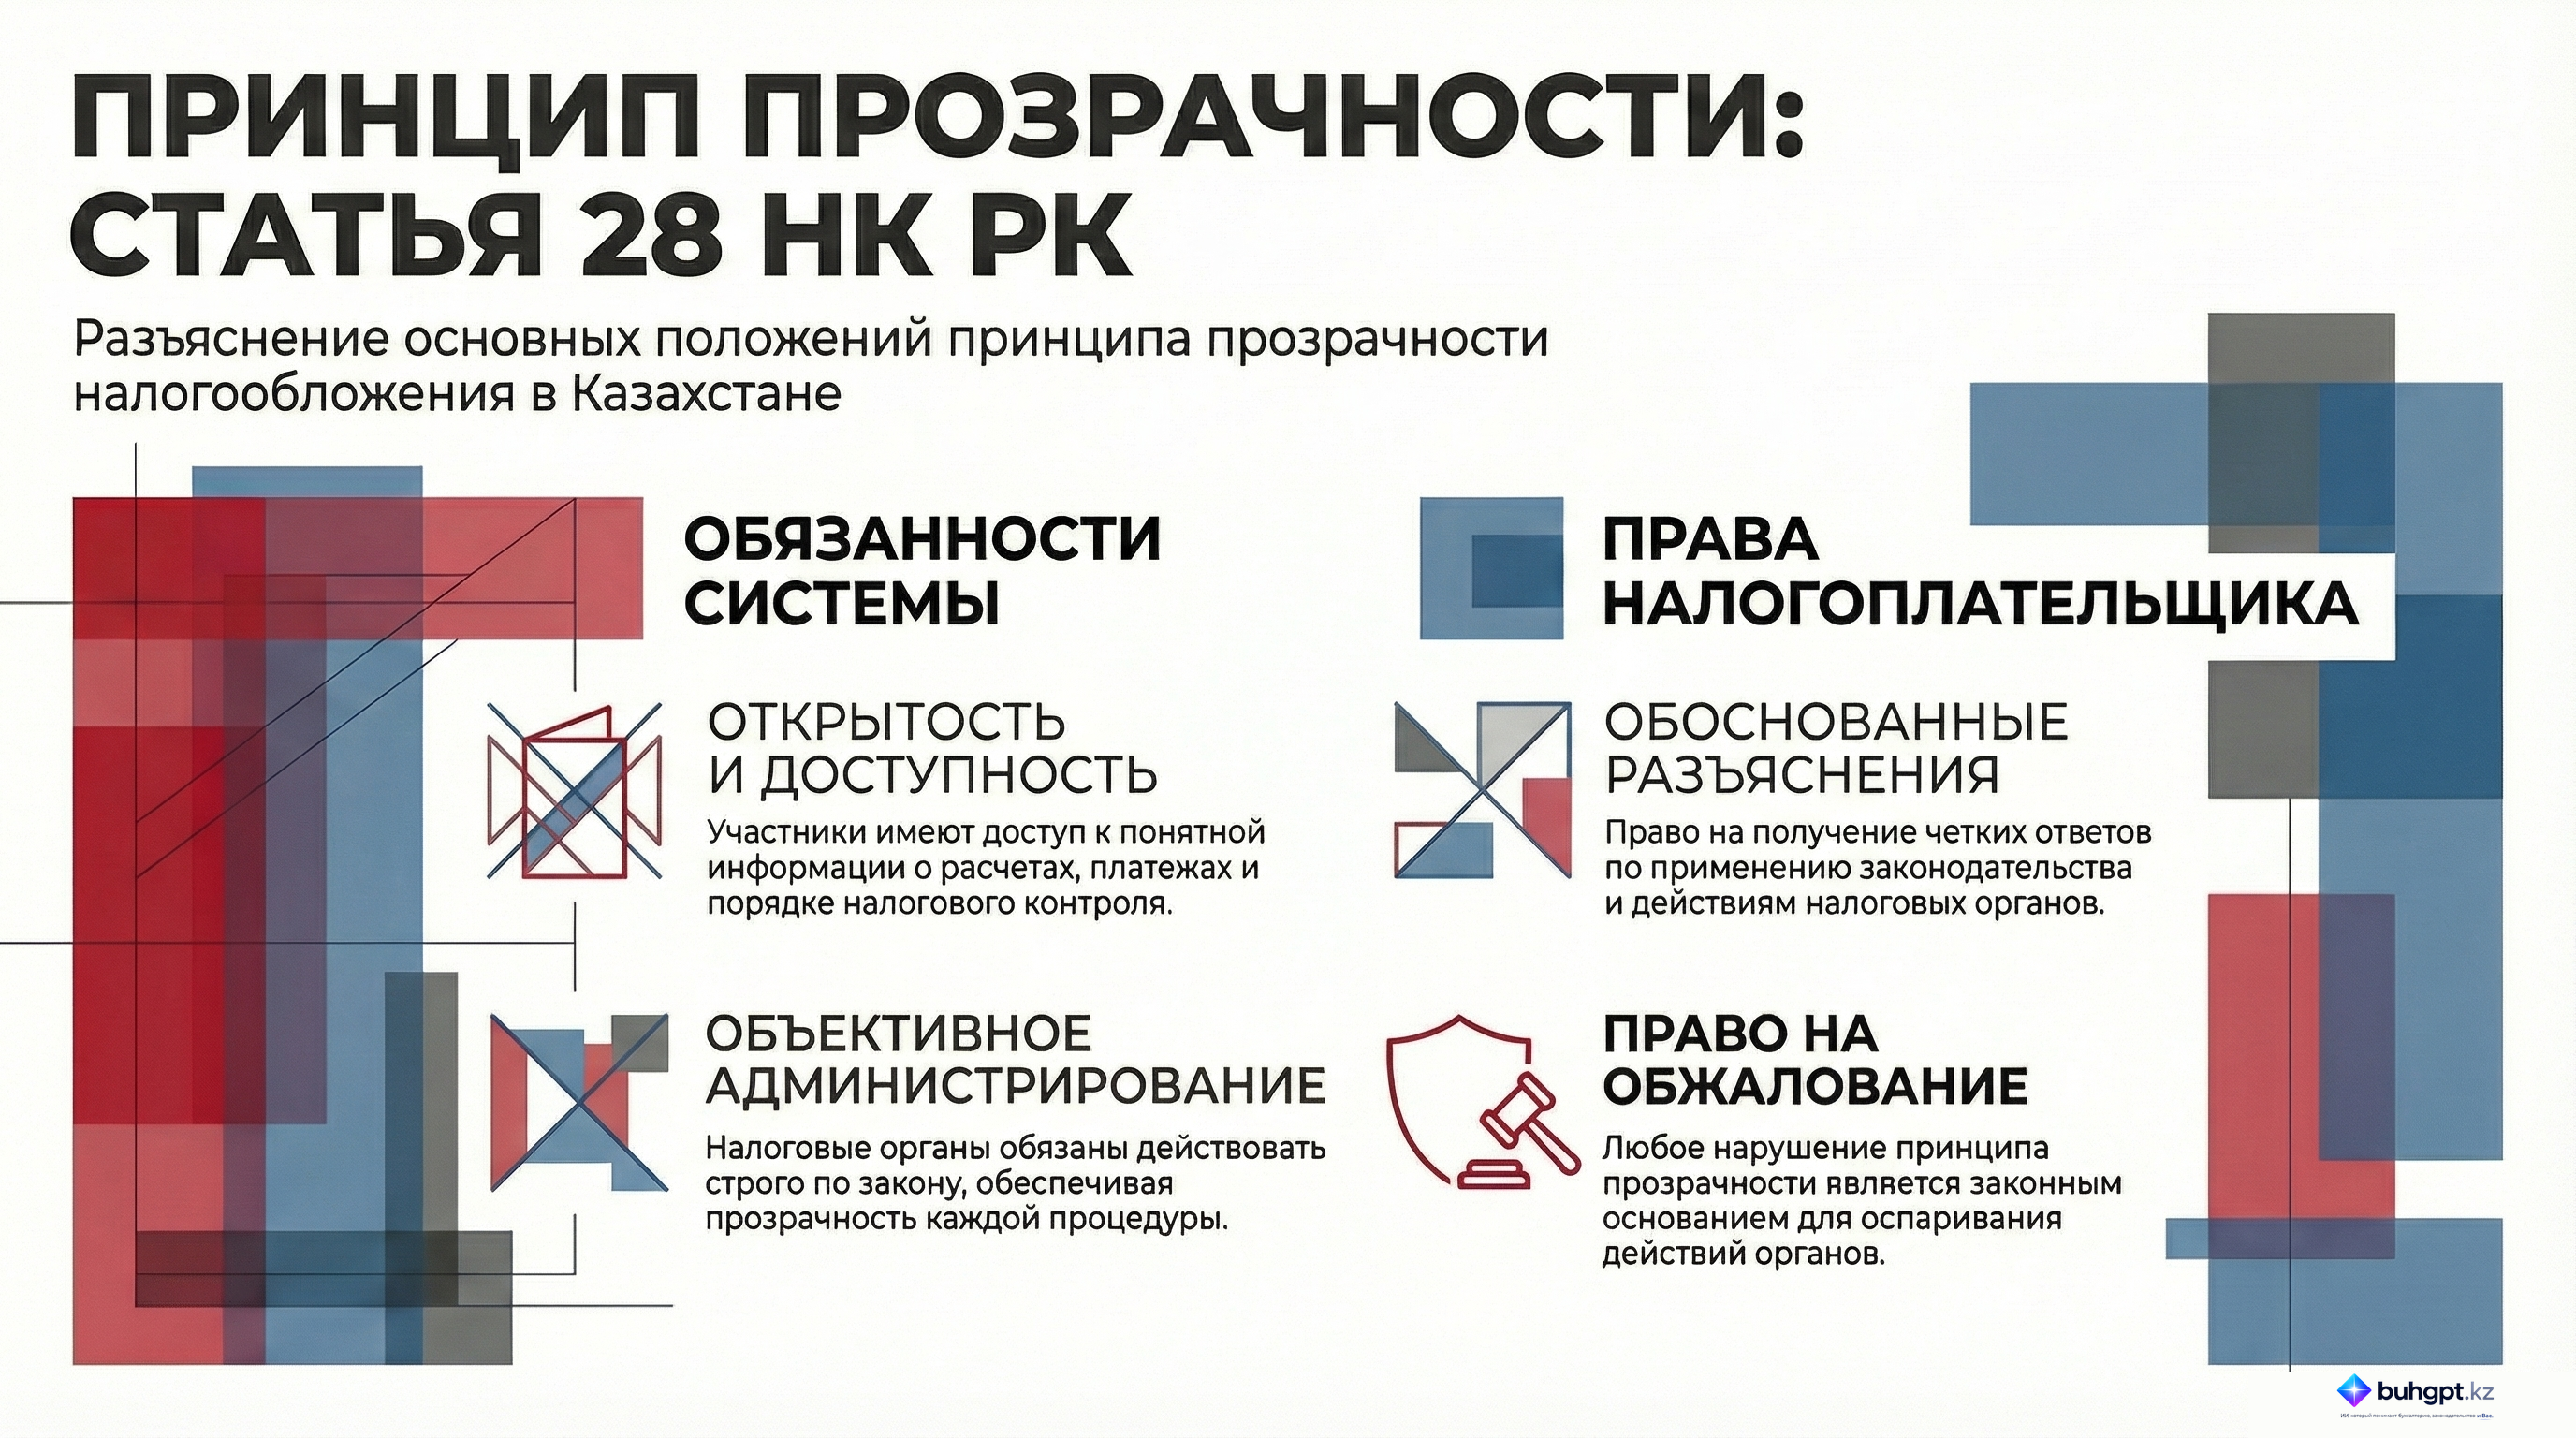
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 28
- ЗРК об ОСМС: как бухгалтеру работать со статьей 28 в 2026 году
- Принципы налогообложения в РК: семь правил из статьи 25 Налогового кодекса
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления