Статья 29 НК РК 2026 — Принцип справедливости налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Налогообложение в Республике Казахстан является всеобщим и обязательным.
2. Запрещается предоставление налоговых льгот индивидуального характера.
3. Никто не может быть подвергнут повторному обложению одним и тем же видом налога, одним и тем же видом платежа в бюджет по одному и тому же объекту обложения за один и тот же период.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Принцип справедливости налогообложения согласно Статье 29 Налогового кодекса Республики Казахстан
Исполнительное резюме
Настоящий документ представляет собой детальный анализ Статьи 29 Налогового кодекса Республики Казахстан, которая устанавливает фундаментальные основы налоговой системы страны. В основе данной статьи лежит принцип справедливости, который реализуется через три ключевых постулата: обязательность и универсальность налогообложения, категорический запрет на предоставление индивидуальных преференций и исключение двойного налогообложения. Данный брифинг структурирует основные положения статьи, раскрывает их правовой смысл и предлагает выводы, основанные на букве закона.
Подробный анализ ключевых тем
Анализ Статьи 29 позволяет выделить три основных направления, формирующих архитектуру налоговой справедливости в Казахстане:
1. Всеобщность и обязательность налогообложения
Налоговая система Республики Казахстан базируется на принципе инклюзивности. Налогообложение характеризуется как:
- Обязательное: Уплата налогов не является добровольным актом, а представляет собой безусловное требование закона.
- Универсальное: Правила игры едины для всех субъектов, подпадающих под критерии налогоплательщиков, что исключает наличие групп, находящихся вне правового поля налоговых обязательств.
2. Запрет на индивидуальные налоговые льготы
Важнейшим аспектом справедливости является предотвращение коррупционных рисков и рыночных искажений через запрет на персональные привилегии.
- Равенство условий: Законодательство прямо указывает на недопустимость предоставления льгот в индивидуальном порядке. Это означает, что любые налоговые послабления должны носить системный характер и применяться к категориям налогоплательщиков, а не к конкретным лицам или компаниям.
3. Предотвращение повторного налогообложения
Статья устанавливает жесткий барьер для избыточной налоговой нагрузки на один и тот же экономический объект. Запрет действует при одновременном соблюдении трех условий:
- Идентичность категории: Один и тот же вид налога или платежа.
- Идентичность объекта: Один и тот же предмет налогообложения.
- Идентичность периода: Один и тот же отчетный период.
Ключевые цитаты и контекст
В таблице ниже приведены критически важные формулировки из Статьи 29 и их контекстуальное значение.
| Цитата из источника | Правовой контекст и значение |
|---|---|
| «Налогообложение в Казахстане является обязательным и универсальным». | Утверждает фундаментальный статус налоговых обязательств как общегосударственного правила без исключений. |
| «Предоставление индивидуальных налоговых льгот не допускается». | Служит правовой гарантией против фаворитизма и обеспечивает честную конкуренцию в экономической среде. |
| «Запрещается повторное налогообложение одной и той же категории налогом или платежом в бюджет по одному и тому же объекту за один и тот же отчетный период». | Защищает активы налогоплательщика от многократного изъятия части дохода по одним и тем же основаниям в рамках одного цикла. |
Практические выводы и идеи (Actionable Insights)
На основании положений Статьи 29 можно сформулировать следующие ключевые выводы для понимания налоговой политики:
- Проверка правомерности льгот: При анализе любых налоговых преференций необходимо убедиться, что они носят категориальный, а не персональный характер. Любая «индивидуальная» льгота будет прямо противоречить Статье 29.
- Защита от двойных обязательств: Налогоплательщики имеют законное право оспаривать требования по уплате налогов, если они касаются объекта и периода, по которым обязательства уже были исполнены в рамках той же категории платежа.
- Единообразие администрирования: Принцип универсальности требует от органов налогового администрирования применения единых стандартов ко всем участникам рынка, что минимизирует возможности для субъективного толкования норм закона.
- Стабильность отчетных периодов: Четкая привязка запрета на двойное налогообложение к «отчетному периоду» подчеркивает важность точного хронологического учета налоговых обязательств.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким, согласно Статье 29 Налогового кодекса РК, является налогообложение в Казахстане?
Обязательным и универсальным. Этот вариант отражает базовое требование кодекса о том, что налоги должны платить все субъекты в обязательном порядке.
Допускается ли в Казахстане предоставление индивидуальных налоговых льгот?
Не допускается. Закон прямо запрещает создание особых условий для отдельных лиц, обеспечивая равенство условий налогообложения.
В каком случае запрещается повторное налогообложение согласно Статье 29?
По одной и той же категории налога по одному объекту за один отчетный период. Это правило предотвращает избыточную налоговую нагрузку, когда за одно и то же имущество или доход налог взимается дважды.
Какое из условий НЕ входит в запрет на повторное налогообложение одного и того же объекта?
Одинаковый регион регистрации плательщика. Место регистрации не упоминается в Статье 29 как обязательный критерий для идентификации повторного налогообложения.
В чем заключается смысл принципа универсальности налогообложения?
Налоги распространяются на всех без исключений личного характера. Универсальность означает, что налоговое законодательство действует единообразно для всех субъектов.
🃏 Карточки самопроверки
14 карточек для запоминания ключевых положений статьи 29. Бесплатно.
📊 Инфографика
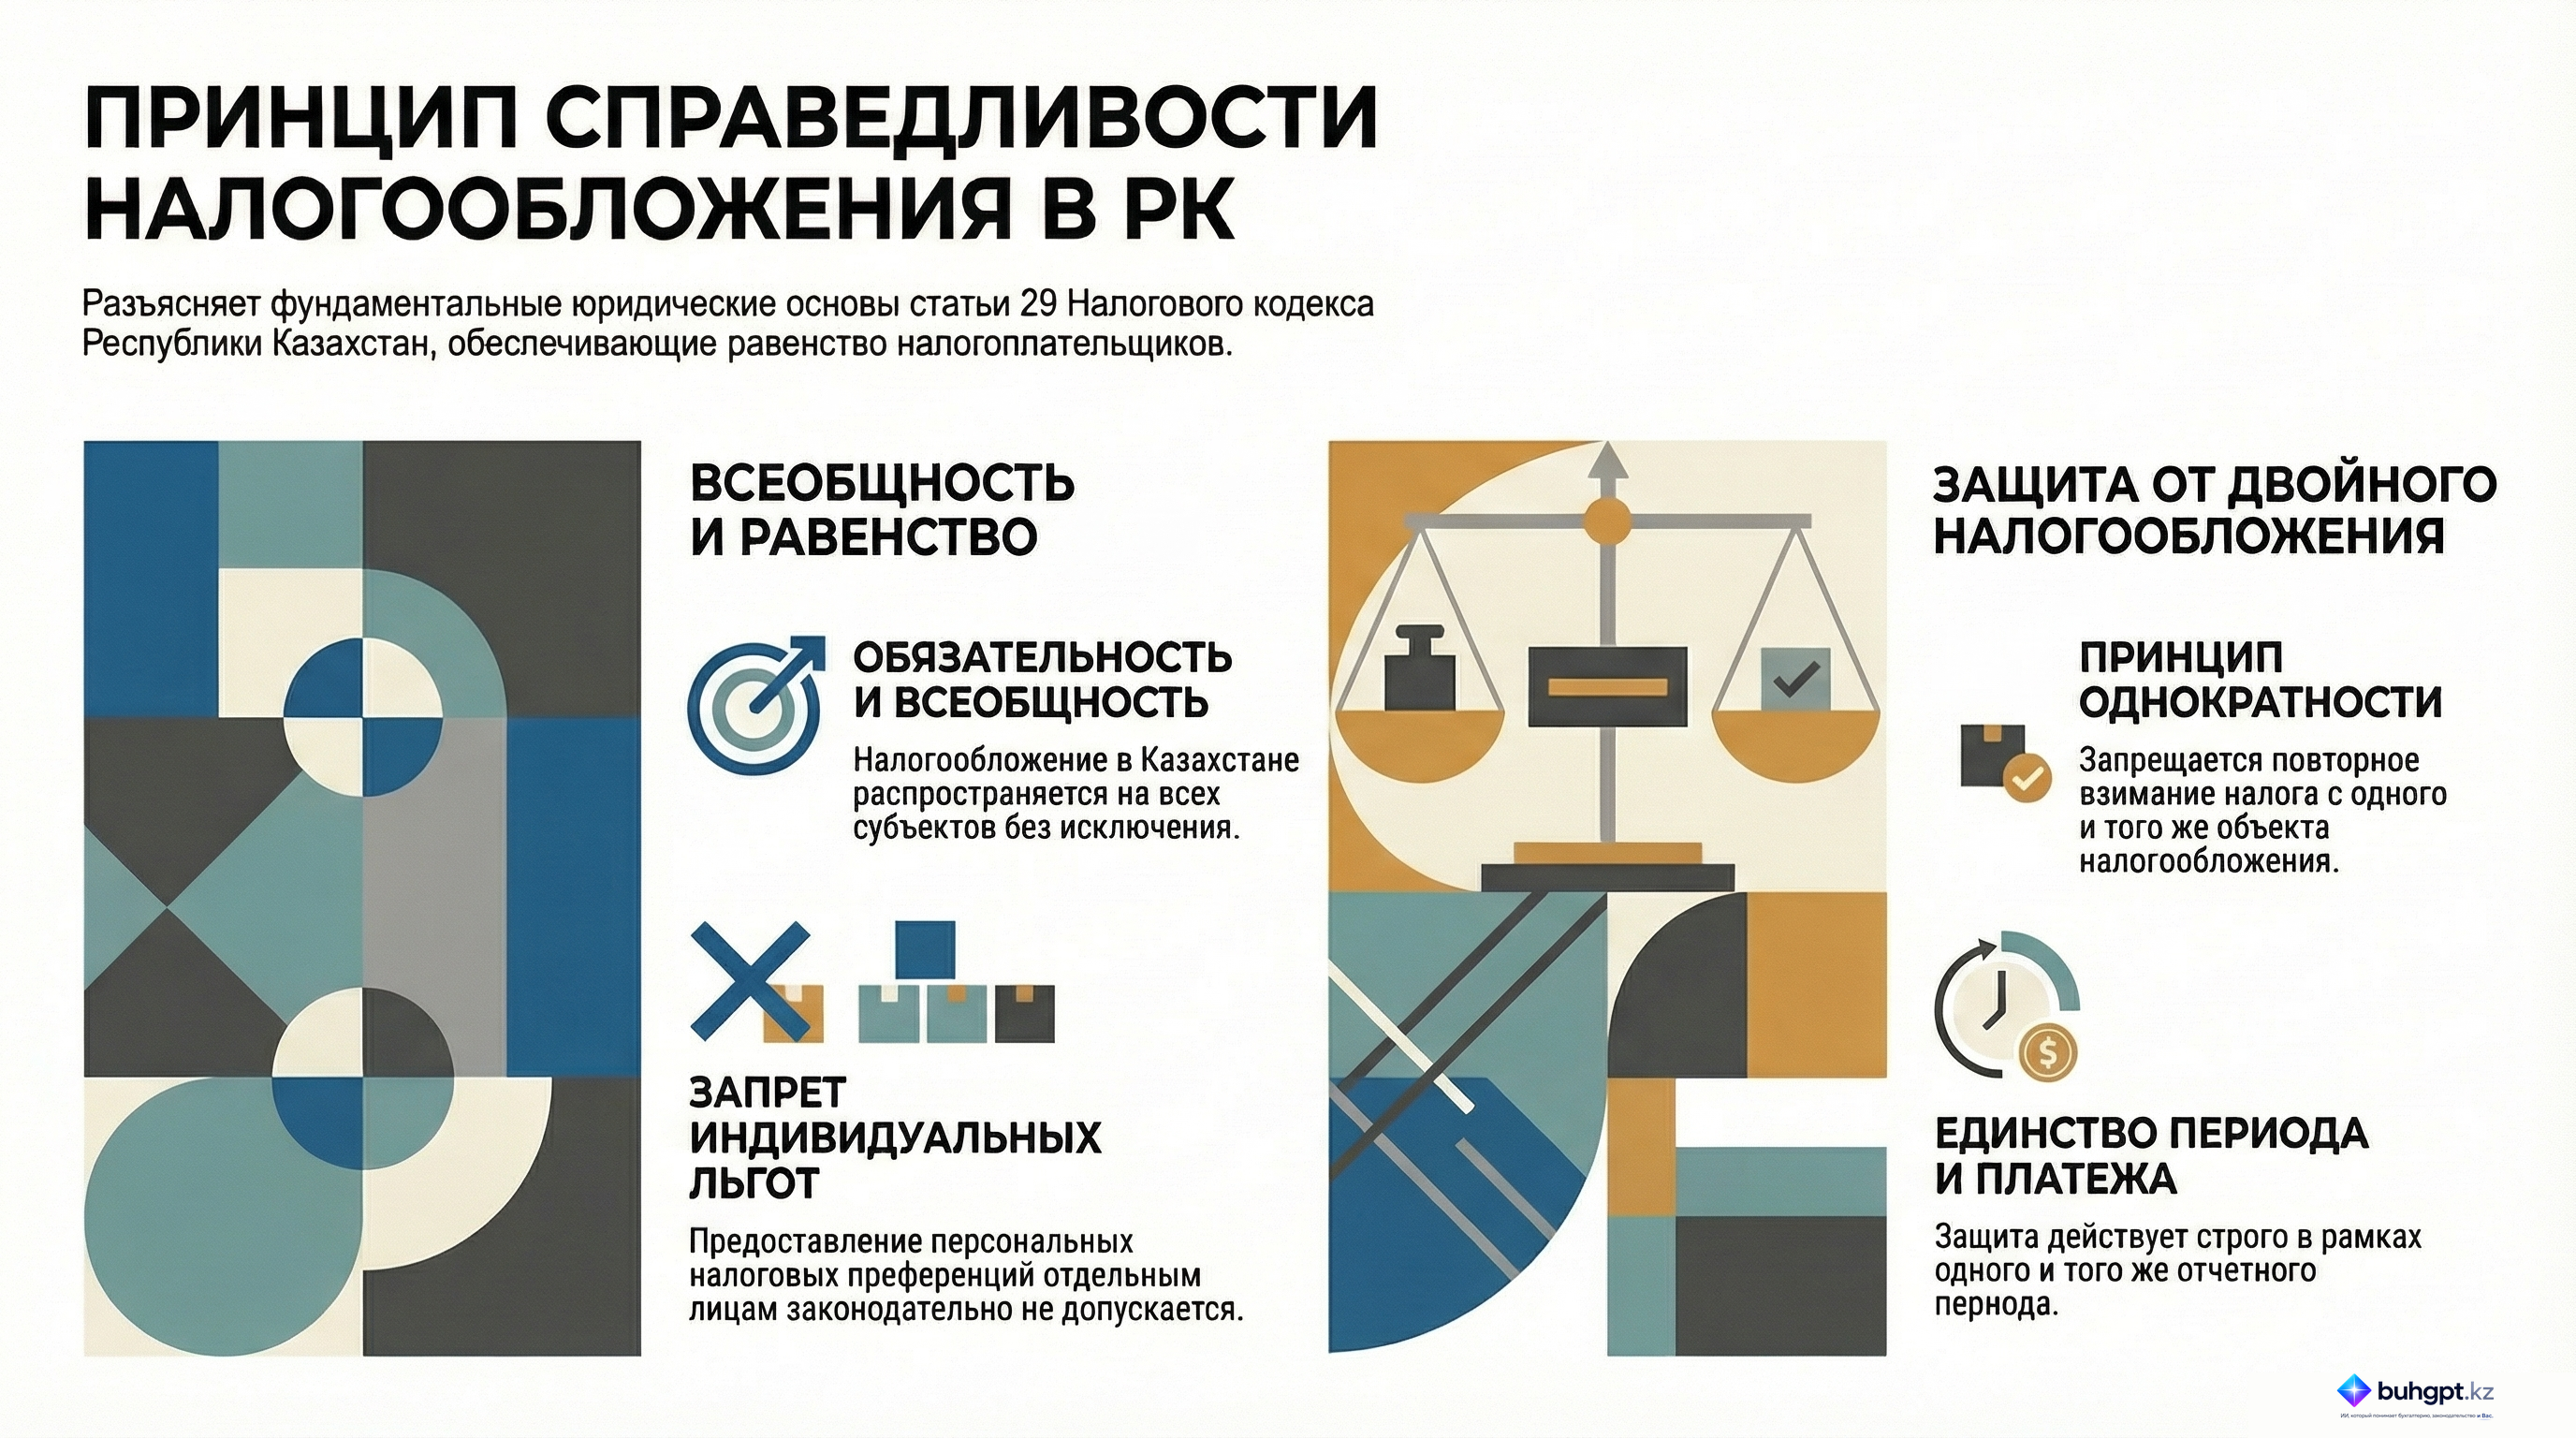
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 29
- Режим налогообложения в 2026 году: общий порядок и специальные режимы
- Принципы налогообложения в РК: семь правил из статьи 25 Налогового кодекса
- Обязательность налогообложения: что устанавливает статья 26 НК РК
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления