Статья 30 НК РК 2026 — Принцип добросовестности налогоплательщиков (налоговых агентов)
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Добросовестность осуществления налогоплательщиком (налоговым агентом) действий (бездействия) по исполнению налогового обязательства предполагается.
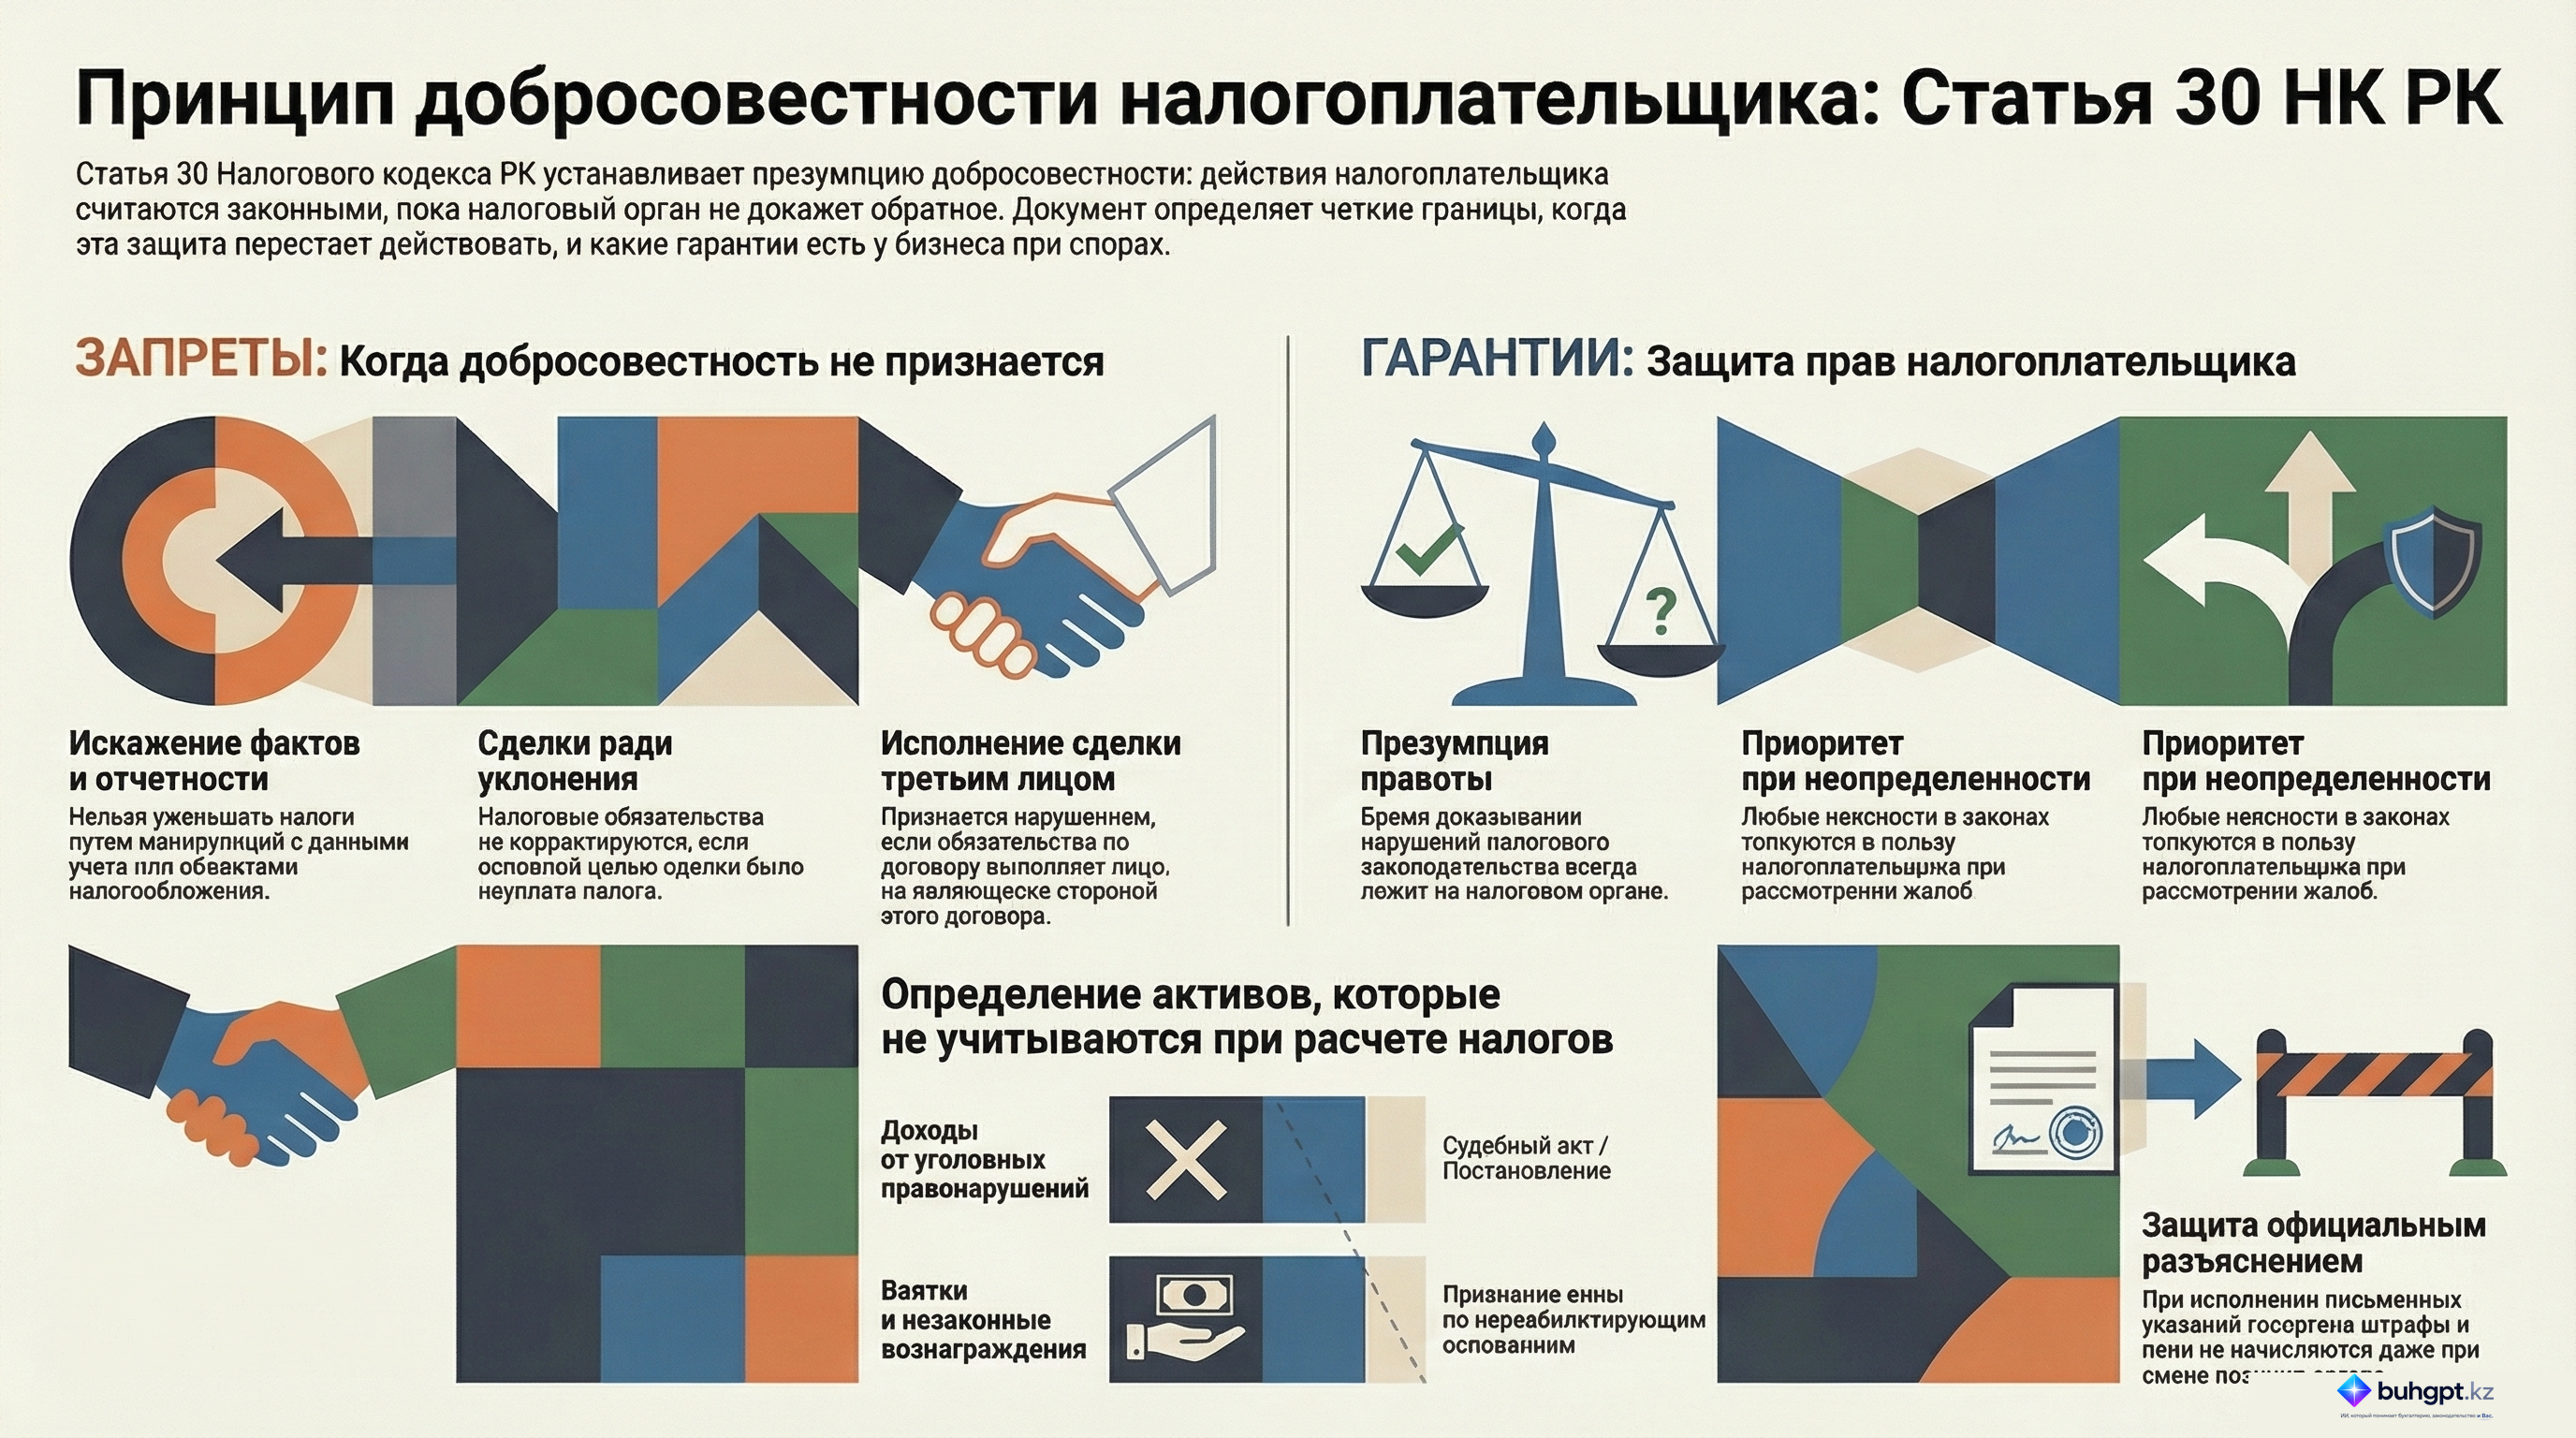
2. Не допускается уменьшение налогоплательщиком налогового обязательства в результате:
искажения сведений о фактах хозяйственной деятельности (совокупности таких фактов), об объектах налогообложения, подлежащих отражению в налоговом и (или) бухгалтерском учете либо налоговой отчетности налогоплательщика;
совершения сделок с целью неуплаты (неполной уплаты) суммы налога;
исполнения обязательства по сделке (операции) лицом, не являющимся стороной договора.
Занижение сумм налогов и платежей в бюджет в налоговой отчетности и (или) их неуплата поставщиком не могут являться единственным обоснованием для неподтверждения факта взаиморасчетов с этим поставщиком.
3. Если налоговое обязательство, исполненное налогоплательщиком (налоговым агентом) в соответствии с предварительно полученным индивидуальным письменным разъяснением уполномоченного органа, которое впоследствии отозвано, признано ошибочным или направлено новое, иное по смыслу разъяснение, то налоговое обязательство подлежит корректировке (исправлению) при рассмотрении жалобы на уведомление о результатах налоговой проверки без начисления налогоплательщику штрафов и пеней.
4. Нарушение налогового законодательства Республики Казахстан и иного законодательства Республики Казахстан, связанного с исполнением налогового обязательства, допущенное налогоплательщиком (налоговым агентом), должно быть описано в ходе проведения налоговых проверок.
Обоснование доводов и раскрытие обстоятельств, свидетельствующих о факте нарушения налогового законодательства Республики Казахстан и иного законодательства Республики Казахстан, возлагаются на налоговые органы.
5. При рассмотрении жалобы на уведомление о результатах налоговой проверки все неопределенности и неурегулированные вопросы налогового законодательства Республики Казахстан толкуются в пользу налогоплательщика (налогового агента).
6. При определении налоговых обязательств не допускается учет активов, доходов и расходов, полученных (понесенных) в результате уголовного правонарушения (деяния), которые признаны взяткой и (или) иным незаконным материальным вознаграждением на основании вступившего в законную силу судебного акта или постановления о прекращении уголовного дела по нереабилитирующим основаниям.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Принцип добросовестности налогоплательщиков (Статья 30 НК РК)
Данный документ представляет собой подробный анализ положений Статьи 30 Налогового кодекса Республики Казахстан, регулирующей принцип добросовестности налогоплательщиков и налоговых агентов. В обзоре рассматриваются условия презумпции добросовестности, ограничения прав на уменьшение налоговых обязательств и процессуальные гарантии защиты интересов субъектов налогообложения.
1. Резюме (Executive Summary)
Статья 30 Налогового кодекса РК устанавливает фундаментальный принцип, согласно которому действия налогоплательщиков по исполнению их обязательств априори считаются добросовестными. Однако эта презумпция не является абсолютной и ограничивается в случаях преднамеренного искажения отчетности или совершения сделок с целью уклонения от налогов.
Ключевым аспектом законодательства является распределение бремени доказывания: обязанность обосновать факты нарушений возлагается исключительно на налоговые органы. При этом закон предоставляет налогоплательщикам ряд защитных механизмов, включая толкование неопределенностей в их пользу и освобождение от штрафных санкций при изменении официальных разъяснений уполномоченных органов.
2. Анализ ключевых тем
2.1. Презумпция добросовестности и ее ограничения
Законодательство исходит из того, что налогоплательщик действует честно, пока не доказано обратное. Тем не менее, выделены три критических сценария, при которых налогоплательщик теряет право на уменьшение налоговых обязательств:
| Сценарий нарушения | Описание |
|---|---|
| Искажение данных | Намеренное изменение фактов хозяйственной деятельности или объектов налогообложения в налоговом/бухгалтерском учете и отчетности. |
| Целевое уклонение | Заключение сделок, основной или единственной целью которых является неуплата или занижение налогов. |
| Фиктивное исполнение | Ситуация, когда фактическое исполнение обязательств по договору осуществляется лицом, которое не является официальной стороной данного договора. |
2.2. Взаимоотношения с поставщиками
Важной нормой является защита налогоплательщика от ответственности за действия третьих лиц. Занижение налогов или их неуплата со стороны поставщика не могут быть единственным и достаточным основанием для того, чтобы оспорить реальность взаиморасчетов с этим поставщиком и признать действия покупателя недобросовестными.
2.3. Доказательная база и процессуальный порядок
Закон жестко регламентирует процесс выявления нарушений:
- Документирование: Любые нарушения должны быть зафиксированы исключительно в ходе налоговых проверок.
- Бремя доказывания: Налоговые органы обязаны самостоятельно собирать и представлять доказательства нарушений.
- Толкование закона: Все неясности и двусмысленности налогового законодательства должны трактоваться в пользу налогоплательщика при рассмотрении жалоб.
2.4. Исключение незаконных доходов
При расчете налоговых обязательств законодательство требует исключать любые активы, доходы и расходы, связанные с уголовными правонарушениями (взятки, незаконные вознаграждения). Основанием для такого исключения является:
- Вступивший в силу судебный акт.
- Постановление о прекращении уголовного дела по нереабилитирующим основаниям.
3. Важные цитаты и контекст
«Принцип добросовестности налогоплательщиков и налоговых агентов подразумевает, что их действия по исполнению налоговых обязательств считаются добросовестными». Контекст: Установление базовой правовой позиции государства по отношению к участникам налоговых отношений.
«Обязанность обосновать факты нарушений возлагается на налоговые органы». Контекст: Четкое распределение ответственности, защищающее налогоплательщика от произвольных обвинений без доказательной базы.
«Занижение налогов и платежей в отчетности или их неуплата со стороны поставщика не могут служить единственным основанием для оспаривания факта взаиморасчетов с ним». Контекст: Ограничение практики признания сделок недействительными только на основании нарушений, допущенных контрагентами.
«Неопределенности в налоговом законодательстве толкуются в пользу налогоплательщика». Контекст: Защита прав налогоплательщика в ситуациях, когда нормы закона допускают двоякое прочтение.
4. Практические выводы и рекомендации
На основании анализа положений Статьи 30 можно выделить следующие ключевые выводы:
- Приоритет официальных разъяснений: В случае выполнения обязательств на основе письменного разъяснения уполномоченного органа, налогоплательщик защищен. Даже если разъяснение позже отозвано, корректировка обязательств при жалобе происходит без начисления штрафов и пени.
- Проверка фактического исполнения: Для сохранения статуса добросовестного налогоплательщика необходимо обеспечивать, чтобы обязательства по сделке исполнялись именно стороной договора, а не посторонними лицами.
- Использование правовых неопределенностей: При возникновении споров по результатам проверок, налогоплательщик имеет законное право требовать трактовки любых нечетких норм закона в свою пользу.
- Защита при налоговых проверках: Поскольку бремя доказывания лежит на госорганах, налогоплательщик вправе требовать исчерпывающей документальной фиксации каждого вменяемого нарушения.
- Чистота активов: Следует учитывать, что любые доходы или расходы, признанные судом как связанные с коррупционными правонарушениями, будут исключены из налогового учета, что может привести к пересмотру итоговых обязательств.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что в соответствии со статьей $30$ Налогового кодекса РК подразумевает принцип добросовестности налогоплательщика?
Действия по исполнению налоговых обязательств изначально считаются добросовестными.. Эта норма устанавливает презумпцию того, что налогоплательщик действует законно и честно, пока не доказано обратное.
В каком из перечисленных случаев налогоплательщик НЕ имеет права уменьшать свои налоговые обязательства?
При совершении сделок, основной целью которых является уклонение от уплаты налогов.. Закон прямо запрещает уменьшение обязательств, если единственной или главной целью сделки было получение налоговой выгоды через уклонение.
Является ли неуплата налогов поставщиком единственным и достаточным основанием для оспаривания его сделок с налогоплательщиком?
Нет, занижение налогов поставщиком не может быть единственным основанием для оспаривания взаиморасчетов.. Статья $30$ прямо указывает, что нарушения со стороны поставщика сами по себе не доказывают фиктивность сделки для покупателя.
На кого возлагается обязанность обосновать факты нарушения налогового законодательства в ходе проверки?
На налоговые органы.. Согласно закону, именно контролирующий орган обязан документально подтвердить и обосновать выявленные нарушения.
Как трактуются неопределенности налогового законодательства при рассмотрении жалоб на результаты проверки?
В пользу налогоплательщика.. Это ключевой защитный механизм: если закон сформулирован неясно, плательщик не должен страдать от этой двусмысленности.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 30. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления