Статья 31 НК РК 2026 — Принцип единства налоговой системы
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
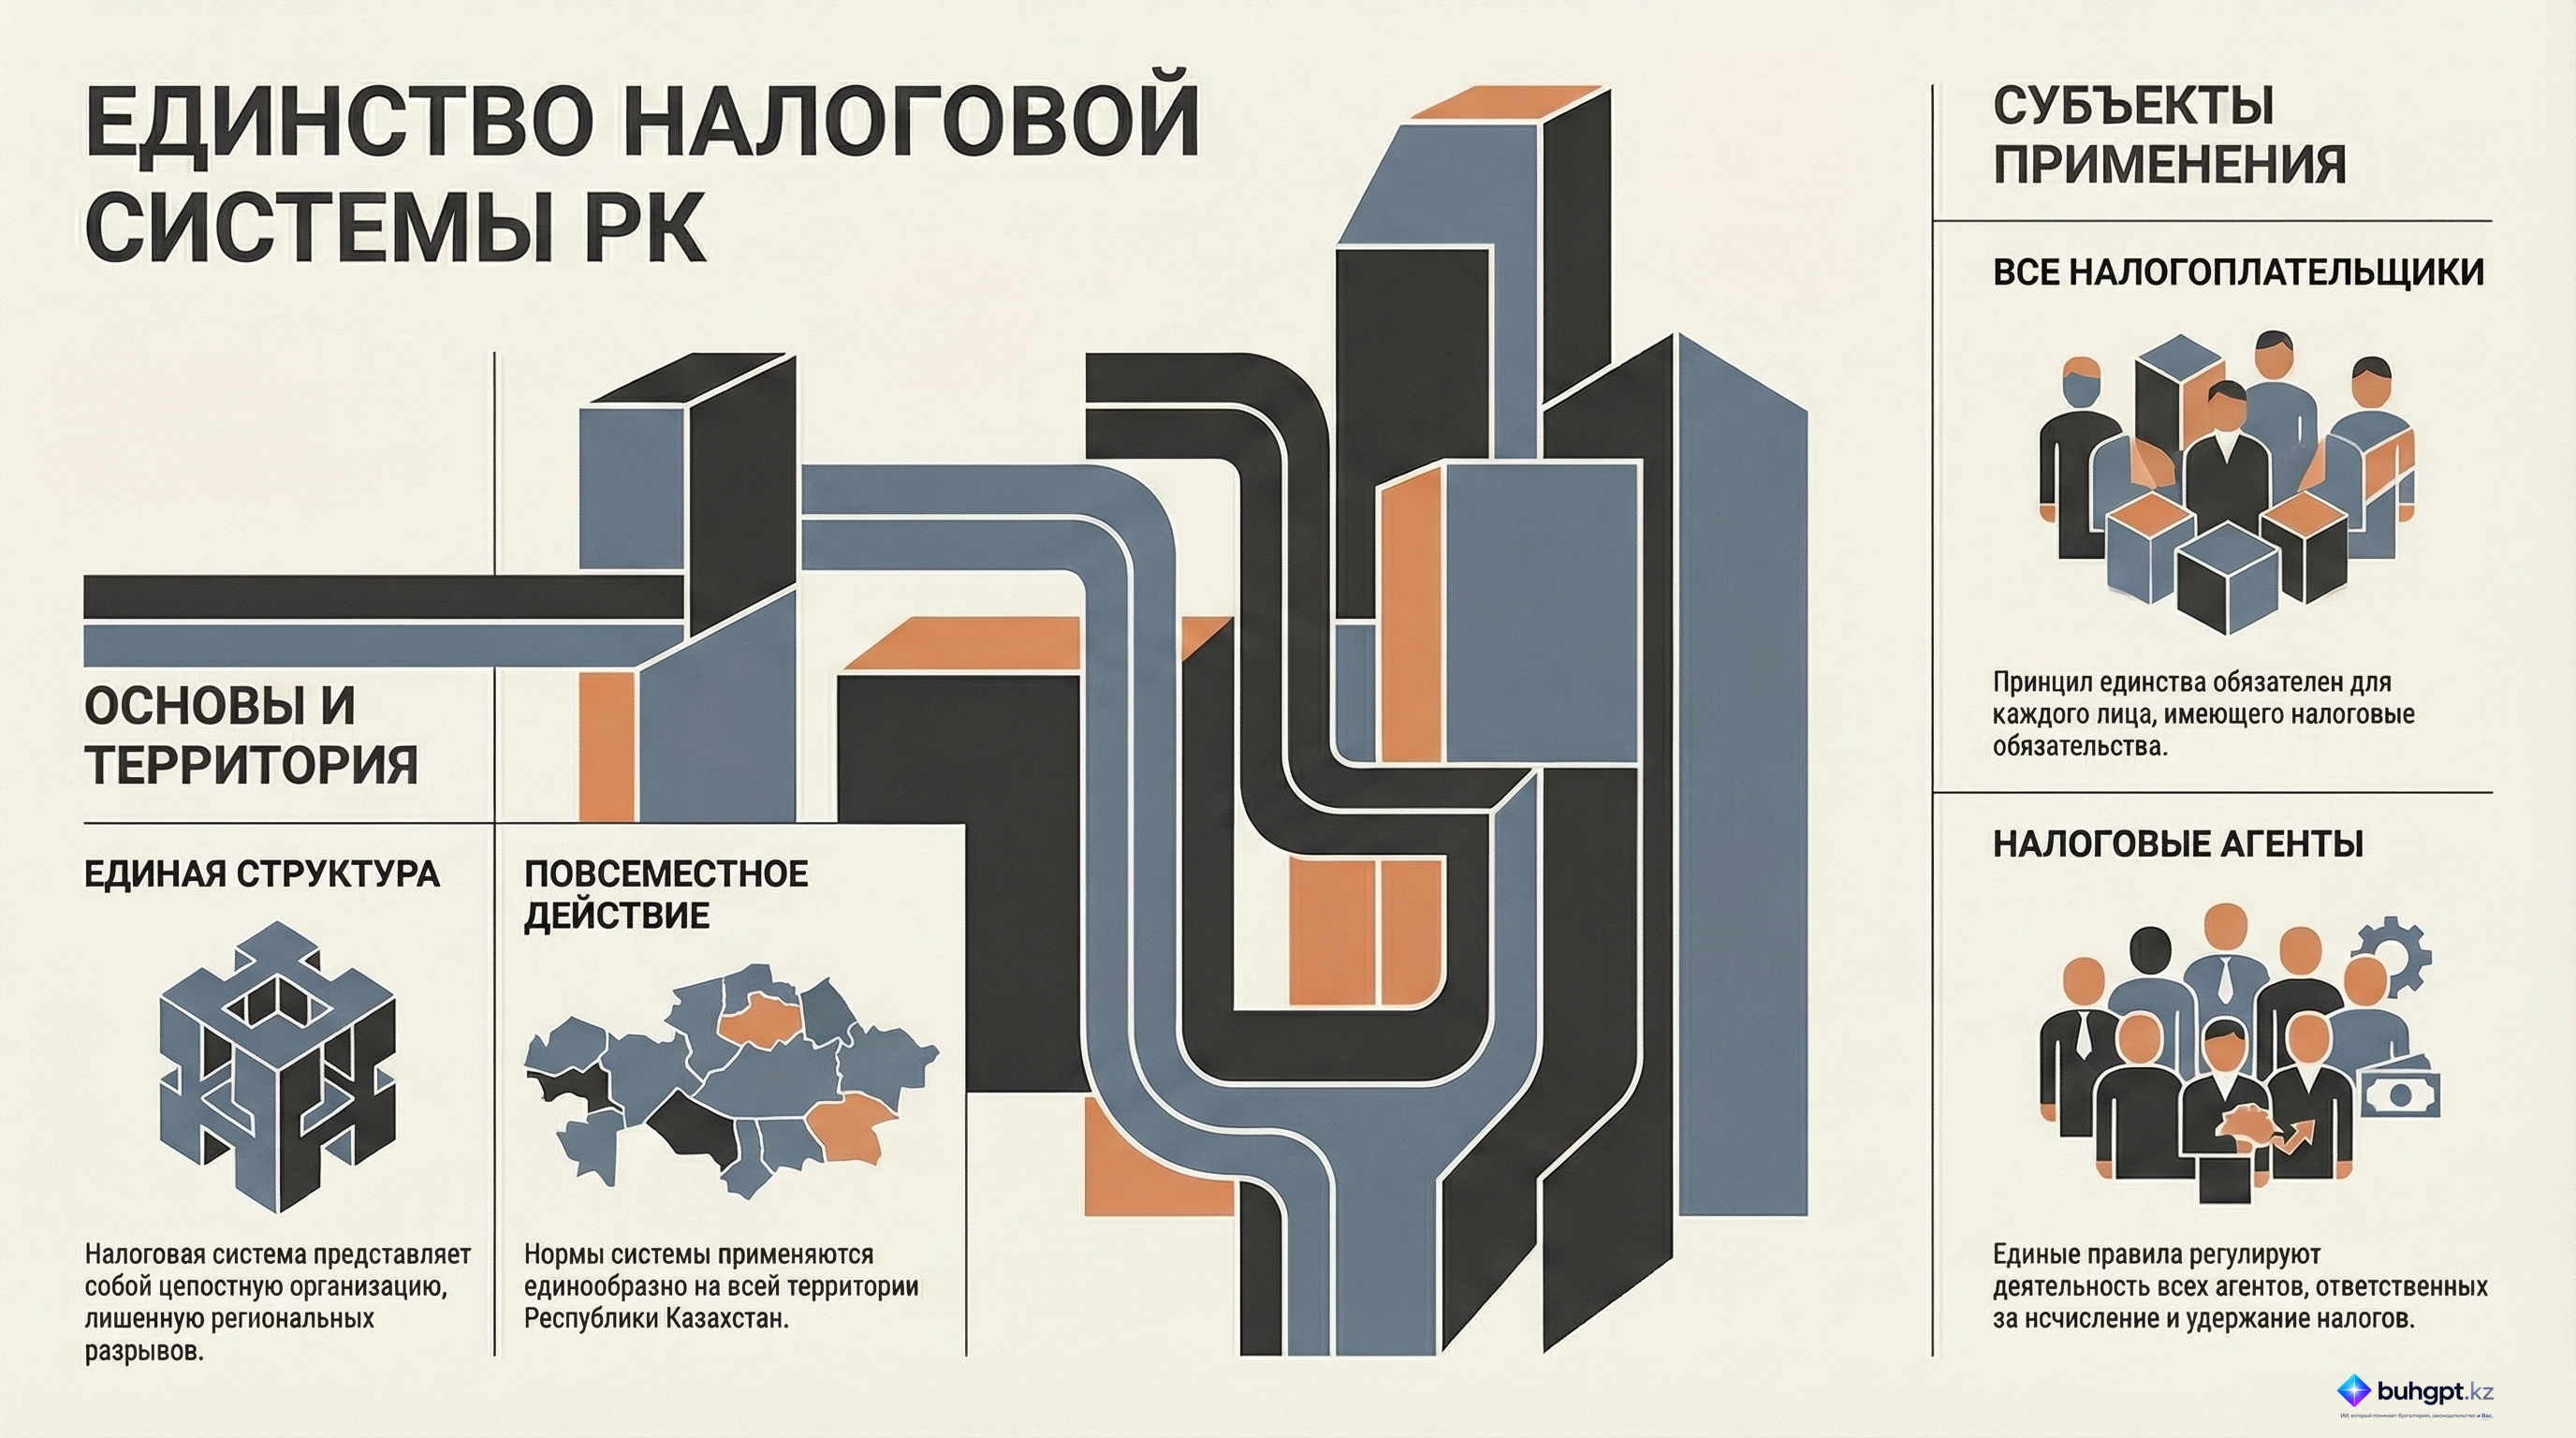
Налоговая система Республики Казахстан является единой на всей территории Республики Казахстан в отношении всех налогоплательщиков (налоговых агентов).
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Принцип единства налоговой системы Республики Казахстан
Исполнительное резюме
Настоящий документ содержит анализ положений Статьи 31 Налогового кодекса Республики Казахстан, устанавливающей фундаментальный принцип единства налоговой системы страны. Согласно источнику, налоговая система Казахстана функционирует как целостная, неделимая структура, обеспечивающая единообразие налогообложения на всей территории государства. Данный принцип накладывает обязательства на всех участников налоговых правоотношений, включая налогоплательщиков и налоговых агентов, гарантируя применение единых законодательных норм независимо от географического расположения субъекта.
Анализ ключевых тем
В ходе анализа предоставленного фрагмента Статьи 31 Налогового кодекса РК были выделены следующие центральные темы:
1. Институциональное единство структуры
Налоговая система Республики Казахстан определяется не как набор разрозненных правил, а как «единая структура». Это подразумевает наличие внутренней логики, иерархии и взаимосвязи всех элементов налогового законодательства, которые образуют общую правовую среду.
2. Территориальная целостность применения
Важнейшим аспектом Статьи 31 является экстерриториальность внутри страны. Законодательно закреплено, что налоговые нормы действуют «на всей территории страны». Это исключает возможность существования локальных или региональных налоговых режимов, противоречащих общей системе, и обеспечивает равные условия ведения деятельности в любом регионе Казахстана.
3. Универсальность охвата субъектов
Источник четко определяет круг лиц, на которых распространяется действие единой налоговой системы. К ним относятся две ключевые категории:
- Налогоплательщики: Субъекты, на которых возложена обязанность по уплате налогов.
- Налоговые агенты: Лица, ответственные за исчисление, удержание и перечисление налогов.
Принцип единства гарантирует, что правила взаимодействия с государством остаются неизменными для всех участников, независимо от их организационно-правовой формы или места регистрации.
Ключевые цитаты и контекст
Ниже приведена основополагающая цитата из Статьи 31, отражающая суть налогового суверенитета и правового порядка Республики Казахстан:
| Цитата | Контекст и значение |
|---|---|
| «Налоговая система Республики Казахстан представляет собой единую структуру, действующую на всей территории страны для всех налогоплательщиков и налоговых агентов». | Данная норма является фундаментальной декларацией, устанавливающей универсальный характер налогового законодательства РК и его верховенство на всей территории государства. |
Практические выводы и идеи
На основе анализа Статьи 31 можно сформулировать следующие выводы:
- Гарантия правовой определенности: Для бизнеса и физических лиц единство системы означает предсказуемость. Правила налогообложения, установленные кодексом, применяются идентично как в столице, так и в регионах.
- Обязательность соблюдения всеми участниками: Статус «налогового агента» или «налогоплательщика» автоматически вовлекает субъекта в единое правовое поле, не допуская исключений на основе территориального признака.
- Единообразие правоприменения: Поскольку система является единой структурой, любые интерпретации налоговых норм должны исходить из общереспубликанского законодательства, что минимизирует риски возникновения противоречивых региональных практик.
- Целостность фискальной политики: Единая структура налоговой системы позволяет государству проводить централизованную и последовательную экономическую политику на всей территории Республики Казахстан.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое определение налоговой системы Республики Казахстан дает Статья 31 Налогового кодекса?
Единая структура. Статья 31 четко определяет налоговую систему как целостную и неделимую структуру, функционирующую во всем государстве.
На какую часть территории Республики Казахстан распространяется действие налоговой системы согласно принципу единства?
На всю территорию страны. Принцип единства подразумевает, что налоговые нормы применяются повсеместно в пределах государственных границ без исключений.
Для каких категорий лиц действует единая налоговая система РК согласно Статье 31?
Для всех налогоплательщиков и налоговых агентов. Закон прямо указывает, что нормы системы обязательны для обеих ключевых групп участников налоговых правоотношений.
Верно ли утверждение: «Принцип единства налоговой системы РК допускает существование отдельных налоговых правил для разных областей страны»?
Неверно. Принцип единства, закрепленный в Статье 31, означает единообразие правил и структуры на всей территории РК.
Как Статья 31 описывает охват налоговой системы в отношении налоговых агентов?
Система действует для всех налоговых агентов. Закон не делает исключений для налоговых агентов, включая их в общую единую структуру.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 31. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 31
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления