Статья 32 НК РК 2026 — Принцип гласности налогового законодательства Республики Казахстан
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Нормативные правовые акты, регулирующие вопросы налогообложения, подлежат обязательному официальному опубликованию.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Принцип открытости налогового законодательства Республики Казахстан (Статья 32)
Исполнительное резюме
Данный документ представляет собой анализ ключевых положений Статьи 32 Налогового кодекса Республики Казахстан, устанавливающей принцип открытости налогового законодательства. Основным требованием данной нормы является обязательное официальное опубликование всех нормативных правовых актов, регулирующих вопросы налогообложения. Соблюдение этого принципа является фундаментальным условием правомерности применения налоговых норм и обеспечения прозрачности системы налогообложения в государстве.
Анализ ключевых тем
На основе предоставленного фрагмента Статьи 32 Налогового кодекса выделяются следующие центральные темы:
1. Императивность принципа открытости
Статья 32 закрепляет «Принцип открытости» не как рекомендацию, а как основополагающую норму налогового законодательства. Это подразумевает, что налоговая система должна быть понятной и доступной для изучения всеми субъектами правоотношений.
2. Обязательность официального опубликования
Центральным механизмом реализации открытости является процедура официального опубликования.
- Объект регулирования: Любые нормативные правовые акты (НПА), имеющие отношение к налогообложению.
- Требование: Акты «должны быть официально опубликованы». Без соблюдения этого условия применение налоговых норм к налогоплательщикам может быть поставлено под сомнение с точки зрения законности.
3. Правовая определенность
Требование о публикации направлено на создание среды правовой определенности. Налогоплательщики получают возможность заранее ознакомиться с правилами, обязанностями и процедурами, установленными государством, что минимизирует риски непроизвольного нарушения законодательства.
Ключевые цитаты и контекст
Ниже приведена ключевая норма, формирующая основу рассматриваемого принципа:
| Цитата из источника | Контекст и значение |
|---|---|
| «Нормативные правовые акты, касающиеся налогообложения, должны быть официально опубликованы». | Данная формулировка устанавливает жесткое требование к процедуре вступления в силу налоговых норм. Она служит гарантией защиты прав налогоплательщиков от применения секретных или неопубликованных правил. |
Практические выводы и рекомендации
Исходя из положений Статьи 32 Налогового кодекса РК, можно выделить следующие значимые аспекты для применения:
- Проверка легитимности норм: При анализе налоговых обязательств необходимо в первую очередь удостовериться, что нормативный акт, на который ссылается фискальный орган, прошел процедуру официального опубликования.
- Мониторинг официальных источников: Субъектам налоговых отношений следует опираться исключительно на тексты НПА, размещенные в официальных изданиях и ресурсах, так как только факт официальной публикации подтверждает правомочность данных норм.
- Обеспечение прозрачности: Принцип открытости обязывает государственные органы обеспечивать беспрепятственный доступ к актуальным редакциям налогового законодательства для всех заинтересованных лиц.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какой основной принцип налогового законодательства Республики Казахстан закреплен в статье 32?
Принцип открытости. Статья 32 Налогового кодекса РК прямо озаглавлена как принцип открытости налогового законодательства.
Что должно произойти с нормативными правовыми актами, касающимися налогообложения, согласно статье 32?
Они должны быть официально опубликованы. Текст статьи четко устанавливает требование об официальном опубликовании всех актов, регулирующих налоги.
К какому законодательному акту относится рассматриваемая статья 32?
Налоговый кодекс Республики Казахстан. В источнике прямо указано, что это норма Статьи 32 Налогового кодекса РК.
Верно ли утверждение: 'Нормативные акты по налогам могут вступать в силу без официального опубликования'?
Неверно. Статья 32 обязывает официально публиковать такие акты, что является необходимым условием их открытости.
О каких типах документов идет речь в статье 32 Налогового кодекса РК?
Нормативные правовые акты, касающиеся налогообложения. Статья регулирует именно нормативные правовые акты в сфере налогов, обеспечивая их прозрачность.
🃏 Карточки самопроверки
12 карточек для запоминания ключевых положений статьи 32. Бесплатно.
📊 Инфографика
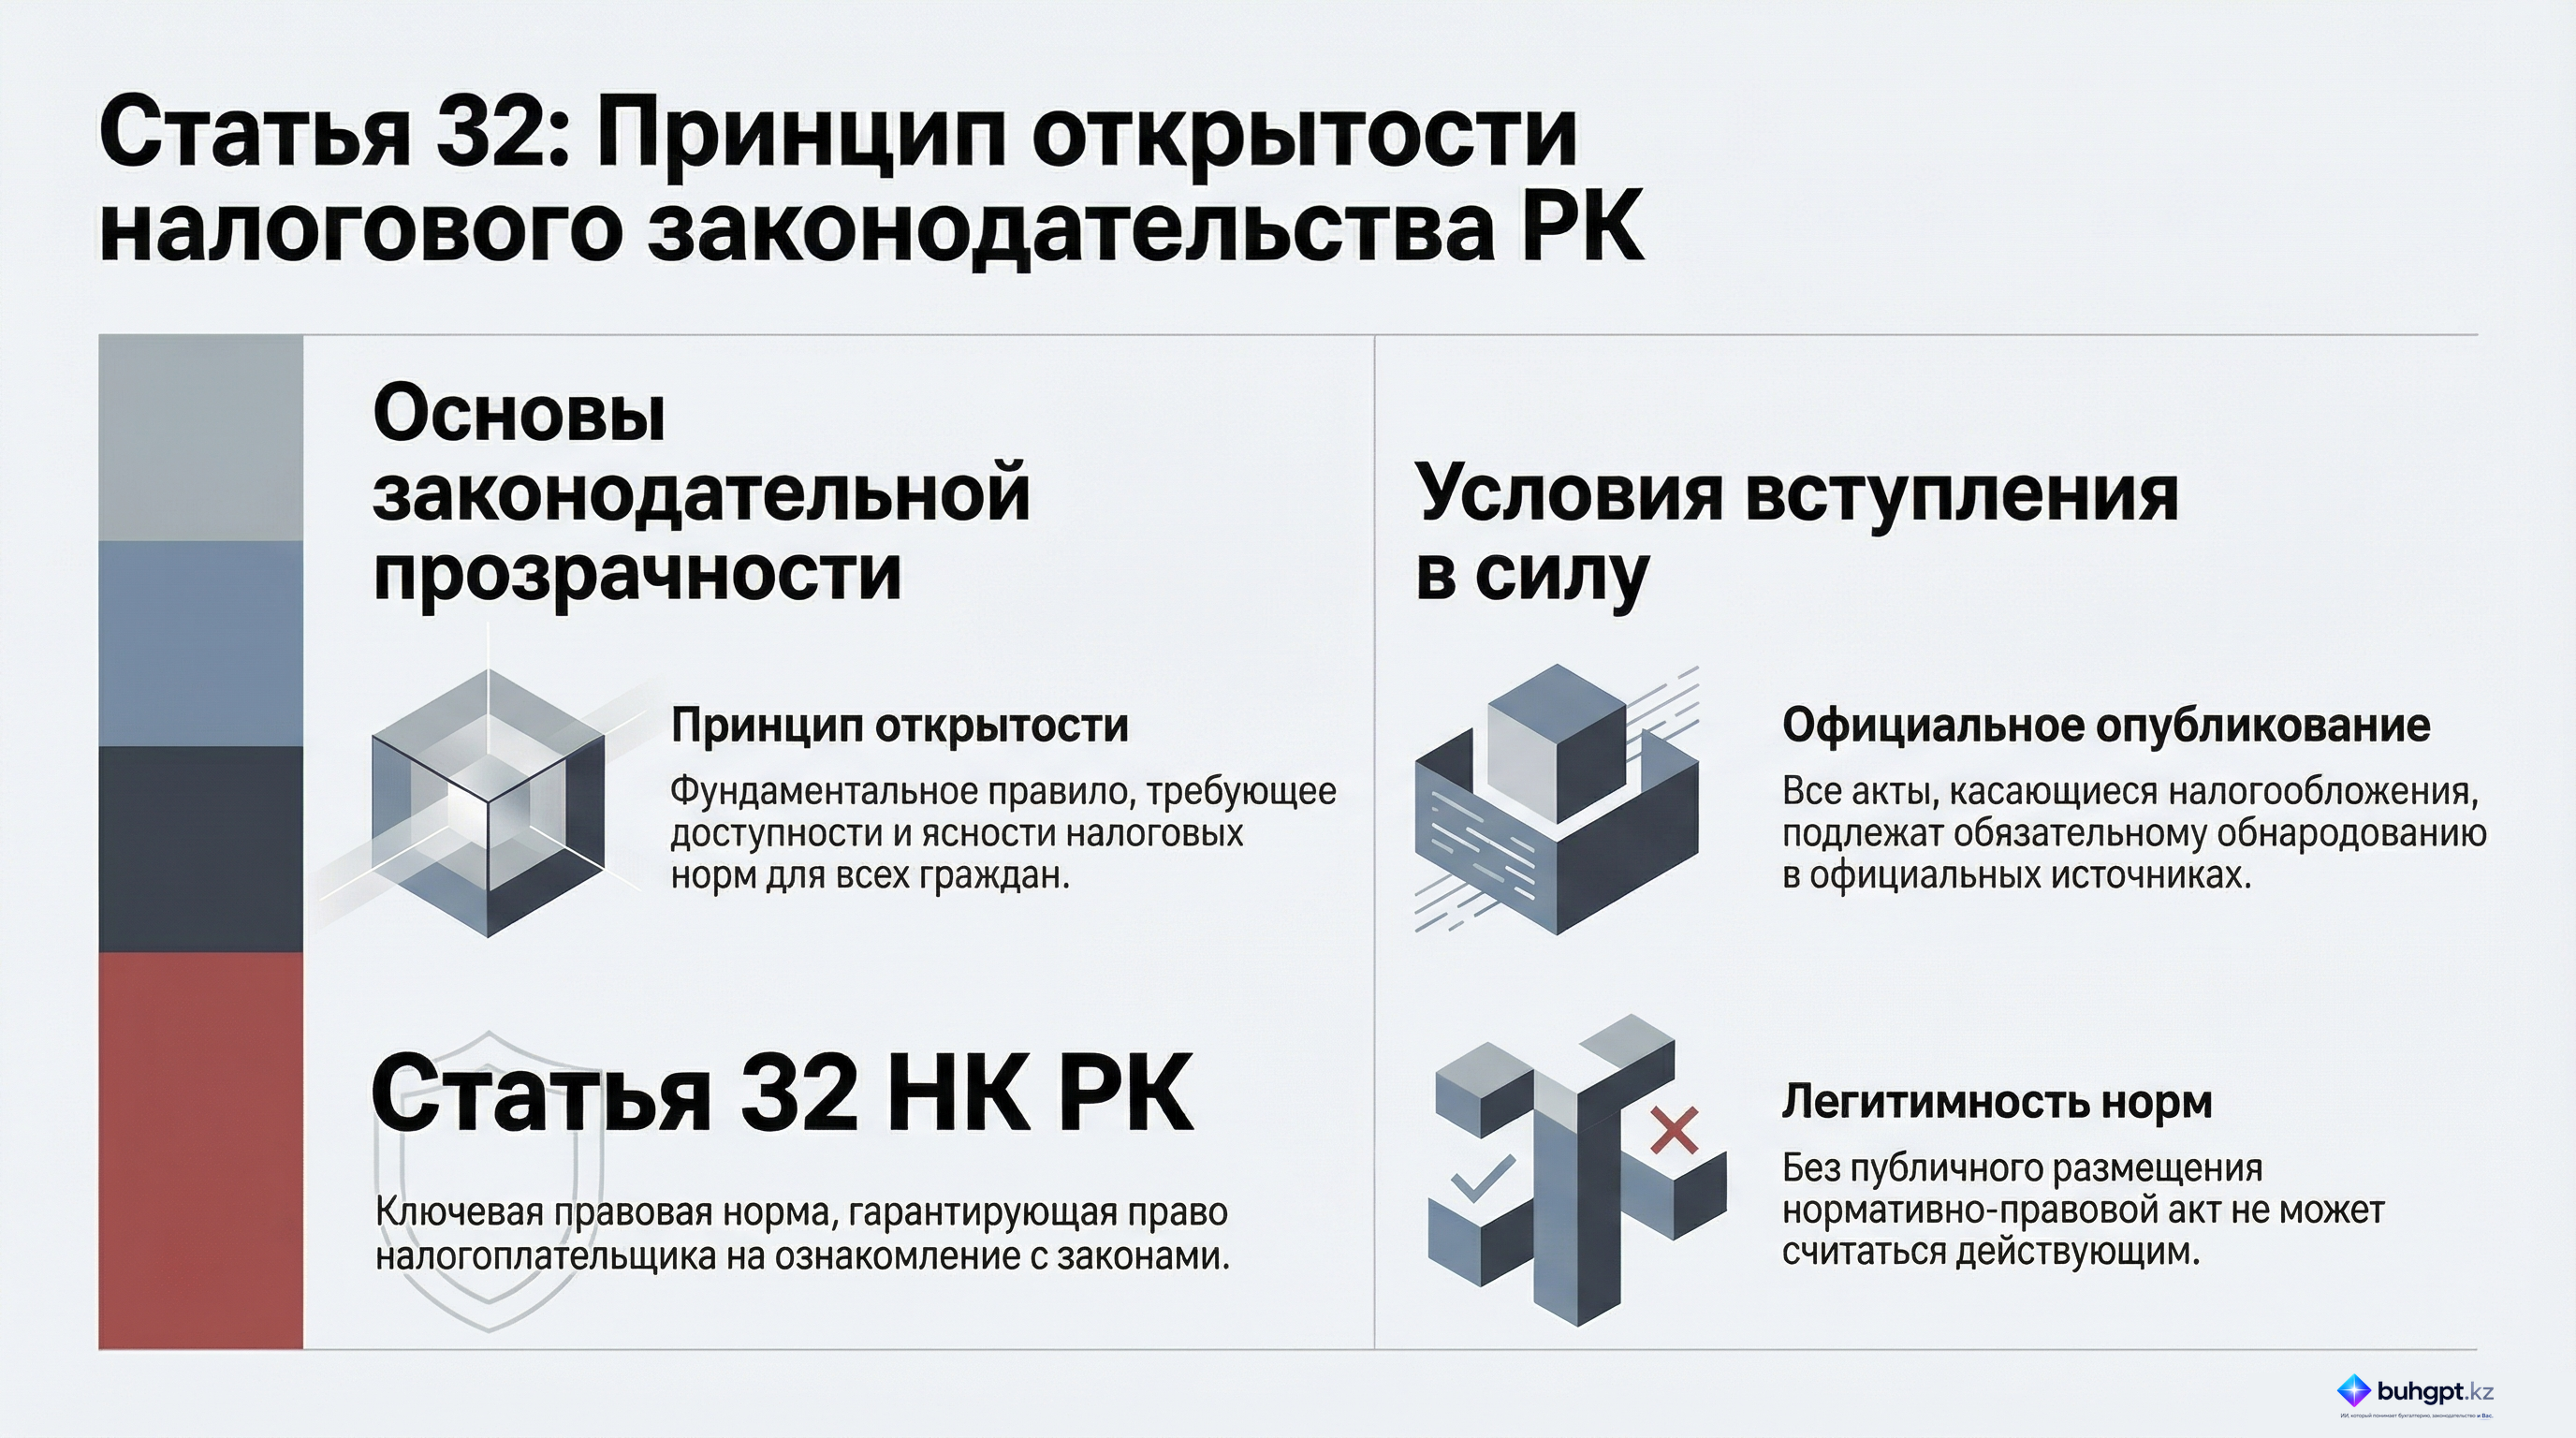
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления