Статья 33 НК РК 2026 — Налоговая политика
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Налоговой политикой является совокупность мер по установлению новых и отмене действующих налогов и платежей в бюджет, изменению ставок, объектов налогообложения и объектов, связанных с налогообложением, налоговой базы по налогам и платежам в бюджет в целях обеспечения финансовых потребностей государства на основе соблюдения баланса экономических интересов государства и налогоплательщиков.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Основы налоговой политики согласно Статье 33 Налогового кодекса РК
Исполнительное резюме
Настоящий документ представляет собой структурированный анализ положений Статьи 33 Налогового кодекса Республики Казахстан, определяющей фундаментальные принципы и механизмы реализации налоговой политики государства. Согласно законодательству, налоговая политика рассматривается как динамическая система государственного регулирования, направленная на обеспечение финансовых нужд страны при одновременном соблюдении компромисса между государственными интересами и правами налогоплательщиков.
Детальный анализ ключевых тем
На основе анализа текста Статьи 33 выделяются три основные составляющие налоговой политики:
1. Определение и функциональная структура
Налоговая политика классифицируется не просто как совокупность правил, а как целенаправленная система мероприятий. Эта система охватывает полный цикл управления фискальными инструментами — от законодательного установления новых обязательств до упразднения неэффективных или неактуальных платежей.
2. Инструментарий реализации
Законодательство закрепляет конкретные рычаги воздействия, которые государство может использовать для корректировки экономической ситуации:
- Управление структурой налогов: введение новых или отмена существующих видов налогов и бюджетных платежей.
- Корректировка параметров налогообложения: изменение налоговых ставок, определение и модификация объектов налогообложения, а также пересмотр налоговой базы.
3. Целеполагание и дуализм интересов
Критически важным аспектом является конечная цель налоговой политики. Она не ограничивается исключительно фискальной функцией (сбором средств), но также несет социальную и регуляторную нагрузку через «баланс интересов».
| Целевой ориентир | Описание согласно Статье 33 |
|---|---|
| Государственный приоритет | Удовлетворение финансовых потребностей государства для обеспечения его функционирования. |
| Принцип справедливости | Соблюдение баланса интересов государства и налогоплательщиков. |
Важные цитаты и контекст
Для глубокого понимания законодательной логики следует выделить следующие ключевые положения:
«Налоговая политика представляет собой систему мероприятий, направленных на введение новых и отмену существующих налогов и бюджетных платежей...»
Контекст: Данная цитата подчеркивает правомочность и гибкость государства в вопросах формирования налоговой системы. Она указывает на то, что налоговая среда не является статичной и может трансформироваться в зависимости от актуальных задач.
«...с целью удовлетворения финансовых потребностей государства при соблюдении баланса интересов как государства, так и налогоплательщиков.»
Контекст: Это положение является фундаментальным принципом, ограничивающим фискальное давление. Оно устанавливает, что налогообложение должно быть обоснованным и учитывать экономические возможности тех, кто несет налоговое бремя.
Практические выводы и инсайты
На основании предоставленных данных можно сформулировать следующие выводы о характере налоговой политики:
- Системность изменений: Любые изменения в налоговых ставках или объектах налогообложения в РК должны рассматриваться не как изолированные действия, а как часть комплексной государственной политики.
- Легитимность инструментов: Статья 33 предоставляет четкий перечень законных способов трансформации налоговой системы (изменение ставок, базы, объектов), что обеспечивает правовую определенность.
- Приоритет сбалансированного подхода: Законодательное закрепление «баланса интересов» служит правовым фундаментом для ведения диалога между бизнесом и государством, предотвращая потенциальный перекос в сторону чрезмерного фискального давления.
- Целевой характер: Основным драйвером изменений в налоговой политике признается необходимость покрытия государственных расходов, что делает фискальную стабильность приоритетом развития.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что представляет собой налоговая политика согласно Статье 33 Налогового кодекса Республики Казахстан?
Система мероприятий по введению, отмене налогов и изменению их ключевых параметров.. Это определение напрямую соответствует тексту статьи, описывающей политику как совокупность мер по управлению налоговой системой.
Какая из перечисленных мер НЕ упоминается в тексте как часть налоговой политики?
Изменение графиков работы налоговых инспекций.. Организационные вопросы работы ведомств не входят в определение налоговой политики, которое фокусируется на ставках, объектах и самих налогах.
С какой основной целью принимаются меры налоговой политики согласно источнику?
Удовлетворение финансовых потребностей государства при балансе интересов сторон.. Текст подчеркивает необходимость обеспечения бюджета средствами при одновременном соблюдении интересов налогоплательщиков.
Баланс интересов каких сторон должен соблюдаться при реализации налоговой политики?
Государства и налогоплательщиков.. Это ключевое требование статьи 33 для обеспечения справедливости и эффективности налоговой системы.
Изменение каких конкретных параметров налогов предусмотрено налоговой политикой?
Ставок, объектов налогообложения и налоговой базы.. Эти три параметра прямо перечислены в статье как инструменты корректировки налоговой системы.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 33. Бесплатно.
📊 Инфографика
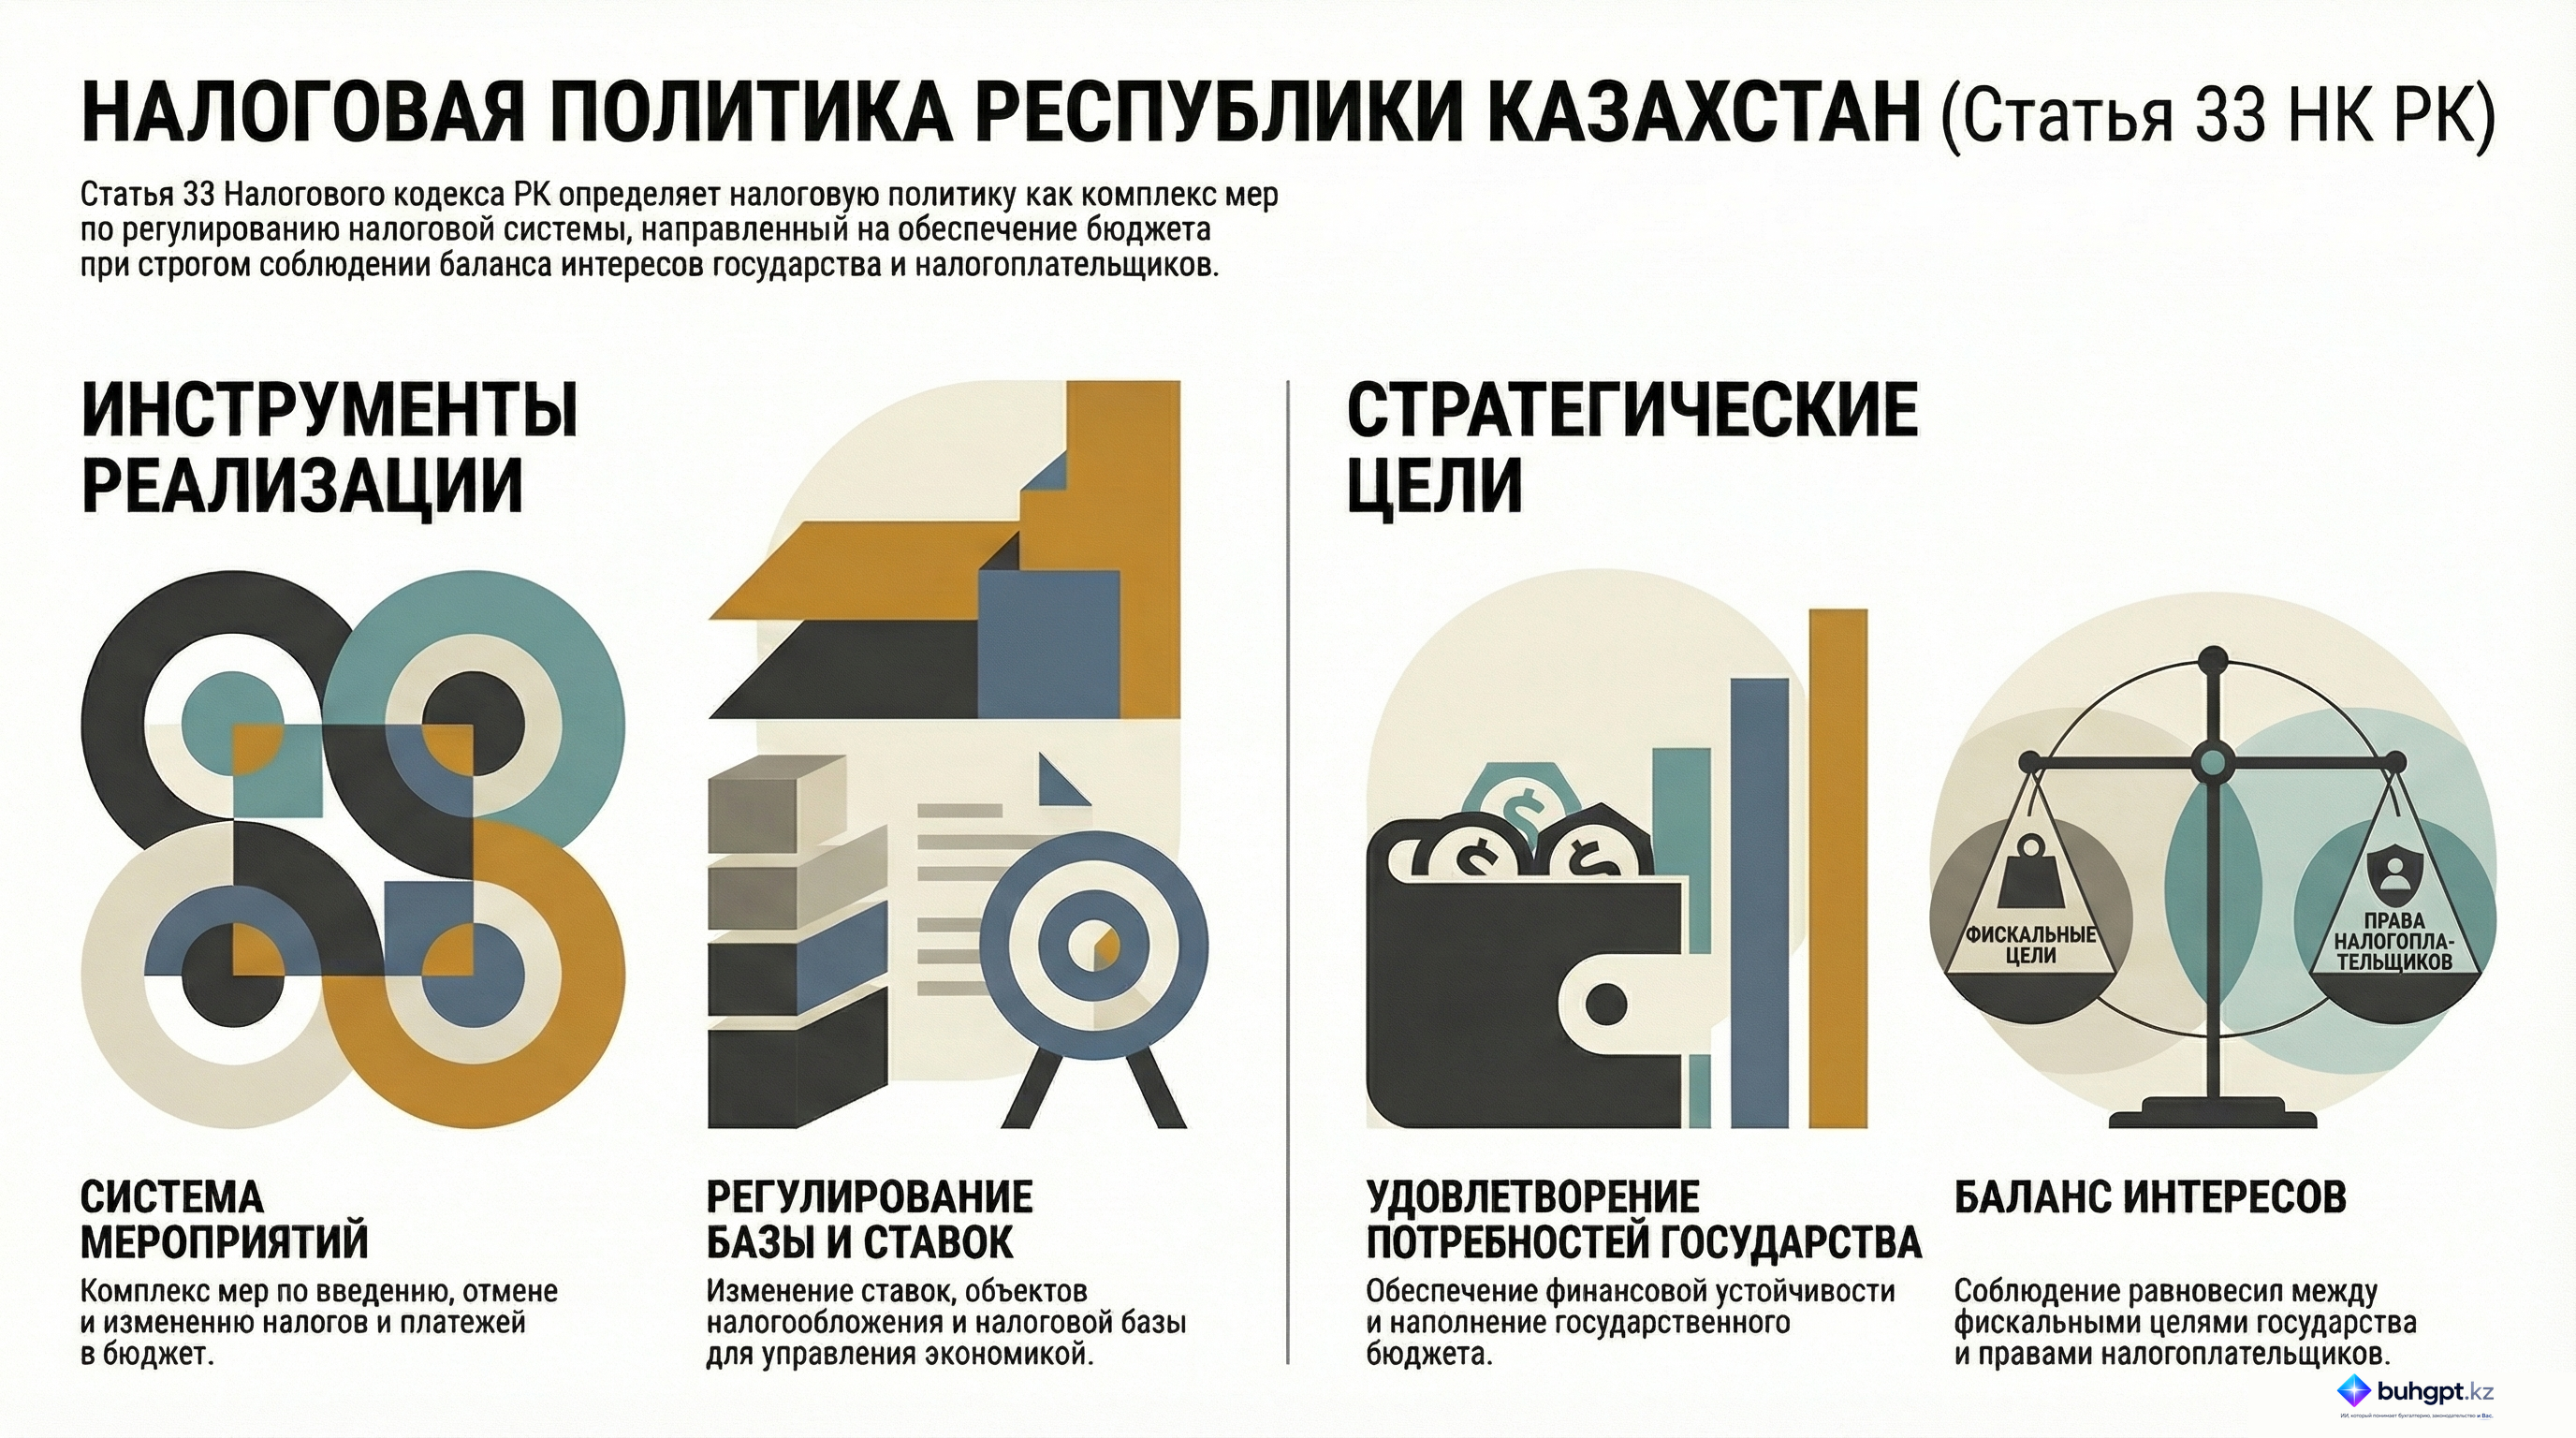
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления