Статья 34 НК РК 2026 — Налоговые льготы
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
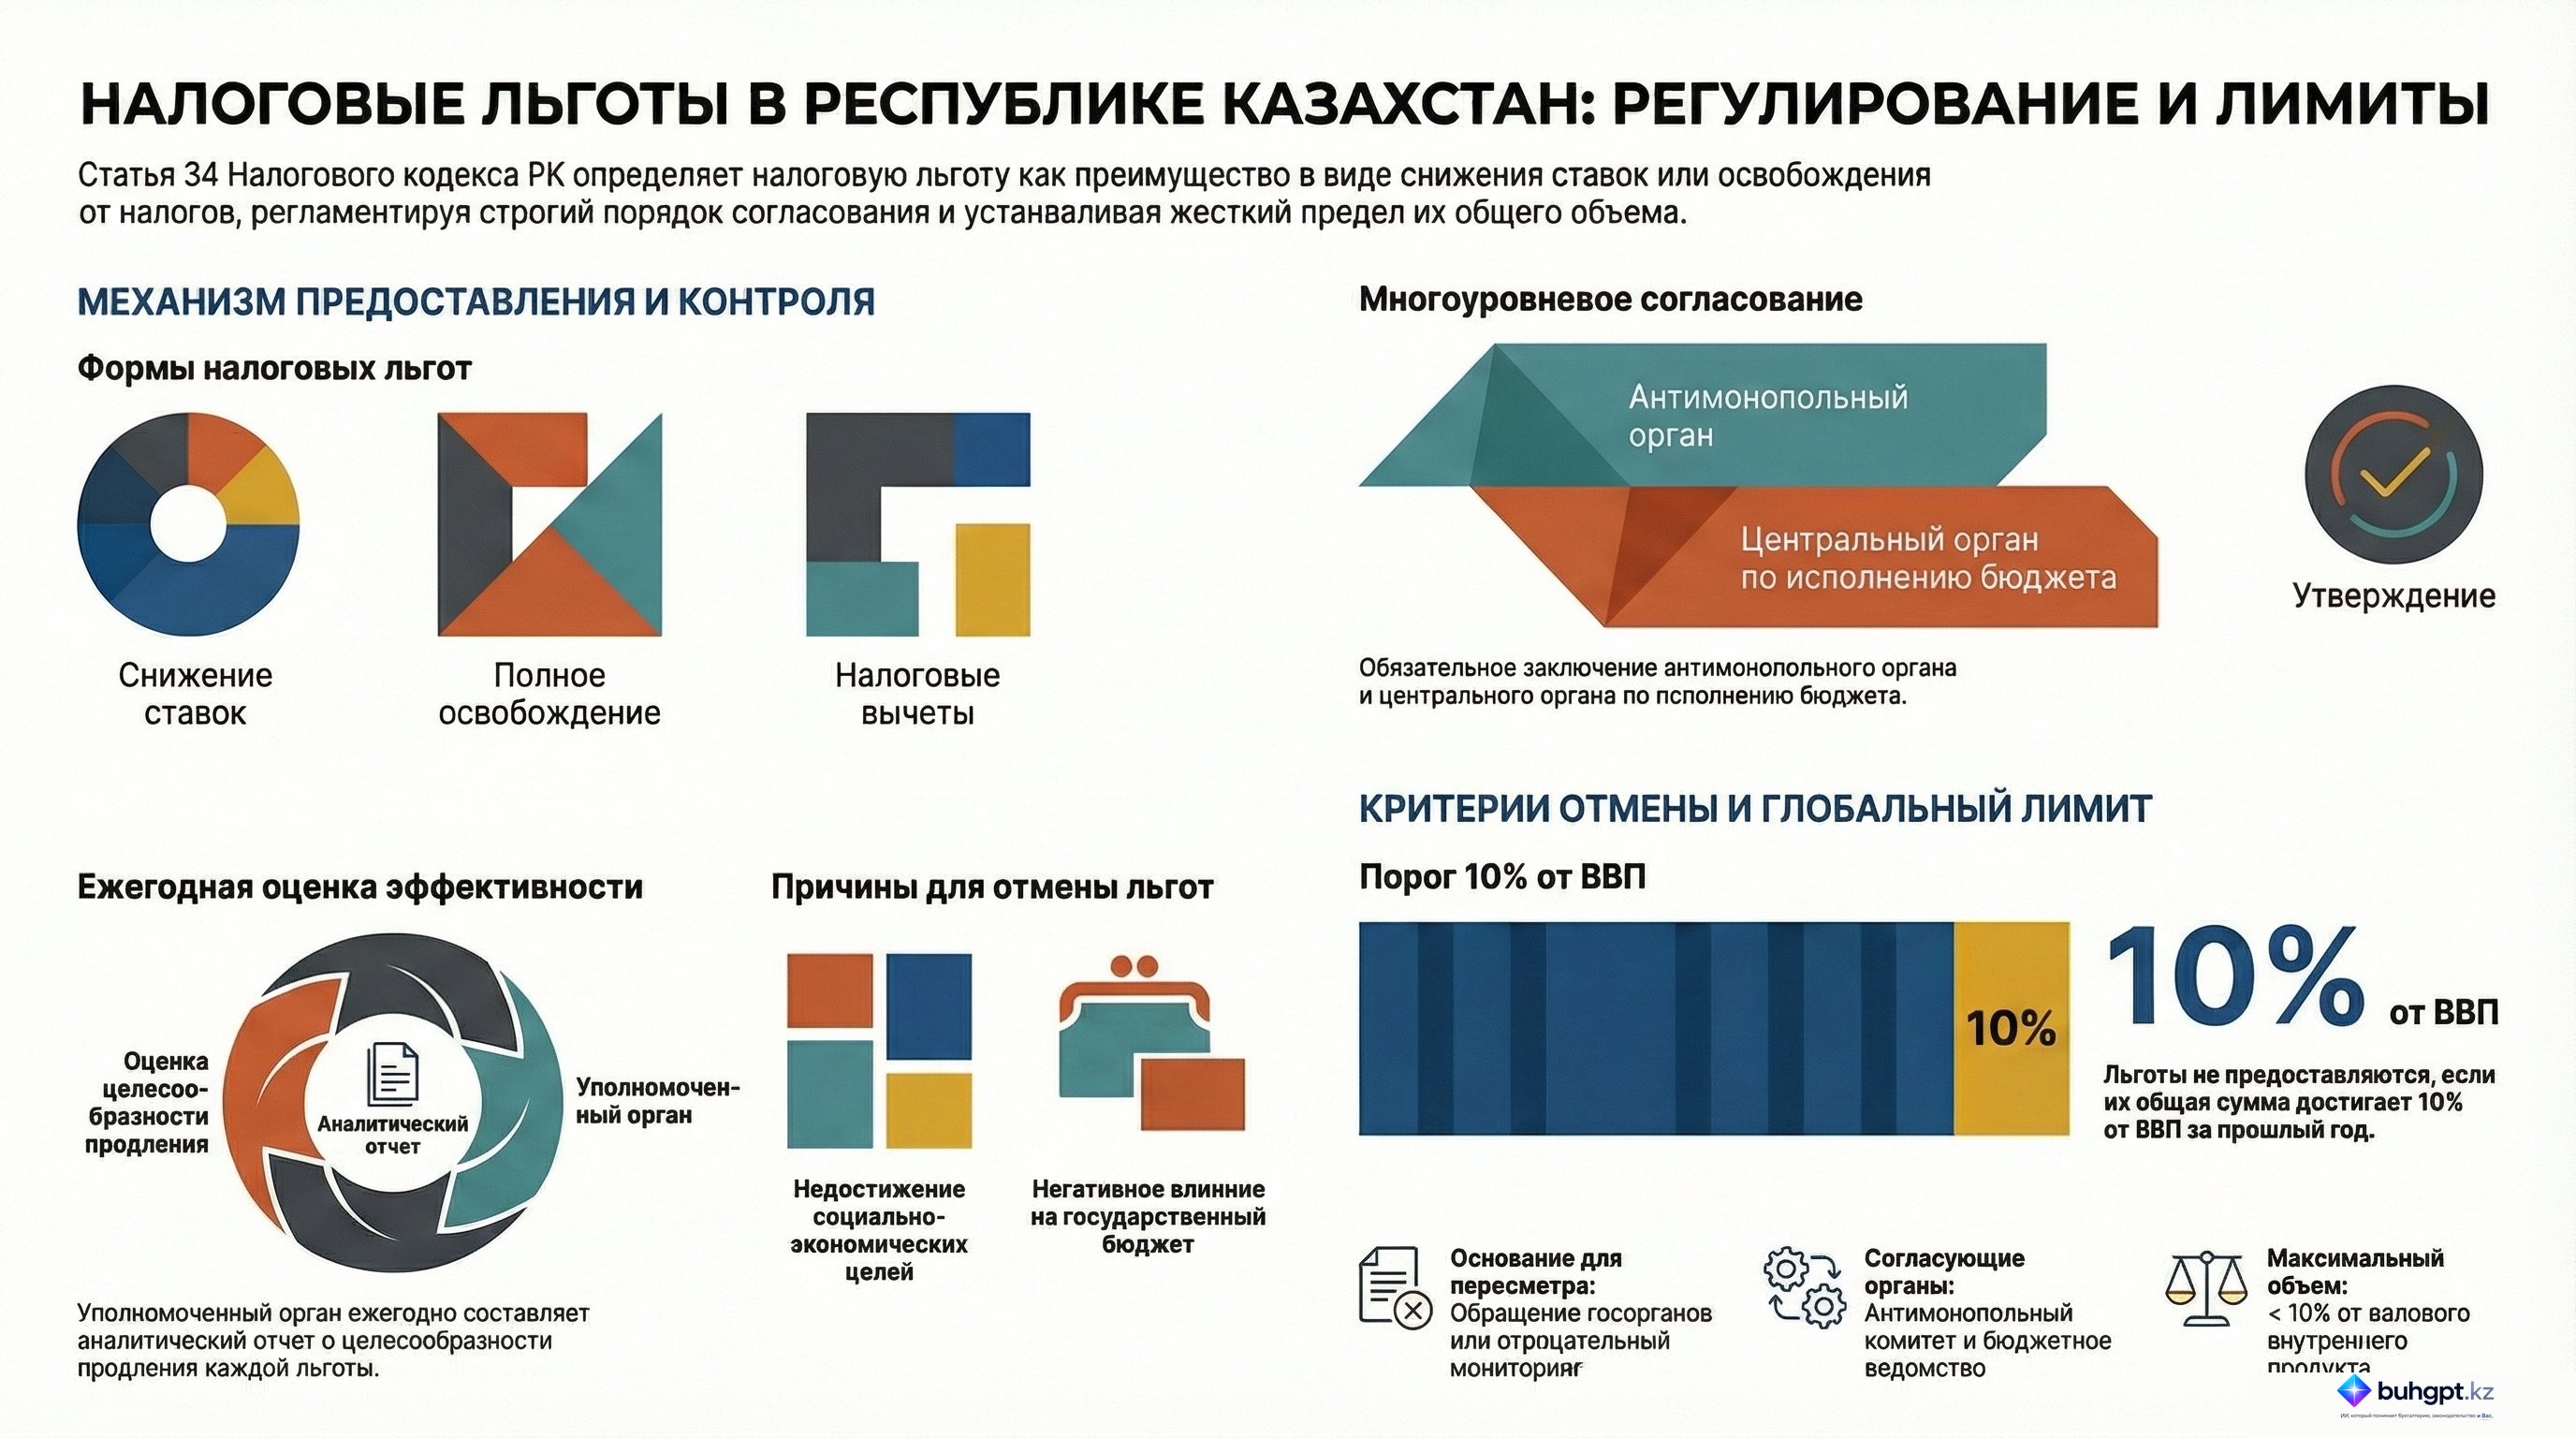
1. Налоговая льгота – преимущество, предоставленное в соответствии с нормами налогового законодательства Республики Казахстан налогоплательщикам в виде понижения ставки, полного освобождения от уплаты одного или нескольких налогов, вычетов, корректировок из налогооблагаемой базы.
2. Уполномоченным органом в области налоговой политики в соответствии с Бюджетным кодексом Республики Казахстан ежегодно составляется аналитический отчет о налоговых расходах, содержащий оценку эффективности налоговых льгот и целесообразности их дальнейшего применения.
3. Основанием для рассмотрения вопроса о предоставлении налоговой льготы уполномоченным органом в области налоговой политики являются обращения уполномоченных государственных органов.
4. Уполномоченные государственные органы в случае возникновения необходимости в предоставлении (продлении) налоговой льготы по курируемым отраслям направляют в уполномоченный орган в области налоговой политики обоснования необходимости в указанной льготе в порядке, определенном Правительством Республики Казахстан.
Уполномоченные государственные органы до обращения в уполномоченный орган в области налоговой политики согласовывают предлагаемую (продлеваемую) налоговую льготу с антимонопольным органом и центральным уполномоченным органом по исполнению бюджета.
Уполномоченные государственные органы при обращении в уполномоченный орган в области налоговой политики представляют заключение на предмет соответствия законодательству Республики Казахстан в области защиты конкуренции, выданное антимонопольным органом, и заключение, выданное центральным уполномоченным органом по исполнению бюджета.
5. Уполномоченный орган в области налоговой политики совместно с центральным уполномоченным органом по исполнению бюджета инициирует предложения по предоставлению или отказу в налоговой льготе, продлению или отмене налоговой льготы, сроку предоставления налоговой льготы.
6. Уполномоченные государственные органы обязаны осуществлять мониторинг и контроль по налоговым льготам по курируемым отраслям.
7. В случае недостижения социально-экономических целей, заявленных при введении налоговой льготы, а также с учетом ее влияния на бюджет уполномоченный орган в области налоговой политики совместно с центральным уполномоченным органом по исполнению бюджета инициирует уточнение или отмену налоговой льготы.
При этом критерии достижения социально-экономических целей применения налоговых льгот и порядок их установления определяются Правительством Республики Казахстан.
8. Налоговые льготы не могут быть предоставлены в случае, если по сумме имеющихся налоговых льгот достигнут порог в десять процентов от валового внутреннего продукта за календарный год, предшествующий текущему году.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 34 Налогового кодекса Республики Казахстан: Регулирование налоговых льгот
Общее резюме
Статья 34 Налогового кодекса Республики Казахстан устанавливает правовую основу для предоставления, мониторинга и отмены налоговых льгот. Документ определяет налоговую льготу как преимущество, направленное на снижение налоговой нагрузки в различных формах — от снижения ставок до полного освобождения.
Ключевой особенностью системы является строгая регламентация процедур: введение новых преференций требует обязательного согласования с антимонопольными и бюджетными органами, а их сохранение напрямую зависит от достижения заявленных социально-экономических целей. Кроме того, на государственном уровне установлен жесткий фискальный лимит: общая сумма льгот не может превышать 10% от валового внутреннего продукта (ВВП).
Подробный анализ ключевых тем
1. Определение и формы налоговых льгот
Согласно тексту статьи, налоговая льгота не является единым инструментом, а может принимать различные формы в зависимости от целей налоговой политики:
- Снижение налоговой ставки: Установление более низкого процента налогообложения.
- Полное освобождение: Отмена обязательств по уплате одного или нескольких налогов.
- Вычеты: Уменьшение налогооблагаемого дохода на сумму определенных расходов.
- Корректировки базы: Изменение самой основы, с которой исчисляется налог.
2. Процедура инициирования и согласования
Процесс предоставления льгот носит межведомственный характер и включает несколько уровней контроля.
| Этап | Участник | Действие / Требование |
|---|---|---|
| Инициирование | Уполномоченные государственные органы (курирующие отрасли) | Направление обоснований в орган по налоговой политике. |
| Предварительное согласование | Антимонопольный орган | Выдача заключения о соответствии законодательству в области защиты конкуренции. |
| Финансовое согласование | Орган по исполнению бюджета | Выдача заключения о влиянии льготы на бюджетную систему. |
| Финальное решение | Орган по налоговой политике + Орган по исполнению бюджета | Совместная инициатива о предоставлении, отказе, продлении или отмене льготы. |
3. Мониторинг эффективности и отчетность
Система управления льготами подразумевает непрерывный аудит их полезности для государства:
- Аналитический отчет: Ежегодно составляется отчет о налоговых расходах, где оценивается эффективность и целесообразность каждой льготы.
- Отраслевой контроль: Профильные министерства обязаны мониторить льготы в своих секторах.
- Основания для отмены: Льгота может быть отозвана, если не достигаются социально-экономические цели или если ее негативное влияние на бюджет признано избыточным.
4. Фискальное ограничение (Макроэкономический порог)
Статья устанавливает критический предохранитель для устойчивости бюджета: налоговые льготы не могут быть предоставлены, если их совокупный объем достигает 10% от ВВП за календарный год, предшествующий текущему.
Ключевые цитаты и их контекст
«Налоговая льгота представляет собой преимущество, предоставляемое налогоплательщикам... которое может выражаться в снижении ставки налога, полном освобождении от уплаты одного или нескольких налогов, вычетах или корректировках налогооблагаемой базы».
- Контекст: Это фундаментальное определение, которое очерчивает границы применения статьи 34.
«Перед обращением в уполномоченный орган, уполномоченные государственные органы должны согласовать предлагаемую налоговую льготу с антимонопольным органом и центральным уполномоченным органом по исполнению бюджета».
- Контекст: Подчеркивает обязательность проверки льгот на предмет рыночной конкуренции и бюджетной устойчивости еще до начала официального процесса рассмотрения.
«Налоговые льготы не могут быть предоставлены, если сумма имеющихся льгот достигает порога в десять процентов от валового внутреннего продукта...»
- Контекст: Указывает на существование абсолютного лимита налоговых расходов государства, выше которого расширение льготных режимов законодательно запрещено.
Практические выводы
На основе анализа статьи 34 можно выделить следующие значимые аспекты для государственного управления и налогового планирования:
- Приоритет социально-экономической отдачи: Льгота рассматривается не как бессрочный дар, а как инструмент достижения конкретных целей. Отсутствие результата является легитимным поводом для её отмены.
- Защита конкуренции: Необходимость заключения антимонопольного органа предотвращает использование налоговых инструментов для создания необоснованных преимуществ отдельным игрокам рынка.
- Бюджетная дисциплина: Ежегодный аналитический отчет превращает налоговые льготы в прозрачную часть государственных расходов («налоговые расходы»), позволяя сопоставлять их с прямым бюджетным финансированием.
- Зависимость от макропоказателей: Планирование новых льгот должно учитывать общий объем уже существующих преференций в масштабах всей экономики страны (лимит 10% от ВВП).
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что из нижеперечисленного НЕ является формой налоговой льготы согласно Статье 34 Налогового кодекса РК?
Увеличение срока налоговой проверки. Статья определяет льготу как экономическое преимущество в виде снижения платежей или освобождения от них, а не через изменение процедурных сроков контроля.
Какой орган несет ответственность за ежегодное составление аналитического отчета о налоговых расходах?
Уполномоченный орган в области налоговой политики. Согласно тексту, именно этот орган ежегодно оценивает эффективность и целесообразность льгот.
На основании чего рассматривается вопрос о предоставлении новой налоговой льготы?
Обращения уполномоченных государственных органов. Именно запросы профильных госорганов являются официальным стартом для рассмотрения льготы.
С какими ведомствами госорган должен согласовать льготу ПЕРЕД обращением в орган по налоговой политике?
С антимонопольным органом и органом по исполнению бюджета. Необходимо получить два заключения: о влиянии на конкуренцию и о влиянии на бюджетные параметры.
При каком условии предоставление новых налоговых льгот становится невозможным?
Сумма льгот достигает $10\%$ от ВВП. Статья четко устанавливает лимит в десять процентов от валового внутреннего продукта за предшествующий год.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 34. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 34
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления