Статья 35 НК РК 2026 — Методологический совет по вопросам налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. В целях выработки предложений по устранению неясностей, неточностей и противоречий, которые могут возникнуть в ходе исполнения налоговых обязательств, создается Методологический совет по вопросам налогообложения.
2. Положение о Методологическом совете по вопросам налогообложения и его состав утверждаются Премьер-Министром Республики Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор деятельности Методологического совета по вопросам налогообложения
Исполнительное резюме
Настоящий документ представляет собой структурированный анализ положений Статьи 35 Налогового кодекса Республики Казахстан, регламентирующей деятельность Методологического совета по вопросам налогообложения. Данный орган учреждается как специализированный инструмент для повышения качества налогового администрирования и обеспечения правовой определенности. Основная миссия Совета заключается в выработке экспертных рекомендаций, направленных на минимизацию правовых коллизий и двусмысленностей, возникающих в процессе исполнения налоговых обязательств. Высокий статус органа подчеркивается тем, что его состав и регламент работы утверждаются непосредственно Премьер-Министром Республики Казахстан.
Анализ ключевых тем
В ходе анализа Статьи 35 Налогового кодекса РК выделяются следующие стратегические направления деятельности Совета:
1. Устранение правовых дефектов
Ключевой функцией Методологического совета является работа с тремя типами критических несовершенств нормативной базы:
- Неясности: ситуации, в которых налоговые нормы допускают двоякое толкование.
- Неточности: формулировки, препятствующие корректному применению налогового законодательства.
- Противоречия: конфликты между различными нормами или актами, возникающие в процессе исполнения налоговых обязательств.
2. Разработка методологических рекомендаций
Совет не просто констатирует наличие проблем, но и занимается «разработкой рекомендаций». Это предполагает создание практических руководств и разъяснений, которые служат основой для единообразного применения налогового права на всей территории Республики Казахстан.
3. Государственное управление и иерархия
Статья 35 четко определяет вертикаль управления деятельностью Совета. Несмотря на то, что это методологический орган, его легитимность и кадровый состав регулируются на высшем исполнительном уровне:
- Положение о совете: Утверждается Премьер-Министром.
- Состав совета: Также подлежит утверждению Премьер-Министром.
Ключевые цитаты и контекст
Для глубокого понимания полномочий органа ниже приведены наиболее значимые выдержки из Статьи 35 с пояснением их контекста.
| Цитата | Контекст и значение |
|---|---|
| «В целях разработки рекомендаций по устранению неясностей, неточностей и противоречий, возникающих при исполнении налоговых обязательств...» | Данная фраза определяет целевое назначение Совета. Она указывает на то, что деятельность органа напрямую связана с практическими трудностями налогоплательщиков. |
| «Положение о данном совете и его состав утверждаются Премьер-Министром Республики Казахстан». | Эта норма устанавливает высокий административный статус Совета, выводя его из-под узковедомственного контроля и подчиняя главе правительства. |
Практические выводы и инсайты
На основе представленной информации можно сделать следующие выводы о роли Методологического совета в налоговой системе Казахстана:
- Снижение рисков для бизнеса: Деятельность Совета направлена на создание предсказуемой налоговой среды. Устранение противоречий в законодательстве напрямую снижает вероятность необоснованных штрафов и доначислений, вызванных нечеткостью законов.
- Официальный канал интерпретации: Рекомендации Совета являются официальным ориентиром для разрешения споров, связанных с толкованием налогового права.
- Гибкость налогового администрирования: Наличие такого органа позволяет оперативно реагировать на выявленные «пробелы» в Налоговом кодексе без необходимости немедленного внесения правок через Парламент, используя инструмент методологических рекомендаций.
- Централизация управления: Участие Премьер-Министра в утверждении состава Совета гарантирует, что решения органа будут иметь межведомственный вес и учитывать широкие экономические интересы государства.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова основная цель создания Методологического совета по вопросам налогообложения согласно статье 35 Налогового кодекса РК?
Разработка рекомендаций по устранению неясностей, неточностей и противоречий. Эта формулировка напрямую отражает задачу совета по разрешению проблемных моментов, возникающих при исполнении налоговых обязательств.
Должностное лицо какого уровня утверждает состав Методологического совета?
Премьер-Министр Республики Казахстан. Согласно статье 35 Налогового кодекса РК, именно Премьер-Министр наделен полномочиями по утверждению состава совета.
Что именно, помимо состава, утверждается Премьер-Министром в отношении Методологического совета?
Положение о Методологическом совете. Закон требует утверждения регламентирующего документа (Положения), определяющего порядок работы совета, именно Премьер-Министром.
В каких случаях создается Методологический совет согласно тексту статьи?
Для устранения неясностей при исполнении налоговых обязательств. Совет предназначен именно для методологической помощи в ситуациях, когда налоговые нормы трактуются неоднозначно.
К какому разделу законодательства относится норма о Методологическом совете?
Налоговый кодекс. Статья 35 является частью Налогового кодекса Республики Казахстан, определяющего основы налоговой системы.
🃏 Карточки самопроверки
14 карточек для запоминания ключевых положений статьи 35. Бесплатно.
📊 Инфографика
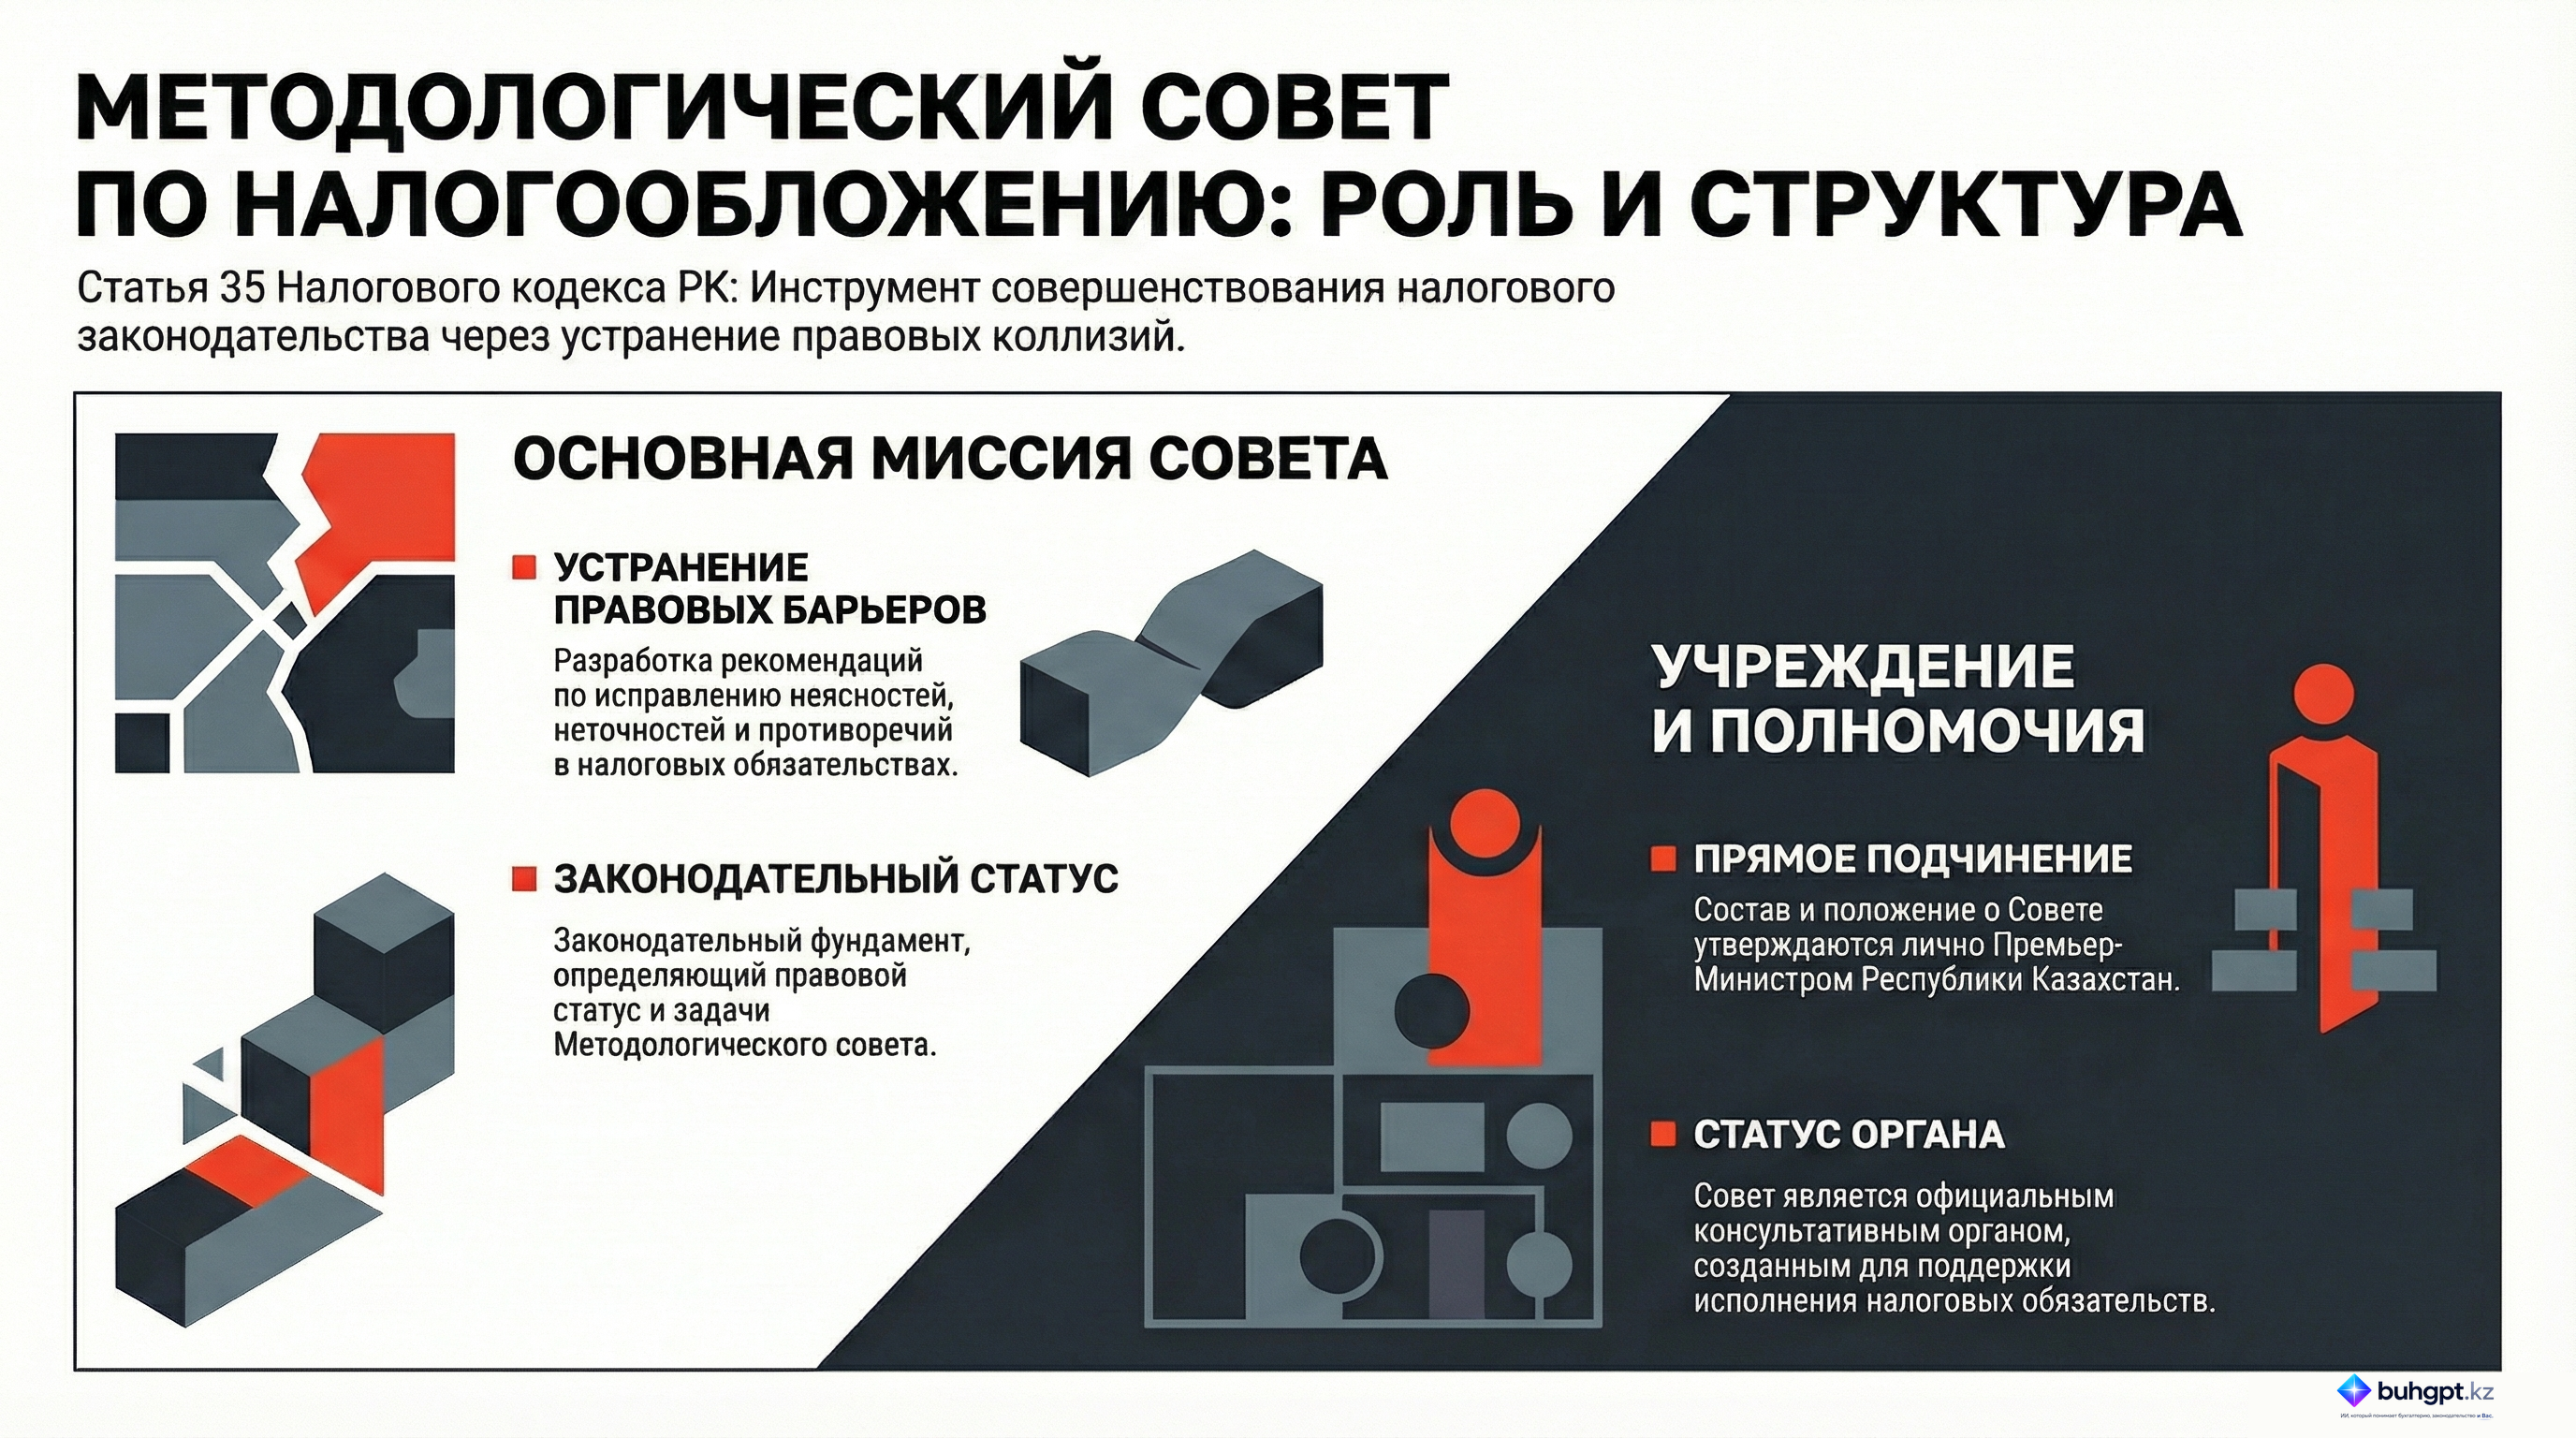
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 35
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления