Что такое договор ГПХ?
В соответствии с пунктом 3 статьи 35 Предпринимательского кодекса РК физическое лицо, не использующее труд работников на постоянной основе, вправе не регистрироваться в качестве индивидуального предпринимателя (ИП) при получении таких видов доходов как: доходы, подлежащие налогообложению у источника выплаты; имущественный доход; Каким же образом будет классифицировано данное лицо? Для работ и услуг, выполняемых такими лицами, предусмотрено понятие как работа по договору подряда ( глава 32 ГК РК ) и работа по договору возмездного оказания услуг ( глава 33 ГК РК ). Данные виды договоров являются не чем иным, как договорами гражданско-правового характера (ГПХ).
Основные виды договоров ГПХ
Договор подряда: Используется, когда нужно получить конкретный материальный результат (например, отремонтировать офис, написать программу, изготовить мебель).
Договор возмездного оказания услуг: Применяется, когда результат услуги нематериален и потребляется в процессе оказания (например, юридические консультации, услуги клининга, обучение, аудит).
Договор авторского заказа: Заключается для создания произведения искусства, литературы, науки, программного обеспечения или иного интеллектуального продукта.
Агентский договор / Агентское соглашение: Агент действует от своего имени или от имени заказчика, но всегда за счет заказчика, выполняя поручения (например, поиск клиентов).
Договор поручения: Поручитель совершает определенные юридические действия от имени и за счет доверителя.
Договор комиссии: Комиссионер обязуется по поручению комитента совершить одну или несколько сделок от своего имени, но за счет комитента.
Договор перевозки / Транспортной экспедиции: Используется для транспортировки грузов или организации этого процесса.
Договор хранения: Одна сторона обязуется хранить вещь, переданную ей другой стороной, и вернуть ее в сохранности.
В 2026 году в Казахстане срок действия договора гражданско-правового характера (ГПХ) по-прежнему законодательно не ограничен — он устанавливается по соглашению сторон.
Однако с 2026 года введены жесткие ограничения на использование таких договоров, которые косвенно влияют на их длительность:
Запрет на подмену трудовых отношений: Если договор ГПХ длится долго и имеет признаки трудового (график, рабочее место, ежемесячная фиксированная оплата), его могут признать трудовым через суд или проверку Минтруда.
Разовый характер: В 2026 году ГПХ рекомендуется использовать только для выполнения конкретных разовых работ или услуг с четким сроком начала и окончания.
Налоги и отчисления: С 2025–2026 годов исполнители по ГПХ обязаны уплачивать ИПН, ОПВ, ВОСМС и социальные отчисления (СО), что делает такие договоры практически равными трудовым по налоговой нагрузке.
Срок хранения: Оригиналы договоров ГПХ и актов выполненных работ необходимо хранить не менее 5 лет.
Подтверждением исполнения обязательств по договору ГПХ в Казахстане в 2026 году служит Акт выполненных работ/оказанных услуг, подписанный обеими сторонами, а также платежные документы (выписка из банка), подтверждающие перечисление вознаграждения. Закрывающие документы — главная защита от переквалификации ГПХ в трудовой договор.
Как в 1C:ЗУП 3.1. произвести начисление, выплату по ГПХ?
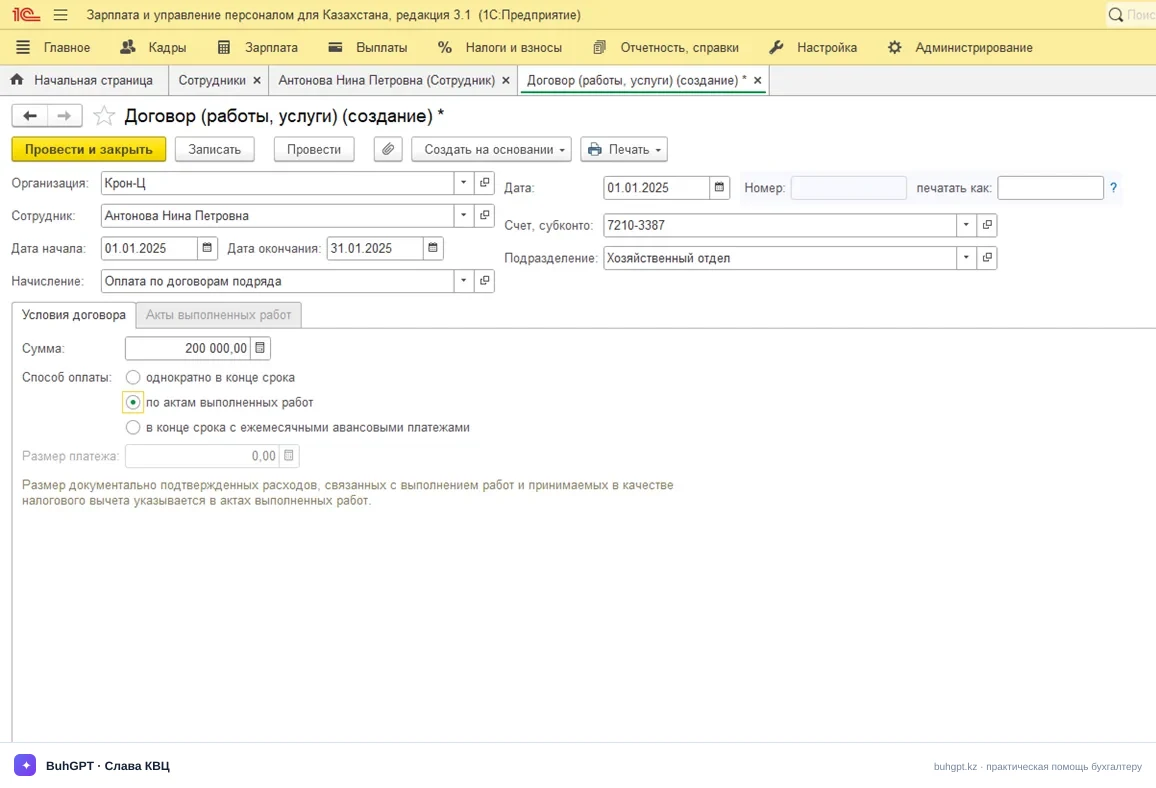
На скриншоте представлен интерфейс программы «1С:Зарплата и управление персоналом для Казахстана, редакция 3.1». Открыта форма создания первичного документа «Договор (работы, услуги)», который как раз и используется для регистрации договоров ГПХ в системе.
Вкладка «Условия договора»:
Сумма: Общая стоимость работ составляет 200 000,00.
Способ оплаты: Установлен переключатель на вариант «по актам выполненных работ».
Это ключевая настройка. Выбор оплаты «по актам» означает, что простое проведение этого договора не вызовет автоматического начисления денег в конце месяца. Чтобы сумма попала в расчет, потребуется создать промежуточный документ, подтверждающий выполнение услуги.
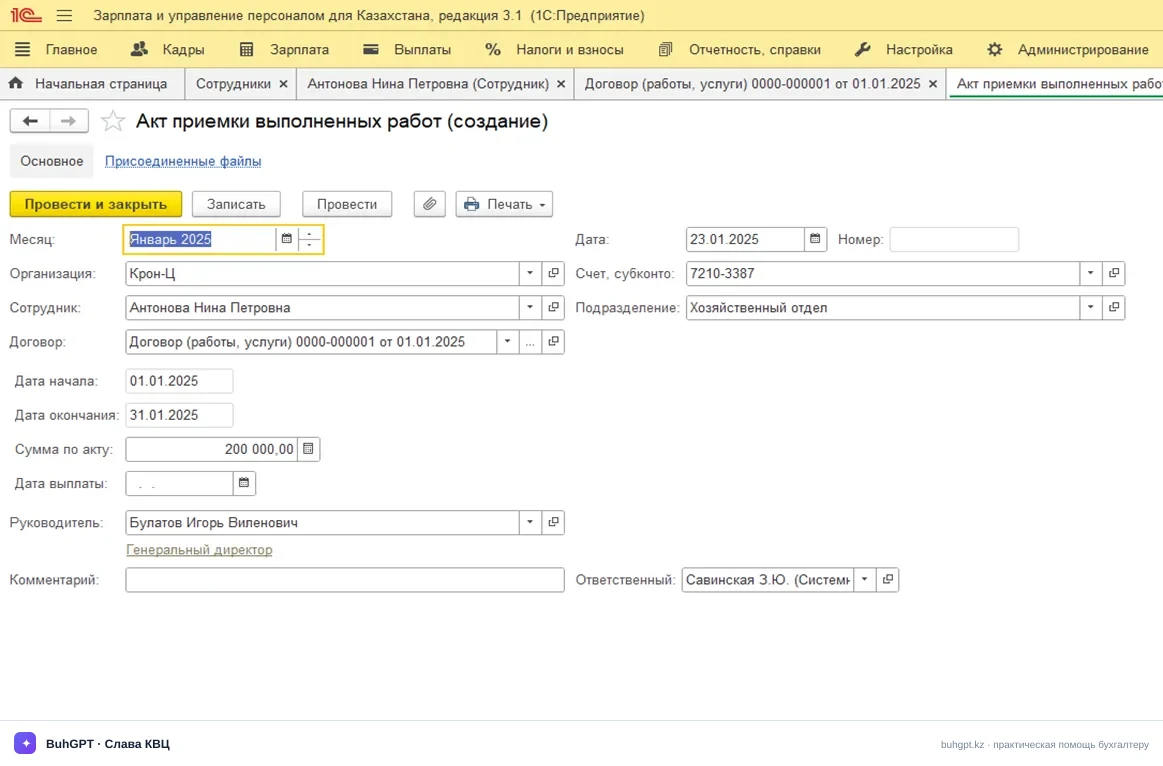
Так как в самом договоре (на предыдущих скринах) было указано условие оплаты «по актам выполненных работ», именно этот документ является основанием для выплаты. Проведя этот Акт, вы даете программе сигнал: услуга оказана, можно начислять вознаграждение и удерживать налоги (ИПН, ОПВ, ВОСМС и СО).
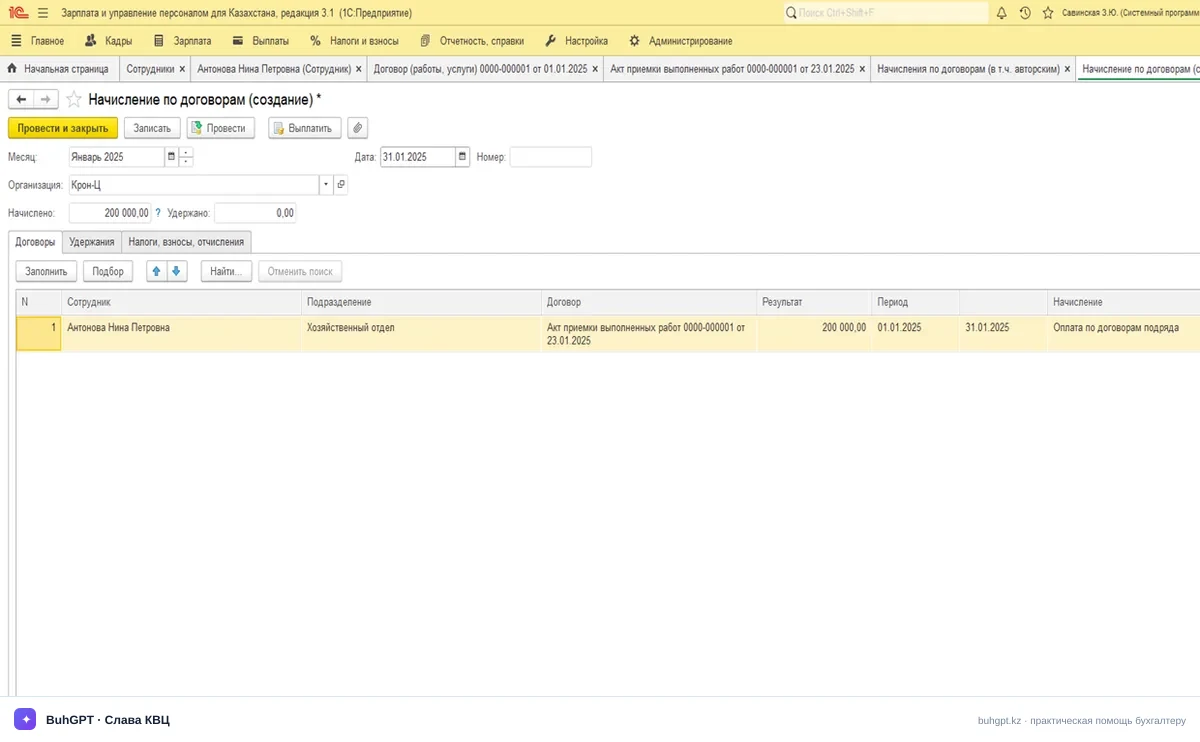
На скриншоте вы используете специальный документ «Начисление по договорам...». Обычно его применяют, когда хотят рассчитать и выплатить деньги подрядчику отдельно и срочно (в межрасчет), не дожидаясь конца месяца. Если же вы считаете всех скопом в конце месяца, эти же данные автоматически попали бы в общий документ «Начисление зарплаты и взносов».
Итог по цепочке:
Создали договор (условия).
Создали акт (подтверждение работы).
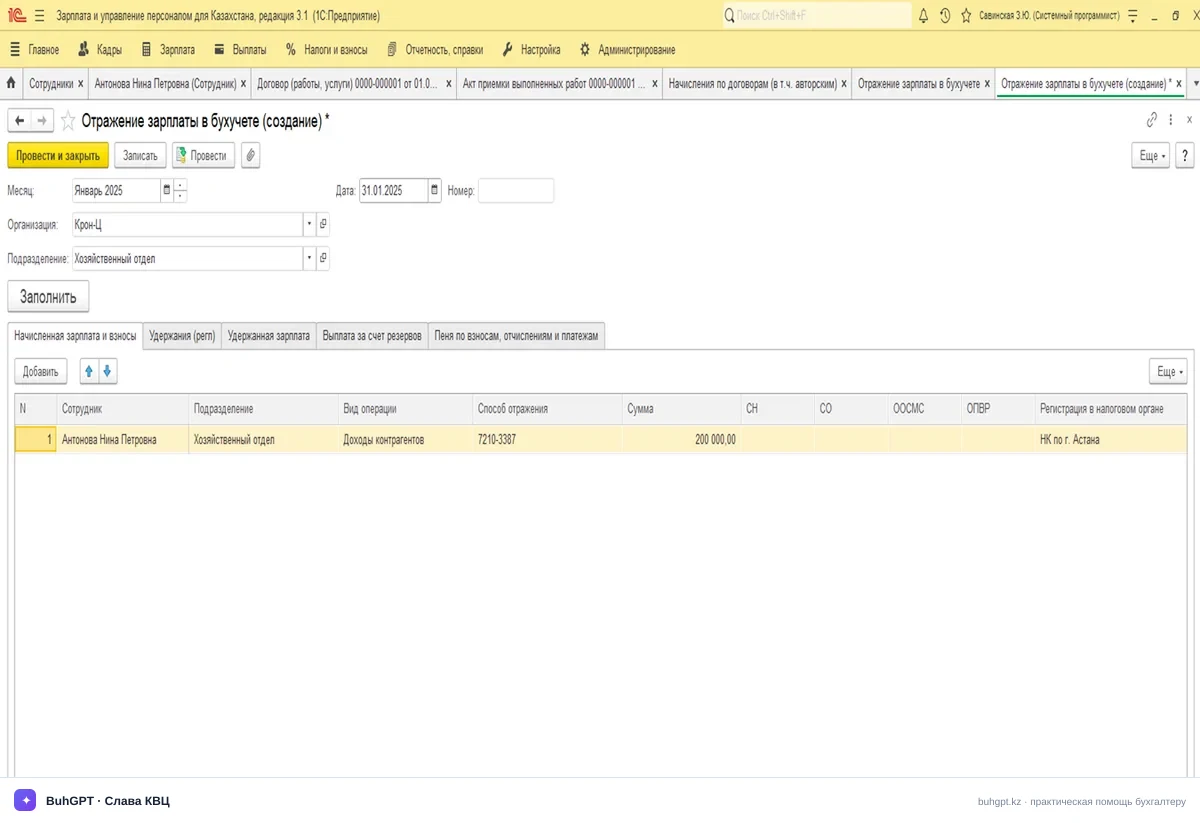
4-рис. Отражение Это финальный этап работы в программе 1С:ЗУП. Данный документ служит «мостом» для передачи данных в бухгалтерскую программу. Зачем нужен этот документ?
Без проведения этого документа вы не сможете корректно выгрузить проводки в 1С:Бухгалтерию. Он собирает все начисления, удержания (ИПН, ОПВ) и налоги, распределяя их по бухгалтерским счетам, которые вы задали в настройках.
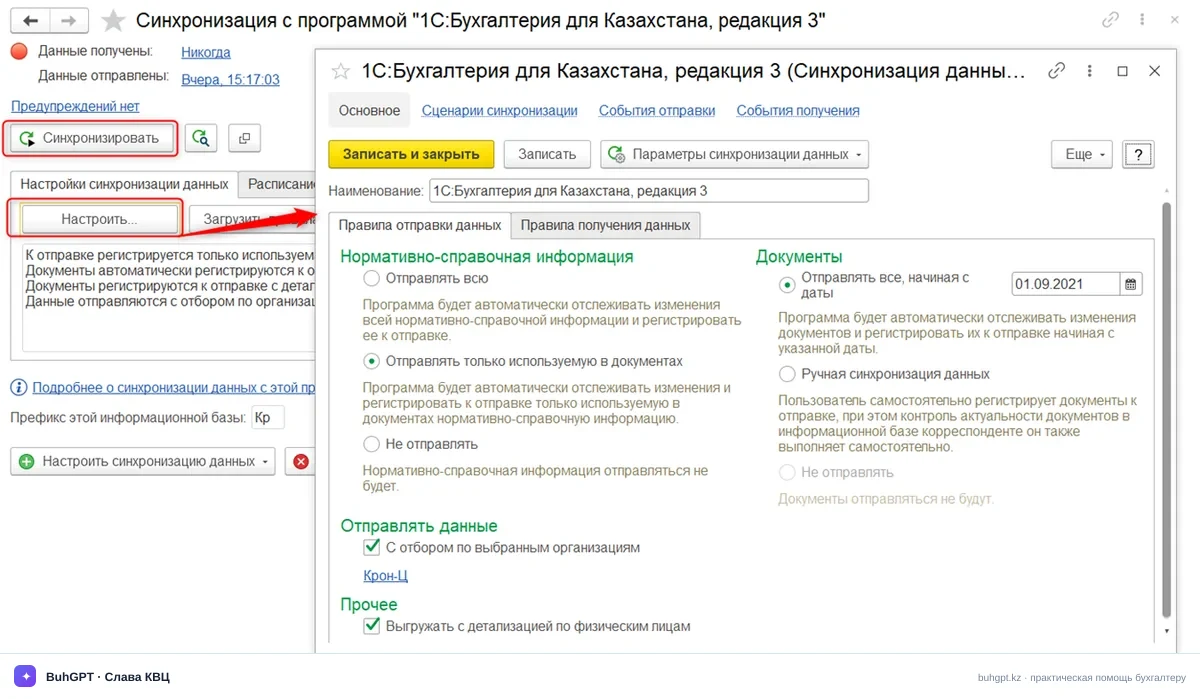
На этом скриншоте мы открыли настройки синхронизации данных между «1С:ЗУП» и «1С:Бухгалтерией».
Это и есть тот инструмент, который «физически» переносит документ «Отражение зарплаты в бухучете» (который мы обсуждали на прошлом шаге) из кадровой базы в бухгалтерскую.
Что делать сейчас?
Чтобы завершить цикл и сформировать проводки в бухгалтерии:
В открытом окошке справа нажмите «Записать и закрыть», чтобы сохранить настройки.
В левом окне нажмите большую кнопку «Синхронизировать» (с зелеными стрелочками).
Дождитесь окончания процесса.
Что произойдет после этого: Документ «Отражение зарплаты в бухучете» исчезнет из списка «к отправке» в ЗУП и появится в базе «1С:Бухгалтерия». Бухгалтеру останется только зайти в свою программу, найти этот документ (в разделе Зарплата) и просто провести его. Именно в этот момент в балансе сформируются проводки Дт 7210 — Кт 3387.
На этом цикл оформления ГПХ от договора до проводок полностью завершен.
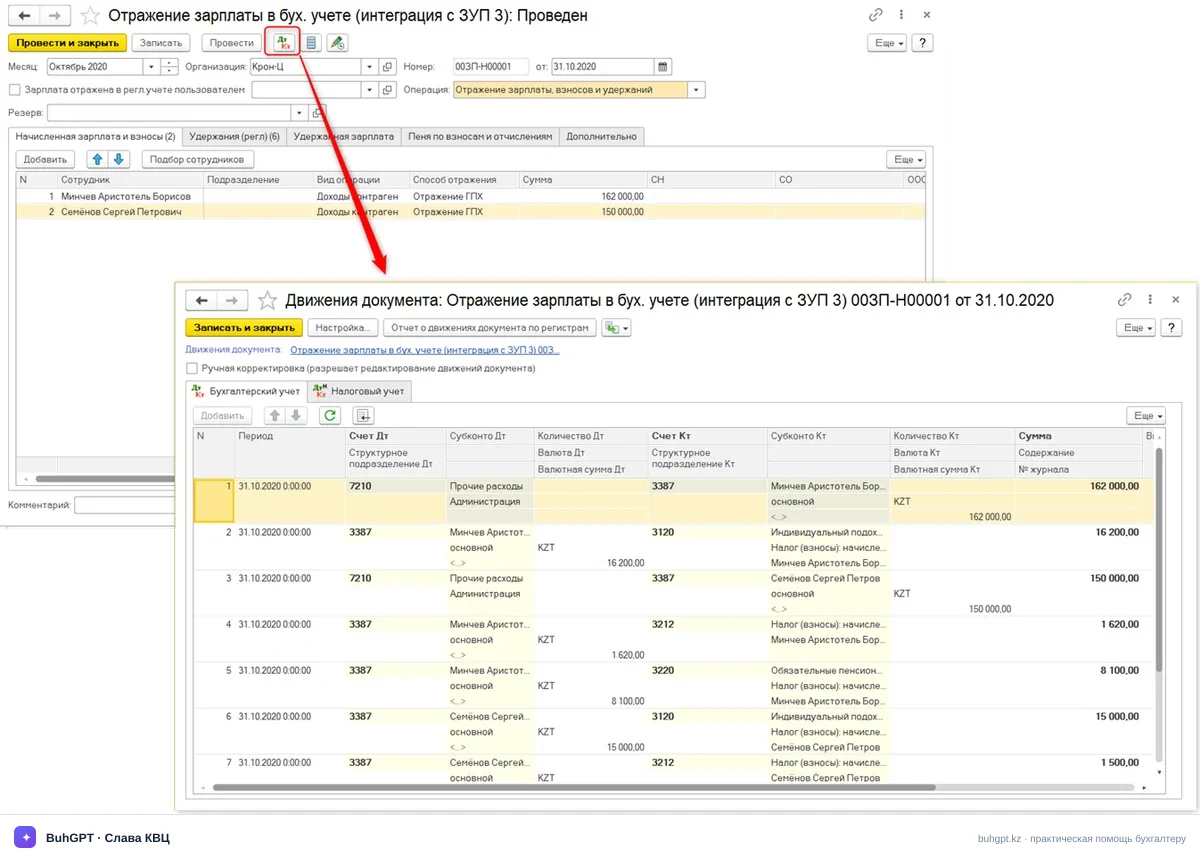
На последнем скриншоте мы видим финальный результат всей работы, которую вы проделали ранее. Это окно «Движения документа», показывающее бухгалтерские проводки (Дебет/Кредит), сформированные документом «Отражение зарплаты в бухучете».
Вопрос: Как будет применяться базовый вычет если сотрудник работает в одной организации по ГПХ и по ТД? При расчете основной зарплаты и по договору ГПХ (доход от налогового агента) применяется Базовый вычет 30МРП обоим сотрудникам, то есть одному и тому же физ. лицу вычет применяется дважды в одной и той же организации?
Ответ: При наличии у налогового агента за календарный месяц обязательств по выплате доходов одному физическому лицу в виде дохода работника и дохода от реализации товаров, выполнения работ, оказания услуг базовый налоговый вычет применяется в пределах суммы базового налогового вычета за календарный месяц в следующей последовательности:
1) к доходу работника – в пределах суммы такого дохода;
2) к доходу от реализации товаров, выполнения работ, оказания услуг налоговому агенту – в оставшемся размере базового налогового вычета.