什么是民事合同?
根据哈萨克斯坦共和国《企业家法典》第35条第3款,不长期使用雇员劳动的自然人在取得以下类型的 收入时,有权不登记为个体经营者(ИП): 应在支付来源处纳税的收入;财产性收入;那么,该人员应如何归类?对于此类人员完成的工作和提供的服务,规定了工程承揽合同项下的工作(哈萨克斯坦共和国《民法典》第32章)和有偿服务合同项下的工作(哈萨克斯坦共和国《民法典》第33章)等概念。此类合同正是民事法律性质合同(ГПХ)。
民事合同的主要类型
工程承揽合同: 在需要取得具体物质成果时使用(例如装修办公室、编写程序、制作家具)。
有偿服务合同: 在服务成果不具有物质形态并在服务过程中被消费时适用(例如法律咨询、保洁服务、培训、审计)。
委托创作合同: 为创作艺术、文学、科学作品、软件或其他知识产品而签订。
代理合同/代理协议: 代理人以自己或委托人的名义行事,但始终由委托人承担费用,并执行委托事项(例如寻找客户)。
委托合同: 受托人以委托人的名义并由委托人承担费用,实施特定法律行为。
行纪合同: 行纪人承诺根据委托人的委托,以自己的名义但由委托人承担费用,完成一项或多项交易。
运输合同/货运代理合同: 用于运输货物或组织该过程。
保管合同: 一方承诺保管另一方交付的物品,并完好地返还该物品。
2026年,哈萨克斯坦民事法律性质合同(ГПХ)的有效期仍然 不受法律限制 ——由双方协商确定。
但是,自2026年起,此类合同的使用受到严格限制,这些限制会间接影响合同期限:
禁止替代劳动关系: 如果民事合同持续时间较长并具有劳动合同的特征(工作时间表、工作场所、每月固定报酬),法院或劳动部检查可能将其认定为劳动合同。
一次性性质: 2026年,建议仅将民事合同用于完成 具体的一次性工作或服务 ,并明确规定开始和结束期限。
税款及缴费: 自2025–2026年起,民事合同的承揽人必须缴纳个人所得税(ИПН)、强制性养老金缴费(ОПВ)、强制性社会医疗保险缴费(ВОСМС)和社会缴费(СО),因此此类合同的税费负担实际上与劳动合同相同。
保存期限: 民事合同及已完工工作验收单的原件必须保存至少 5年。
在2026年的哈萨克斯坦,证明民事合同义务履行情况的文件是由双方签署的已完工工作/已提供服务验收单,以及证明报酬已经转账的付款文件(银行对账单)。结算文件是防止民事合同被重新认定为劳动合同的主要保障。
如何在1C:ЗУП 3.1.中进行民事合同项下的计提和支付?
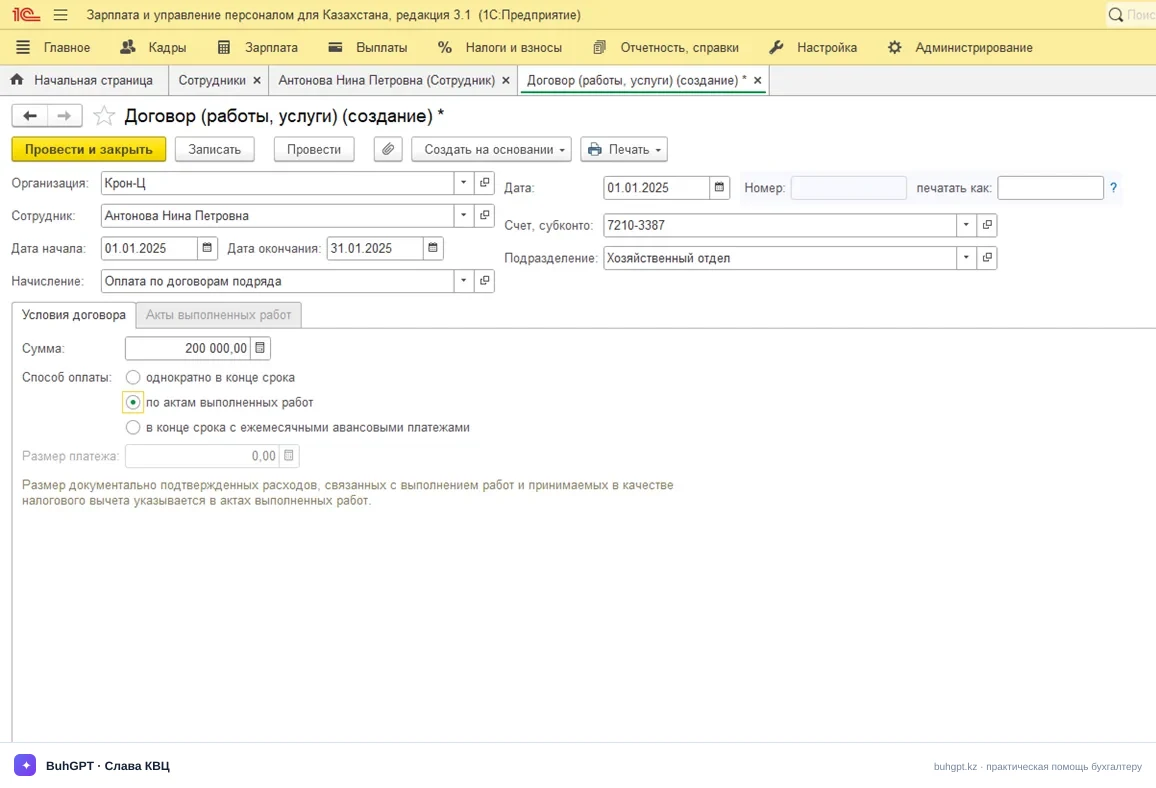
截图显示了“1С:哈萨克斯坦薪资与人事管理,3.1版”程序的界面。当前打开的是原始凭证“合同(工作、服务)”的创建表单,该凭证正是用于在系统中登记民事合同的。
“合同条款”选项卡:
金额: 工作总价为200 000,00。
付款方式: 开关设置为“按已完工工作验收单”选项。
这是关键设置。选择“按验收单”付款意味着,仅过账该合同不会在月末自动计提款项。要将金额纳入计算,还需要创建一份确认服务已完成的中间凭证。
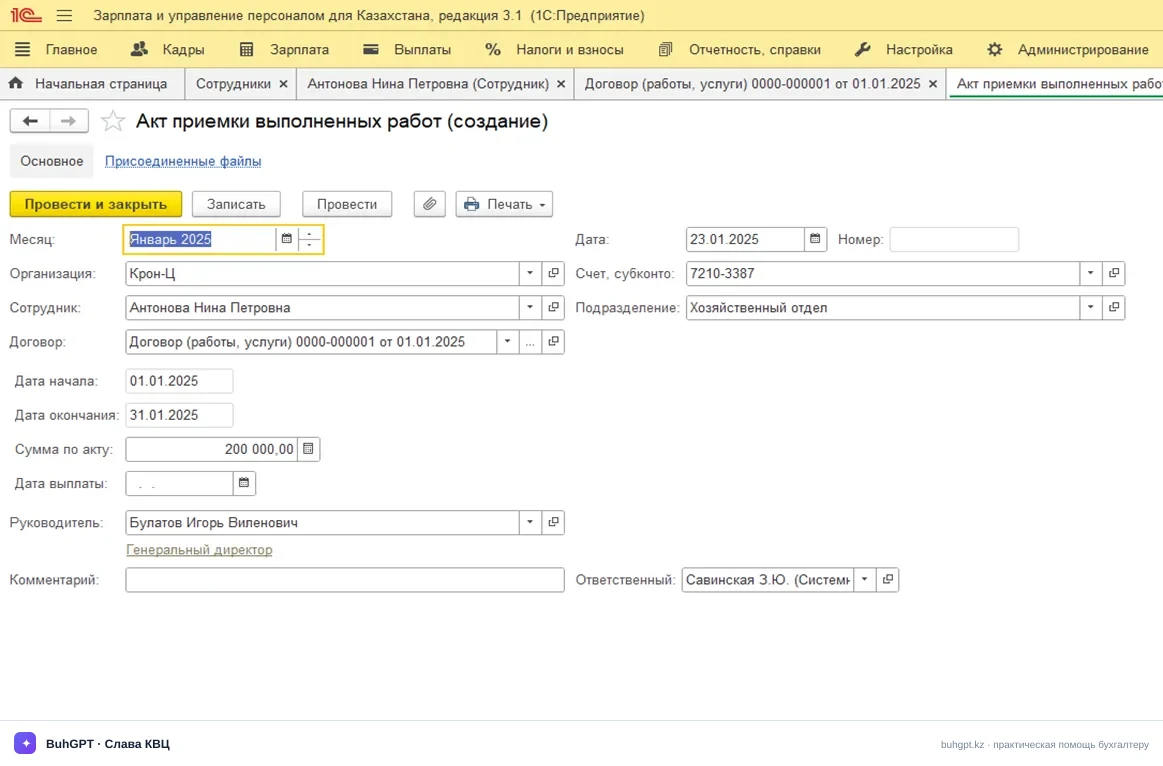
由于合同本身(前面的截图中)规定了“按已完工工作验收单”付款的条件,因此该凭证就是付款依据。过账该验收单后,您即向程序发出信号:服务已经提供,可以计提报酬并扣缴税费(个人所得税(ИПН)、强制性养老金缴费(ОПВ)、强制性社会医疗保险缴费(ВОСМС)和社会缴费(СО))。
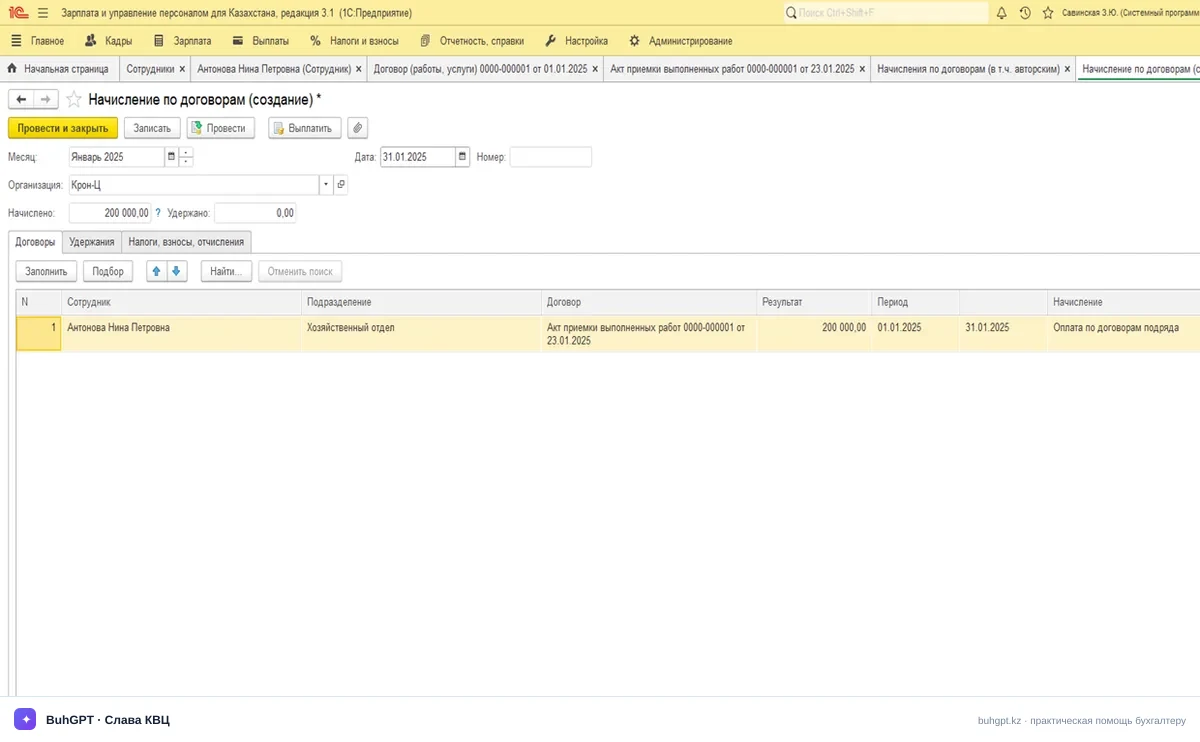
截图中使用的是专用凭证“合同项下计提……”。通常,在希望单独且紧急地计算并向承揽人付款(在结算期之间付款),而不等到月末时使用该凭证。如果您在月末统一计算所有人员的数据,则这些数据会自动进入总凭证“工资及缴费计提”。
整个流程总结:
创建合同(条款)。
创建验收单(工作确认)。
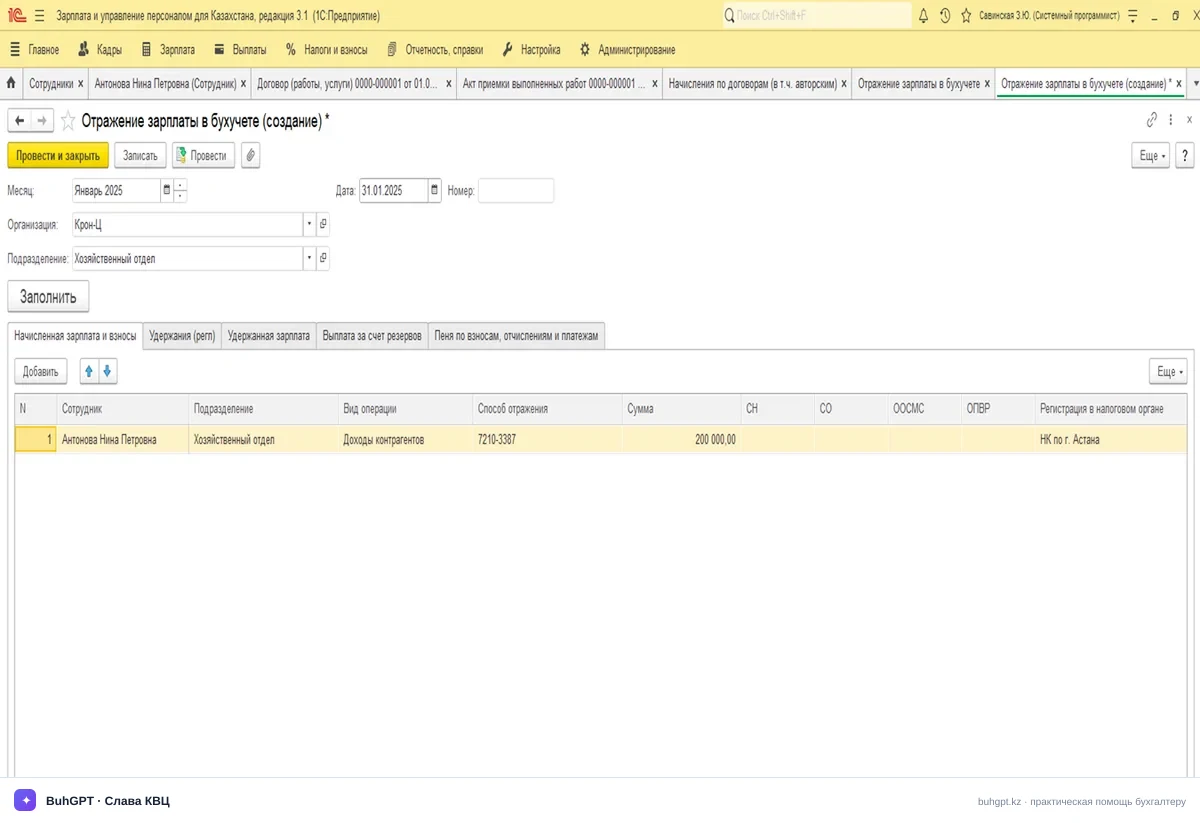
图4.反映 这是在1С:ЗУП程序中操作的最后阶段。该凭证充当向会计程序传输数据的“桥梁”。为什么需要该凭证?
如果不过账该凭证,您将无法正确地把会计分录导入1С:会计。它汇总所有计提、扣缴(个人所得税(ИПН)、强制性养老金缴费(ОПВ))和税款,并按照您在设置中指定的会计科目进行分配。
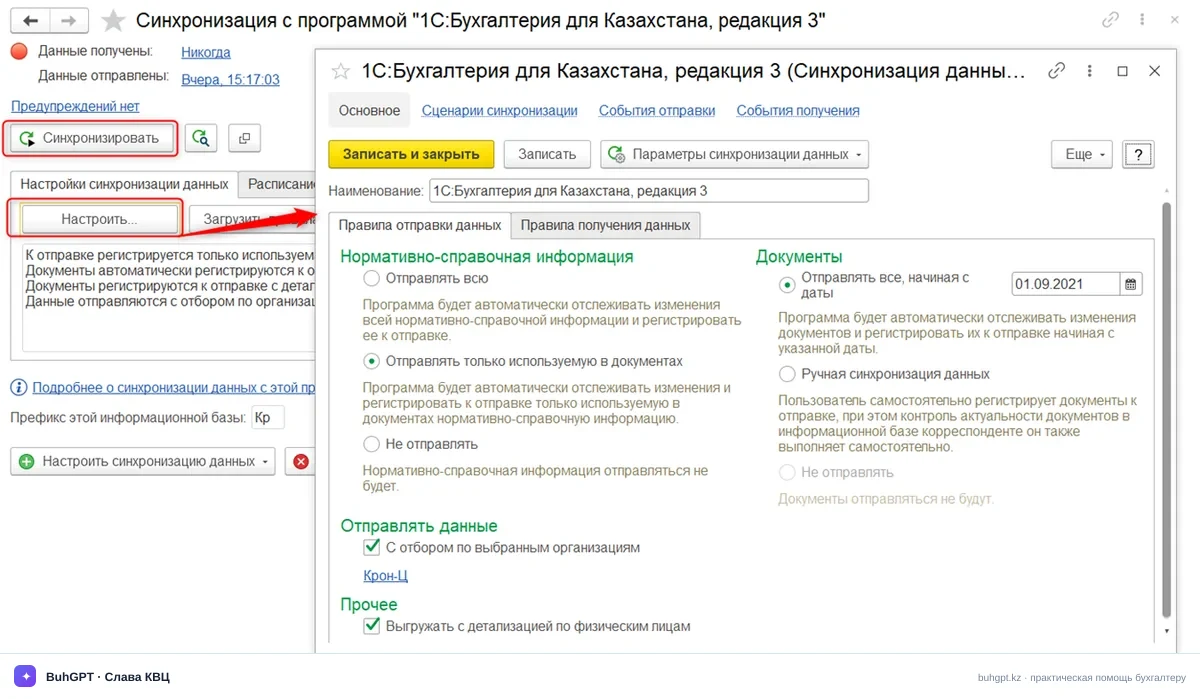
在该截图中,我们打开了“1С:ЗУП”与“1С:会计”之间的数据同步设置。
正是该工具将“在会计核算中反映工资”凭证(我们在上一步讨论过)实际从人事数据库传输到会计数据库。
现在该怎么做?
要完成整个周期并在会计系统中生成分录:
在打开的右侧窗口中单击“保存并关闭”,以保存设置。
在左侧窗口中单击大的“同步”按钮(带绿色箭头)。
等待过程完成。
此后将发生以下情况: “在会计核算中反映工资”凭证将从ЗУП中的“待发送”列表中消失,并出现在“1С:会计”数据库中。会计人员只需进入自己的程序,找到该凭证(在“工资”部分)并直接将其过账。就在此时,资产负债表中将生成借方7210 — 贷方3387分录。
至此,从签订民事合同到生成会计分录的整个办理周期全部完成。
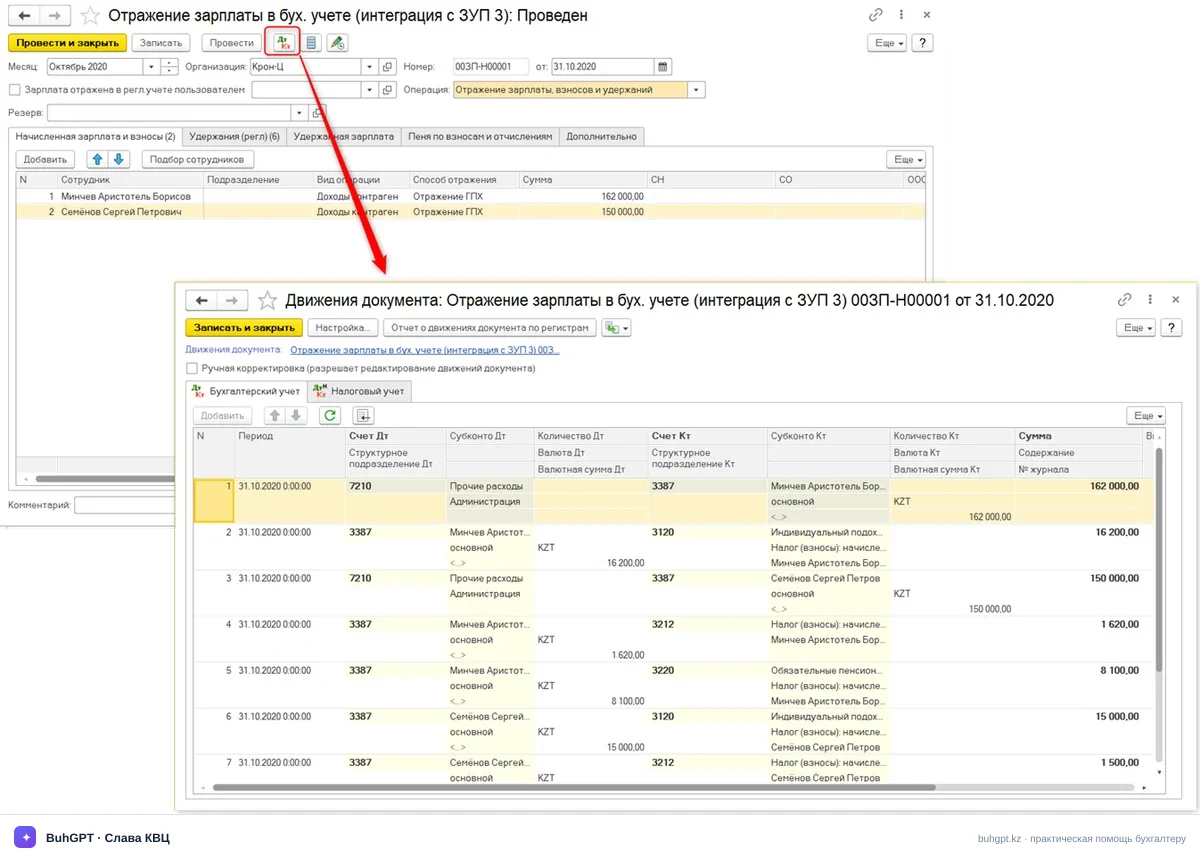
在最后一张截图中,我们看到了此前全部操作的最终结果。这是“凭证变动”窗口,显示由“在会计核算中反映工资”凭证生成的会计分录(借方/贷方)。
问题: 如果员工在同一组织中同时按民事合同和劳动合同工作,基本扣除额将如何适用?在计算基本工资和民事合同项下收入(来自税务代理人的收入)时,对两名员工均适用30个月度计算指标(МРП)的基本扣除额,也就是说,同一个自然人在同一组织中会被重复适用两次扣除额吗?
回答: 如果税务代理人在一个日历月内负有向同一自然人支付员工收入以及销售商品、完成工作、提供服务所得收入的义务,则基本税收扣除额应在该日历月基本税收扣除额的限额内,按以下顺序适用:
1) 员工收入 ——以该收入金额为限;
2) 向税务代理人销售商品、完成工作、提供服务所得的收入 ——适用基本税收扣除额的剩余部分。