АҚС шарты дегеніміз не?
ҚР Кәсіпкерлік кодексінің 35-бабының 3-тармағына сәйкес жұмыскерлердің еңбегін тұрақты негізде пайдаланбайтын жеке тұлға мынадай кіріс түрлерін алған кезде дара кәсіпкер (ЖК) ретінде тіркелмеуге құқылы: төлем көзінен салық салынуға жататын кірістер; мүліктік кіріс; Мұндай тұлға қалай жіктеледі? Осындай тұлғалар орындайтын жұмыстар мен көрсететін қызметтер үшін мердігерлік шарт бойынша жұмыс (ҚР АК-нің 32-тарауы) және өтелмелі қызмет көрсету шарты бойынша жұмыс (ҚР АК-нің 33-тарауы) ұғымдары көзделген. Шарттардың бұл түрлері азаматтық-құқықтық сипаттағы шарттардан (АҚС) басқа ештеңе емес.
АҚС шарттарының негізгі түрлері
Мердігерлік шарт: Нақты материалдық нәтиже алу қажет болғанда қолданылады (мысалы, кеңсені жөндеу, бағдарлама жазу, жиһаз жасау).
Өтелмелі қызмет көрсету шарты: Қызмет нәтижесі материалдық емес және оны көрсету барысында тұтынылатын кезде қолданылады (мысалы, заңгерлік консультациялар, клининг қызметтері, оқыту, аудит).
Авторлық тапсырыс шарты: Өнер, әдебиет, ғылым туындысын, бағдарламалық қамтылымды немесе өзге де зияткерлік өнімді жасау үшін жасалады.
Агенттік шарт / Агенттік келісім: Агент тапсырмаларды орындай отырып (мысалы, клиенттерді іздеу), өз атынан немесе тапсырыс берушінің атынан, бірақ әрқашан тапсырыс берушінің есебінен әрекет етеді.
Тапсырма шарты: Сенім білдірілген тұлға сенім білдірушінің атынан және есебінен белгілі бір заңдық әрекеттер жасайды.
Комиссия шарты: Комиссионер комитенттің тапсырмасы бойынша өз атынан, бірақ комитенттің есебінен бір немесе бірнеше мәміле жасауға міндеттенеді.
Тасымалдау / Көлік экспедициясы шарты: Жүктерді тасымалдау немесе осы процесті ұйымдастыру үшін қолданылады.
Сақтау шарты: Бір тарап екінші тарап берген затты сақтауға және оны сақталған күйінде қайтаруға міндеттенеді.
2026 жылы Қазақстанда азаматтық-құқықтық сипаттағы шарттың (АҚС) қолданылу мерзімі бұрынғысынша заңнамамен шектелмеген — ол тараптардың келісімі бойынша белгіленеді.
Алайда 2026 жылдан бастап мұндай шарттарды пайдалануға олардың ұзақтығына жанама әсер ететін қатаң шектеулер енгізілді:
Еңбек қатынастарын алмастыруға тыйым салу: Егер АҚС ұзақ уақытқа созылса және онда еңбек шартының белгілері (кесте, жұмыс орны, ай сайынғы тіркелген төлем) болса, сот немесе Еңбек министрлігінің тексеруі арқылы ол еңбек шарты деп танылуы мүмкін.
Бір реттік сипат: 2026 жылы АҚС-ты басталу және аяқталу мерзімі нақты белгіленген нақты бір реттік жұмыстарды орындау немесе қызметтерді көрсету үшін ғана пайдалану ұсынылады.
Салықтар мен аударымдар: 2025–2026 жылдардан бастап АҚС бойынша орындаушылар ЖТС, МЗЖ, МӘМСЖ және әлеуметтік аударымдарды (ӘА) төлеуге міндетті, бұл мұндай шарттарды салық жүктемесі бойынша еңбек шарттарына іс жүзінде теңестіреді.
Сақтау мерзімі: АҚС шарттары мен орындалған жұмыстар актілерінің түпнұсқаларын кемінде 5 жыл сақтау қажет.
2026 жылы Қазақстанда АҚС бойынша міндеттемелердің орындалғанын екі тарап қол қойған Орындалған жұмыстар/көрсетілген қызметтер актісі, сондай-ақ сыйақының аударылғанын растайтын төлем құжаттары (банк үзінді көшірмесі) растайды. Жабу құжаттары — АҚС-ты еңбек шарты ретінде қайта жіктеуден қорғайтын негізгі құрал.
1C:ЗУП 3.1-де АҚС бойынша есептеуді және төлемді қалай жүргізуге болады?
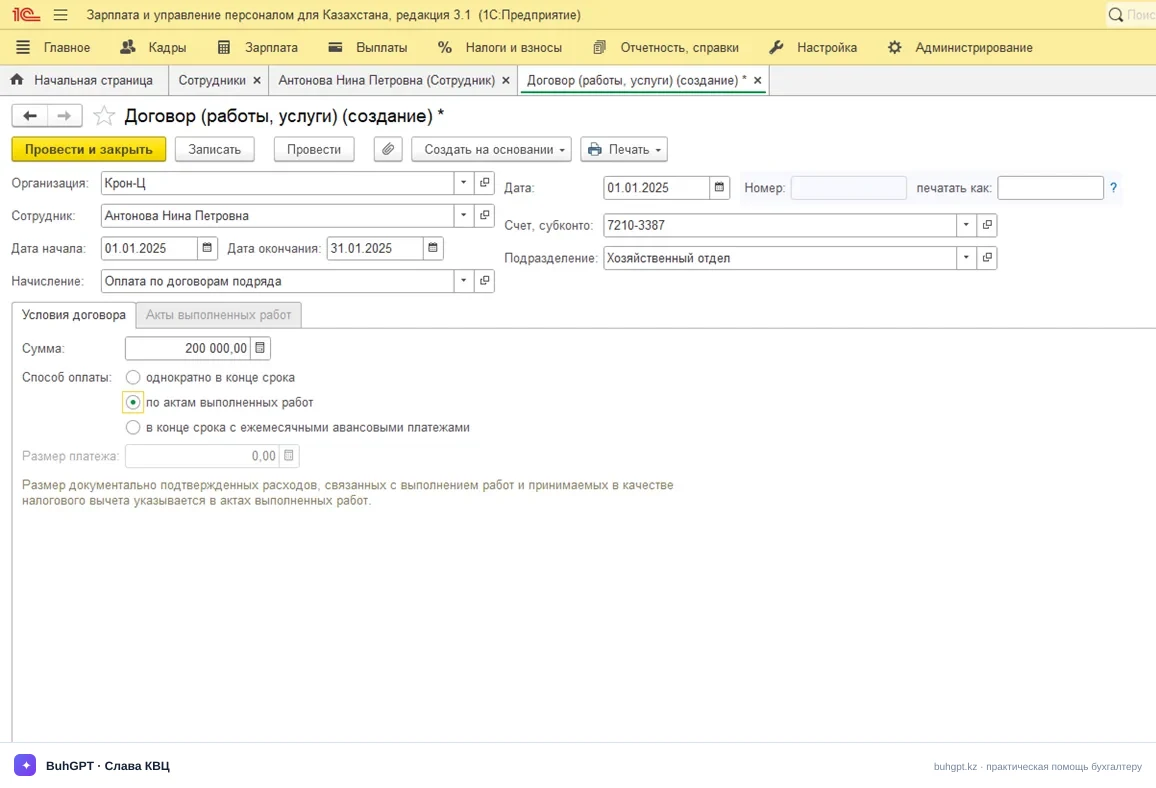
Скриншотта «Қазақстан үшін 1С:Жалақы және персоналды басқару, 3.1 редакциясы» бағдарламасының интерфейсі көрсетілген. Жүйеде АҚС шарттарын тіркеу үшін қолданылатын «Шарт (жұмыстар, қызметтер)» бастапқы құжатын жасау нысаны ашылған.
«Шарт талаптары» қойындысы:
Сома: Жұмыстардың жалпы құны 200 000,00 құрайды.
Төлем тәсілі: Ауыстырып-қосқыш «орындалған жұмыстар актілері бойынша» нұсқасына орнатылған.
Бұл — негізгі баптау. «Актілер бойынша» төлемді таңдау осы шартты жай ғана өткізген кезде ай соңында ақшаның автоматты түрде есептелмейтінін білдіреді. Сома есепке енуі үшін қызметтің орындалғанын растайтын аралық құжатты жасау қажет болады.
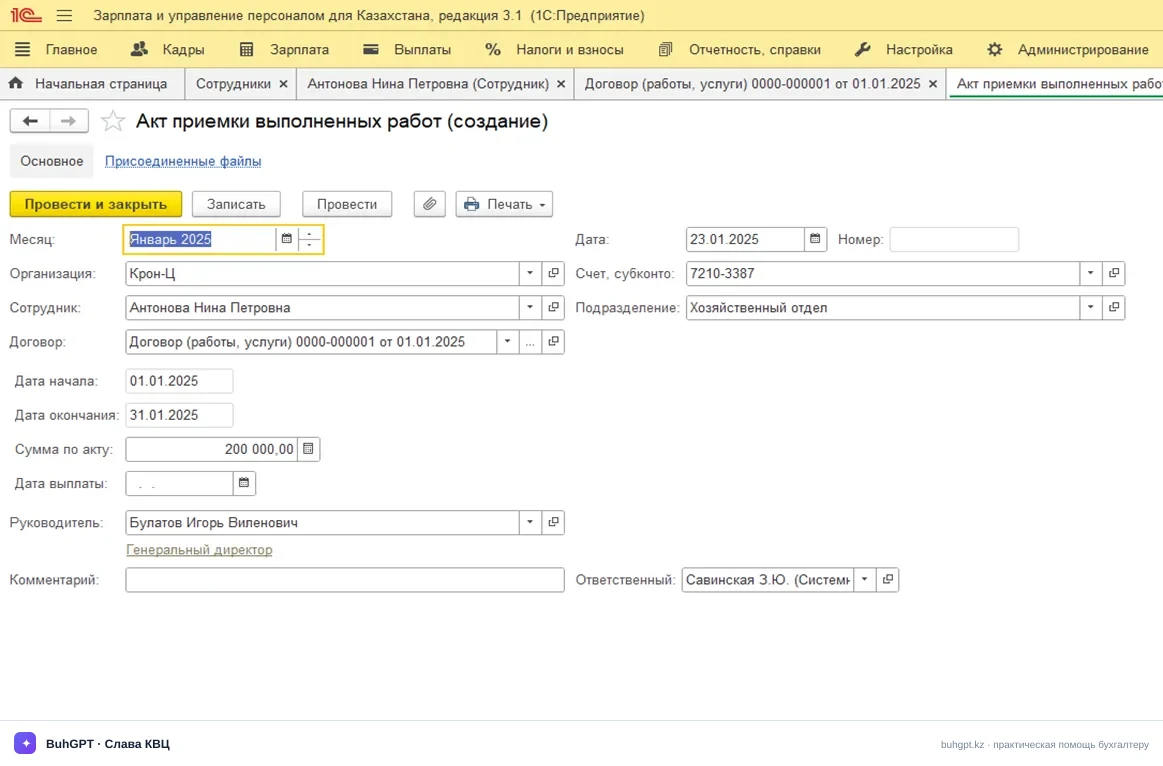
Шарттың өзінде (алдыңғы скриншоттарда) «орындалған жұмыстар актілері бойынша» төлем талабы көрсетілгендіктен, дәл осы құжат төлем жасауға негіз болады. Осы Актіні өткізу арқылы сіз бағдарламаға: қызмет көрсетілді, сыйақыны есептеуге және салықтар мен аударымдарды (ЖТС, МЗЖ, МӘМСЖ және ӘА) ұстап қалуға болады деген белгі бересіз.
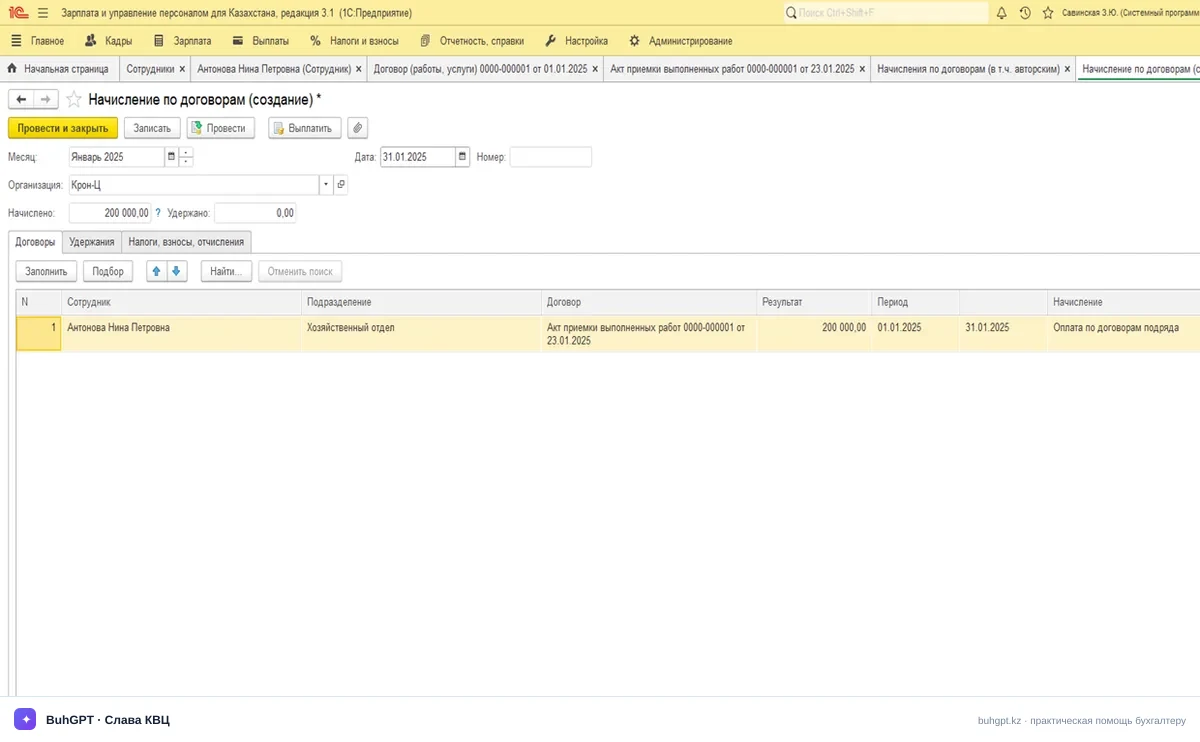
Скриншотта сіз «Шарттар бойынша есептеу...» арнайы құжатын пайдаланып отырсыз. Әдетте ол мердігерге ақшаны айдың аяқталуын күтпей, бөлек әрі шұғыл (есеп айырысу аралығында) есептеп, төлеу қажет болғанда қолданылады. Ал егер сіз ай соңында барлығын бірге есептесеңіз, осы деректер «Жалақы мен жарналарды есептеу» жалпы құжатына автоматты түрде енгізілер еді.
Тізбек бойынша қорытынды:
Шарт жасалды (талаптары).
Акт жасалды (жұмыстың орындалуын растау).
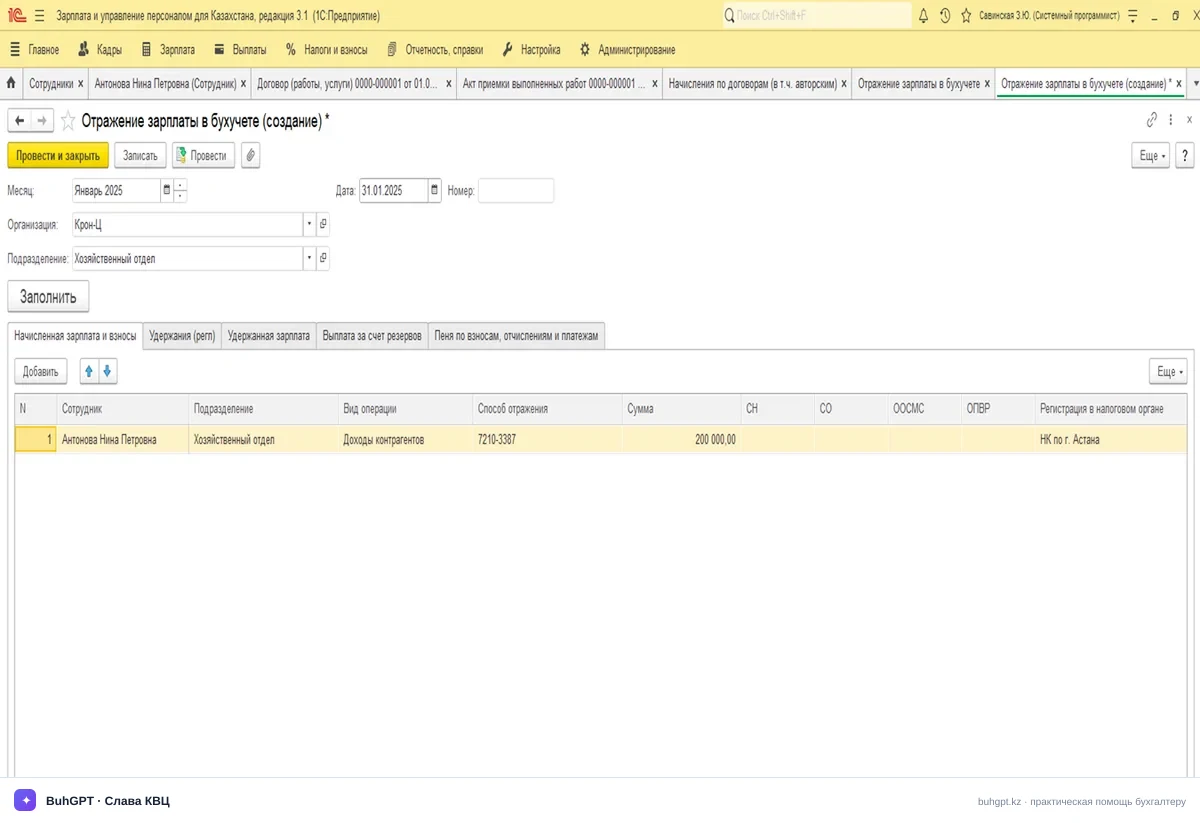
4-сур. Көрсету Бұл — 1С:ЗУП бағдарламасындағы жұмыстың соңғы кезеңі. Осы құжат деректерді бухгалтерлік бағдарламаға беретін «көпір» қызметін атқарады. Бұл құжат не үшін қажет?
Бұл құжатты өткізбей, бухгалтерлік жазбаларды 1С:Бухгалтерияға дұрыс жүктей алмайсыз. Ол барлық есептеулерді, ұсталымдарды (ЖТС, МЗЖ) және салықтарды жинап, оларды баптауларда белгілеген бухгалтерлік шоттар бойынша бөледі.
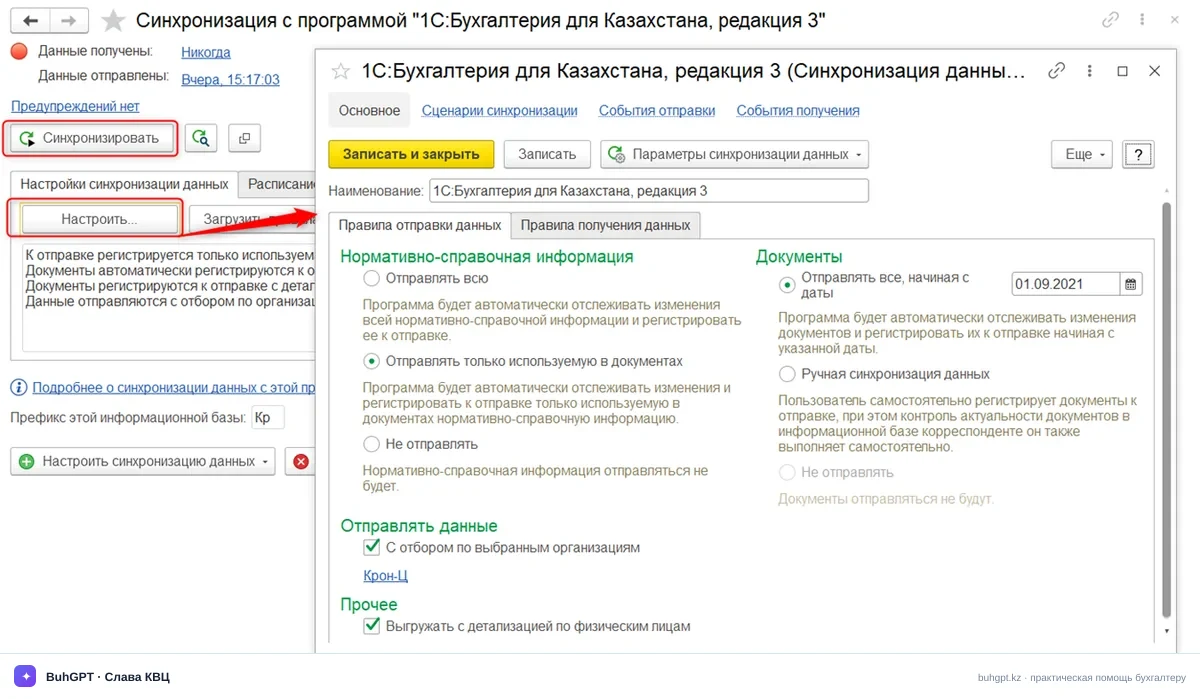
Бұл скриншотта біз «1С:ЗУП» пен «1С:Бухгалтерия» арасындағы деректерді синхрондау баптауларын аштық.
Бұл — «Жалақыны бухгалтерлік есепте көрсету» құжатын (алдыңғы қадамда талқылаған) кадрлық базадан бухгалтерлік базаға тікелей көшіретін құрал.
Қазір не істеу керек?
Циклді аяқтап, бухгалтерлік жазбаларды қалыптастыру үшін:
Ашылған терезенің оң жағындағы «Жазу және жабу» түймесін басып, баптауларды сақтаңыз.
Сол жақ терезеде (жасыл көрсеткілері бар) үлкен «Синхрондау» түймесін басыңыз.
Процестің аяқталуын күтіңіз.
Осыдан кейін не болады: «Жалақыны бухгалтерлік есепте көрсету» құжаты ЗУП-тағы «жіберілетіндер» тізімінен жоғалып, «1С:Бухгалтерия» базасында пайда болады. Бухгалтерге өз бағдарламасына кіріп, осы құжатты (Жалақы бөлімінен) тауып, оны өткізу ғана қалады. Дәл осы сәтте баланста Дт 7210 — Кт 3387 бухгалтерлік жазбалары қалыптасады.
Осымен АҚС-ты шарттан бастап бухгалтерлік жазбаларға дейін ресімдеу циклі толығымен аяқталды.
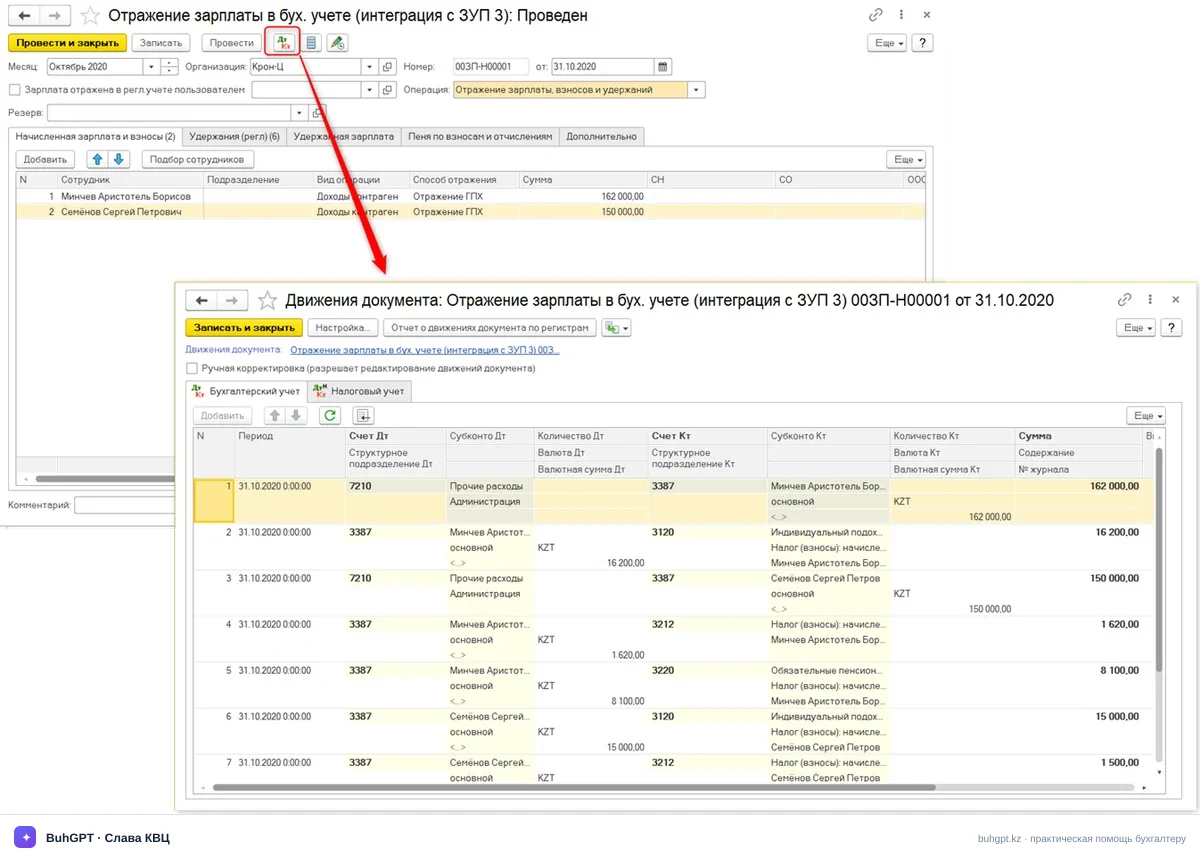
Соңғы скриншоттан бұған дейін орындаған бүкіл жұмыстың соңғы нәтижесін көріп отырмыз. Бұл — «Жалақыны бухгалтерлік есепте көрсету» құжаты қалыптастырған бухгалтерлік жазбаларды (Дебет/Кредит) көрсететін «Құжат қозғалыстары» терезесі.
Сұрақ: Егер қызметкер бір ұйымда АҚС және ЕШ бойынша жұмыс істесе, базалық шегерім қалай қолданылады? Негізгі жалақыны және АҚС шарты бойынша төлемді (салық агентінен алынатын кірісті) есептеу кезінде 30АЕК мөлшеріндегі базалық шегерім екі қызметкерге де, яғни бір жеке тұлғаға бір ұйымда екі рет қолданыла ма?
Жауап: Салық агентінің күнтізбелік айда бір жеке тұлғаға жұмыскердің кірісі және тауарларды өткізуден, жұмыстарды орындаудан, қызметтер көрсетуден түсетін кіріс түрінде кірістер төлеу жөніндегі міндеттемелері болған кезде базалық салықтық шегерім күнтізбелік ай үшін базалық салықтық шегерім сомасы шегінде мынадай кезектілікпен қолданылады:
1) жұмыскердің кірісіне – осындай кіріс сомасы шегінде;
2) тауарларды өткізуден, жұмыстарды орындаудан, салық агентіне қызметтер көрсетуден түсетін кіріске – базалық салықтық шегерімнің қалған мөлшерінде.