Статья 27 НК РК 2026 — Принцип определенности налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Налоги и платежи в бюджет Республики Казахстан должны быть определенными. Определенность налогообложения означает установление в налоговом законодательстве Республики Казахстан всех оснований и порядка возникновения, исполнения и прекращения налогового обязательства налогоплательщика (налогового агента).
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Принцип определенности налогообложения в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой подробный анализ статьи 27 Налогового кодекса Республики Казахстан, которая устанавливает фундаментальный принцип определенности налогообложения. Основополагающая цель этой нормы заключается в обеспечении прозрачности и предсказуемости налоговой системы. Согласно закону, налоговое законодательство должно исключать двусмысленность, четко регламентируя все этапы взаимодействия налогоплательщика с государством — от возникновения налогового обязательства до его полного прекращения.
Анализ ключевых положений
Принцип определенности, изложенный в статье 27, базируется на трех критических аспектах, которые должны быть отражены в законодательстве:
1. Требование к четкости определений
Законодательство устанавливает императивное требование: налоги и другие обязательные платежи в бюджет должны быть четко определены. Это означает, что структура, ставки и объекты налогообложения не могут трактоваться произвольно.
2. Жизненный цикл налогового обязательства
Определенность налогообложения подразумевает полное описание механизма функционирования налоговых обязательств. Законодательство обязано содержать исчерпывающие сведения по следующим пунктам:
- Основания и порядок возникновения: Четкие критерии того, когда и при каких условиях у субъекта появляется обязанность платить налоги.
- Исполнение обязательства: Регламентация процедур исчисления и уплаты налогов.
- Прекращение обязательства: Условия, при которых налоговое обязательство считается выполненным или аннулированным.
3. Субъекты права
Норма распространяется на две основные категории участников налоговых отношений:
- Налогоплательщики: Лица, на которых возложена обязанность по уплате налогов.
- Налоговые агенты: Лица, ответственные за исчисление, удержание и перечисление налогов в бюджет.
Важные цитаты и контекст
В нижеследующей таблице приведены ключевые цитаты из статьи 27 и их значение для правоприменительной практики.
| Цитата из источника | Контекст и значение |
|---|---|
| «Налоги и бюджетные платежи в Республике Казахстан должны быть четко определены». | Устанавливает стандарт качества налоговых норм, требующий исключения любых неясностей в налоговой системе. |
| «...законодательство должно содержать все основания и порядок возникновения, исполнения и прекращения налогового обязательства...» | Определяет объем информации, который должен быть доступен налогоплательщику для соблюдения закона. Недостаток любого из этих элементов нарушает принцип определенности. |
| «...для налогоплательщиков и налоговых агентов». | Указывает на всеобщий характер принципа, защищающего интересы всех сторон, вовлеченных в процесс налогового администрирования. |
Ключевые выводы
На основе анализа статьи 27 Налогового кодекса РК можно выделить следующие важные аспекты:
- Законодательная полнота: Налоговое законодательство не может считаться соответствующим принципу определенности, если в нем отсутствуют четко прописанные процедуры или основания для действий налогоплательщика.
- Процессуальная прозрачность: Обязательному описанию подлежат не только сами налоги, но и порядок их администрирования (возникновение, исполнение, прекращение).
- Гарантия правовой защиты: Принцип определенности служит защитой для налогоплательщиков и налоговых агентов от необоснованных требований, так как все их обязанности должны быть прямо прописаны в законе.
- Стандартизация обязательств: Любое налоговое обязательство должно иметь ясные юридические границы, понятные для исполнения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно Статье 27 Налогового кодекса РК, что именно в Республике Казахстан должно быть «четко определено»?
Налоги и бюджетные платежи. Данная норма прямо устанавливает требование четкой определенности именно для налогов и обязательных платежей в бюджет.
Что, согласно тексту, должно содержать налоговое законодательство для обеспечения принципа определенности?
Все основания и порядок возникновения, исполнения и прекращения налогового обязательства. Это полное определение содержания налогового законодательства в контексте принципа определенности согласно Кодексу.
Для каких субъектов в законодательстве должен быть определен порядок исполнения налогового обязательства?
Для налогоплательщиков и налоговых агентов. Статья прямо указывает, что законодательство должно содержать порядок исполнения обязательств именно для этих двух категорий участников.
Какие три стадии налогового обязательства должны быть четко прописаны в законе согласно Статье 27?
Возникновение, исполнение и прекращение. Эти три этапа составляют полный цикл существования налогового обязательства, который должен быть прозрачен для субъектов.
Если в налоговом законодательстве отсутствует порядок прекращения налогового обязательства, какой принцип нарушается?
Принцип определенности налогообложения. Согласно Статье 27, отсутствие четкого порядка прекращения обязательства напрямую противоречит требованию определенности.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 27. Бесплатно.
📊 Инфографика
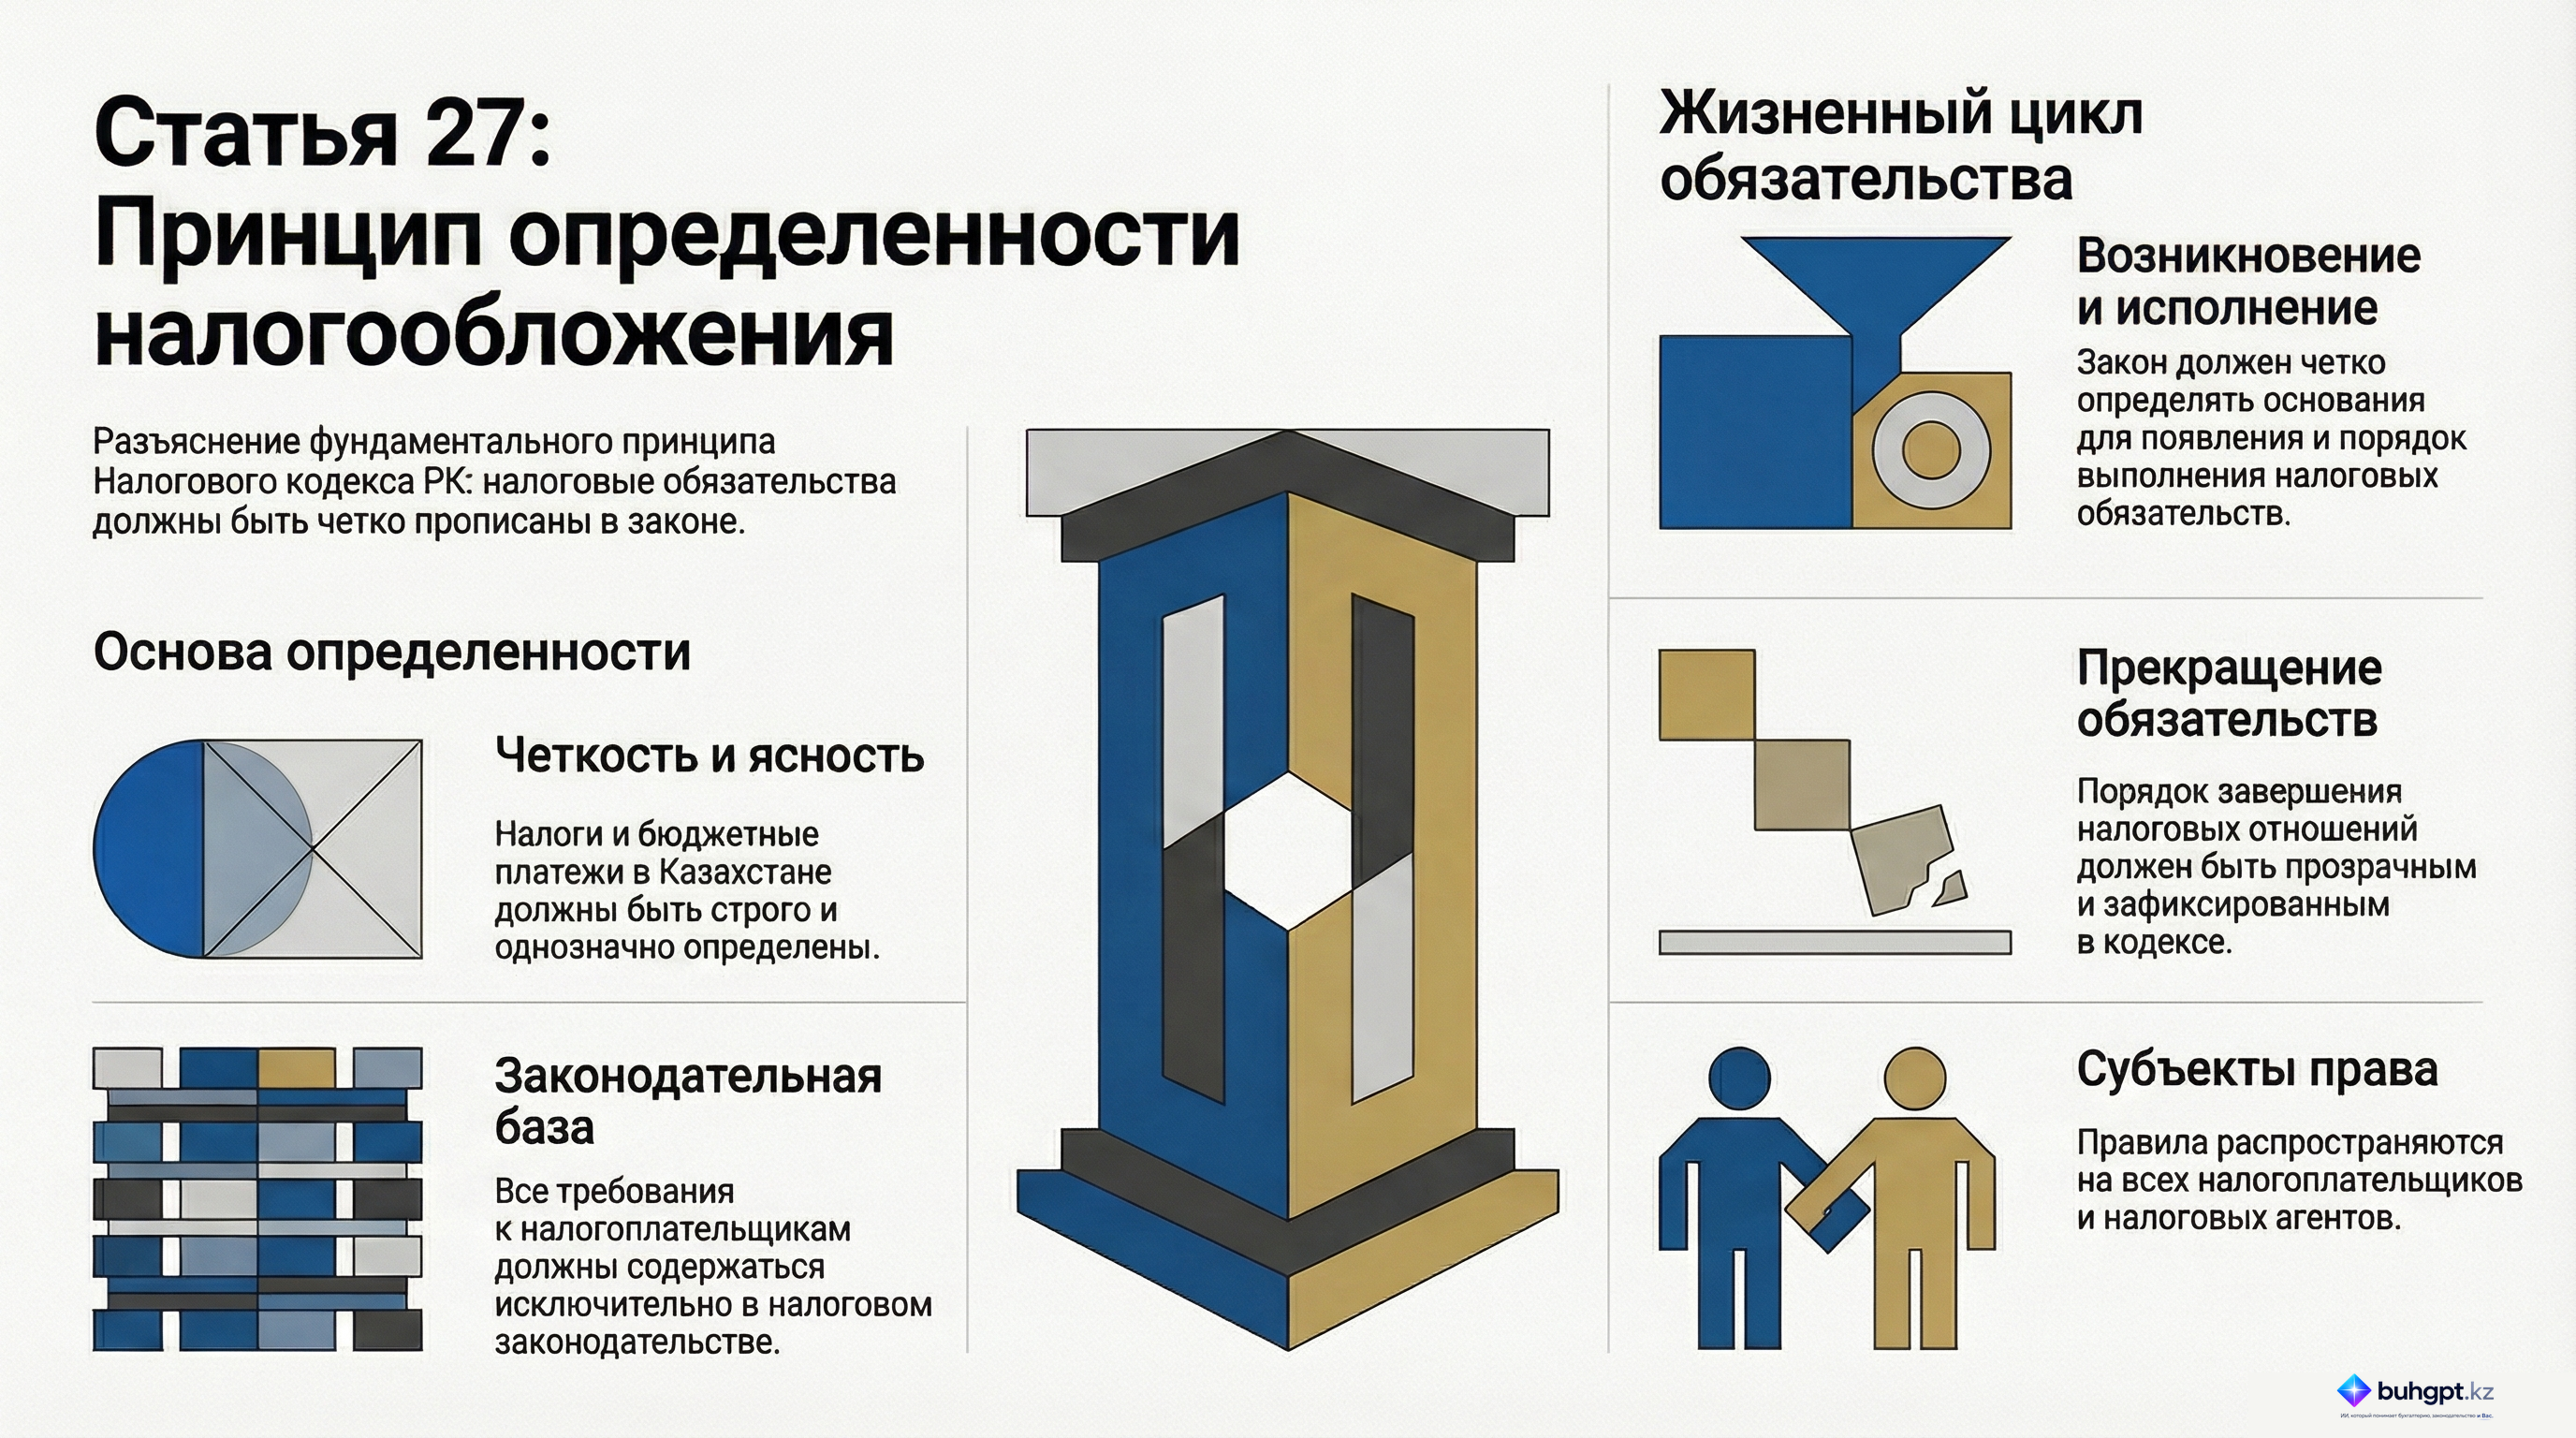
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 27
- Госгарантия ОПВ в Казахстане: что означает термин и как проверить основание
- Принципы налогообложения в РК: семь правил из статьи 25 Налогового кодекса
- Принципы налогообложения в РК: семь правил из статьи 25 Налогового кодекса
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления