Статья 26 НК РК 2026 — Принцип обязательности налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
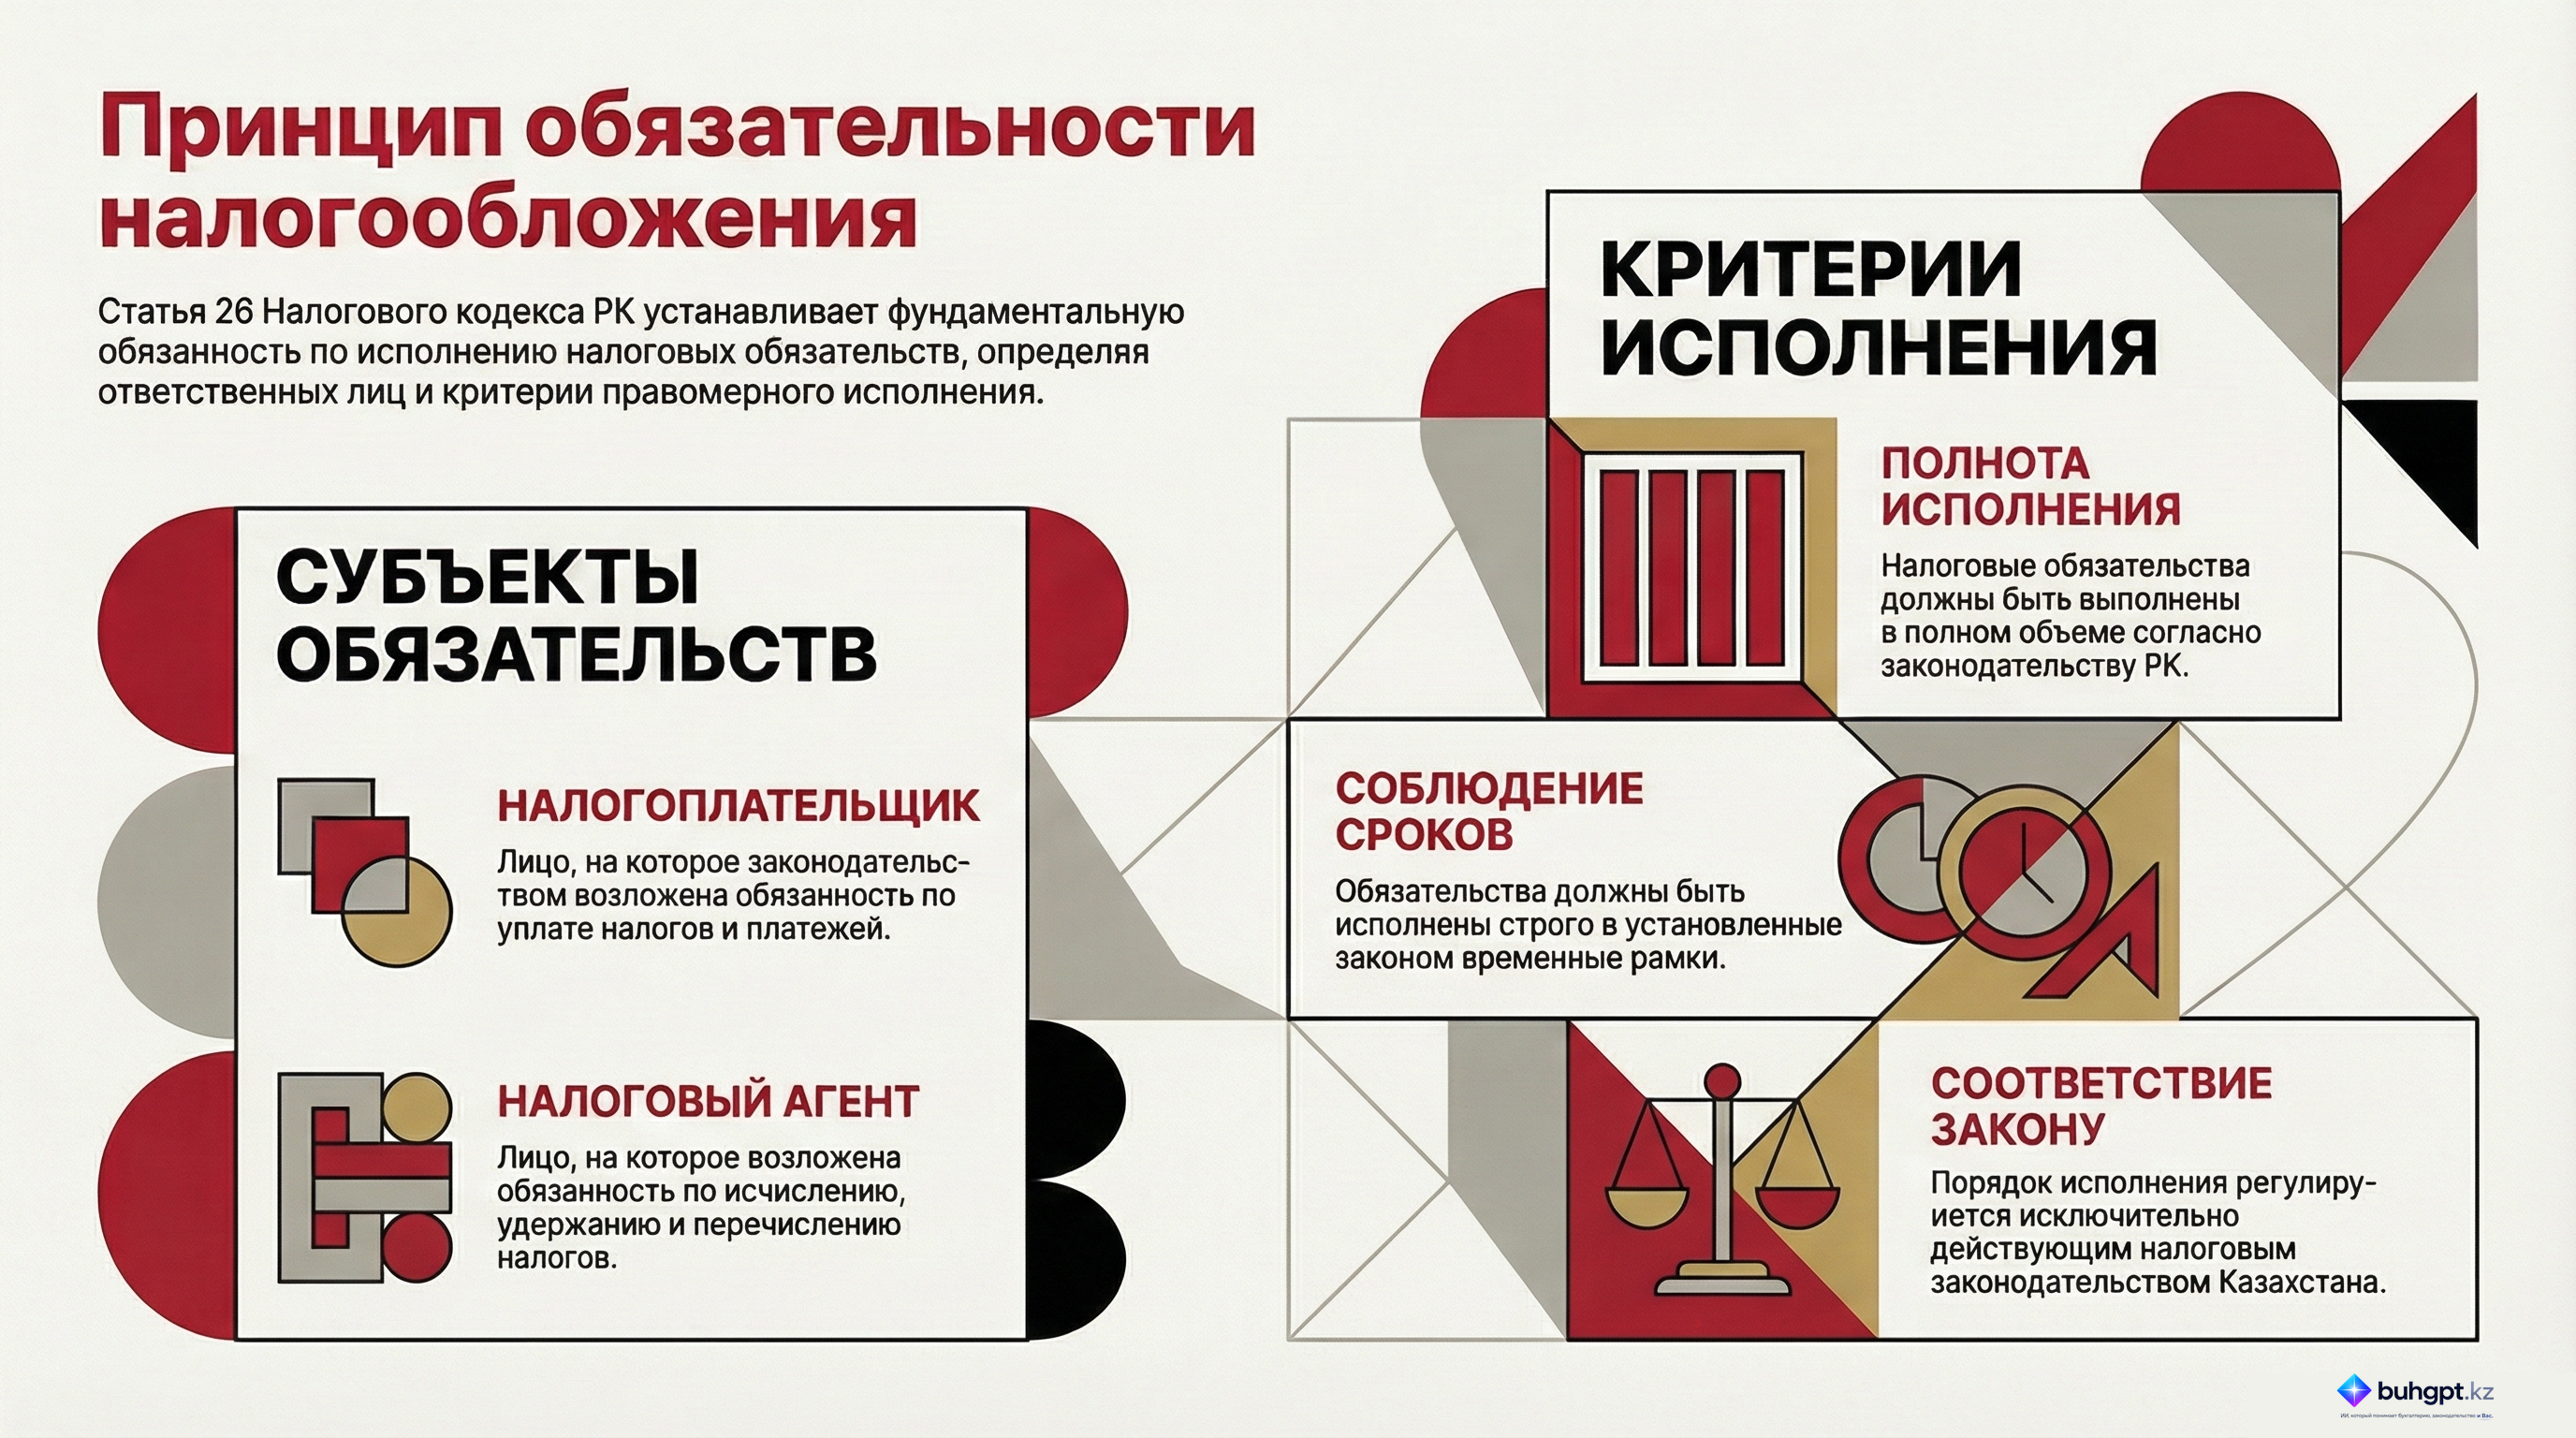
Налогоплательщик (налоговый агент) обязан исполнять налоговое обязательство в соответствии с налоговым законодательством Республики Казахстан в полном объеме и в установленные сроки.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Принцип обязательности налогообложения согласно Налоговому кодексу Республики Казахстан
Исполнительное резюме
Настоящий брифинг подготовлен на основе анализа положений Статьи 26 Налогового кодекса Республики Казахстан. Документ закрепляет фундаментальный принцип налоговой системы страны — принцип обязательности. В его основе лежит императивное требование к налогоплательщикам и налоговым агентам по безусловному, полному и своевременному исполнению налоговых обязательств в строгом соответствии с действующим законодательством. Данная норма служит правовым фундаментом для обеспечения финансовой дисциплины и формирования государственного бюджета.
Детальный анализ ключевых тем
Анализ текста Статьи 26 позволяет выделить три центральные темы, определяющие характер налоговых взаимоотношений в Республике Казахстан:
1. Субъекты налоговой ответственности
Законодательство четко разграничивает и одновременно объединяет две категории лиц, ответственных за исполнение налоговых норм:
- Налогоплательщик: Лицо, на которое возложена обязанность по уплате налогов.
- Налоговый агент: Лицо, на которое возложены обязанности по исчислению, удержанию и перечислению налогов. Обе категории несут равную ответственность за соблюдение принципа обязательности.
2. Параметры надлежащего исполнения обязательств
Статья устанавливает два критических критерия, при соблюдении которых налоговое обязательство считается исполненным надлежащим образом:
- Полнота исполнения: Обязательства должны быть выполнены в полном объеме. Частичное исполнение не освобождает от ответственности и не считается соблюдением принципа обязательности.
- Соблюдение сроков: Установленные законодательством временные рамки являются жесткими. Любое отклонение от графиков платежей или отчетности рассматривается как нарушение нормы.
3. Правовое верховенство
Основанием для исполнения обязательств является исключительно законодательство Республики Казахстан. Это подчеркивает легитимность требований и исключает возможность произвольного толкования обязанностей сторон вне рамок официально принятых нормативных актов.
Ключевые цитаты и контекст
В нижеприведенной таблице систематизирована основная нормативная установка Статьи 26:
| Цитата из источника | Правовой контекст и значение |
|---|---|
| «Налогоплательщик или налоговый агент должен выполнять налоговые обязательства в соответствии с законодательством Республики Казахстан полностью и в установленные сроки». | Данная формулировка является императивной нормой, которая не предполагает альтернативных вариантов поведения. Она устанавливает стандарт добросовестности для всех участников налоговых отношений. |
Практические выводы
На основе анализа Статьи 26 Налогового кодекса РК можно выделить следующие ключевые выводы, определяющие логику налогового администрирования:
- Безусловный приоритет законодательства: Любые действия налогоплательщика или агента должны быть сверены с актуальными нормами законодательства РК.
- Недопустимость частичного исполнения: Полнота выплаты налогов является обязательным условием. Недоимки любого размера юридически трактуются как неисполнение Статьи 26.
- Критическая важность тайм-менеджмента: Своевременность исполнения обязательств приравнивается по значимости к их полноте. Контроль сроков является приоритетной задачей для обеспечения налоговой дисциплины.
- Единство требований: Требования закона распространяются одинаково как на тех, кто платит налоги самостоятельно, так и на тех, кто выступает посредником (агентом) в процессе их перечисления.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто, согласно статье 26 Налогового кодекса РК, обязан выполнять налоговые обязательства?
Налогоплательщик или налоговый агент. Статья прямо перечисляет обе эти категории субъектов как ответственных за исполнение налоговых обязательств.
В каком объеме должны выполняться налоговые обязательства в соответствии со статьей 26?
Полностью. Принцип обязательности подразумевает исполнение налогового долга в полном объеме, предусмотренном законом.
Какое требование, помимо полноты выплаты, устанавливает статья 26 для налоговых обязательств?
Соблюдение установленных сроков. Своевременность является критическим фактором исполнения обязательства наряду с его полнотой.
Законодательством какого государства регулируется выполнение налоговых обязательств согласно данной норме?
Республики Казахстан. Статья 26 входит в состав Налогового кодекса РК и прямо ссылается на национальное законодательство.
Является ли выполнение налоговых обязательств в срок, но не в полном объеме, надлежащим исполнением?
Нет, обязательство должно быть выполнено полностью. Статья 26 содержит кумулятивное требование: и полнота, и соблюдение сроков должны присутствовать одновременно.
🃏 Карточки самопроверки
10 карточек для запоминания ключевых положений статьи 26. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 26
- Взносы ОСМС в 2026 году: плательщики, расчет и контроль перечисления
- Обязательность налогообложения: что устанавливает статья 26 НК РК
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления