Статья 25 НК РК 2026 — Принципы налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Налоговое законодательство Республики Казахстан основывается на принципах налогообложения, установленных настоящим Кодексом.
К принципам налогообложения относятся принципы обязательности, определенности налогообложения, справедливости налогообложения, прозрачности налогообложения, добросовестности налогоплательщика (налогового агента), единства налоговой системы и гласности налогового законодательства Республики Казахстан.
Положения налогового законодательства Республики Казахстан не должны противоречить принципам налогообложения.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Принципы налогообложения в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой анализ основополагающих принципов, на которых строится налоговая система Республики Казахстан, согласно Статье 25 Налогового кодекса. Налоговое законодательство страны не является произвольным набором правил; оно базируется на строго определенной иерархии ценностей, обеспечивающих легитимность, предсказуемость и этичность взаимодействия между государством и налогоплательщиками. Ключевым выводом является требование о полном соответствии всех нормативных положений налогового законодательства установленным принципам, что делает их фундаментом правоприменительной практики.
Детальный анализ ключевых принципов
Система налогообложения в Республике Казахстан регулируется Налоговым кодексом и опирается на семь базовых принципов. Каждый из них играет критическую роль в функционировании финансовой системы государства.
Перечень и содержание принципов
| Принцип | Значение в контексте законодательства |
|---|---|
| Обязательность | Устанавливает безусловный характер исполнения налоговых обязательств. |
| Определенность | Гарантирует ясность и однозначность налоговых норм для участников правоотношений. |
| Справедливость | Предполагает сбалансированный подход к налогообложению. |
| Прозрачность | Обеспечивает открытость механизмов налогообложения. |
| Добросовестность | Презумпция честного поведения налогоплательщика или налогового агента. |
| Единство системы | Обеспечивает целостность и единообразие налоговых правил на всей территории. |
| Гласность | Требует публичности и доступности налогового законодательства. |
Иерархическая значимость
Согласно представленному источнику, принципы налогообложения не являются просто декларативными заявлениями. Существует жесткое требование: «Нормативные положения налогового законодательства должны соответствовать указанным принципам». Это означает, что любая норма, противоречащая этим основам, теоретически нарушает целостность правовой системы.
Ключевые цитаты и контекст
Для понимания правового фундамента важно выделить следующие положения из Статьи 25:
- Об основании системы: «Принципы налогообложения в Республике Казахстан формируются на основании положений Налогового кодекса».
- Контекст: Это подчеркивает, что Налоговый кодекс является первичным источником, определяющим этические и правовые рамки налоговых отношений.
- О добросовестности участников: «Добросовестность налогоплательщика (налогового агента)».
- Контекст: Выделение добросовестности в качестве отдельного принципа указывает на важность этического аспекта и доверия в налоговой системе.
- О законодательном соответствии: «Нормативные положения налогового законодательства должны соответствовать указанным принципам».
- Контекст: Данная фраза устанавливает критерий проверки для любых новых или существующих законодательных актов в сфере налогов.
Практические выводы и идеи
На основании анализа положений Статьи 25 можно выделить следующие значимые аспекты для правоприменения и законотворчества:
- Критерий законности: Любая законодательная инициатива в налоговой сфере должна проходить проверку на соответствие семи принципам (обязательность, определенность, справедливость, прозрачность, добросовестность, единство и гласность).
- Защита прав налогоплательщиков: Принцип «добросовестности» служит важным инструментом защиты интересов налогоплательщиков, предполагая их честность до тех пор, пока не доказано обратное.
- Стабильность системы: Принципы «определенности» и «единства налоговой системы» направлены на создание предсказуемой бизнес-среды, минимизацию правовых коллизий и исключение двоякого толкования норм.
- Информационная доступность: Принцип «гласности» обязывает государство обеспечивать свободный доступ граждан и организаций к текстам налоговых законов и изменений к ним.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На основании какого документа формируются основные принципы налогообложения в Республике Казахстан?
Налоговый кодекс Республики Казахстан. Источник прямо указывает, что принципы налогообложения формируются на основании положений именно этого кодекса.
Какой из перечисленных принципов требует, чтобы налогоплательщик действовал честно и надлежащим образом при исполнении своих обязательств?
Добросовестность. Этот принцип подразумевает корректное поведение налогоплательщика и налогового агента в рамках закона.
Что, согласно Статье 25, должно соответствовать установленным принципам налогообложения?
Нормативные положения налогового законодательства. Источник прямо устанавливает требование о соответствии законодательных норм указанным принципам.
Какой принцип налогообложения предполагает, что все элементы налога должны быть четко определены законом, чтобы налогоплательщик точно знал свои обязанности?
Определенность. Этот принцип исключает двусмысленность и требует ясного изложения налоговых обязательств.
Принцип «гласности налогового законодательства» означает, что...
Налоговые законы должны быть официально опубликованы и доступны. Гласность обеспечивает право граждан знать о действующих налогах через публичный доступ к нормативным актам.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 25. Бесплатно.
📊 Инфографика
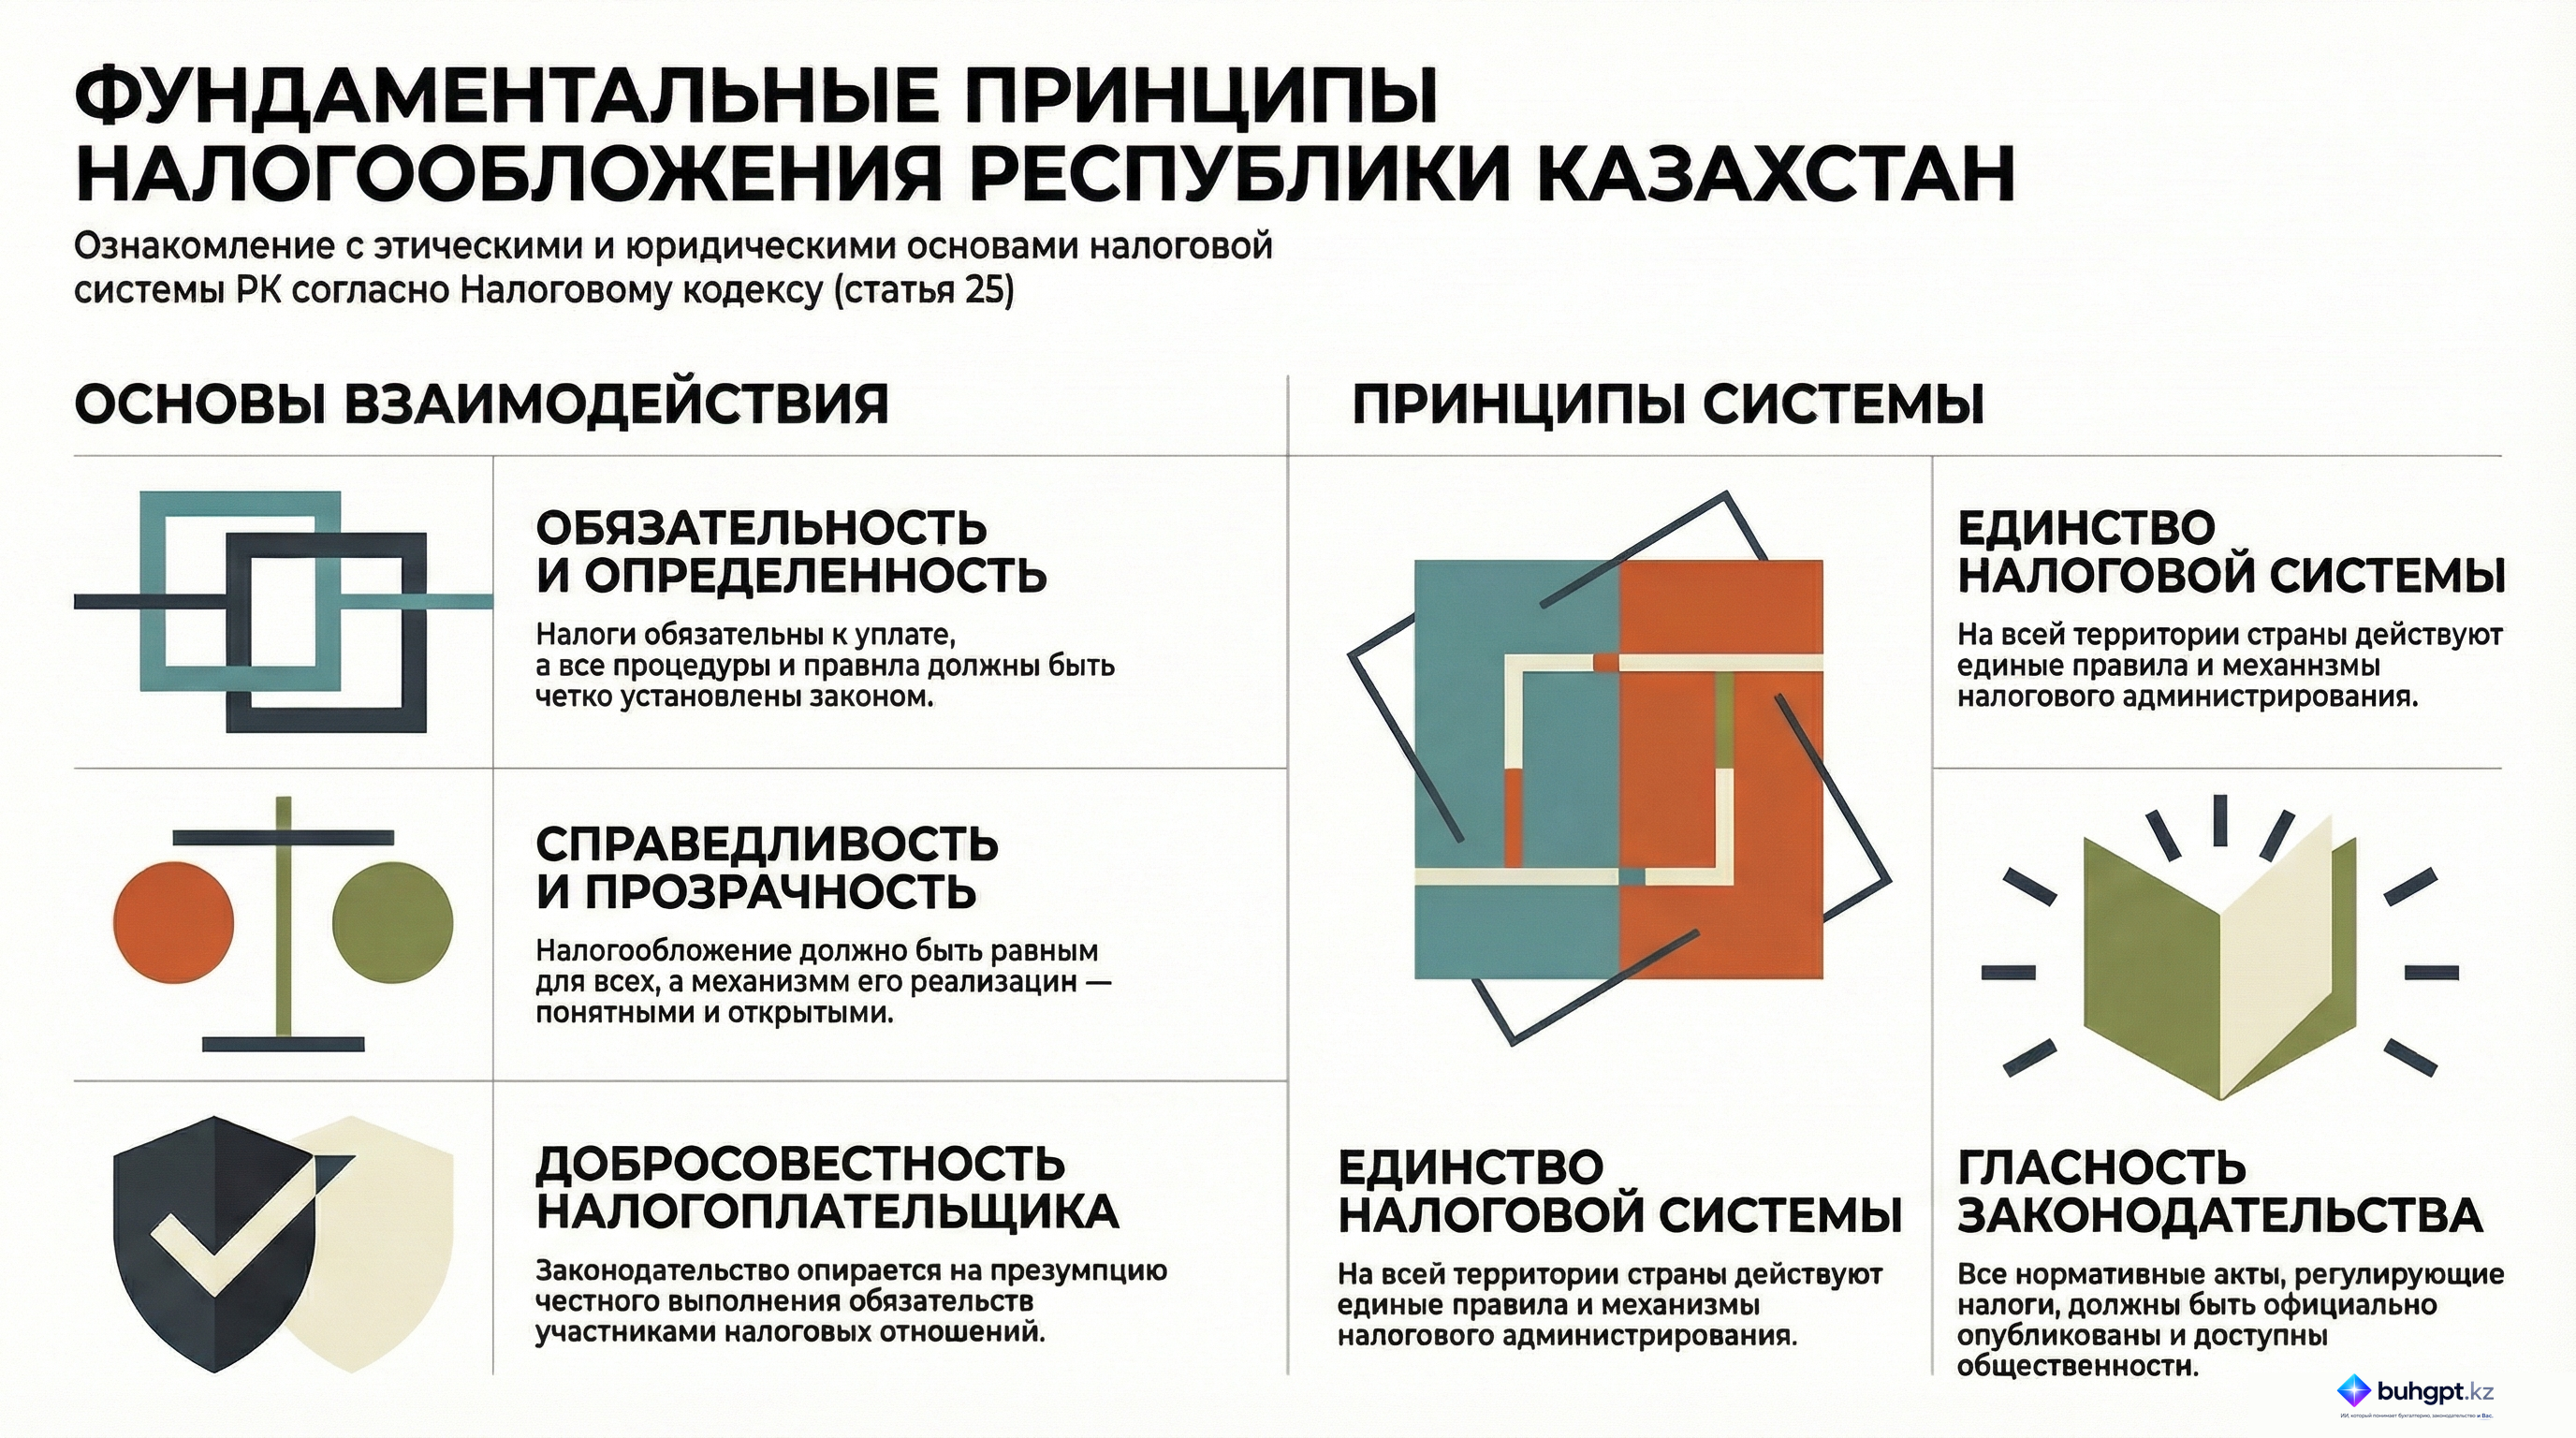
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 25
- Принципы налогообложения в РК: семь правил из статьи 25 Налогового кодекса
- Принципы налогообложения в РК: семь правил из статьи 25 Налогового кодекса
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления