Статья 363 НК РК 2026 — Ставки налога
Глава 39. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Облагаемые доходы физического лица подлежат обложению по следующим ставкам индивидуального подоходного налога:
1) доходы, кроме указанных в подпунктах 2) – 4) настоящей статьи, за календарный год – по следующей прогрессивной шкале ставок:
№ | Сумма облагаемого дохода | Ставка |
1 | до 8500-кратного месячного расчетного показателя* (включительно) | 10 процентов |
2 | свыше 8500-кратного месячного расчетного показателя* | сумма налога с облагаемого дохода в размере 8500-кратного месячного расчетного показателя* + 15 процентов с суммы, превышающей его |
2) доходы лица, занимающегося частной практикой, – 9 процентов;
3) доход в виде дивидендов, облагаемый за календарный год, – по следующей прогрессивной шкале ставок:
№ | Сумма облагаемого дохода | Ставка |
1 | до 230 000-кратного месячного расчетного показателя* (включительно) | 5 процентов |
2 | свыше 230 000-кратного месячного расчетного показателя* | сумма налога с облагаемого дохода в размере 230 000-кратного месячного расчетного показателя* + 15 процентов с суммы, превышающей его |
4) облагаемый доход индивидуального предпринимателя, крестьянского или фермерского хозяйства, применяющего общеустановленный порядок налогообложения, за календарный год – по следующей прогрессивной шкале ставок:
№ | Сумма облагаемого дохода | Ставка |
1 | до 230 000-кратного месячного расчетного показателя* (включительно) | 10 процентов |
2 | свыше 230 000-кратного месячного расчетного показателя* | сумма налога с облагаемого дохода в размере 230 000-кратного месячного расчетного показателя* + 15 процентов с суммы, превышающей его |
* в целях применения подпунктов 1), 3) и 4) настоящей статьи применяется месячный расчетный показатель, действующий на 1 января соответствующего финансового года.
Крестьянские или фермерские хозяйства вправе уменьшить на 70 процентов сумму индивидуального подоходного налога, исчисленную в порядке, установленном подпунктом 4) настоящей статьи, с доходов:
по производству и реализации сельскохозяйственной продукции собственного производства;
по переработке сельскохозяйственной продукции собственного производства и реализации продуктов такой переработки.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 363 Налогового кодекса Республики Казахстан: Ставки индивидуального подоходного налога
Настоящий документ представляет собой детальный обзор положений статьи 363 Налогового кодекса Республики Казахстан, регулирующей применение ставок индивидуального подоходного налога (ИПН) для различных категорий налогоплательщиков и видов доходов.
Исполнительное резюме
Статья 363 устанавливает дифференцированный подход к налогообложению физических лиц, индивидуальных предпринимателей и лиц, занимающихся частной практикой. Ключевой особенностью текущего регулирования является широкое использование прогрессивной шкалы налогообложения, где ставка налога увеличивается при достижении определенных порогов дохода, выраженных в месячных расчетных показателях (МРП).
Основные параметры системы включают:
- Базовую прогрессивную шкалу для общих доходов (10% и 15%).
- Специальную фиксированную ставку для лиц, занимающихся частной практикой (9%).
- Льготные условия и повышенные пороги для дивидендов и субъектов агропромышленного комплекса.
- Механизмы налогового стимулирования для крестьянских и фермерских хозяйств.
Детальный анализ ключевых тем
1. Прогрессивная шкала для общих доходов физических лиц
Для большинства видов доходов физических лиц, не подпадающих под специальные категории, применяется двухступенчатая прогрессивная шкала. Порог перехода на повышенную ставку привязан к 8500-кратному размеру МРП.
| Сумма облагаемого дохода за календарный год | Ставка налога |
|---|---|
| До 8500 МРП (включительно) | 10% |
| Свыше 8500 МРП | Сумма налога с 8500 МРП (по ставке 10%) + 15% с суммы превышения |
2. Налогообложение специальных категорий деятельности
Документ выделяет группы налогоплательщиков, для которых действуют иные правила расчета ИПН:
- Частная практика: Лица, занимающиеся частной практикой, облагаются по фиксированной ставке 9%. В отличие от других категорий, здесь не предусмотрена прогрессивная шкала в рамках данной статьи.
- Индивидуальные предприниматели (общеустановленный порядок): Для ИП и глав крестьянских/фермерских хозяйств на общеустановленном режиме применяется прогрессивная шкала с высоким порогом в 230 000 МРП.
| Сумма дохода ИП / Фермерских хозяйств | Ставка налога |
|---|---|
| До 230 000 МРП (включительно) | 10% |
| Свыше 230 000 МРП | Сумма налога с 230 000 МРП + 15% с суммы превышения |
3. Регулирование доходов в виде дивидендов
Для дивидендов установлена наиболее низкая начальная ставка, однако также сохраняется принцип прогрессивности при достижении значительных сумм дохода.
| Сумма облагаемых дивидендов за год | Ставка налога |
|---|---|
| До 230 000 МРП (включительно) | 5% |
| Свыше 230 000 МРП | Сумма налога с 230 000 МРП (по ставке 5%) + 15% с суммы превышения |
4. Налоговые преференции для аграрного сектора
Особое внимание уделяется поддержке отечественных сельхозпроизводителей. Крестьянские и фермерские хозяйства, работающие по общеустановленному порядку, имеют право на существенное снижение налоговой нагрузки.
- Размер льготы: Уменьшение исчисленной суммы ИПН на 70%.
- Условия применения: Льгота распространяется только на доходы от производства, реализации и переработки собственной сельскохозяйственной продукции.
Ключевые цитаты и их контекст
«Для применения подпунктов 1), 3) и 4) используется месячный расчетный показатель, действующий на 1 января соответствующего финансового года».
Контекст: Данное положение является критически важным для корректного расчета налоговых обязательств. Несмотря на возможные изменения МРП в течение года, для определения порогов прогрессивной шкалы (8500 или 230 000 МРП) используется значение на начало года.
«Крестьянские и фермерские хозяйства имеют право на уменьшение суммы индивидуального подоходного налога... на 70 процентов с доходов, полученных от: производства и реализации сельскохозяйственной продукции собственного производства...»
Контекст: Это положение подчеркивает стимулирующую функцию налогового законодательства, направленную на поддержку аграрного сектора и глубокую переработку продукции внутри страны.
Практические выводы и идеи
- Необходимость точного планирования: Налогоплательщикам, чьи доходы приближаются к порогу 8500 МРП (для обычных доходов) или 230 000 МРП (для дивидендов и ИП), требуется тщательное прогнозирование налоговых выплат, так как ставка на сумму превышения возрастает до 15%.
- Фиксация МРП: При расчете налоговой нагрузки на будущие периоды следует всегда ориентироваться на значение МРП, установленное законом о республиканском бюджете на 1 января текущего года.
- Приоритетность собственного производства: Для субъектов АПК экономически более выгодно заниматься реализацией и переработкой именно собственной продукции, так как это дает законное право снизить сумму ИПН почти в три с половиной раза (на 70%).
- Различие режимов для ИП: Индивидуальные предприниматели должны учитывать, что прогрессивная шкала, описанная в данной статье, относится именно к общеустановленному порядку налогообложения. Это требует сравнения эффективности данного режима с альтернативными специальными налоговыми режимами.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какая ставка индивидуального подоходного налога применяется к доходу физического лица, не превышающему $8500$-кратный размер месячного расчетного показателя (МРП)?
$10\%$. Согласно пункту 1 статьи 363, первая ступень прогрессивной шкалы для общих доходов физических лиц установлена именно на этом уровне.
Какова фиксированная налоговая ставка для лиц, занимающихся частной практикой, согласно представленным нормам?
$9\%$. Пункт 2 статьи 363 прямо указывает, что доходы лиц, занимающихся частной практикой, облагаются по ставке $9\%$.
При превышении какого порога (в МРП) к доходам в виде дивидендов начинает применяться ставка в размере $15\%$ на сумму превышения?
$230\,000$. Согласно пункту 3 статьи 363, прогрессивная шкала для дивидендов предусматривает переход на повышенную ставку после достижения этого значительного порога.
На какую дату берется значение месячного расчетного показателя (МРП) для расчета налоговых обязательств согласно статье 363?
На $1$ января соответствующего финансового года. Закон четко устанавливает использование показателя, действующего на начало финансового года, для обеспечения стабильности расчетов.
Какую налоговую льготу имеют крестьянские или фермерские хозяйства в отношении доходов от реализации собственной сельхозпродукции?
Уменьшение рассчитанной суммы налога на $70\%$. В тексте указано право на уменьшение исчисленной суммы индивидуального подоходного налога на $70\%$ для доходов от собственного производства.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 363. Бесплатно.
📊 Инфографика
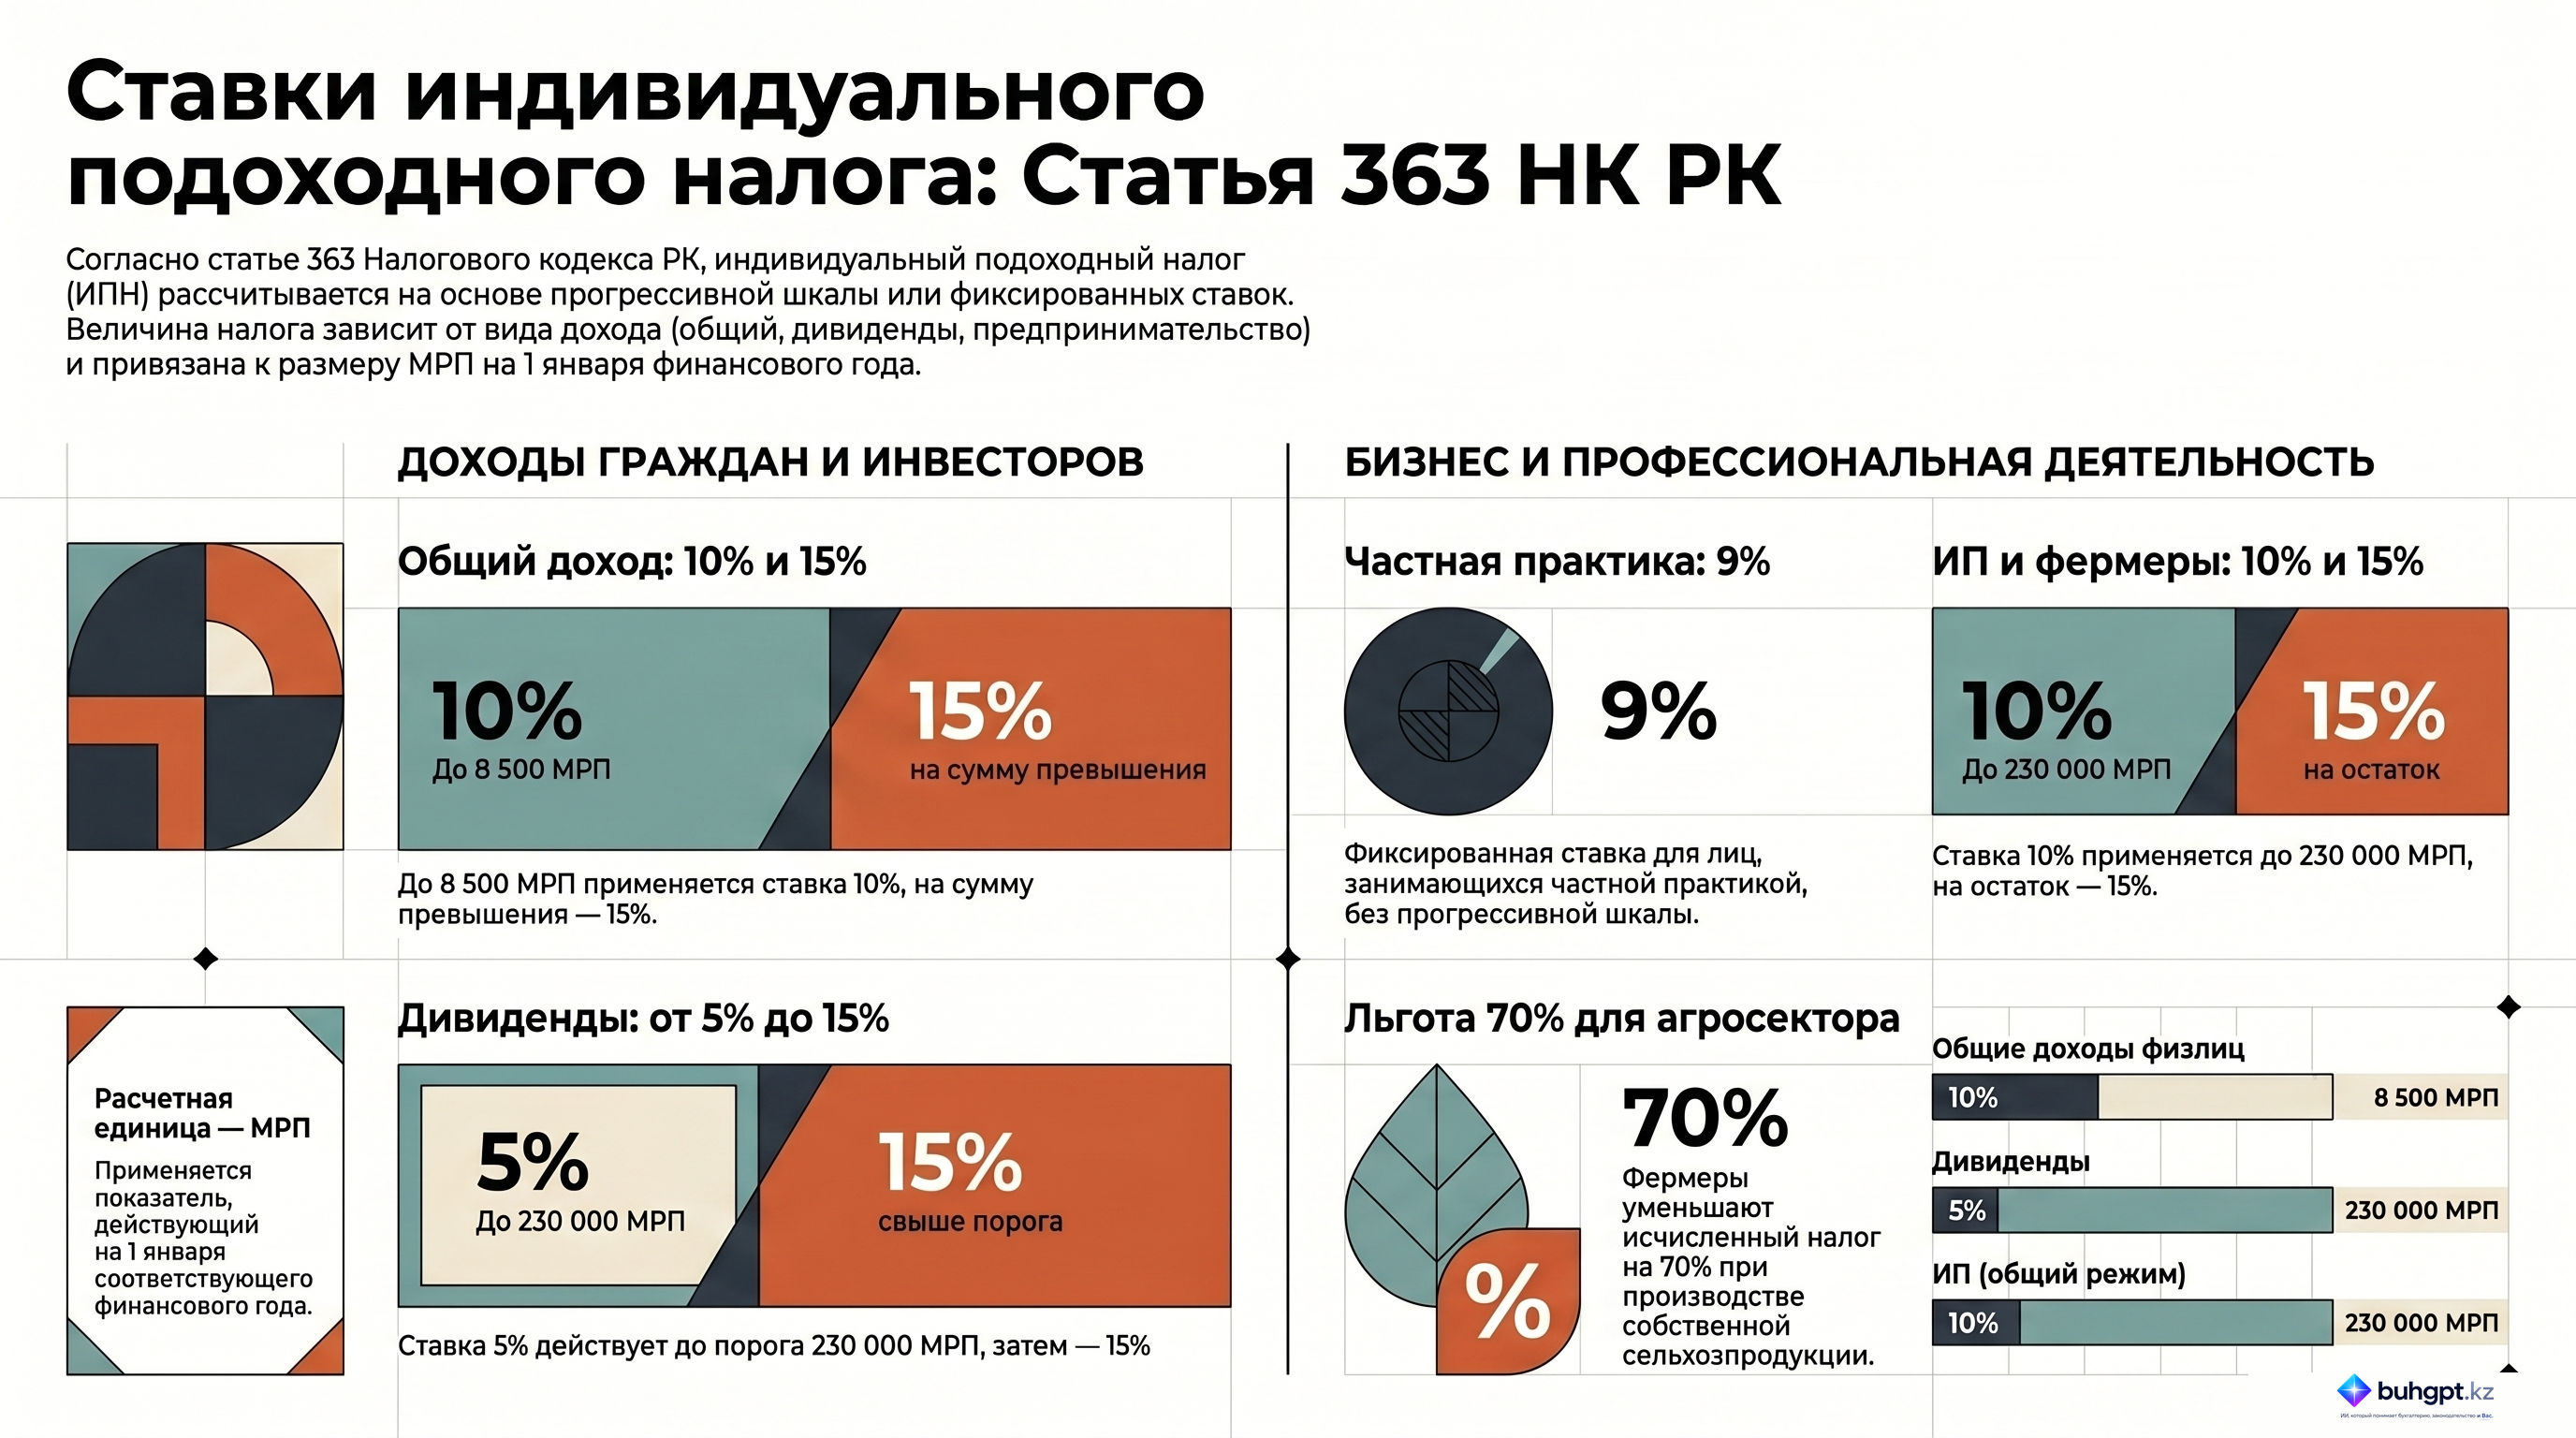
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 363
- ИПН в 2026 году: ставки 10% и 15%, порог и налоговые вычеты
- Налог на дивиденды в 2026 году: от чего зависят ставка и освобождение
- Дивиденды и ИПН в Казахстане в 2026 году: как бухгалтеру провести расчет
- Подоходный налог в Казахстане в 2026 году: виды и порядок расчета
- Налог самозанятого в 2026 году: ИПН, соцплатежи и порядок расчета
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления