Статья 362 НК РК 2026 — Порядок применения положений по обложению индивидуальным подоходным налогом
Глава 39. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
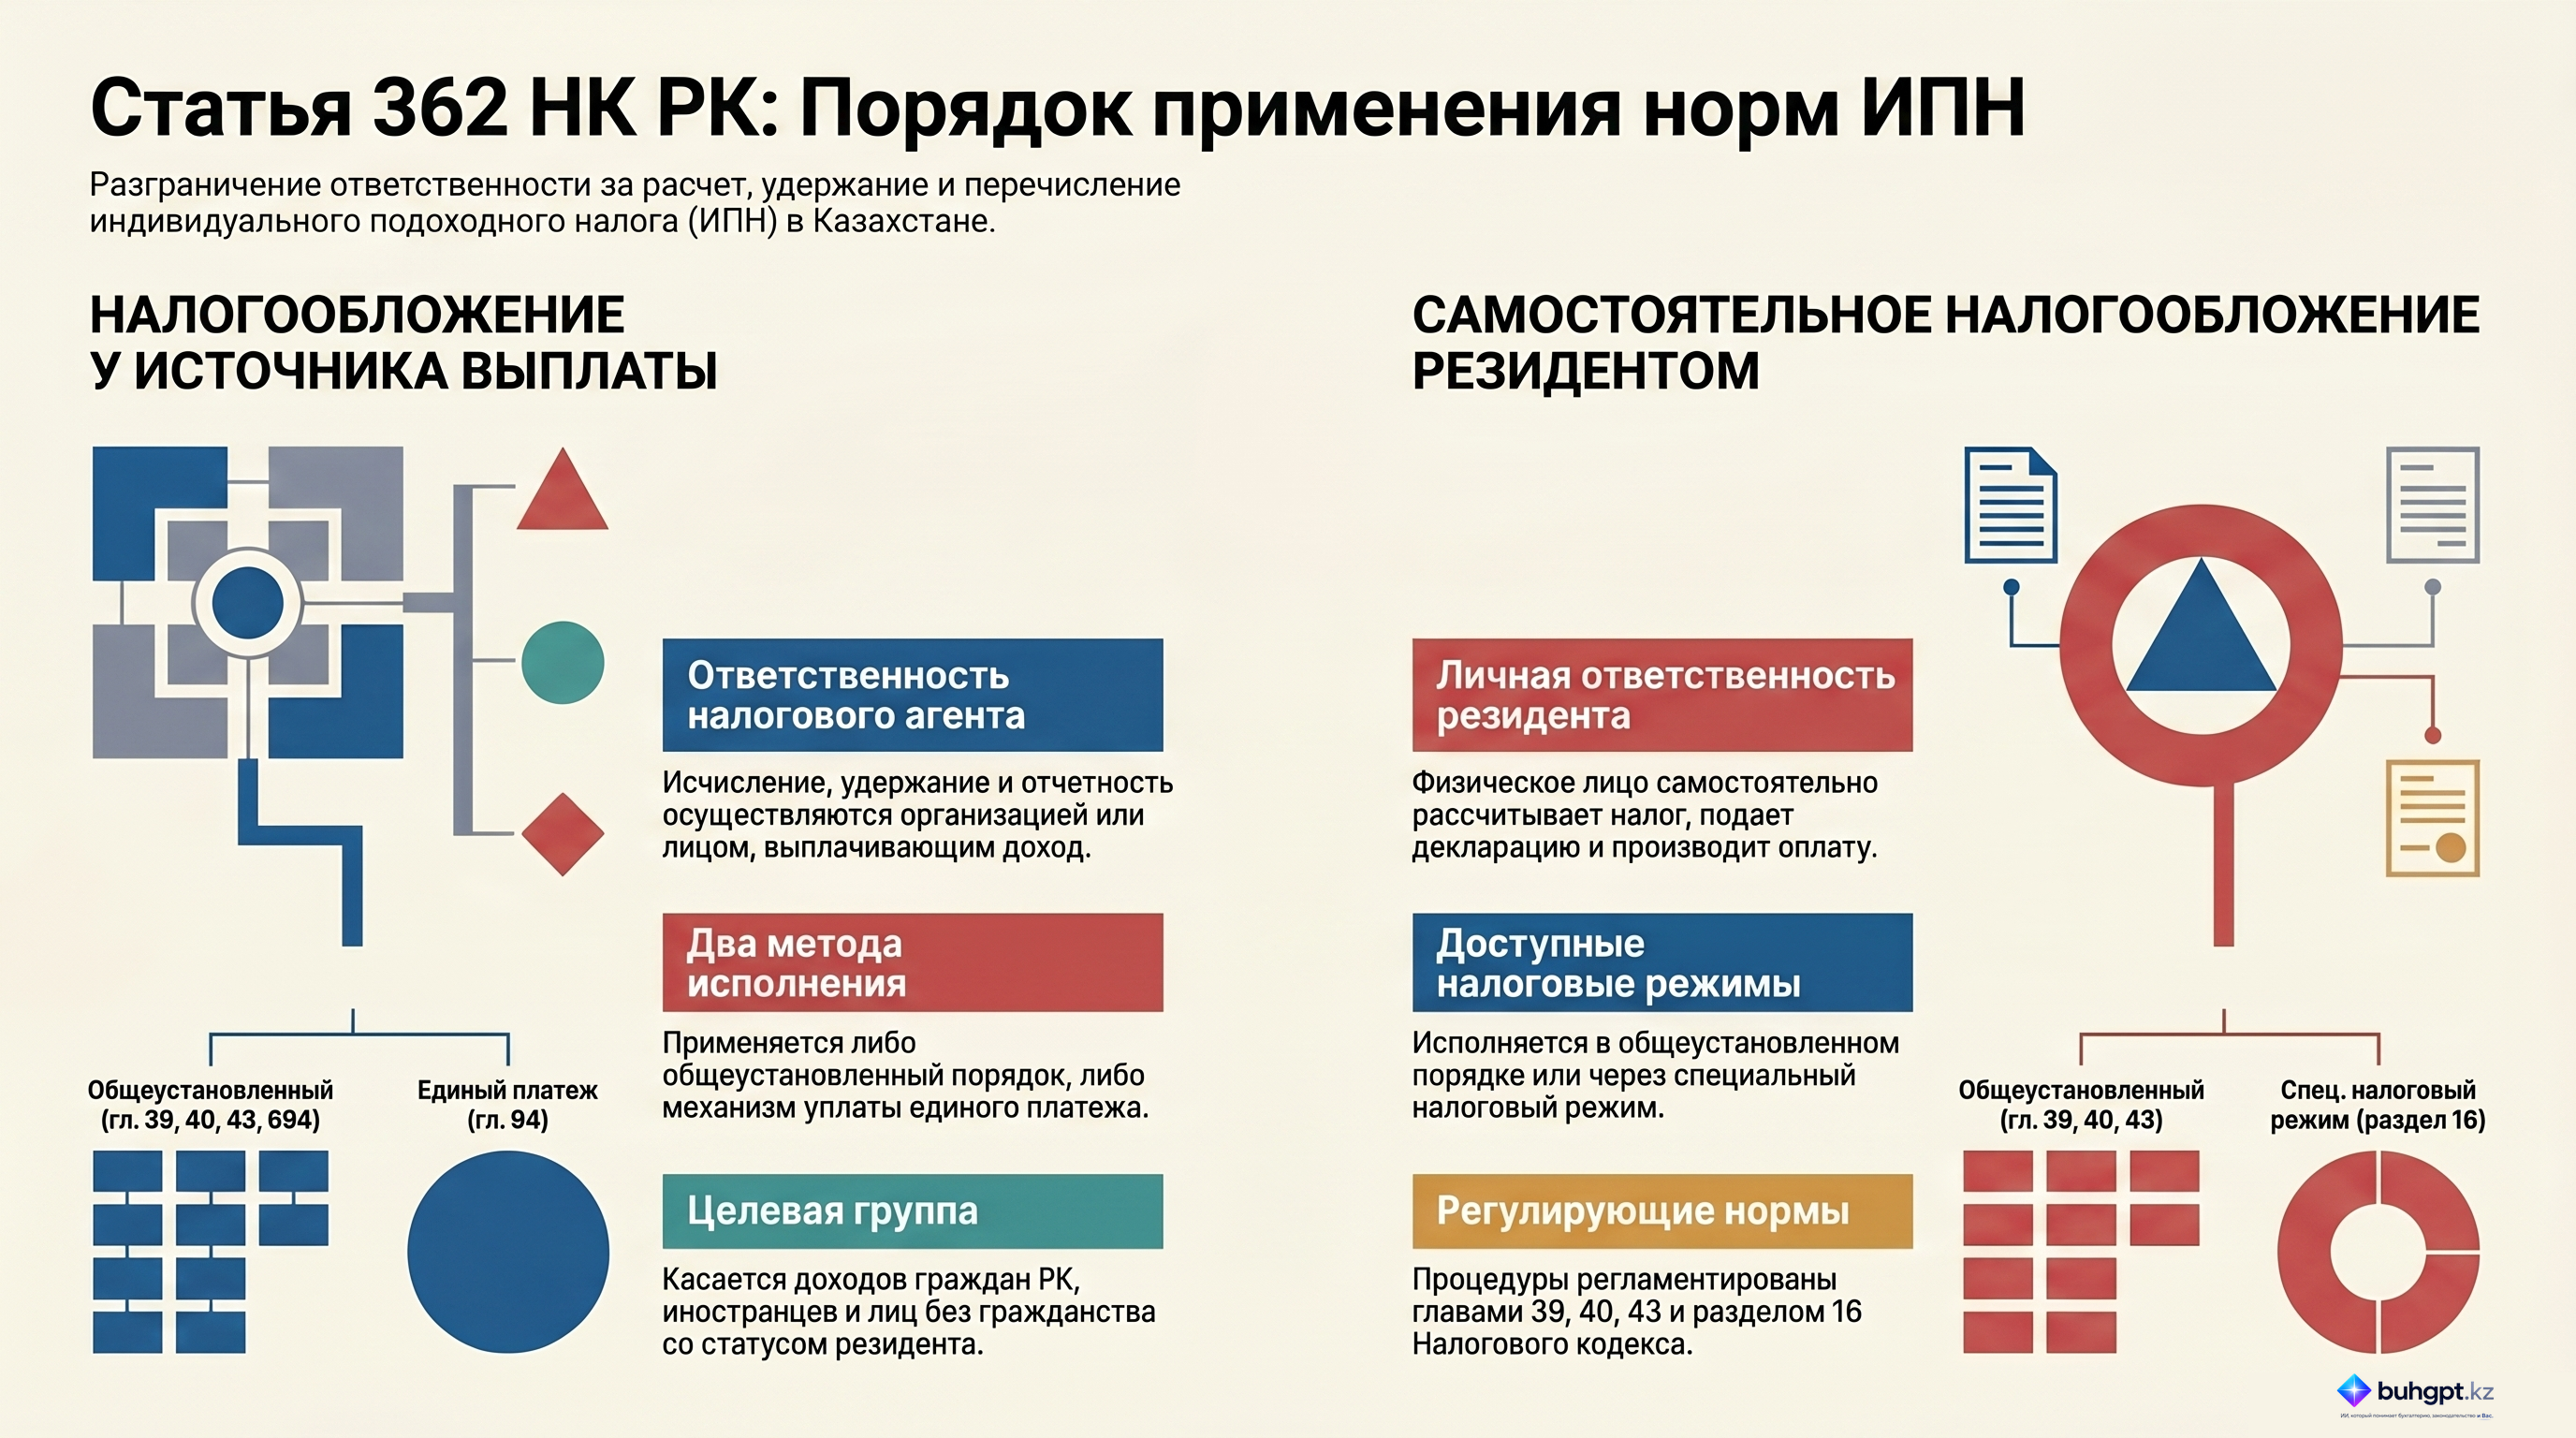
1. Исчисление, удержание и перечисление индивидуального подоходного налога, а также представление налоговой отчетности производятся налоговым агентом по доходам, подлежащим налогообложению у источника выплаты, гражданина Республики Казахстан, иностранного гражданина или лица без гражданства, являющегося резидентом Республики Казахстан (далее – физическое лицо – резидент):
1) в общеустановленном порядке – в порядке и сроки, которые установлены настоящей главой, главами 39, 40, 43 и статьей 694 настоящего Кодекса;
2) посредством уплаты единого платежа – в порядке, установленном главой 94 настоящего Кодекса.
2. По доходам, подлежащим налогообложению физическим лицом – резидентом самостоятельно, исчисление и уплата индивидуального подоходного налога, а также представление налоговой отчетности производятся таким физическим лицом – резидентом:
1) в общеустановленном порядке – в порядке и сроки, которые установлены главами 39, 40 и 43 настоящего Кодекса;
2) в специальном налоговом режиме – в порядке и сроки, которые установлены разделом 16 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Порядок применения норм по налогообложению индивидуальным подоходным налогом (Статья 362 НК РК)
Исполнительное резюме
Настоящий документ представляет собой детальный анализ статьи 362 Налогового кодекса Республики Казахстан, регулирующей механизмы исчисления, удержания и перечисления индивидуального подоходного налога (ИПН), а также порядок представления соответствующей налоговой отчетности.
Статья устанавливает четкое разграничение обязанностей между налоговыми агентами и физическими лицами — резидентами в зависимости от источника выплаты дохода. Регламент охватывает как общеустановленный порядок налогообложения, так и альтернативные методы, включая единый платеж и специальные налоговые режимы. Положения статьи распространяются на граждан РК, иностранцев и лиц без гражданства, имеющих статус резидента.
Анализ ключевых тем
1. Субъекты налогообложения и их классификация
Статья 362 определяет категорию лиц, в отношении которых применяются данные нормы. К ним относятся физические лица — резиденты, разделяемые на три подгруппы:
- Граждане Республики Казахстан;
- Иностранцы — резиденты РК;
- Лица без гражданства — резиденты РК.
2. Механизмы исполнения налоговых обязательств
Документ выделяет два основных сценария исполнения налоговых обязательств по ИПН:
А. Налогообложение у источника выплаты
В этом сценарии ответственность за расчет, удержание и отчетность полностью возложена на налогового агента. Законодательство предусматривает два пути реализации:
- Общеустановленный порядок: Регулируется главой 36 (текущей), а также главами 39, 40, 43 и статьей 694 Налогового кодекса.
- Единый платеж: Осуществляется в рамках процедур, предусмотренных главой 94 Налогового кодекса.
Б. Самостоятельное налогообложение резидентами
Если доходы подлежат налогообложению физическими лицами самостоятельно, обязанность по исчислению, уплате и отчетности переходит непосредственно к резиденту. Здесь также предусмотрены два метода:
- Общеустановленный порядок: В соответствии с порядком и сроками, определенными главами 39, 40 и 43 Налогового кодекса.
- Специальный налоговый режим (СНР): Порядок и сроки устанавливаются разделом 16 Налогового кодекса.
Сводная таблица методов налогообложения
| Тип дохода / Обязанное лицо | Метод налогообложения | Нормативно-правовое обоснование (НК РК) |
|---|---|---|
| Доходы у источника выплаты (Налоговый агент) | Общеустановленный порядок | Главы 36, 39, 40, 43; Статья 694 |
| Доходы у источника выплаты (Налоговый агент) | Единый платеж | Глава 94 |
| Самостоятельное налогообложение (Физическое лицо) | Общеустановленный порядок | Главы 39, 40, 43 |
| Самостоятельное налогообложение (Физическое лицо) | Специальный налоговый режим | Раздел 16 |
Ключевые цитаты и контекст
«Исчисление, удержание и перечисление индивидуального подоходного налога, а также представление налоговой отчетности осуществляются налоговым агентом по доходам, подлежащим налогообложению у источника выплаты...»
Контекст: Данная норма закрепляет статус налогового агента как основного посредника между государством и налогоплательщиком-резидентом в случаях, когда доход выплачивается организованными структурами.
«Для доходов, подлежащих налогообложению физическими лицами – резидентами самостоятельно, исчисление и уплата индивидуального подоходного налога, а также представление налоговой отчетности осуществляются такими физическими лицами – резидентами...»
Контекст: Это положение перекладывает фискальную ответственность на самого гражданина (или резидента) в ситуациях, когда доход не облагается у источника, закрепляя за ним обязанность следовать либо общему порядку, либо специальным режимам.
Практические выводы и идеи
На основании положений статьи 362 можно выделить следующие определяющие факторы для правильного исполнения налогового законодательства:
- Определение статуса резидента: Первоочередным этапом является установление факта резидентства (для иностранцев и лиц без гражданства), так как именно этот статус активирует действие статьи 362.
- Идентификация источника выплаты: Необходимо четко определить, облагается ли доход у источника. Это диктует, кто будет нести ответственность за отчетность и уплату — налоговый агент или само физическое лицо.
- Выбор режима для самозанятых резидентов: Физические лица, самостоятельно исполняющие обязательства, должны выбирать между общеустановленным порядком (согласно главам 39, 40, 43) и специальным налоговым режимом (раздел 16), что существенно влияет на сроки и сложность отчетности.
- Комплексное применение Кодекса: Статья 362 является отсылочной нормой. Для полного соблюдения закона требуется одновременный учет положений множества других разделов (главы 39, 40, 43, 94, раздел 16 и др.), что подчеркивает системный характер налогового регулирования ИПН.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто несет ответственность за исчисление, удержание и перечисление индивидуального подоходного налога (ИПН) с доходов, подлежащих налогообложению у источника выплаты?
Налоговый агент. Согласно статье $362$, именно на налогового агента возложена обязанность по расчету и перечислению налога при выплате дохода резиденту у источника выплаты.
Каким вторым способом, помимо общеустановленного порядка, налоговый агент может осуществлять уплату ИПН за физических лиц-резидентов?
Посредством уплаты единого платежа. Статья $362$ прямо указывает на возможность уплаты через единый платеж в порядке, предусмотренном главой $94$ Налогового кодекса.
В каком разделе Налогового кодекса установлен порядок исчисления ИПН для физических лиц-резидентов, использующих специальный налоговый режим при самостоятельном налогообложении?
Раздел $16$. Статья $362$ устанавливает, что при использовании специального налогового режима физические лица руководствуются разделом $16$ Налогового кодекса.
Какие главы Налогового кодекса, помимо главы $39$, регулируют общеустановленный порядок самостоятельного исчисления ИПН физическими лицами?
Главы $40$ и $43$. Текст статьи указывает, что самостоятельное исчисление в общеустановленном порядке производится в соответствии с главами $39$, $40$ и $43$.
Какой нормативный акт или статья упоминается специально для налоговых агентов в рамках общеустановленного порядка, но отсутствует в требованиях для лиц, платящих налог самостоятельно?
Статья $694$. Статья $694$ прямо указана в пункте для налоговых агентов, но не включена в перечень для физических лиц, платящих налог самостоятельно.
🃏 Карточки самопроверки
51 карточек для запоминания ключевых положений статьи 362. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году