Статья 361 НК РК 2026 — Налоговые агенты
Глава 39. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Для целей настоящего раздела, если иное не установлено пунктом 2 настоящей статьи, налоговыми агентами признаются следующие лица, выплачивающие доход физическому лицу – резиденту:
1) индивидуальный предприниматель;
2) лицо, занимающееся частной практикой;
3) юридическое лицо – резидент Республики Казахстан;
4) юридическое лицо – нерезидент, осуществляющее деятельность в Республике Казахстан:
через постоянное учреждение. При этом юридическое лицо – нерезидент признается налоговым агентом с даты постановки его структурного подразделения или постоянного учреждения без открытия структурного подразделения на регистрационный учет в налоговых органах Республики Казахстан;
через структурное подразделение, в случае, если данное структурное подразделение не образует постоянного учреждения в соответствии с международным договором, регулирующим вопросы избежания двойного налогообложения и предотвращения уклонения от уплаты налогов, или статьей 226 настоящего Кодекса;
5) оператор интернет-платформы, определенный налоговым агентом в соответствии с пунктом 3 статьи 721 настоящего Кодекса.
По доходам физического лица, возникающим в соответствии с законодательством Республики Казахстан "О лотереях и лотерейной деятельности", налоговым агентом признается оператор лотереи.
2. Лицом, не являющимся налоговым агентом, признается:
1) физическое лицо, не зарегистрированное в качестве индивидуального предпринимателя, лица, занимающегося частной практикой;
2) физическое лицо, зарегистрированное в качестве индивидуального предпринимателя, лица, занимающегося частной практикой, в отношениях, не связанных с его деятельностью в качестве индивидуального предпринимателя, лица, занимающегося частной практикой;
3) дипломатическое и приравненное представительство иностранного государства, консульское учреждение иностранного государства, аккредитованное в Республике Казахстан;
4) международная и государственная организация, зарубежная и казахстанская неправительственная общественная организация и фонд, которые освобождены от обязательства по исчислению, удержанию и перечислению индивидуального подоходного налога у источника выплаты в соответствии с международными договорами, ратифицированными Республикой Казахстан.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 361 Налогового кодекса Республики Казахстан: Определение налоговых агентов
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 361 Налогового кодекса Республики Казахстан, регулирующей статус налоговых агентов. Основная цель статьи заключается в четком разграничении субъектов, на которых возлагаются обязательства по исчислению, удержанию и перечислению индивидуального подоходного налога при выплате доходов физическим лицам-резидентам.
Документ классифицирует категории лиц, признаваемых налоговыми агентами, включая индивидуальных предпринимателей, юридических лиц (как резидентов, так и нерезидентов) и специализированных операторов. Одновременно с этим устанавливается перечень исключений для определенных категорий физических лиц и международных организаций. Понимание этих норм критически важно для корректного исполнения налоговых обязательств и определения правового статуса сторон при осуществлении финансовых выплат.
Подробный анализ ключевых тем
1. Категории субъектов, признаваемых налоговыми агентами
Согласно Налоговому кодексу, статус налогового агента закрепляется за лицами, выплачивающими доходы физическим лицам-резидентам. Законодательство выделяет шесть основных групп:
- Частный сектор и предпринимательство: К ним относятся индивидуальные предприниматели и лица, занимающиеся частной практикой.
- Юридические лица-резиденты: Организации, зарегистрированные в соответствии с законодательством Республики Казахстан.
- Юридические лица-нерезиденты: Иностранные организации признаются налоговыми агентами, если они действуют через постоянное учреждение или структурное подразделение. Важным условием является момент возникновения статуса — с даты регистрации в налоговых органах.
- Специализированные операторы: В данную категорию входят операторы интернет-платформ (в соответствии с п. 3 ст. 721) и операторы лотерей (в отношении доходов, связанных с лотерейной деятельностью).
2. Исключения из статуса налогового агента
Статья 361 четко ограничивает круг лиц, которые не могут выступать в роли налоговых агентов, даже при осуществлении выплат физическим лицам:
- Обычные физические лица: Граждане, не имеющие регистрации в качестве индивидуальных предпринимателей или лиц, занимающихся частной практикой.
- Разграничение деятельности ИП: Если выплата производится индивидуальным предпринимателем или лицом с частной практикой в рамках ситуации, не связанной с их основной предпринимательской деятельностью, они не признаются налоговыми агентами.
- Дипломатический и международный иммунитет: Представительства иностранных государств (консульства, посольства) и международные организации, освобожденные от налоговых обязательств на основании ратифицированных международных договоров, не несут функций налоговых агентов.
Сводная таблица: Статус налогового агента
| Категория | Лица, являющиеся налоговыми агентами | Лица, НЕ являющиеся налоговыми агентами |
|---|---|---|
| Предприниматели | ИП и лица с частной практикой (в рамках деятельности) | ИП (в ситуациях, не связанных с предпринимательством) |
| Юридические лица | Резиденты РК и нерезиденты (через ПУ/филиал) | Международные и государственные организации (по договорам) |
| Физические лица | Нет (кроме зарегистрированных ИП/практиков) | Обычные граждане без спецстатуса |
| Специальные субъекты | Операторы интернет-платформ и лотерей | Дипломатические представительства |
Значимые цитаты и контекст
Для глубокого понимания законодательной логики необходимо обратить внимание на следующие формулировки:
О нерезидентах: «Юридические лица-нерезиденты, осуществляющие деятельность в стране через постоянное учреждение или структурное подразделение, при этом нерезидент становится налоговым агентом с момента регистрации в налоговых органах».
- Контекст: Эта норма устанавливает временную и юридическую границу ответственности для иностранного бизнеса: обязательства возникают не просто по факту деятельности, а с момента официального налогового учета.
О предпринимательской деятельности: «Физические лица, зарегистрированные как индивидуальные предприниматели или лица, занимающиеся частной практикой, в случаях, не связанных с их предпринимательской деятельностью [не являются налоговыми агентами]».
- Контекст: Данное положение защищает личные транзакции граждан, имеющих статус ИП, отделяя их частную жизнь от профессиональной налоговой ответственности.
Ключевые выводы и рекомендации
На основе анализа статьи 361 можно выделить следующие принципиальные моменты для правоприменения:
- Обязательная регистрация для нерезидентов: Иностранным компаниям необходимо учитывать, что их статус как налогового агента жестко привязан к факту регистрации структурного подразделения или постоянного учреждения.
- Целевой характер выплат ИП: При взаимодействии с индивидуальными предпринимателями важно идентифицировать характер сделки. Если выплата не относится к их бизнес-деятельности, механизмы налогового агентирования не применяются.
- Приоритет международных договоров: Для международных и неправительственных организаций решающим фактором в определении статуса налогового агента является наличие ратифицированных международных договоров, которые могут освобождать их от обязательств по подоходному налогу.
- Специфические отрасли: Операторы интернет-платформ и лотерей выделены в отдельную категорию налоговых агентов, что указывает на особый контроль государства над доходами в этих цифровых и высокорисковых сегментах экономики.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто из перечисленных категорий лиц признается налоговым агентом согласно Статье 361 Налогового кодекса РК?
Индивидуальные предприниматели. Индивидуальные предприниматели прямо указаны в перечне лиц, выплачивающих доходы физическим лицам и несущих обязательства налогового агента.
При каком условии юридическое лицо-нерезидент признается налоговым агентом в Казахстане?
Осуществление деятельности через постоянное учреждение или структурное подразделение. Для получения статуса налогового агента нерезидент должен действовать на территории страны через официально оформленное присутствие.
С какого момента юридическое лицо-нерезидент начинает считаться налоговым агентом?
С момента регистрации в налоговых органах Республики Казахстан. Закон четко связывает возникновение обязанностей налогового агента у нерезидента с фактом его официальной постановки на налоговый учет.
Является ли индивидуальный предприниматель налоговым агентом при совершении сделок, не связанных с его предпринимательской деятельностью?
Нет, не является. Кодекс разделяет деятельность физического лица как предпринимателя и его личные бытовые сделки.
Кто признается налоговым агентом по доходам, связанным с лотереями?
Оператор лотереи. Законодательство возлагает функции по исчислению и удержанию налогов с выигрышей именно на организатора (оператора) лотереи.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 361. Бесплатно.
📊 Инфографика
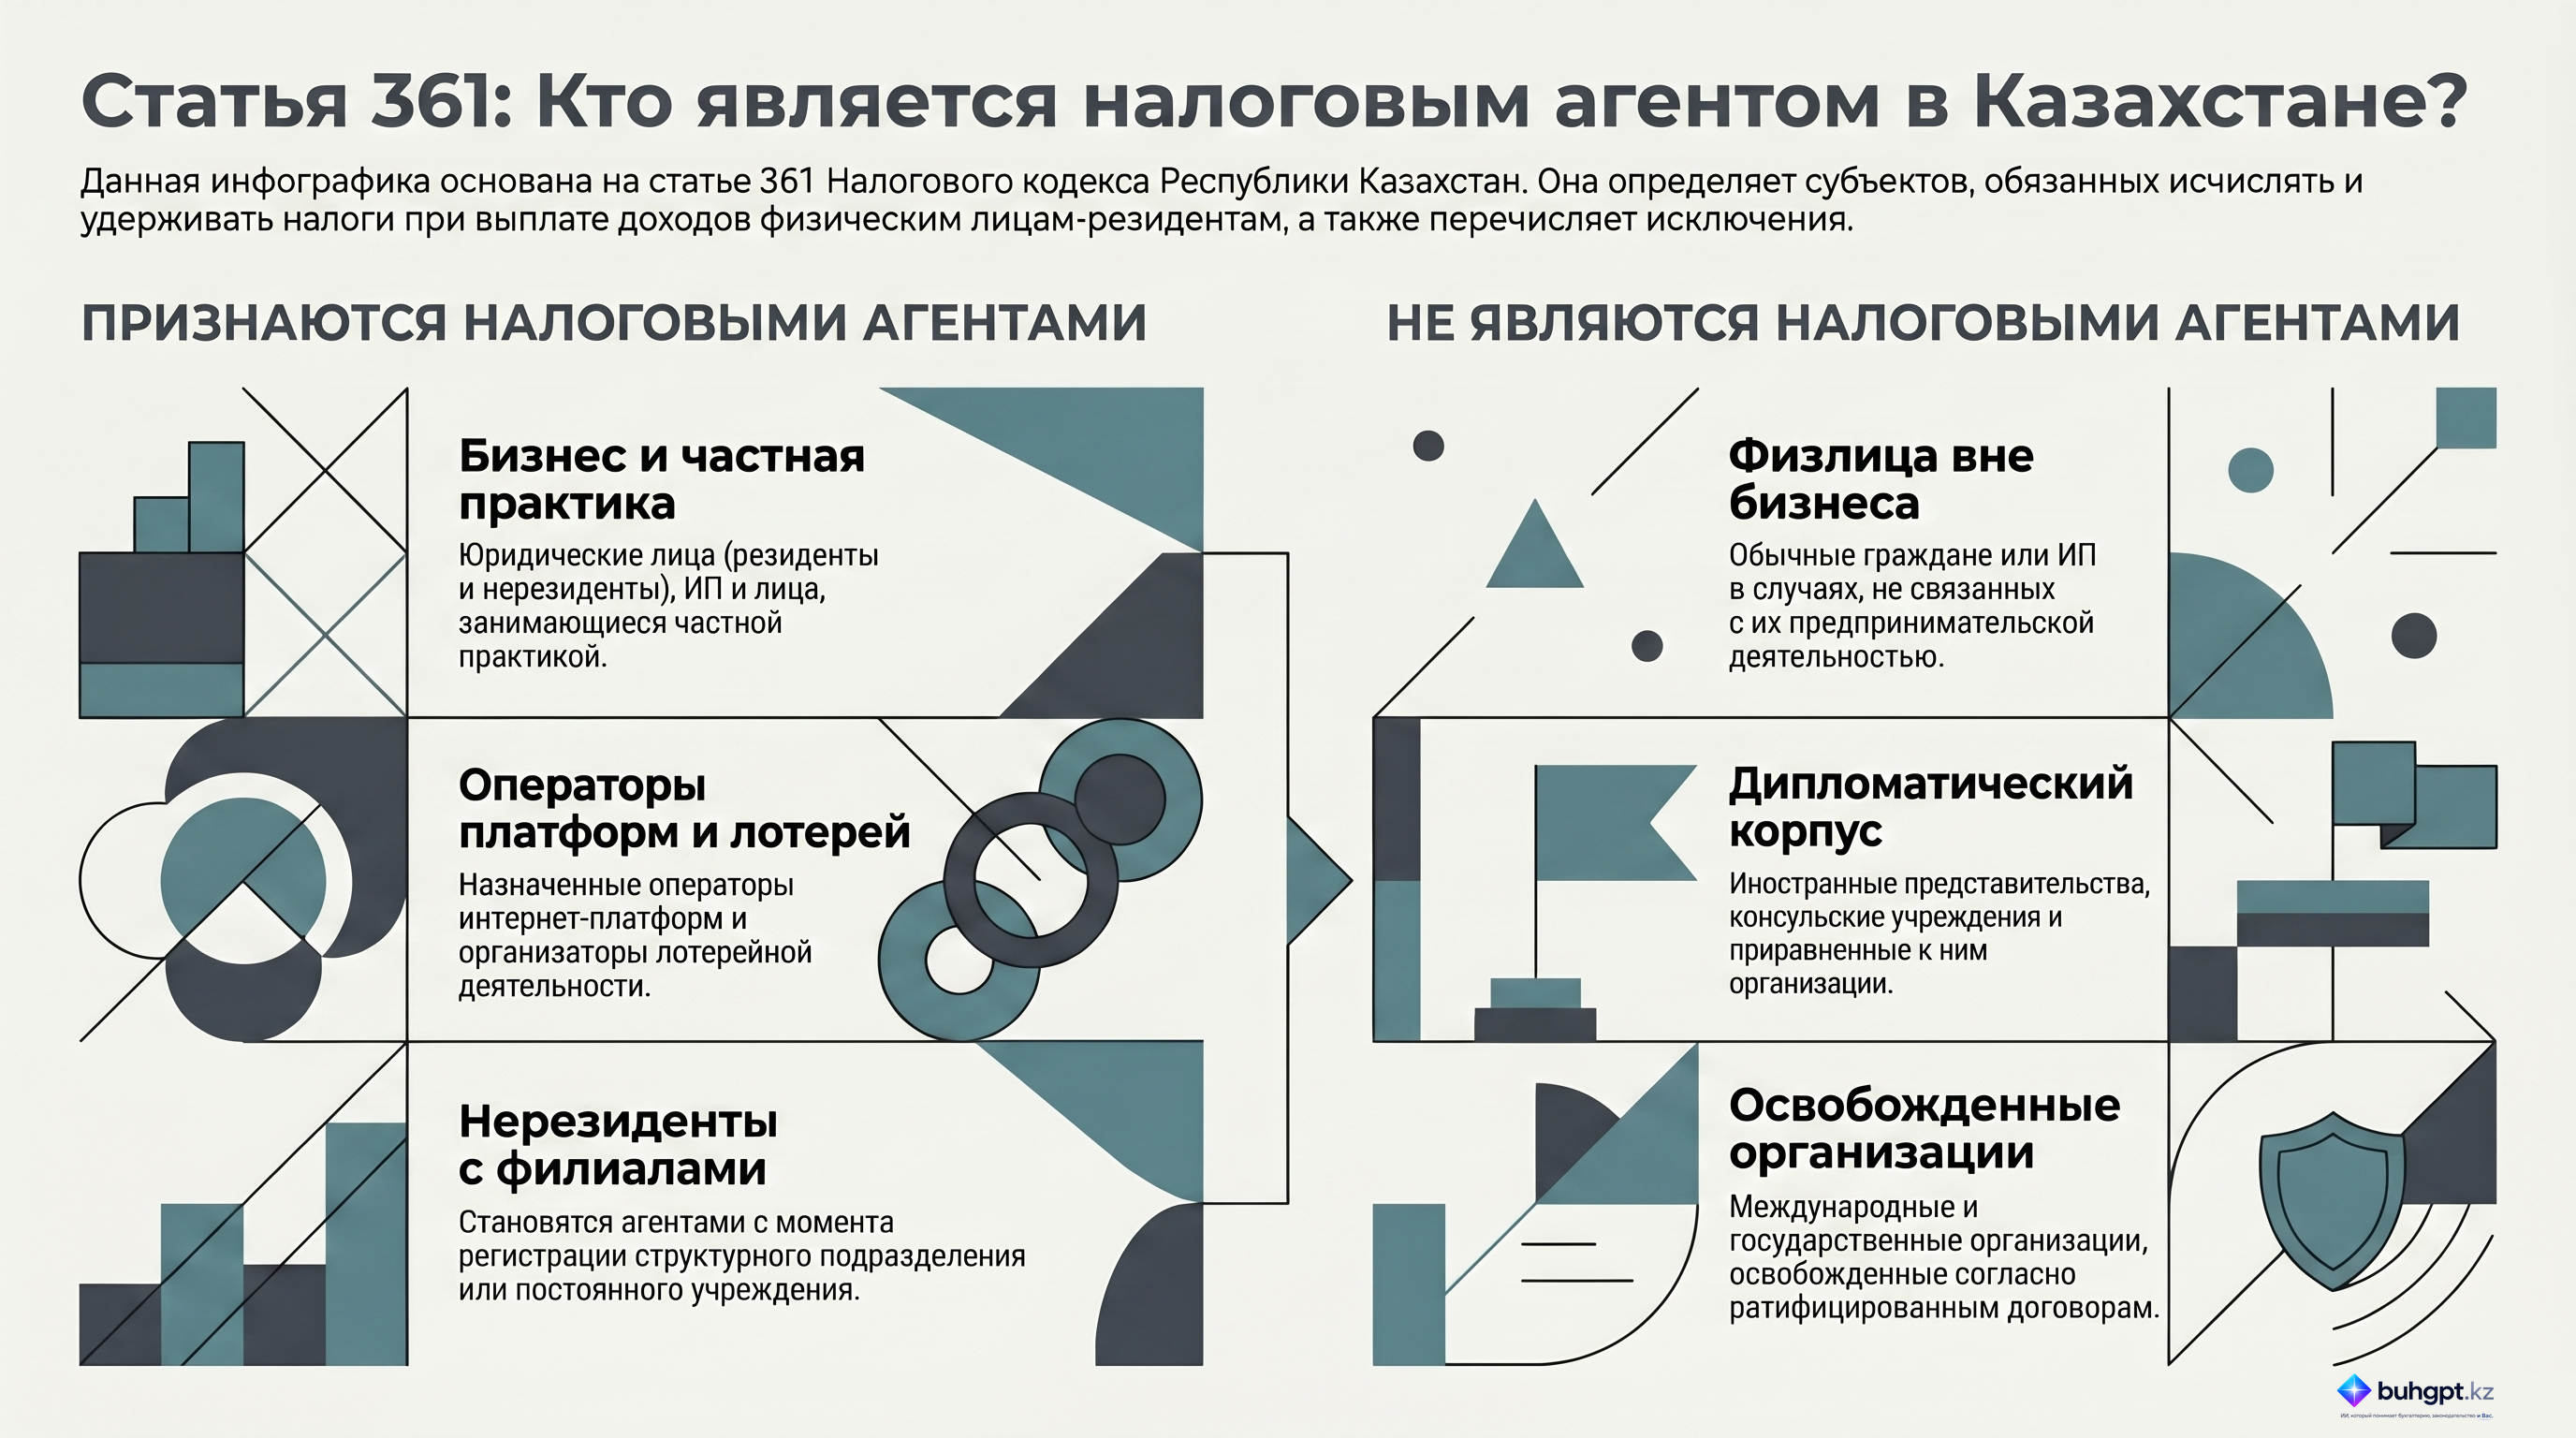
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 361
- Налоговый резидент Казахстана: как определить статус и почему он важен
- Кто такой налоговый агент в РК: обязанности по исчислению и удержанию ИПН
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году