Статья 360 НК РК 2026 — Плательщики
Глава 39. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
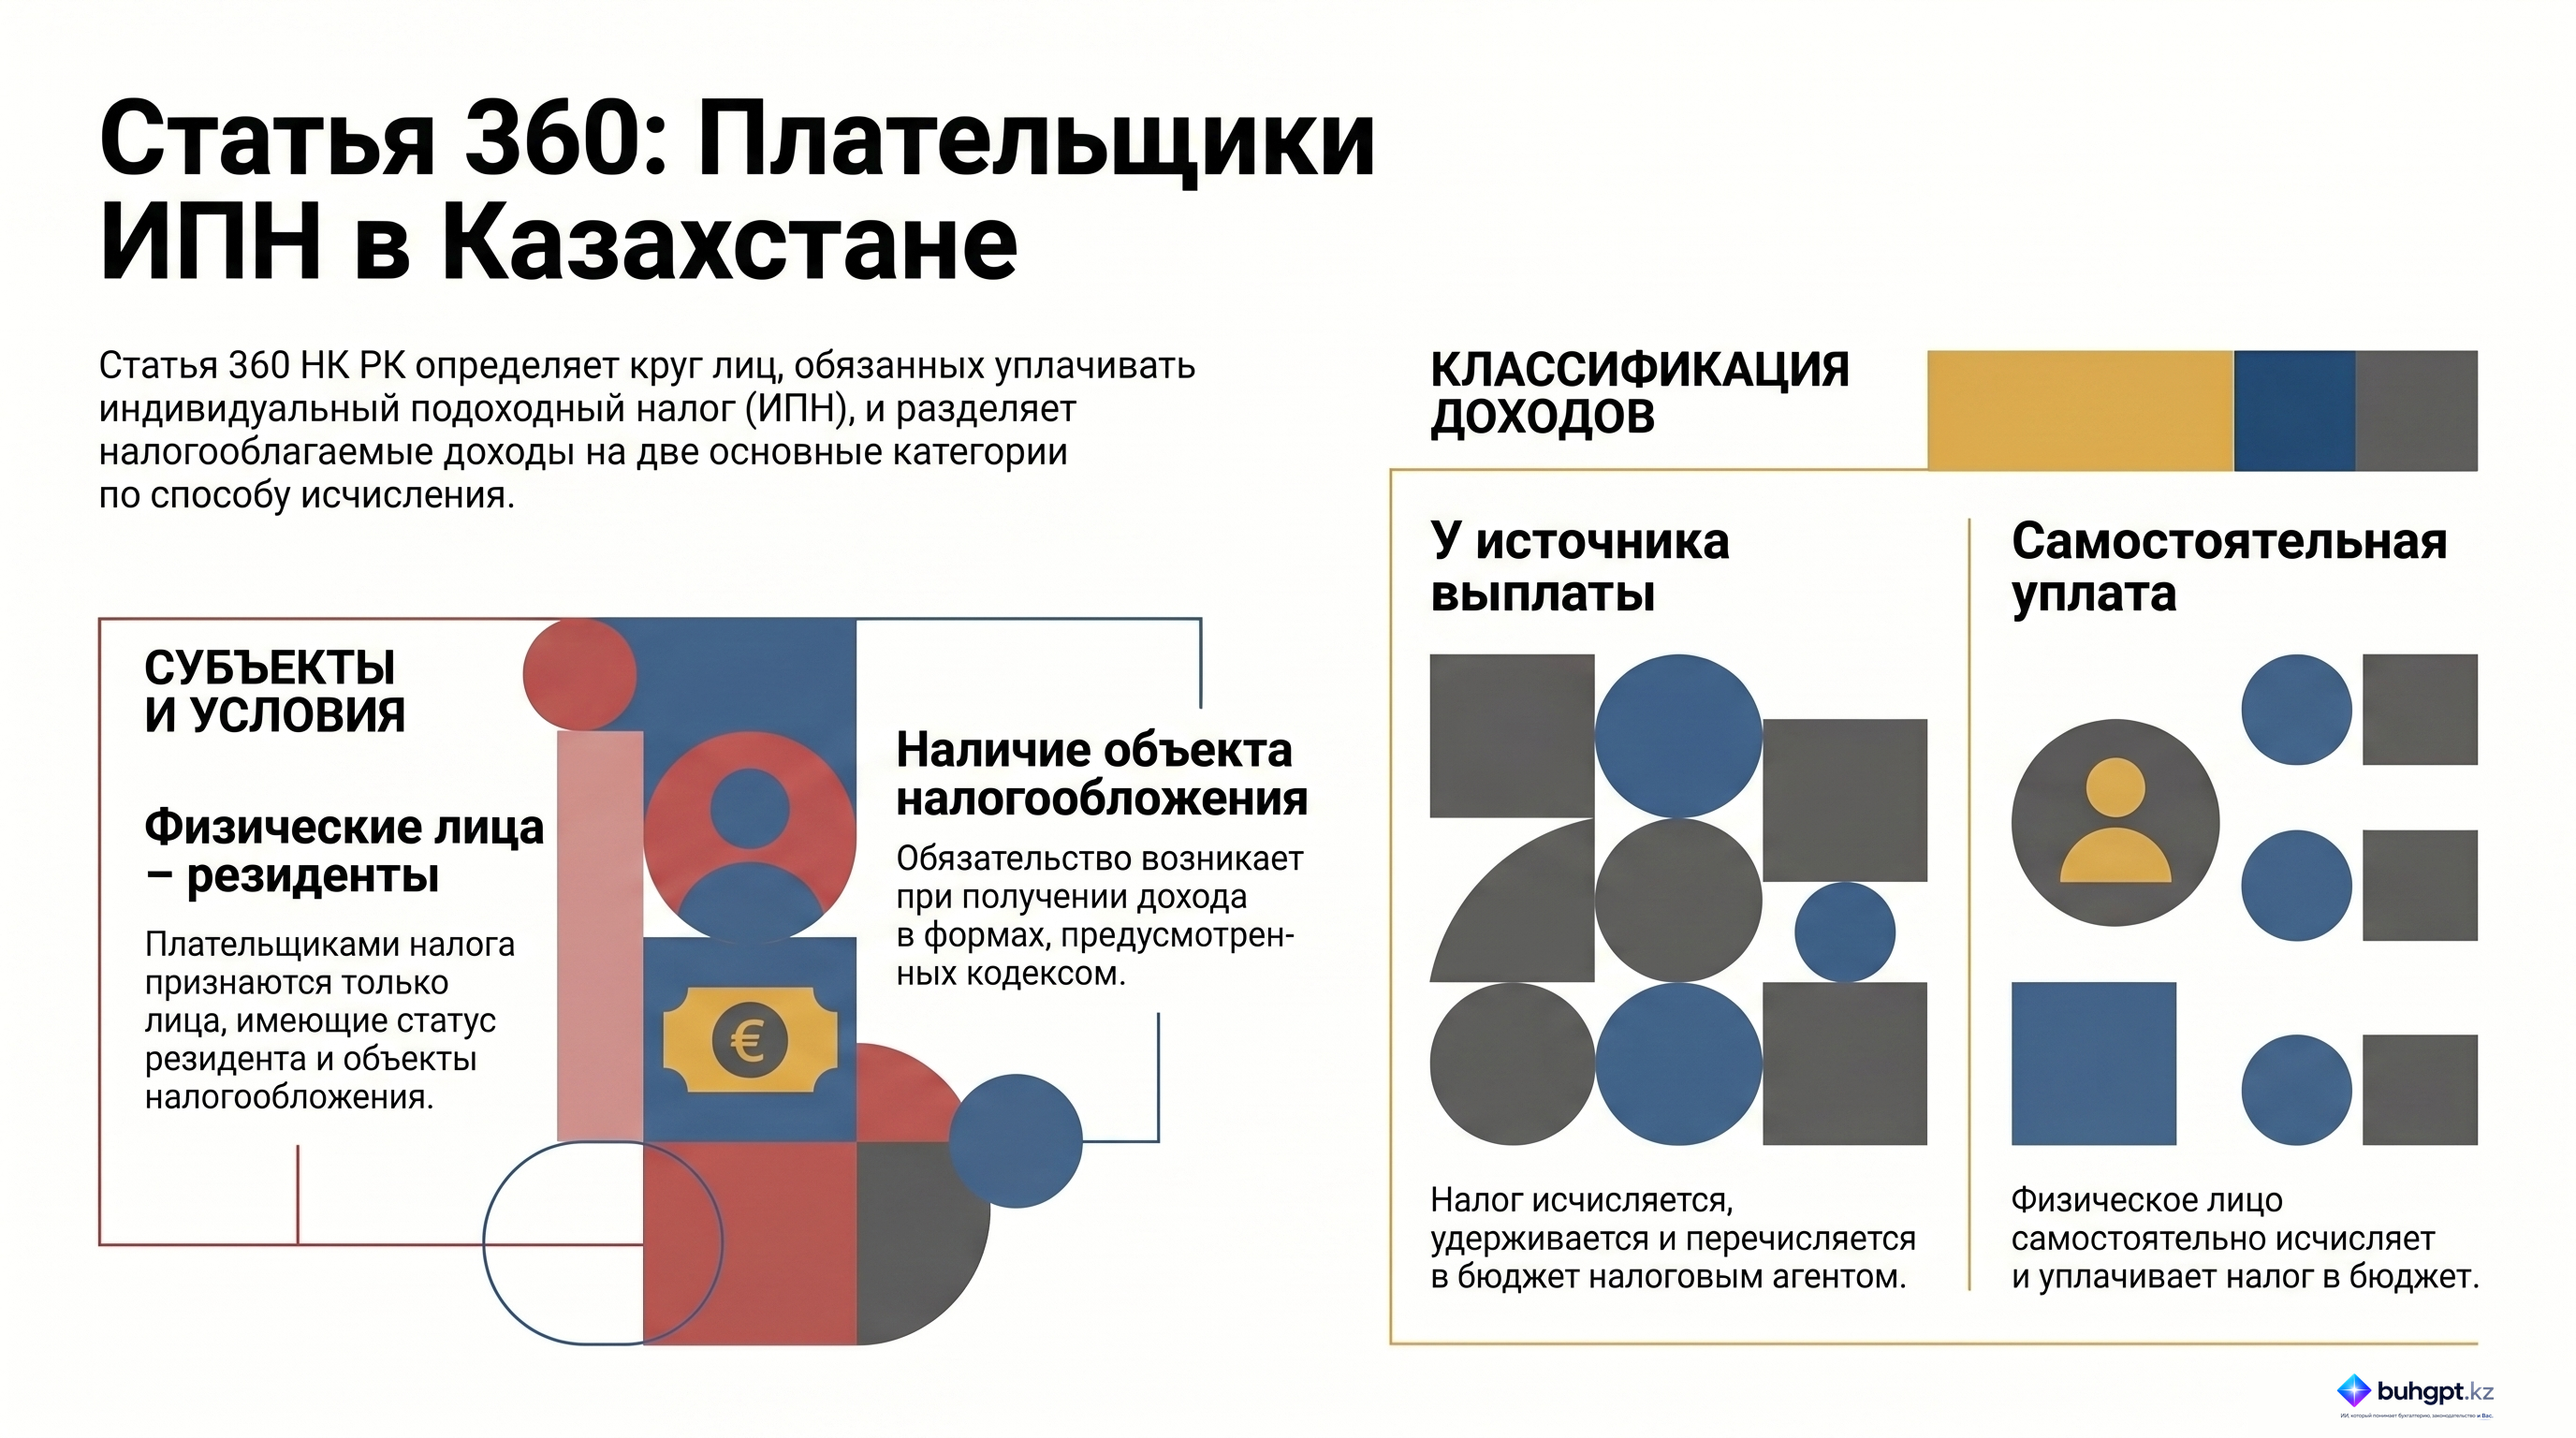
Плательщиками индивидуального подоходного налога являются физические лица – резиденты, имеющие объекты налогообложения в виде:
1) облагаемого дохода физического лица – резидента, индивидуальный подоходный налог по которому исчисляется, удерживается у источника выплаты и перечисляется в бюджет налоговым агентом;
2) облагаемого дохода физического лица – резидента, подлежащего налогообложению самостоятельно, индивидуальный подоходный налог по которому исчисляется и уплачивается в бюджет таким физическим лицом.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Субъекты налогообложения по Статье 360 Налогового кодекса Республики Казахстан
Исполнительное резюме
Настоящий документ содержит детальный разбор Статьи 360 Налогового кодекса Республики Казахстан, которая регулирует правовой статус плательщиков индивидуального подоходного налога (ИПН). В рамках данной нормы устанавливается, что ключевым субъектом налогообложения выступает физическое лицо — резидент. Основное различие в исполнении налоговых обязательств зависит от формы получения дохода: через налогового агента (у источника выплаты) или посредством самостоятельного исчисления и уплаты в бюджет.
Анализ ключевых положений
Статья 360 Налогового кодекса структурирует налогоплательщиков на основе их резидентства и способа администрирования налога. На основе предоставленного контекста можно выделить следующие центральные темы:
1. Критерий резидентства
Законодательство четко определяет круг лиц, на которых распространяется действие данной статьи: это физические лица – резиденты. Наличие статуса резидента является первичным условием для возникновения обязательств по ИПН в рамках рассматриваемой нормы.
2. Классификация форм налогооблагаемого дохода
Документ разделяет объекты налогообложения на две основные категории, что определяет, кто именно несет ответственность за расчет и перечисление средств в бюджет:
| Форма дохода | Субъект, ответственный за исчисление и уплату | Описание механизма |
|---|---|---|
| Доход у источника выплаты | Налоговый агент | Налог удерживается непосредственно при выплате дохода физическому лицу. Агент берет на себя функции по расчету и переводу средств. |
| Доход, подлежащий самостоятельному налогообложению | Физическое лицо — резидент | Гражданин обязан самостоятельно рассчитать сумму налога и обеспечить ее поступление в бюджет. |
Значимые цитаты и контекст
Для глубокого понимания законодательной логики необходимо рассмотреть ключевые формулировки статьи:
- Определение плательщика: «Плательщиками индивидуального подоходного налога признаются физические лица – резиденты, обладающие объектами налогообложения...»
- Контекст: Эта фраза устанавливает прямую связь между налоговым статусом лица (резидентство) и наличием у него объектов, подлежащих налогообложению.
- Обязательства налогового агента: «...доход, подлежащий налогообложению, который исчисляется, удерживается у источника выплаты и перечисляется в бюджет налоговым агентом».
- Контекст: Данная норма описывает пассивную роль налогоплательщика в процессе исполнения обязательств, где основная нагрузка по администрированию ложится на посредника (агента).
- Самостоятельная ответственность: «...доход, подлежащий налогообложению, который физическое лицо – резидент исчисляет и уплачивает в бюджет самостоятельно».
- Контекст: Эта часть статьи возлагает на гражданина полную ответственность за правильность расчетов и своевременность платежей в случаях, предусмотренных кодексом.
Практические выводы и идеи
На основании анализа Статьи 360 можно сформулировать следующие выводы:
- Разделение ответственности: Физическое лицо должно четко идентифицировать, выступает ли организация, выплачивающая доход, налоговым агентом. В противном случае обязанность по декларированию и уплате налога переходит непосредственно к самому лицу.
- Важность статуса резидента: Обязательства, описанные в Статье 360, привязаны к статусу резидента, что требует от налогоплательщиков мониторинга своего правового статуса для корректного исполнения налоговых норм.
- Двухуровневая система контроля: Законодательство РК предусматривает комбинированный подход к сбору ИПН, сочетая автоматическое удержание через агентов и добровольное (самостоятельное) исполнение обязательств гражданами, что обеспечивает максимально широкий охват объектов налогообложения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Согласно Статье 360 НК РК, какой категории физических лиц присваивается статус плательщика индивидуального подоходного налога?
Физические лица – резиденты. Статья 360 прямо определяет резидентов, обладающих объектами налогообложения, как субъектов уплаты данного налога.
Какое условие является обязательным для признания резидента плательщиком ИПН согласно тексту статьи?
Обладание объектами налогообложения. Наличие объекта налогообложения в установленных формах является ключевым критерием для возникновения статуса плательщика.
Как осуществляется налогообложение дохода в первой форме, предусмотренной Статьей 360?
Исчисляется и удерживается налоговым агентом. В первом пункте статьи указано, что налог удерживается у источника выплаты именно налоговым агентом.
Что обязан делать резидент, если его доход относится ко второй форме, указанной в Статье 360?
Исчислять и уплачивать налог самостоятельно. Второй пункт статьи прямо обязывает физическое лицо-резидента к самостоятельному расчету и оплате таких доходов.
Какие действия должен выполнить налоговый агент в отношении ИПН согласно пункту 1 Статьи 360?
Исчислить, удержать и перечислить в бюджет. Норма предусматривает полный цикл ответственности агента: от расчета суммы до ее фактической отправки в бюджет.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 360. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления