Статья 335 НК РК 2026 — Налогообложение прибыли контролируемой иностранной компании
Глава 33. НАЛОГООБЛОЖЕНИЕ ПРИБЫЛИ КОНТРОЛИРУЕМОЙ ИНОСТРАННОЙ КОМПАНИИ · все статьи главы · изменения кодекса
Официальный текст статьи
Статья изменена: Закон РК от 11.06.2026.1. Суммарная прибыль контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний, за исключением зарегистрированных в государствах с льготным налогообложением, определенная в соответствии с пунктами 2, 3, 4 и 5 настоящей статьи, признается облагаемым доходом контролируемых иностранных компаний и постоянных учреждений контролируемых иностранных компаний, за исключением зарегистрированных в государствах с льготным налогообложением, и облагается корпоративным или индивидуальным подоходным налогом в Республике Казахстан.
Суммарная прибыль контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний, зарегистрированных в государствах с льготным налогообложением, определенная в соответствии с пунктами 2 и 3 настоящей статьи, признается облагаемым доходом контролируемых иностранных компаний и постоянных учреждений контролируемых иностранных компаний, зарегистрированных в государствах с льготным налогообложением, и облагается корпоративным или индивидуальным подоходным налогом в Республике Казахстан.
2. Суммарная прибыль контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний определяется по следующей формуле:
П = П1 × Д1 + П2 × Д2 +...+ Пn × Дn, где:
П – суммарная прибыль всех контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний, за исключением контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний, финансовая прибыль которых освобождена от налогообложения в соответствии со статьей 334 настоящего Кодекса;
Д1,2,...,n – доля прямого, косвенного, конструктивного участия или прямого, косвенного, конструктивного контроля резидента в каждой контролируемой иностранной компании;
П1,2,...,n – положительная величина финансовой прибыли каждой контролируемой иностранной компании или каждого постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в Республике Казахстан, определяемая резидентом, по одной из следующих формул:
П1, П2,..., Пn = Пдн 1,2,…n – У1,2,…n – Уб1,2,…n
или
П1, П2,..., Пn= Пдн1,2,…n × ДПД1,2,…n, где:
Пдн1,2,…n – положительная величина финансовой прибыли до налогообложения каждой контролируемой иностранной компании или каждого постоянного учреждения контролируемой иностранной компании за отчетный период;
У1,2,…n – сумма уменьшений, произведенных резидентом от финансовой прибыли до налогообложения каждой контролируемой иностранной компании или финансовой прибыли до налогообложения каждого постоянного учреждения контролируемой иностранной компании за отчетный период в соответствии с пунктом 4 настоящей статьи;
ДПД1,2,…n – доля пассивных доходов каждой контролируемой иностранной компании или каждого постоянного учреждения контролируемой иностранной компании, определяемая в соответствии с подпунктом 17) пункта 3 статьи 332 настоящего Кодекса;
Уб1,2,…n – сумма убытка каждой контролируемой иностранной компании или каждого постоянного учреждения контролируемой иностранной компании, возникшего в двух периодах, последовательно предшествующих отчетному периоду. При этом уменьшенные убытки в последующих периодах не учитываются.
Для целей части первой настоящего пункта убытком признается убыток, отраженный в утвержденной отдельной неконсолидированной финансовой отчетности, которая должна быть в наличии у резидента, применяющего убыток (с обязательным переводом на казахский или русский язык).
Убыток контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании не уменьшает:
1) финансовую прибыль этой контролируемой иностранной компании и (или) этого постоянного учреждения контролируемой иностранной компании, исчисленную в соответствии с пунктом 3 настоящей статьи;
2) финансовую прибыль до налогообложения другой контролируемой иностранной компании или другого постоянного учреждения контролируемой иностранной компании;
3) налогооблагаемый доход резидента.
Резидент не вправе использовать убытки контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, зарегистрированных в государствах с льготным налогообложением.
Для целей части первой настоящего пункта в случае использования резидентом формулы с долей пассивных доходов при расчете суммарной прибыли контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании необходимо применять ту же формулу ко всем его остальным контролируемым иностранным компаниям или постоянным учреждениям контролируемых иностранных компаний за отчетный налоговый период.
3. Определение финансовой прибыли до налогообложения контролируемой иностранной компании или финансовой прибыли до налогообложения постоянного учреждения контролируемой иностранной компании за отчетный период осуществляется на основании утвержденной отдельной неконсолидированной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании, составленной в соответствии со стандартом, установленным законодательством страны, в которой зарегистрирована контролируемая иностранная компания или зарегистрировано постоянное учреждение контролируемой иностранной компании, или в соответствии с международными стандартами финансовой отчетности. При этом резидент имеет право определить финансовую прибыль до налогообложения контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании на основании утвержденной отдельной неконсолидированной финансовой отчетности, составленной в соответствии с международными стандартами финансовой отчетности, только при наличии аудированной финансовой отчетности.
В случае, если законами государства, в котором зарегистрирована контролируемая иностранная компания, установлено обязательство по составлению только консолидированной финансовой отчетности с консолидацией данных дочерних (ассоциированных, совместных) организаций без составления отдельной неконсолидированной финансовой отчетности и отсутствует отдельная неконсолидированная финансовая отчетность, резидент производит следующие корректировки из финансовой прибыли (убытка) контролируемой иностранной компании за отчетный период, определенной (определенного) в финансовой отчетности за отчетный период, путем исключения следующих сумм, подтвержденных аудиторским заключением, которая должна быть в наличии у резидента:
суммы финансовой прибыли (убытка) за отчетный период дочерних (ассоциированных, совместных) организаций, собранной в консолидированной финансовой прибыли (консолидированном убытке) по консолидированной финансовой отчетности контролируемой иностранной компании;
суммы финансовой прибыли (убытка) дочерних (ассоциированных, совместных) организаций за отчетный период при их консолидации из консолидированной финансовой прибыли (консолидированного убытка) по консолидированной финансовой отчетности материнской компании за отчетный период, которая (который) подлежит увеличению (уменьшению) на суммы финансовой прибыли (убытков) от внутригрупповых операций при их исключении при консолидации.
При корректировке данных консолидированной финансовой отчетности контролируемой иностранной компании за отчетный период в соответствии с настоящим пунктом дивиденды, полученные или подлежащие получению от дочерней (ассоциированной, совместной) организации, не отраженные в консолидированной финансовой прибыли (консолидированном убытке) по консолидированной финансовой отчетности, признанные в бухгалтерском учете в отчетном периоде, подлежат включению в доходы контролируемой иностранной компании за отчетный период и подтверждены аудиторским заключением.
Для целей настоящего пункта из финансовой прибыли до налогообложения контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за отчетный период исключаются доходы, аналогичные указанным в подпунктах 2) и 8) пункта 1 статьи 238 настоящего Кодекса, и расходы, аналогичные указанным в пунктах 5 и 6 статьи 257 настоящего Кодекса, при условии, если финансовая прибыль до налогообложения включает такие доходы и (или) расходы. Для применения настоящей части у резидента должен быть в наличии документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий информацию о каждом исключенном виде дохода и расхода, в разрезе сумм (с обязательным переводом на казахский или русский язык), или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая информацию о каждом исключенном виде дохода и расхода, в разрезе сумм (с обязательным переводом на казахский или русский язык).
4. При отсутствии утвержденной отдельной неконсолидированной финансовой отчетности у резидента до 31 марта второго года, следующего за отчетным, сумма финансовой прибыли до налогообложения контролируемой иностранной компании или финансовой прибыли до налогообложения постоянного учреждения контролируемой иностранной компании за такой отчетный период определяется резидентом по своему выбору в одном из следующих порядков:
1) в порядке, аналогичном порядку определения налогооблагаемого дохода согласно положениям настоящего Кодекса;
2) как произведение суммы дохода контролируемой иностранной компании или дохода постоянного учреждения контролируемой иностранной компании за отчетный период и коэффициента 0,5. Сумма дохода определяется исходя из поступлений денег на банковские счета контролируемой иностранной компании или банковские счета постоянного учреждения контролируемой иностранной компании за отчетный период.
Для целей части первой настоящего подпункта исключению подлежат следующие виды поступлений при наличии подтверждающих документов:
поступление денег на банковские счета контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за отчетный период с других банковских счетов данной контролируемой иностранной компании или ее постоянного учреждения (внутренние и межбанковские переводы денег);
поступление и (или) возврат заемных средств, за исключением вознаграждений по займам и пеням, штрафов. Для применения настоящего абзаца у резидента должны быть в наличии копия договора займа и платежного поручения о возврате и (или) поступлении заемных средств;
поступление ошибочно зачисленных сумм денег при условии возврата в текущем налоговом периоде;
поступление денег в качестве вклада в уставный капитал.
Резидент при получении документа, соответствующего условиям пункта 3 настоящей статьи, после срока, установленного пунктом 4 статьи 359 настоящего Кодекса, обязан пересчитать сумму финансовой прибыли контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании.
При наличии документа, соответствующего условиям подпункта 1) пункта 3 статьи 332 настоящего Кодекса, налогоплательщик обязан пересчитать сумму финансовой прибыли контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании.
5. Резидент имеет право на уменьшение финансовой прибыли до налогообложения контролируемой иностранной компании на следующие суммы при наличии подтверждающих документов:
1) сумма уменьшения, определяемая по следующей формуле:
У = ФП × (Д(1)/ССД), где:
У – сумма уменьшения;
ФП – положительная величина финансовой прибыли до налогообложения контролируемой иностранной компании;
Д(1) – доход контролируемой иностранной компании от предпринимательской деятельности в Республике Казахстан через филиал, представительство, постоянное учреждение, обложенный корпоративным подоходным налогом в Республике Казахстан по ставке 20 и более процентов, в пределах налогооблагаемого дохода филиала, при условии, если финансовая прибыль до налогообложения контролируемой иностранной компании учитывает налогооблагаемый доход, указанный в настоящем подпункте;
ССД – совокупная сумма доходов;
2) сумма уменьшения, определяемая по следующей формуле:
У = ФП × (Д(2)/ССД), где:
У – сумма уменьшения;
ФП – положительная величина финансовой прибыли до налогообложения контролируемой иностранной компании;
Д(2) – доход от оказания услуг (выполнения работ) в Республике Казахстан без образования постоянного учреждения, полученный контролируемой иностранной компанией из источников в Республике Казахстан, обложенный в Республике Казахстан корпоративным подоходным налогом у источника выплаты по ставке 20 процентов, при условии, если финансовая прибыль до налогообложения определена с учетом дохода, указанного в настоящем подпункте;
ССД – совокупная сумма доходов;
3) дивиденды, полученные контролируемой иностранной компанией из источников в Республике Казахстан, не подлежащие налогообложению корпоративным подоходным налогом у источника выплаты согласно подпункту 7) статьи 681 настоящего Кодекса, при условии, если финансовая прибыль до налогообложения контролируемой иностранной компании включает такой доход;
4) сумма дивидендов, полученных одной контролируемой иностранной компанией от другой контролируемой иностранной компании, входящих в единую организационную структуру консолидированной группы.
При этом финансовая прибыль одной контролируемой иностранной компании должна включать такие дивиденды, которые ранее обложены (подлежат обложению в текущем периоде) корпоративным подоходным налогом с финансовой прибыли другой такой контролируемой иностранной компании в Республике Казахстан и (или) уменьшены согласно подпунктам 3), 5), 6), 7), 8) и 9) настоящего пункта или части первой настоящего подпункта;
5) сумма дивидендов, полученных контролируемой иностранной компанией от иностранной компании, входящей в единую организационную структуру консолидированной группы.
При этом финансовая прибыль такой контролируемой иностранной компании должна включать такие дивиденды, которые ранее обложены (подлежат обложению в текущем периоде) корпоративным подоходным налогом с финансовой прибыли другой такой контролируемой иностранной компании в Республике Казахстан и (или) уменьшены согласно подпунктам 3), 4), 6), 7), 8) и 9) настоящего пункта или части первой настоящего подпункта;
6) сумма уменьшения, определяемая по следующей формуле:
У = ФП × (Д(6)/ССД), где:
У – сумма уменьшения;
ФП – положительная величина финансовой прибыли до налогообложения контролируемой иностранной компании;
Д(6) – доходы в виде вознаграждений и (или) от прироста стоимости, и (или) в виде роялти, полученные контролируемой иностранной компанией из источников в Республике Казахстан, ранее обложенные в Республике Казахстан корпоративным подоходным налогом у источника выплаты, при условии, если финансовая прибыль до налогообложения контролируемой иностранной компании включает такие доходы;
ССД – совокупная сумма доходов;
7) сумма уменьшения, определяемая по следующей формуле:
У = ФП × (Д(7)/ССД), где:
У – сумма уменьшения;
ФП – положительная величина финансовой прибыли до налогообложения контролируемой иностранной компании;
Д(7) – доход от прироста стоимости, полученный одной контролируемой иностранной компанией от реализации другой контролируемой иностранной компании, которая является учредителем резидента Республики Казахстан, соответствующего условиям подпункта 4) статьи 681 настоящего Кодекса, при условии, если финансовая прибыль одной контролируемой иностранной компании включает такой доход;
ССД – совокупная сумма доходов;
8) доходы в виде вознаграждений и (или) от прироста стоимости и (или) в виде роялти, полученные контролируемой иностранной компанией из источников в Республике Казахстан, не подлежащие налогообложению корпоративным подоходным налогом у источника выплаты согласно подпунктам 1) и 4) статьи 681 настоящего Кодекса, при условии, если финансовая прибыль до налогообложения контролируемой иностранной компании включает такие доходы;
9) сумма дивидендов, полученных контролируемой иностранной компанией из источников в Республике Казахстан, ранее обложенные в Республике Казахстан корпоративным подоходным налогом у источника выплаты, при условии, если финансовая прибыль до налогообложения включает такие дивиденды;
10) сумма дивидендов, полученных контролируемой иностранной компанией от иностранной компании, входящих в единую организационную структуру консолидированной группы. При этом финансовая прибыль такой контролируемой иностранной компании должна включать такие дивиденды, полученные из источников Республики Казахстан, которые ранее обложены в Республике Казахстан корпоративным подоходным налогом у источника выплаты и (или) не подлежали налогообложению корпоративным подоходным налогом у источника выплаты согласно подпункту 7) статьи 681 настоящего Кодекса.
Положения части первой настоящего пункта не применяются к контролируемой иностранной компании и (или) постоянному учреждению контролируемой иностранной компании, которые зарегистрированы в государствах с льготным налогообложением.
6. В случае несоответствия продолжительности или дат начала и окончания отчетного периода в иностранном государстве и отчетного налогового периода в Республике Казахстан, определяемого в соответствии со статьей 358 настоящего Кодекса, налогоплательщик обязан скорректировать размер финансовой прибыли каждой контролируемой иностранной компании или финансовой прибыли каждого постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в Республике Казахстан, следующим образом посредством применения поправочных коэффициентов (К1, К2):
П1, П2, …, Пn = Пн × К1 + Пн+1 × К2,
К1 = НП (СН)1 / НП (СН)3,
К2 = НП (СН)2 / НП (СН)3, где:
П1, П2, …, Пn – положительная величина финансовой прибыли каждой контролируемой иностранной компании или каждого постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в Республике Казахстан;
Пн – положительная величина финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в Республике Казахстан, за один отчетный период, входящий в рамки отчетного налогового периода в Республике Казахстан;
Пн+1 – положительная величина финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в Республике Казахстан, за другой отчетный период, входящий в рамки отчетного налогового периода в Республике Казахстан;
НП (СН)1– количество месяцев одного отчетного периода в иностранном государстве, в пределах которых резидент владеет долями участия или имеет контроль в контролируемой иностранной компании, входящих в рамки отчетного налогового периода в Республике Казахстан;
НП (СН)2 – количество месяцев следующего отчетного периода в иностранном государстве, в пределах которых резидент владеет долями участия или имеет контроль в контролируемой иностранной компании, входящих в рамки отчетного налогового периода в Республике Казахстан;
НП (СН)3 – общее количество месяцев отчетного периода в иностранном государстве.
7. Сумма финансовой прибыли каждой контролируемой иностранной компании или финансовой прибыли каждого постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в Республике Казахстан, выраженная в иностранной валюте, пересчитывается резидентом в теңге с применением среднеарифметического официального курса валюты за отчетный период.
8. Коэффициент прямого участия или прямого контроля резидента в каждой контролируемой иностранной компании определяется по следующей формуле:
Д1, Д2, …, Дn = Х/100 %, где:
Д1, Д2, …, Дn – коэффициент прямого участия или прямого контроля резидента в каждой контролируемой иностранной компании;
Х – доля прямого участия или прямого контроля резидента в каждой контролируемой иностранной компании, в процентах.
Коэффициент косвенного участия или косвенного контроля резидента в каждой контролируемой иностранной компании определяется по следующей формуле:
Д1, Д2, …, Дn = Х1/100 % х Х2/100 % х...х Хn/100 %, где:
Д1, Д2, …, Дn – коэффициент косвенного участия или косвенного контроля резидента в каждой контролируемой иностранной компании;
X1 – доля прямого участия или прямого контроля резидента в лице, через которое осуществляется косвенное участие или косвенный контроль, в процентах;
Х2, ... – доля прямого участия или прямого контроля каждого предыдущего лица в каждом последующем лице в соответствующей последовательности, через которых осуществляется косвенное участие или косвенный контроль, в процентах;
Хn – доля прямого участия или прямого контроля предыдущего лица в контролируемой иностранной компании, в процентах.
Коэффициент конструктивного участия или конструктивного контроля резидента в каждой контролируемой иностранной компании исчисляется в одном из следующих порядков:
1) коэффициент прямого участия или прямого контроля резидента в контролируемой иностранной компании
плюс
коэффициент косвенного участия или косвенного контроля резидента в контролируемой иностранной компании;
2) коэффициент прямого и (или) косвенного участия или прямого и (или) косвенного контроля резидента в контролируемой иностранной компании
плюс
коэффициент прямого и (или) косвенного участия или прямого и (или) косвенного контроля контролируемого лица в контролируемой иностранной компании при условии, если контролируемое лицо является ближайшим родственником резидента и резидентом Республики Казахстан.
При конструктивном владении физическим лицом – резидентом долями участия или при наличии у физического лица – резидента конструктивного контроля в контролируемой иностранной компании с участием ближайших родственников – резидентов, не достигших совершеннолетнего возраста, положения настоящей статьи распространяются на такое конструктивное владение или такой конструктивный контроль. При конструктивном владении физическим лицом – резидентом долями участия или при наличии у физического лица – резидента конструктивного контроля в контролируемой иностранной компании с участием ближайших родственников – резидентов, достигших совершеннолетнего и (или) пенсионного возраста, положения настоящего пункта распространяются на такое конструктивное владение или такой конструктивный контроль при условии письменного согласия таких ближайших родственников. При отсутствии письменного согласия такого ближайшего родственника (ближайших родственников) налоговое обязательство в соответствии с настоящей главой исполняется каждым лицом (резидентом и таким ближайшим родственником (родственниками) резидента) самостоятельно соразмерно доле владения или контроля в контролируемой иностранной компании в случае, если совокупная доля участия резидента и такого ближайшего родственника (родственников) в контролируемой иностранной компании превышает 25 процентов или совокупно резидент и такой ближайший родственник (родственники) имеют контроль в контролируемой иностранной компании.
9. Положения настоящей статьи распространяются на постоянное учреждение контролируемой иностранной компании.
10. Положения настоящей статьи применяются независимо от предоставленных Республикой Казахстан резиденту и (или) установленных законодательством Республики Казахстан для резидента льгот, инвестиционных налоговых преференций, режима наибольшего благоприятствования, а также иных условий налогообложения, более благоприятных, чем предусмотренные настоящим Кодексом.
11. Для целей настоящей статьи под подтверждающими документами понимаются следующие документы:
1) для применения подпункта 1) части первой пункта 4 настоящей статьи копии документов, позволяющих определить сумму финансовой прибыли до налогообложения за отчетный период контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании. Такими документами являются выписки с банковских счетов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании, первичные документы, подтверждающие произведенные операции согласно обычаям делового оборота контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
2) для применения подпункта 2) части первой пункта 4 настоящей статьи:
копии ежемесячных выписок на бумажных и (или) электронных носителях со всех банковских счетов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за отчетный период;
официальный документ, выданный банком и (или) документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающие информацию, предусмотренную частью второй подпункта 2) части первой пункта 4 настоящей статьи, и содержащие сведения обо всех банковских счетах контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
3) для применения подпункта 1) части первой пункта 5 настоящей статьи:
копия утвержденной финансовой отчетности контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании, содержащий расшифровку доходов и расходов каждого филиала контролируемой иностранной компании, включенных в финансовую прибыль контролируемой иностранной компании, с указанием бизнес-идентификационных номеров таких филиалов, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании, содержащая расшифровку доходов и расходов каждого филиала контролируемой иностранной компании, включенных в финансовую прибыль контролируемой иностранной компании, с указанием бизнес-идентификационных номеров таких филиалов;
4) для применения подпункта 2) части первой пункта 5 настоящей статьи:
копия утвержденной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащий расшифровку доходов от оказания услуг (выполнения работ) в Республике Казахстан без образования постоянного учреждения контролируемой иностранной компании, в разрезе сумм и покупателей, с указанием бизнес-идентификационных номеров и (или) индивидуальных идентификационных номеров, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащая расшифровку доходов от оказания услуг (выполнения работ) в Республике Казахстан без образования постоянного учреждения контролируемой иностранной компании, в разрезе сумм и покупателей с указанием бизнес-идентификационных номеров и (или) индивидуальных идентификационных номеров;
5) для применения подпунктов 3), 4), 5), 9) и 10) части первой пункта 5 настоящей статьи:
копии документа (документов), подтверждающего (подтверждающих) распределение дивидендов контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, подтверждающий распределение и выплату дивидендов из источников в Республике Казахстан контролируемой иностранной компании и (или) иностранной компанией к другой контролируемой иностранной компании, применяющей уменьшение (в случае применения подпунктов 3), 9) и 10) части первой пункта 5 настоящей статьи), или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, подтверждающая распределение и выплату дивидендов из источников в Республике Казахстан контролируемой иностранной компании и (или) иностранной компанией к другой контролируемой иностранной компании, применяющей уменьшение (в случае применения подпунктов 3), 9) и 10) части первой пункта 5 настоящей статьи);
копия утвержденной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащий сведения о полученных дивидендах от дочерних (ассоциированных) организаций контролируемой иностранной компании, в разрезе сумм и наименований компаний, распределяющих дивиденды, с указанием регистрационного номера в стране резидентства, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащая сведения о полученных дивидендах от дочерних (ассоциированных) организаций контролируемой иностранной компании, в разрезе сумм и наименований компаний, распределяющих дивиденды, с указанием регистрационного номера в стране резидентства;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) резидента, содержащий сведения о единой организационной структуре консолидированной группы с указанием наименований, регистрационных номеров в стране резидентства, их географического местонахождения (наименования государств (территорий), размеров долей участия (голосующих акций) всех участников единой организационной структуры консолидированной группы;
6) для применения подпунктов 6), 7) и 8) части первой пункта 5 настоящей статьи:
копия утвержденной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащий расшифровку доходов в виде вознаграждений, роялти из источников в Республике Казахстан, в разрезе сумм и наименований резидентов Республики Казахстан, выплативших доходы, с указанием бизнес-идентификационных номеров и (или) индивидуальных идентификационных номеров (в случае применения подпунктов 6) и 8) части первой пункта 5 настоящей статьи в отношении доходов в виде вознаграждений, роялти) или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащая расшифровку доходов в виде вознаграждений, роялти из источников в Республике Казахстан в разрезе сумм и наименований резидентов Республики Казахстан, выплативших доходы, с указанием бизнес-идентификационных номеров и (или) индивидуальных идентификационных номеров (в случае применения подпунктов 6) и 8) части первой пункта 5 настоящей статьи в отношении доходов в виде вознаграждений, роялти);
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащий расшифровку дохода в виде прироста стоимости, в разрезе сумм, наименований и реализованных активов, в том числе находящихся в Республике Казахстан, с указанием регистрационных номеров в стране резидентства (в случае применения подпунктов 6), 7) и 8) части первой пункта 5 настоящей статьи в отношении дохода в виде прироста стоимости) или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, содержащая расшифровку дохода в виде прироста стоимости, в разрезе сумм, наименований и реализованных активов, в том числе находящихся в Республике Казахстан, с указанием регистрационных номеров в стране резидентства (в случае применения подпунктов 6), 7) и 8) части первой пункта 5 настоящей статьи в отношении дохода в виде прироста стоимости);
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) резидента, содержащий сведения о единой организационной структуре консолидированной группы с указанием наименований, регистрационных номеров в стране резидентства, их географического местонахождения (наименования государств (территорий), размеров долей участия (голосующих акций) всех участников единой организационной структуры консолидированной группы;
копии правоустанавливающих документов резидента Республики Казахстан, соответствующего условиям подпункта 4) статьи 681 настоящего Кодекса;
7) для применения абзаца одиннадцатого части первой пункта 2 настоящей статьи:
копия утвержденной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий соотношение пассивных доходов к совокупной сумме доходов, в разрезе каждого вида пассивных доходов и сумм, включенных в совокупную сумму доходов, с указанием регистрационного номера покупателя в стране резидентства, или пояснительная записка к аудированной финансовой отчетности, заверенной лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая соотношение пассивных доходов к совокупной сумме доходов, в разрезе каждого вида пассивных доходов и сумм, включенных в совокупную сумму доходов, с указанием регистрационного номера покупателя в стране резидентства.
Документы, указанные в настоящем пункте, или их копии должны быть в наличии у резидента (с обязательным переводом на казахский или русский язык в случае необходимости), применяющего положения пунктов 4 и 5 настоящей статьи.
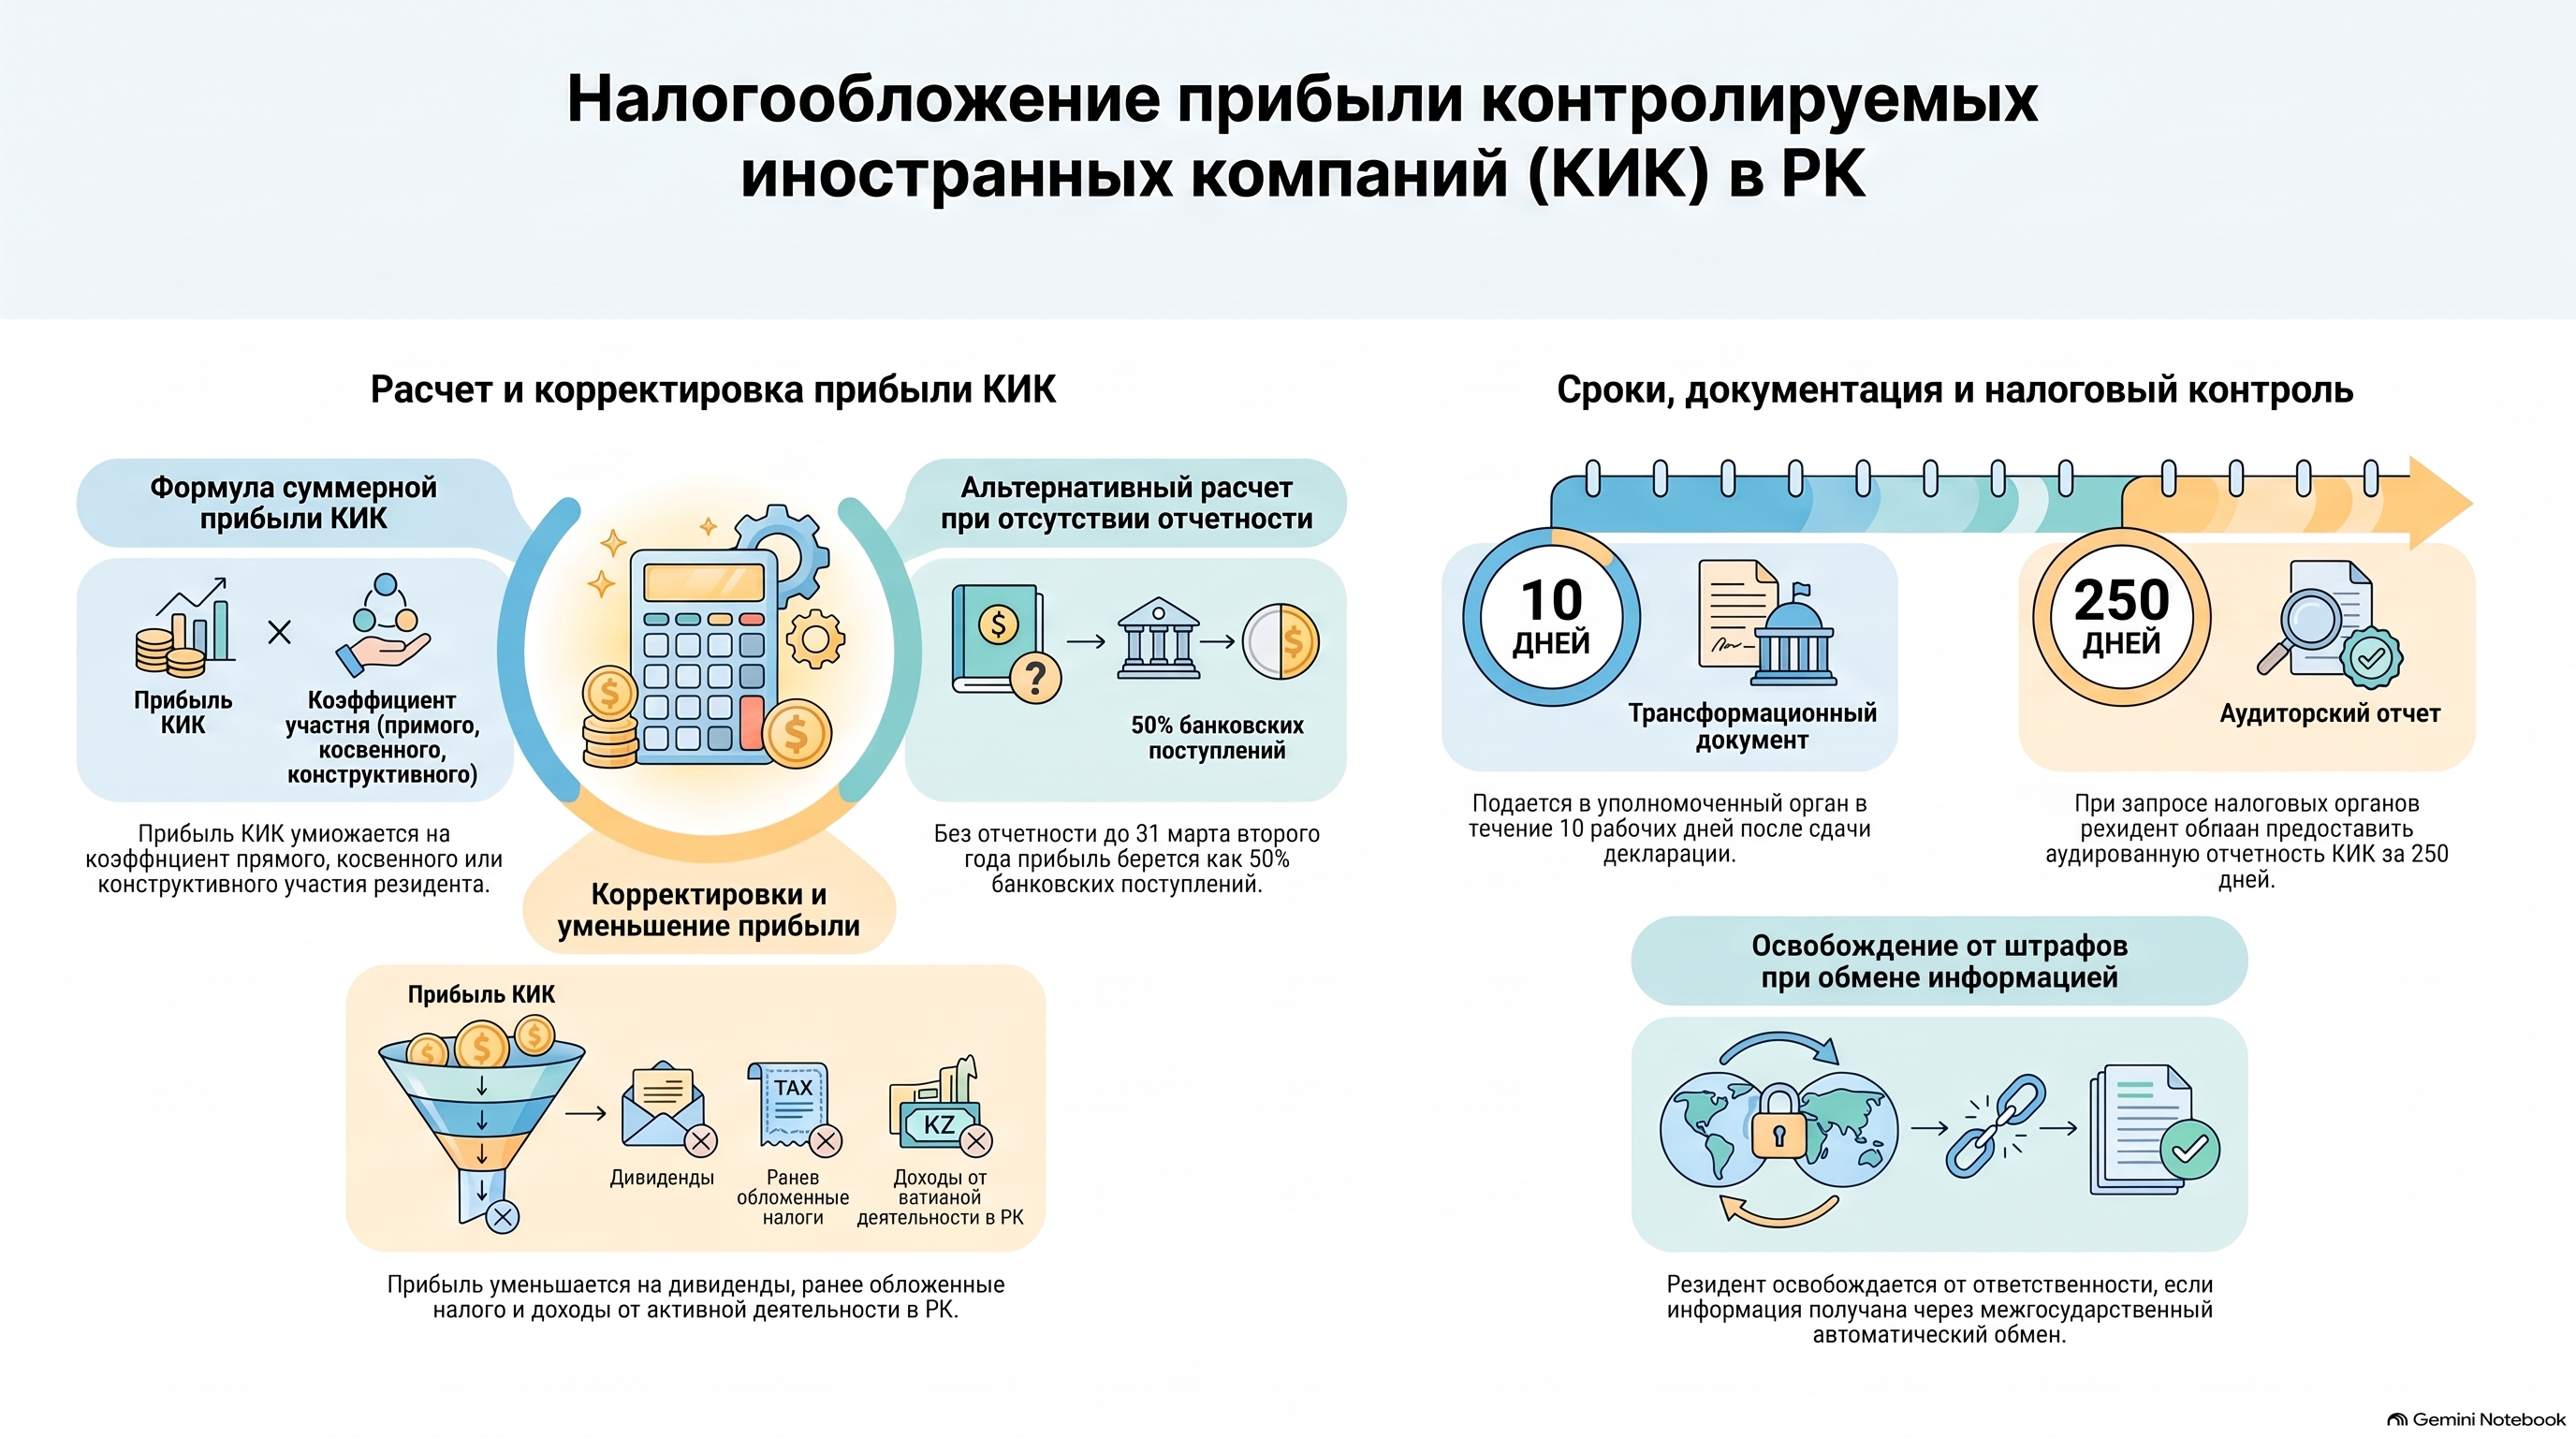
12. Резидент обязан не позднее десяти рабочих дней после сдачи декларации по корпоративному или индивидуальному подоходном налогу, в которую включена суммарная прибыль контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний, представить в уполномоченный орган трансформационный документ.
В целях настоящего раздела трансформационным документом признается документ, заверенный подписью и печатью (при ее наличии) резидента (или лица, уполномоченного подписывать на основании нотариально удостоверенной доверенности), содержащий следующие сведения:
1) единую организационную структуру консолидированной группы, участником (акционером) которой является резидент, с отражением наименования всех участников консолидированной группы и их географического местонахождения (наименования государств (территорий), где участники консолидированной группы созданы (учреждены), размеров долей участия, номеров государственной и налоговой регистрации всех участников консолидированной группы (при наличии налоговой регистрации);
2) финансовую прибыль и совокупную сумму доходов каждой контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании;
3) соотношение пассивных доходов к совокупной сумме доходов каждой контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании в разрезе каждого вида пассивных доходов и сумм, включенных в совокупную сумму доходов, с указанием регистрационного номера покупателя в стране резидентства (в случае применения абзаца одиннадцатого части первой пункта 2 настоящей статьи);
4) убыток каждой контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании, возникший в двух периодах, последовательно предшествующих отчетному периоду, с указанием сумм и года возникновения убытка (в случае применения абзаца двенадцатого части первой пункта 2 настоящей статьи);
5) каждый исключенный вид дохода и расхода из совокупной суммы доходов или финансовой прибыли до налогообложения контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании в разрезе сумм (в случае применения подпункта 12) пункта 3 статьи 332 настоящего Кодекса или части второй пункта 3 настоящей статьи);
6) финансовую прибыль (убыток) за отчетный период каждой дочерней (ассоциированной, совместной) организации, консолидированную в консолидированной финансовой прибыли (консолидированном убытке) по консолидированной финансовой отчетности контролируемой иностранной компании, в разрезе сумм, наименований и регистрационных номеров в стране резидентства дочерних (ассоциированных, совместных) организаций (в случае применения части третьей пункта 3 настоящей статьи);
7) финансовую прибыль (убыток) за отчетный период каждой дочерней (ассоциированной, совместной) организации при ее консолидации из консолидированной финансовой прибыли (консолидированного убытка) по консолидированной финансовой отчетности материнской компании за отчетный период, которая подлежит увеличению (уменьшению) на суммы финансовой прибыли (убытков) от внутригрупповых операций при их исключении при консолидации, в разрезе сумм, наименований и регистрационных номеров в стране резидентства дочерних (ассоциированных, совместных) организаций (в случае применения части четвертой пункта 3 настоящей статьи);
8) банковские счета контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании с указанием общей суммы поступивших денег за отчетный период в разрезе номеров банковских счетов, наименования финансовой организации и географического местонахождения (наименования государств (территорий) (в случае применения пункта 4 настоящей статьи);
9) поступление денег на банковские счета контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за отчетный период с других банковских счетов данной контролируемой иностранной компании или ее постоянного учреждения (внутренние и межбанковские переводы денег) с указанием номеров банковских счетов, сумм и дат совершения операций (в случае применения пункта 4 настоящей статьи);
поступление и (или) возврат заемных средств, за исключением вознаграждений по займам и пеням, штрафов с указанием номеров банковских счетов, сумм и дат совершения операций (в случае применения пункта 4 настоящей статьи);
поступление ошибочно зачисленных денег при условии возврата в текущем налоговом периоде (в случае применения пункта 4 настоящей статьи);
поступление денег в качестве вклада в уставный капитал с указанием номеров банковских счетов, сумм и дат совершения операций (в случае применения пункта 4 настоящей статьи);
10) доходы и расходы каждого филиала контролируемой иностранной компании, включенные в финансовую прибыль контролируемой иностранной компании, с указанием бизнес-идентификационных номеров таких филиалов (в случае применения подпункта 1) части первой пункта 5 настоящей статьи);
11) доход от оказания услуг (выполнения работ) в Республике Казахстан без образования постоянного учреждения контролируемой иностранной компании в разрезе сумм и покупателей с указанием бизнес-идентификационных номеров и (или) индивидуальных идентификационных номеров (в случае применения подпункта 2) части первой пункта 5 настоящей статьи);
12) структуру получения дивидендов контролируемой иностранной компанией, отражающую распределение таких дивидендов от первоначального источника (в случае применения подпунктов 3), 4), 5), 9) и 10) части первой пункта 5 настоящей статьи).
В целях части первой настоящего подпункта структура должна содержать наименование лиц иных, чем физических, а также содержать следующие сведения о каждом участнике структуры:
суммы и периоды распределения дивидендов;
регистрационные номера в стране резидентства;
суммы финансовой прибыли за периоды, в которых распределены дивиденды;
13) доходы в виде вознаграждений, роялти из источников в Республике Казахстан в разрезе сумм и наименований резидентов Республики Казахстан, выплативших доходы, с указанием бизнес-идентификационных номеров и (или) индивидуальных идентификационных номеров (в случае применения подпунктов 6) и 8) части первой пункта 5 настоящей статьи в отношении доходов в виде вознаграждений, роялти);
14) доход в виде прироста стоимости в разрезе сумм, наименований и реализованных активов, в том числе находящихся в Республике Казахстан, с указанием регистрационных номеров в стране резидентства (в случае применения подпунктов 6), 7) и 8) части первой пункта 5 настоящей статьи в отношении дохода в виде прироста стоимости);
15) в случае применения пункта 4 статьи 346, пункта 2 статьи 413 и пункта 2 статьи 414 настоящего Кодекса:
сумма уплаты в иностранном государстве, в котором зарегистрированы контролируемая иностранная компания и (или) постоянное учреждение контролируемой иностранной компании, иностранного подоходного налога с финансовой прибыли контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании;
удержание и перечисление в бюджет иностранного государства (иностранных государств) налога у источника выплаты с дохода (доходов), включенного (включенных) в финансовую прибыль до налогообложения контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании;
включение в финансовую прибыль до налогообложения дохода (доходов), обложенного (обложенных) налогом у источника выплаты.
13. Невключение в налогооблагаемый доход юридического лица – резидента или годовой доход физического лица – резидента по налоговой декларации финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению в порядке, определенном настоящей статьей, или занижение суммы такой финансовой прибыли контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании в налоговой декларации резидента влечет ответственность в соответствии с законами Республики Казахстан.
14. Резидент освобождается от ответственности и начисления пеней при одновременном выполнении следующих условий:
1) в случае, если уполномоченным органом по результатам обмена информацией, проведенного с компетентным или уполномоченным органом иностранного государства в соответствии с международным договором, на основании сведений, имеющихся у уполномоченного органа в соответствии с пунктом 15 настоящей статьи, получена следующая информация:
о владении резидентом прямо или косвенно, или конструктивно долями участия либо наличии у резидента прямого или косвенного, или конструктивного контроля в контролируемой иностранной компании;
об эффективной ставке налога на прибыль;
о финансовой прибыли до налогообложения контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
2) в случае невозможности получения резидентом самостоятельно информации, указанной в подпункте 1) части первой настоящего пункта;
3) в случае подачи резидентом в соответствующий налоговый орган заявления об участии (контроле) в контролируемой иностранной компании и декларации по корпоративному или индивидуальному подоходному налогу за предыдущий (предыдущие) и (или) отчетный налоговый период (периоды) с включением в налогооблагаемый доход юридического лица – резидента или годовой доход физического лица – резидента финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании, подлежащей налогообложению, в сроки, установленные в уведомлении налогового органа.
Под невозможностью получения информации понимается выполнение одновременно следующих условий:
1) направление резидентом запросов более одного раза самостоятельно и (или) через контролируемое лицо в контролируемую иностранную компанию и неполучение ответов на свои запросы в части размера доли участия или контроля в контролируемой иностранной компании и (или) представления утвержденной финансовой отчетности и (или) аудированной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за соответствующий период (периоды);
2) отсутствие информации о данных финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании на интернет-ресурсах, в средствах массовой информации и иных источниках информации в силу непубличности контролируемой иностранной компании.
15. В случае невозможности получения резидентом информации самостоятельно резидент имеет право обратиться в уполномоченный орган с просьбой направить запрос в компетентный или уполномоченный орган иностранного государства, с которым у Республики Казахстан действует международный договор, в части получения от него следующей информации и (или) документов:
1) о размере доли участия резидента либо наличии у резидента контроля в контролируемой иностранной компании;
2) об эффективной ставке налога на прибыль контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за соответствующий период (периоды) (при необходимости);
3) о финансовой прибыли до налогообложения контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за соответствующий период (периоды) (при необходимости);
4) финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за соответствующий период (периоды), прошедшей аудит.
Резидент к обращению в уполномоченный орган прилагает информацию о контролируемой иностранной компании с раскрытием всех причастных контролируемых лиц, через которых осуществляется косвенное или конструктивное участие либо косвенный или конструктивный контроль. Резидент также вправе приложить к обращению копии запросов, направленных в адрес контролируемой иностранной компании самостоятельно или через контролируемое лицо, о предоставлении контролируемой иностранной компанией информации и (или) документов, указанных в настоящем пункте.
16. Налоговый орган при осуществлении налогового контроля имеет право запросить у резидента аудированную финансовую отчетность контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании.
Резидент со дня направления запроса обязан в течение двухсот пятидесяти календарных дней представить аудированную финансовую отчетность (с обязательным переводом на казахский или русский язык).
После получения аудированной финансовой отчетности налоговый орган вправе пересчитать финансовую прибыль контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании при наличии расхождений с утвержденной финансовой отчетностью.
В случае непредставления аудированной финансовой отчетности по истечении срока, указанного в части второй настоящего пункта, налоговый орган вправе пересчитать финансовую прибыль контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании в порядке, установленном пунктом 4 настоящей статьи.
Сноска. Статья 335 с изменением, внесенным Законом в соответствии с Законом РК от 11.06.2026 № 308-VIII (вводится в действие с 01.07.2026).🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Налогообложение прибыли контролируемых иностранных компаний (Статья 335 НК РК)
Executive Summary (Резюме)
Настоящий документ представляет собой комплексный анализ норм Статьи 335 Налогового кодекса Республики Казахстан (в редакции на 01.07.2026), регламентирующей порядок налогообложения прибыли контролируемых иностранных компаний (КИК) и постоянных учреждений контролируемых иностранных компаний (ПУ КИК).
Ключевые положения нормы:
- Объект налогообложения: Суммарная прибыль КИК и ПУ КИК признается облагаемым доходом резидента РК и подлежит обложению корпоративным (КПН) или индивидуальным (ИПН) подоходным налогом в РК. Положения статьи применяются независимо от имеющихся у резидента льгот или преференций.
- База и варианты расчета: Расчет суммарной прибыли осуществляется по законодательно установленным формулам с учетом доли участия (прямого, косвенного, конструктивного) или контроля. Финансовая прибыль определяется на основании отдельной неконсолидированной финансовой отчетности (ФО) или по альтернативным алгоритмам при ее отсутствии до 31 марта второго года, следующего за отчетным.
- Корректировки и уменьшение прибыли: Законодательство предусматривает механизмы исключения двойного налогообложения (уменьшение на суммы доходов, уже обложенных в РК, и внутригрупповых дивидендов), которые не распространяются на КИК/ПУ КИК, зарегистрированные в государствах с льготным налогообложением.
- Административный контроль и отчетность: Установлена обязанность предоставления трансформационного документа в течение 10 рабочих дней после сдачи налоговой декларации, а также обязанность предоставления аудированной ФО в течение 250 календарных дней по запросу налогового органа.
- Освобождение от ответственности: Предусмотрен четкий механизм освобождения резидента от ответственности и пеней при невозможности самостоятельного получения информации и последующем выполнении налоговых обязательств на основе данных международного обмена.
Подробный анализ ключевых тем
1. Порядок определения суммарной прибыли и долей участия (п. 1, 2, 6, 7, 8, 9, 10)
Суммарная прибыль КИК и ПУ КИК ($П$) исчисляется как сумма произведений положительной величины финансовой прибыли каждой КИК/ПУ КИК ($П_n$) на соответствующую долю участия или контроля ($Д_n$):
$$П = П_1 \times Д_1 + П_2 \times Д_2 + ... + П_n \times Д_n$$
Из расчета исключаются КИК, финансовая прибыль которых освобождена от налогообложения согласно ст. 334 НК РК.
Способы расчета финансовой прибыли ($П_n$):
Резидент выбирает один из двух вариантов расчета $П_n$:
- Вариант А (с учетом уменьшений и убытков): $П_n = П_{дн} - У - У_б$
- Вариант Б (с применением доли пассивных доходов): $П_n = П_{дн} \times ДПД_n$
Важное правило: Если резидент выбирает формулу с долей пассивных доходов ($ДПД$), он обязан применять эту же формулу ко всем остальным своим КИК и ПУ КИК за данный отчетный налоговый период.
Правила учета убытков ($У_б$):
- Убытком признается убыток из утвержденной отдельной неконсолидированной ФО (с переводом на казахский/русский язык).
- Учитывается убыток, возникший в двух периодах, последовательно предшествующих отчетному.
- Убытки КИК/ПУ КИК не уменьшают:
- Финансовую прибыль этой КИК/ПУ КИК, рассчитанную по п. 3;
- Финансовую прибыль до налогообложения другой КИК/ПУ КИК;
- Налогооблагаемый доход самого резидента.
- Запрет: Резидент не имеет права использовать убытки КИК и ПУ КИК, зарегистрированных в государствах с льготным налогообложением.
Расчет доли участия/контроля ($Д_n$):
- Прямое участие: $Д = X / 100%$ ($X$ — доля в процентах).
- Косвенное участие: Произведение коэффициентов прямого участия в цепочке владения ($X_1/100% \times X_2/100% \times ... \times X_n/100%$).
- Конструктивное участие:
- Вариант 1: Коэффициент прямого + коэффициент косвенного участия.
- Вариант 2: Коэффициенты резидента + коэффициенты контролируемого лица, являющегося ближайшим родственником-резидентом РК.
- Нюансы по родственникам: Для несовершеннолетних родственников норма применяется автоматически. Для совершеннолетних родственников или пенсионеров требуется их письменное согласие. При отсутствии согласия налоговое обязательство исполняется каждым лицом самостоятельно соразмерно доле, если совокупная доля превышает 25% или имеется совокупный контроль.
Пересчет валюты и смещение периодов:
- Валюта: Прибыль в иностранной валюте пересчитывается в тенге по среднеарифметическому официальному курсу за отчетный период (п. 7).
- Несовпадение периодов: При расхождении отчетных периодов в иностранном государстве и РК используются поправочные коэффициенты $K_1$ и $K_2$, рассчитанные исходя из количества месяцев владения/контроля (п. 6): $$П = П_н \times K_1 + П_{н+1} \times K_2$$
2. Источники данных и альтернативные методы определения финансовой прибыли (п. 3, 4)
Базовым источником для определения финансовой прибыли до налогообложения ($П_{дн}$) является утвержденная отдельная неконсолидированная финансовая отчетность, составленная по стандартам страны регистрации КИК или по МСФО.
| Условие / Сценарий | Порядок определения финансовой прибыли | Дополнительные требования |
|---|---|---|
| Составление ФО по МСФО | Разрешено использовать МСФО | Обязательно наличие аудированной ФО |
| Обязанность составления только консолидированной ФО (законодательство страны КИК) | Из консолидированной прибыли исключаются финансовые результаты дочерних/ассоциированных/совместных организаций; учитываются дивиденды | Исключаемые суммы и дивиденды должны быть подтверждены аудиторским заключением |
| Корректировка доходов/расходов | Исключаются доходы (пп. 2, 8 п. 1 ст. 238) и расходы (п. 5, 6 ст. 257) | Документ с расшифровкой за подписью руководителя КИК OR пояснительная записка к аудированной ФО |
| Отсутствие утвержденной неконсолидированной ФО до 31 марта 2-го года, следующего за отчетным | Способ 1: В порядке определения налогооблагаемого дохода по НК РК. Способ 2: $Доход \times 0,5$ (по поступлениям на банковские счета). |
Требуются банковские выписки. Из доходов исключаются: межбанковские/внутренние переводы, займы (основной долг), ошибочные платежи (возвращенные в текущем периоде), вклады в уставный капитал. |
Примечание: Если документ, соответствующий п. 3, получен резидентом после установленного срока, резидент обязан пересчитать сумму финансовой прибыли КИК/ПУ КИК (п. 4).
3. Механизм уменьшения финансовой прибыли до налогообложения (п. 5)
Резидент имеет право уменьшить финансовую прибыль КИК на определенные виды доходов при наличии подтверждающих документов.
Критическое ограничение: Положения о снижении финансовой прибыли не применяются к КИК и ПУ КИК, зарегистрированным в государствах с льготным налогообложением.
Перечень уменьшений (п. 5):
- Доход от предпринимательской деятельности в РК через филиал/представительство/ПУ, обложенный КПН по ставке $\ge 20%$. Формула: $У = ФП \times (Д_1 / ССД)$.
- Доход от работ/услуг в РК без образования ПУ, обложенный у источника выплаты по ставке $20%$. Формула: $У = ФП \times (Д_2 / ССД)$.
- Дивиденды из источников в РК, не подлежащие налогообложению у источника выплаты согласно пп. 7 ст. 681 НК РК.
- Дивиденды от другой КИК в рамках единой организационной структуры консолидированной группы (если ранее обложены или уменьшены в РК).
- Дивиденды от иностранной компании консолидированной группы (при аналогичных условиях предшествующего налогообложения/уменьшения).
- Вознаграждения, прирост стоимости, роялти из источников в РК, ранее обложенные КПН у источника выплаты. Формула: $У = ФП \times (Д_6 / ССД)$.
- Доход от прироста стоимости от реализации другой КИК — учредителя резидента РК (соответствующего пп. 4 ст. 681). Формула: $У = ФП \times (Д_7 / ССД)$.
- Вознаграждения, прирост стоимости, роялти из источников в РК, освобожденные от налогообложения у источника согласно пп. 1, 4 ст. 681 НК РК.
- Дивиденды из источников в РК, ранее обложенные у источника выплаты.
- Дивиденды от иностранной компании группы, полученные из источников в РК, ранее обложенные или освобожденные по пп. 7 ст. 681 НК РК.
4. Документальное подтверждение и Трансформационный документ (п. 11, 12, 16)
Подтверждающие документы (п. 11):
Все документы или их копии должны находиться у резидента с обязательным переводом на казахский или русский язык. В зависимости от применяемой нормы предоставляются: банковские выписки, договоры займа, первичные документы, аудированная ФО, пояснительные записки к аудиту, официальные документы за подписью руководителя КИК/резидента и схемы организационной структуры.
Трансформационный документ (п. 12):
Резидент обязан представить в уполномоченный орган трансформационный документ не позднее 10 рабочих дней после сдачи декларации по КПН/ИПН.
Документ заверяется подписью и печатью резидента (или уполномоченного лица по нотариальной доверенности) и должен содержать свыше 15 обязательных блоков сведений (в зависимости от примененных норм ст. 335):
- Единую оргструктуру консолидированной группы (наименования, территории, доли, регистрационные и налоговые номера).
- Финансовую прибыль и совокупный доход каждой КИК/ПУ КИК.
- Детализацию пассивных доходов, убытков за 2 предыдущих периода, исключенных доходов/расходов.
- Данные о консолидации дочерних структур и внутригрупповых операциях.
- Полную расшифровку банковских счетов, поступивших сумм, внутренних переводов, займов, вкладов в капитал (при расчете по п. 4).
- Расшифровки по филиалам, услугам в РК, структуре дивидендов от первоначального источника, роялти, вознаграждениям и приросту стоимости.
- Сведения о налогах, уплаченных в иностранном государстве.
Налоговый контроль и аудированная отчетность (п. 16):
- Налоговый орган вправе запросить аудированную ФО КИК/ПУ КИК.
- Резидент обязан предоставить ее (с переводом) в течение 250 календарных дней со дня направления запроса.
- При расхождениях с ранее представленной ФО налоговый орган пересчитывает прибыль.
- Если аудированная ФО не представлена в течение 250 дней, налоговый орган пересчитывает прибыль КИК в административном порядке согласно п. 4 (по правилам НК РК или по формуле $Доход \times 0,5$).
5. Ответственность, процедуры освобождения и международное сотрудничество (п. 13, 14, 15)
Невключение прибыли КИК/ПУ КИК в налоговую декларацию или ее занижение влечет ответственность по законам Республики Казахстан (п. 13).
Условия освобождения от ответственности и пеней (п. 14):
Освобождение применяется при одновременном выполнении трех условий:
- Налоговый орган получил сведения о владении/контроле, эффективной ставке и прибыли КИК путем международного обмена информацией с компетентным органом иностранного государства.
- Резидент объективно не мог получить эту информацию самостоятельно.
- Резидент подал заявление об участии/контроле и декларацию с включением прибыли КИК за соответствующий период в сроки, указанные в уведомлении налогового органа.
Критерии непубличности и невозможности получения информации (п. 14):
- Резидент направлял запросы самостоятельно и/или через контролируемое лицо в адрес КИК более одного раза и не получил ответа; И
- Данные ФО КИК отсутствуют в СМИ, на интернет-ресурсах и в иных источниках из-за непубличного статуса КИК.
Право на обращение в уполномоченный орган (п. 15):
При невозможности самостоятельного получения сведений резидент имеет право обратиться в налоговый орган РК с просьбой направить официальный запрос в компетентный орган иностранного государства (в рамках международного договора) для получения данных о доле участия, эффективной ставке, финансовой прибыли и аудированной ФО. К обращению прилагается раскрытие цепочки контролируемых лиц и копии ранее направленных запросов.
Важные цитаты и их контекст
1. Выбор формулы расчета прибыли и его последствия
Пункт 2, абзац 13:
«Для целей части первой настоящего пункта в случае использования резидентом формулы с долей пассивных доходов при расчете суммарной прибыли контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании необходимо применять ту же формулу ко всем его остальным контролируемым иностранным компаниям или постоянным учреждениям контролируемых иностранных компаний за отчетный налоговый период.»
- Контекст: Норма исключает селективный подход к выбору налоговой базы. Резидент не может комбинировать варианты расчета (например, уменьшать прибыль одной КИК на расходы, а для другой использовать пропорцию пассивных доходов) в рамках одного налогового периода.
2. Дискриминационный режим для льготных юрисдикций (офшоров)
Пункт 5, часть вторая:
«Положения части первой настоящего пункта не применяются к контролируемой иностранной компании и (или) постоянному учреждению контролируемой иностранной компании, которые зарегистрированы в государствах с льготным налогообложением.»
- Контекст: Законодатель полностью лишает КИК из льготных юрисдикций права на уменьшение финансовой прибыли до налогообложения (на дивиденды, доходы от услуг, ранее обложенные доходы в РК). Аналогично, п. 2 запрещает учет убытков таких компаний.
3. Расчет налоговой базы при отсутствии финансовой отчетности
Пункт 4, подпункт 2):
«...как произведение суммы дохода контролируемой иностранной компании или дохода постоянного учреждения контролируемой иностранной компании за отчетный период и коэффициента 0,5. Сумма дохода определяется исходя из поступлений денег на банковские счета контролируемой иностранной компании...»
- Контекст: Штрафной/альтернативный механизм расчета. При неполучении утвержденной неконсолидированной ФО до 31 марта второго года после отчетного, налоговая база рассчитывается жестким методом — 50% от всех валовых денежных поступлений на банковские счета (за вычетом ограниченного списка необлагаемых операций).
4. Правило 250 дней для предоставления аудита
Пункт 16, часть вторая и третья:
«Резидент со дня направления запроса обязан в течение двухсот пятидесяти календарных дней представить аудированную финансовую отчетность... В случае непредставления аудированной финансовой отчетности по истечении срока... налоговый орган вправе пересчитать финансовую прибыль... в порядке, установленном пунктом 4 настоящей статьи.»
- Контекст: Предоставляется длительный срок (250 дней) для выполнения требований налогового контроля. Однако игнорирование запроса дает органу право в одностороннем порядке пересчитать прибыль по алгоритму п. 4 ($Доход \times 0,5$), что может существенно увеличить налоговые обязательства.
Практические выводы и алгоритм действий
Based on the explicit provisions of Article 335:
- Контроль сроков подготовки отчетности: Резиденту необходимо сформировать отдельную неконсолидированную ФО КИК до 31 марта второго года, следующего за отчетным. В противном случае возникает обязанность применения альтернативного расчета (в т.ч. $0,5 \times поступления_на_счета$).
- Унификация методов расчета: При принятии решения о расчете прибыли по доле пассивных доходов ($ДПД$), данный метод должен быть распространен на весь портфель КИК/ПУ КИК резидента в данном периоде.
- Сбор подтверждающих документов: Любое вычитание из прибыли (по п. 5) или exclusion валовых поступлений (по п. 4) требует строгого документального подтверждения (банковские выписки, договоры, официальные расшифровки за подписью руководства КИК, аудиторские заключения) с переводом на казахский или русский язык.
- Соблюдение регламента по Трансформационному документу: Сдача декларации по КПН/ИПН запускает 10-дневный рабочий срок для направления трансформационного документа в уполномоченный орган.
- Фиксация фактов невозможности получения данных: Для защиты от штрафов и пеней (п. 14) резидент обязан сохранять доказательства направленных запросов в адрес КИК (более одного раза) и подтверждения непубличности компании, а также своевременно обращаться за содействием в налоговые органы РК (п. 15).
- Реагирование на запросы аудита: При получении требования налогового органа о предоставлении аудированной ФО, процедура должна быть завершена в течение 250 календарных дней во избежание принудительного перерасчета налогооблагаемой базы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое значение обозначает переменная $Д_{1,2,...,n}$ в формуле определения суммарной прибыли контролируемых иностранных компаний (КИК)?
Доля прямого, косвенного, конструктивного участия или прямого, косвенного, конструктивного контроля резидента в каждой КИК.. Данная переменная отражает степени участия или контроля резидента, которые применяются как множитель к финансовой прибыли каждой конкретной КИК.
Какие из приведенных правил и ограничений применяются в отношении убытков контролируемой иностранной компании (КИК)?
Убыток КИК не уменьшает налогооблагаемый доход резидента в Республики Казахстан.. Законодательство запрещает переносить убытки иностранной компании непосредственно на налогооблагаемый доход самого резидента.
Резидент обязан представить в уполномоченный орган ___ не позднее десяти рабочих дней после сдачи декларации по подоходному налогу, в которую включена суммарная прибыль КИК.
Каким образом финансовая прибыль КИК, выраженная в иностранной валюте, пересчитывается в национальную валюту (тенге) для целей налогообложения?
Путем применения среднеарифметического официального курса иностранной валюты за отчетный период.. Правила пересчета предусматривают исчисление суммы в тенге с использованием среднеарифметического значения официального курса за весь отчетный период.
В каких случаях резидент обязан скорректировать размер финансовой прибыли КИК с использованием поправочных коэффициентов $K_1$ и $K_2$?
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 335. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 335
- Налог на прибыль в Казахстане в 2026 году: кто и с какого дохода платит
- ТОО на казахском: как корректно указать название компании в документах
- Двойное налогообложение: когда возникает и как учитывается в Казахстане
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления