Статья 238 НК РК 2026 — Экономические выгоды, не признаваемые доходом в целях корпоративного подоходного налога
Глава 25. СОВОКУПНЫЙ ГОДОВОЙ ДОХОД · все статьи главы
Официальный текст статьи
1. В целях налогообложения в качестве дохода не рассматриваются:
1) стоимость имущества, полученного в качестве вклада в уставный капитал, а также дополнительный взнос участника юридического лица в имущество такого юридического лица;
2) стоимость имущества, получаемого (полученного) акционером или участником, учредителем, в том числе при получении взамен ранее внесенного, при распределении имущества:
при ликвидации юридического лица или уменьшении уставного капитала;
при выкупе юридическим лицом – эмитентом у акционера акций, выпущенных этим эмитентом;
при выкупе юридическим лицом у учредителя, участника доли участия или ее части в этом юридическом лице.
Положение настоящего подпункта применяется в пределах:
размера оплаченного уставного капитала, приходящегося на количество акций, на которые осуществляется распределение имущества, с учетом дополнительно оплаченного капитала в виде превышения стоимости имущества, полученного эмитентом от размещения выпущенных им акций, над номинальной стоимостью таких акций;
размера оплаченного уставного капитала, приходящегося на долю участия, на которую осуществляется распределение имущества, с учетом дополнительных взносов участника юридического лица в имущество такого юридического лица и увеличения размера уставного капитала за счет собственного капитала юридического лица, но не более первоначальной стоимости такой доли участия, определяемой в порядке, предусмотренном пунктом 3 статьи 251 настоящего Кодекса, у такого участника, учредителя;
3) для эмитента акций – стоимость имущества, полученного эмитентом от размещения выпущенных им акций;
4) для налогоплательщика, передающего имущество, – стоимость безвозмездно переданного имущества;
5) сумма списанной налоговой задолженности в соответствии с законодательством Республики Казахстан;
6) стоимость безвозмездно полученного в рекламных целях товара (в том числе в виде дарения), если стоимость единицы такого товара не превышает 5-кратный размер месячного расчетного показателя, действующего на дату такого получения товара;
7) сумма уменьшения размера налогового обязательства в случаях, предусмотренных настоящим Кодексом;
8) доход, признаваемый в бухгалтерском учете в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, возникающий:
при изменении стоимости активов и (или) обязательств, кроме подлежащего получению (полученного) от другого лица, если иное не предусмотрено настоящим Кодексом;
в связи с признанием обязательства в бухгалтерском учете в виде положительной разницы между размером фактически подлежащего исполнению обязательства и стоимостью данного обязательства, признанной в бухгалтерском учете;
в размере полученного (подлежащего получению) вознаграждения, уменьшающего стоимость объекта незавершенного строительства в пределах подлежащей выплате (выплаченной) суммы вознаграждения, увеличивающей стоимость такого объекта;
9) увеличение нераспределенной прибыли за счет уменьшения резервов на переоценку активов в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности;
10) полученная страховая выплата в пределах суммы, на которую произведено уменьшение стоимостного баланса группы в соответствии с пунктом 12 статьи 279 настоящего Кодекса, с учетом положительного результата от выбытия фиксированных активов, предусмотренного пунктом 1 статьи 244 настоящего Кодекса, и дохода от выбытия фиксированных активов, предусмотренного пунктом 2 статьи 244 настоящего Кодекса, при его наличии;
11) стоимость полученных товаров, выполненных работ, оказанных услуг по устранению недостатков в течение установленного сделкой гарантийного срока в случае, если условиями сделки предусмотрено предоставление гарантии качества товаров, работ, услуг;
12) стоимость электрических сетей (части и (или) частей электрических сетей):
признанных бесхозяйными в соответствии с гражданским законодательством Республики Казахстан, принятых энергопередающей организацией в собственность на безвозмездной основе;
принятых на безвозмездной основе энергопередающей организацией на баланс от государственных или местных исполнительных органов, других энергопередающих организаций или собственников электрических сетей, не осуществляющих деятельность по передаче электрической энергии;
13) полученные техногенные минеральные образования, безвозмездно переданные из государственной собственности;
14) увеличение стоимостных балансов объектов группы I и (или) стоимостных балансов групп амортизируемых активов, образовавшееся вследствие применения условного коэффициента недропользователем по контракту на разведку и добычу или добычу углеводородов по сложным проектам (за исключением газовых проектов на суше) в соответствии с пунктом 5 статьи 277 и (или) пунктом 5 статьи 305 настоящего Кодекса;
15) стоимость имущества, стоимость капитального ремонта, реконструкции объектов государственной собственности, полученных безвозмездно в рамках благотворительной помощи юридическим лицом со стопроцентным участием государства в уставном капитале от некоммерческой организации, созданной в форме фонда в соответствии с гражданским законодательством Республики Казахстан;
16) стоимость безвозмездно полученного имущества в виде квоты на выбросы парниковых газов, полученной в соответствии с Национальным планом углеродных квот, в порядке, определенном уполномоченным органом в области охраны окружающей среды;
17) доходы адвокатской конторы по договору об оказании юридической помощи, заключенному адвокатской конторой за счет и в интересах адвокатов, осуществляющих деятельность в адвокатской конторе, при соблюдении требований, установленных статьей 497 настоящего Кодекса;
Примечание ИЗПИ!Подпункт 18) действует до 01.01.2030 в соответствии с п.п. 4) п.2 ст.848 настоящего Кодекса.
18) неустойки (штрафы, пени), присужденные юридическому лицу, ранее являвшемуся банком, по кредитам (займам) и (или) задолженности, связанной с кредитом (займом), долг по которым подлежит прощению, по утвержденному органом управления до 1 июля 2019 года перечню, который представлен в уполномоченный орган не позднее 1 августа 2019 года;
Примечание ИЗПИ!Подпункт 19) действует до 01.01.2029 в соответствии с п.п. 3) п.2 ст.848 настоящего Кодекса.
19) субсидии, выделенные из резерва Правительства Республики Казахстан и местных исполнительных органов, получение грантов или другой безвозмездной помощи для энергопроизводящих организаций, сто процентов акций (долей участия в уставном капитале) которых принадлежат государству, находящихся в коммунальной собственности и осуществляющих одновременно деятельность по производству электрической энергии, воды (дистиллята) и тепловой энергии.
2. В целях налогообложения отдельные экономические выгоды не признаются в качестве дохода налогоплательщиками, предусмотренными настоящим пунктом:
1) доходы организации, осуществляющей обязательное гарантирование депозитов, формирующие ее специальный резерв в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", за исключением доходов, полученных от размещения собственных активов;
2) полученные Единым оператором жилищного строительства в соответствии с Законом Республики Казахстан "О долевом участии в жилищном строительстве":
сумма гарантийных взносов – в пределах средств, направленных на увеличение резерва для урегулирования гарантийных случаев,
сумма денег в порядке удовлетворения требований по выплатам по завершении строительства многоквартирных жилых домов,
инвестиционные доходы – в пределах средств, направленных на увеличение резерва для урегулирования гарантийных случаев;
3) полученные Фондом гарантирования страховых выплат в соответствии с Законом Республики Казахстан "О Фонде гарантирования страховых выплат":
сумма обязательных, дополнительных и чрезвычайных взносов страховых организаций – участников,
инвестиционные доходы – в пределах средств, направленных на увеличение резерва возмещения вреда и резерва гарантирования страховых выплат;
сумма денег, полученная в порядке удовлетворения требований по возмещенным депозитам и осуществленным гарантийным и компенсационным выплатам;
4) полученные единым накопительным пенсионным фондом и (или) добровольными накопительными пенсионными фондами инвестиционные доходы пенсионных активов в результате инвестирования пенсионных активов в соответствии с законодательством Республики Казахстан о социальной защите;
5) полученные инвестиционные доходы в соответствии с законодательством Республики Казахстан о социальной защите в сумме, направленной на увеличение активов ГФСС;
6) полученные инвестиционные доходы в соответствии с законодательством Республики Казахстан об обязательном социальном медицинском страховании и направленные на увеличение активов фонда социального медицинского страхования;
7) инвестиционные доходы, полученные:
акционерными инвестиционными фондами от инвестиционной деятельности в соответствии с законодательством Республики Казахстан об инвестиционных и венчурных фондах и учтенные кастодианом акционерного инвестиционного фонда;
инвестиционными фондами от инвестиционной деятельности, зарегистрированными в соответствии с действующим правом МФЦА и учтенными кастодианом или управляющей компанией инвестиционного фонда.
Положения настоящего подпункта не применяются к доходам фондов недвижимости, осуществляющих деятельность в соответствии с законодательством Республики Казахстан об инвестиционных и венчурных фондах или действующим правом МФЦА;
8) инвестиционные доходы, полученные паевыми инвестиционными фондами в соответствии с законодательством Республики Казахстан об инвестиционных и венчурных фондах и признанные таковыми кастодианом паевого инвестиционного фонда, за исключением вознаграждения управляющей компании, осуществляющей доверительное управление активами паевого инвестиционного фонда на основании лицензии на управление инвестиционным портфелем, – для такой управляющей компании;
9) сумма возмещения, подлежащая получению (полученная) в счет исполнения налогового обязательства по уплате акциза по бензину (за исключением авиационного) и дизельному топливу лицом, которое произвело такой бензин, дизельное топливо из давальческого сырья;
10) полученные фондом гарантирования исполнения обязательств по зерновым распискам:
сумма ежегодных обязательных взносов от хлебоприемных предприятий,
сумма денег – в порядке удовлетворения требований по осуществленным гарантийным выплатам;
11) стоимость (денежное выражение) полезных ископаемых, полученных от недропользователя в счет исполнения налогового обязательства по уплате налогов в натуральной форме, – для получателя от имени государства;
12) доход от списания до коммерческого обнаружения в период разведки стратегическим партнером обязательства национальной компании по недропользованию или юридического лица, акции (доли участия в уставном капитале) которого прямо или косвенно принадлежат такой национальной компании по недропользованию, и по вознаграждению по инвестиционному финансированию в соответствии с Кодексом Республики Казахстан "О недрах и недропользовании" – в размере вознаграждения, которое начислено, но не выплачено и подлежит учету для целей формирования отдельной группы амортизируемых активов в соответствии со статьей 305 настоящего Кодекса;
13) доходы, полученные исламским банком в процессе управления деньгами в виде инвестиционных депозитов, направленные на счета депозиторов данных инвестиционных депозитов и находящиеся на них. Такие доходы не включают вознаграждение исламского банка;
14) доход от реализации полезных ископаемых, полученных от недропользователя в счет исполнения налогового обязательства в натуральной форме, получателем от имени государства или лицом, уполномоченным получателем от имени государства на осуществление такой реализации;
15) комиссионное вознаграждение получателя от имени государства или лица, уполномоченного получателем от имени государства, выраженное в возмещении расходов, связанных с реализацией полезных ископаемых, полученных от недропользователя в счет исполнения налогового обязательства в натуральной форме;
Примечание ИЗПИ!Подпункт 16) действует до 01.01.2029 в соответствии с п.п. 3) п.2 ст.848 настоящего Кодекса.
16) стоимость имущества, безвозмездно полученного венчурным фондом, созданным в соответствии с законодательством Республики Казахстан, и предназначенного для безвозмездной передачи участникам "Астана Хаб";
17) финансирование из бюджетных средств, добровольные пожертвования и отчисления физических и юридических лиц, а также доходы от деятельности оператора в сфере официальной помощи развитию, определенные статьей 12 Закона Республики Казахстан "Об официальной помощи развитию";
18) доход железнодорожного перевозчика, осуществляющего деятельность по перевозке пассажиров, багажа, грузобагажа, почтовых отправлений, возникающий в связи с получением услуг магистральной железнодорожной сети при перевозке пассажиров железнодорожным транспортом на безвозмездной основе, от Национального оператора инфраструктуры, в том числе с применением временного понижающего коэффициента в размере 0 к тарифу на регулируемые услуги магистральной железнодорожной сети при перевозке пассажиров железнодорожным транспортом в соответствии с законодательством Республики Казахстан;
19) полученные специальным фондом развития предпринимательства, созданным по решению Правительства Республики Казахстан, контрольный пакет акций которого принадлежит национальному управляющему холдингу в соответствии с Предпринимательским кодексом Республики Казахстан, и предназначенные для осуществления выплат по обязательствам субъектов частного предпринимательства, возникшим в рамках системы гарантирования обязательств субъектов частного предпринимательства:
сумма обязательных и добровольных взносов в рамках участия в системе гарантирования обязательств субъектов частного предпринимательства;
доходы, возникающие в связи с выделением средств из республиканского и местных бюджетов;
доходы, полученные в результате размещения активов гарантийного фонда, при условии направления указанных доходов на увеличение гарантийного фонда.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Экономические преимущества, не учитываемые в качестве дохода: Анализ статьи 238 Налогового кодекса РК
Данный документ представляет собой подробный обзор положений статьи 238 Налогового кодекса Республики Казахстан. В нем систематизированы виды экономических выгод и поступлений, которые в соответствии с законодательством не признаются доходом для целей обложения корпоративным подоходным налогом.
Исполнительное резюме
Статья 238 Налогового кодекса РК устанавливает исчерпывающий перечень поступлений и экономических выгод, которые исключаются из налогооблагаемой базы налогоплательщиков. Основная цель данных норм — предотвращение двойного налогообложения при операциях с капиталом, поддержка специализированных государственных фондов, стимулирование инвестиционной деятельности и регулирование специфических отраслевых операций (недропользование, энергетика, финансовый сектор).
Документ структурирует эти исключения по категориям: от операций с уставным капиталом и имуществом до специфических инвестиционных доходов национальных операторов и фондов. Особое внимание уделено временным положениям, имеющим ограниченный срок действия.
Детальный анализ ключевых тем
1. Операции с капиталом и имуществом
Законодательство исключает из состава доходов средства, связанные с формированием и изменением структуры капитала юридического лица.
- Взносы в капитал: Стоимость имущества, полученного как вклад в уставный капитал или в качестве дополнительных взносов участников.
- Выплаты акционерам/участникам: Имущество, получаемое при ликвидации, уменьшении уставного капитала или выкупе акций/долей. Данная льгота строго ограничена размером оплаченного уставного капитала и фактически внесенных взносов.
- Эмиссионный доход: Для эмитента не является доходом стоимость имущества, полученного от размещения акций.
2. Специфические бухгалтерские и налоговые корректировки
Ряд исключений обусловлен особенностями учета и изменениями в обязательствах:
- Списание задолженности: Не учитываются суммы списанной налоговой задолженности и уменьшения налоговых обязательств в рамках Кодекса.
- Бухгалтерские разницы: Доходы, возникающие при изменении стоимости активов и обязательств (согласно МСФО), за исключением тех, что подлежат получению от третьих лиц.
- Резервы и переоценка: Увеличение нераспределенной прибыли за счет уменьшения резервов на переоценку активов.
- Страховые выплаты: В пределах сумм, на которые уменьшен стоимостной баланс групп фиксированных активов.
3. Отраслевые и социальные преференции
Закон выделяет ряд секторов, получающих особые налоговые условия:
- Энергетика и инфраструктура: Безвозмездно полученные электрические сети (бесхозяйные или от госорганов), а также субсидии для государственных энергопроизводящих организаций (действует до 2029 года).
- Недропользование: Минеральные образования техногенного происхождения, переданные государством; доходы от списания обязательств национальной компании стратегическим партнером в период разведки.
- Реклама и гарантии: Безвозмездные товары в рекламных целях (до 5 МРП за единицу) и услуги по гарантийному ремонту.
4. Инвестиционные доходы и специализированные фонды
Значительная часть статьи посвящена организациям, выполняющим социально значимые функции. Не признаются доходом инвестиционные доходы следующих структур:
- Единый накопительный пенсионный фонд (ЕНПФ) и добровольные пенсионные фонды.
- Фонд социального медицинского страхования (ФСМС) и Государственный фонд социального страхования (ГФСС).
- Акционерные и паевые инвестиционные фонды (за исключением фондов недвижимости и вознаграждения управляющих компаний).
- Специализированные институты развития (фонд развития предпринимательства, оператор жилищного строительства, фонд гарантирования страховых выплат).
Важные цитаты и контекст
«В целях налогообложения не учитываются... стоимость имущества, полученного в качестве вклада в уставный капитал, а также дополнительные взносы участников юридического лица»
- Контекст: Базовая норма, обеспечивающая отсутствие налоговой нагрузки на инвестиции в капитал компании на этапе её создания или расширения.
«Данное положение применяется в пределах... размера оплаченного уставного капитала... но не более первоначальной стоимости доли»
- Контекст: Ограничение при выкупе долей или ликвидации, предотвращающее вывод нераспределенной прибыли под видом возврата капитала.
«Подпункт 16) действует до 01.01.2029... Стоимость имущества, безвозмездно полученного венчурным фондом... и предназначенного для безвозмездной передачи участникам "Астана Хаб"»
- Контекст: Пример адресной поддержки инновационной экосистемы с четко установленным временным горизонтом.
Реестр исключений для специализированных организаций
| Организация / Сектор | Вид исключаемого дохода |
|---|---|
| Исламские банки | Доходы от управления инвестиционными депозитами (направляемые депозиторам). |
| "Астана Хаб" (венчурные фонды) | Имущество для передачи участникам хаба (до 2029 г.). |
| Единый оператор жилищного строительства | Гарантийные взносы и инвестиционные доходы в пределах резервов. |
| Железнодорожные перевозчики | Безвозмездные услуги магистральной сети при перевозке пассажиров. |
| Адвокатские конторы | Доходы по договорам об оказании юрпомощи, заключенным в интересах адвокатов. |
Практические выводы и аналитические заметки
- Контроль лимитов по рекламе: При проведении рекламных акций необходимо строго отслеживать стоимость единицы товара. Если она превышает 5-кратный размер МРП, стоимость такого имущества должна быть включена в налогооблагаемый доход.
- Соблюдение сроков действия льгот: Ряд положений (например, по субсидиям для энергопроизводящих организаций и имуществу для участников "Астана Хаб") имеют ограниченный срок действия — до 1 января 2029 года. Списание неустоек бывшим банкам ограничено 1 января 2030 года.
- Обоснование выплат при выходе участников: При распределении имущества при ликвидации или выкупе долей важно иметь подтверждение размера фактически оплаченного уставного капитала, так как освобождение от налога действует только в этих пределах.
- Специфика инвестиционных фондов: Для инвестиционных фондов (акционерных и паевых) освобождение не распространяется на доходы фондов недвижимости и на комиссионное вознаграждение управляющих компаний.
- Документальное подтверждение: Любое безвозмездное получение имущества (сети, квоты на выбросы, благотворительная помощь от гофондов) требует четкого соответствия целевому назначению, указанному в статье 238, для исключения налоговых рисков.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Учитывается ли в качестве дохода стоимость имущества, полученного юридическим лицом в качестве вклада в его уставный капитал?
Нет, такие поступления не признаются доходом в целях налогообложения.. Согласно пункту 1 статьи 238, стоимость имущества, полученного в качестве вклада в уставный капитал, не учитывается в целях налогообложения.
В каком размере стоимость товара, полученного безвозмездно в рекламных целях, не учитывается в качестве дохода?
Если стоимость единицы не превышает 5-кратный размер МРП.. Это прямое ограничение, установленное подпунктом 6) пункта 1 статьи 238 Налогового кодекса.
Как рассматривается стоимость имущества для налогоплательщика, который передает его безвозмездно другому лицу?
Стоимость безвозмездно переданного имущества не учитывается в качестве дохода передающего лица.. Согласно подпункту 4) пункта 1 статьи 238, для передающей стороны такая операция не порождает налогооблагаемого дохода.
В каком случае страховая выплата не учитывается в качестве дохода компании?
В пределах суммы, на которую уменьшен стоимостной баланс группы фиксированных активов.. Это предусмотрено подпунктом 10) пункта 1 статьи 238 для компенсации утраты или повреждения активов.
При ликвидации юридического лица акционер получает имущество. Какая часть стоимости этого имущества не признается его доходом?
В пределах размера оплаченного уставного капитала, соответствующего его доле.. Закон позволяет вернуть вложенные средства (оплаченный капитал) без налоговых последствий, так как это возврат инвестиций, а не прибыль.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 238. Бесплатно.
📊 Инфографика
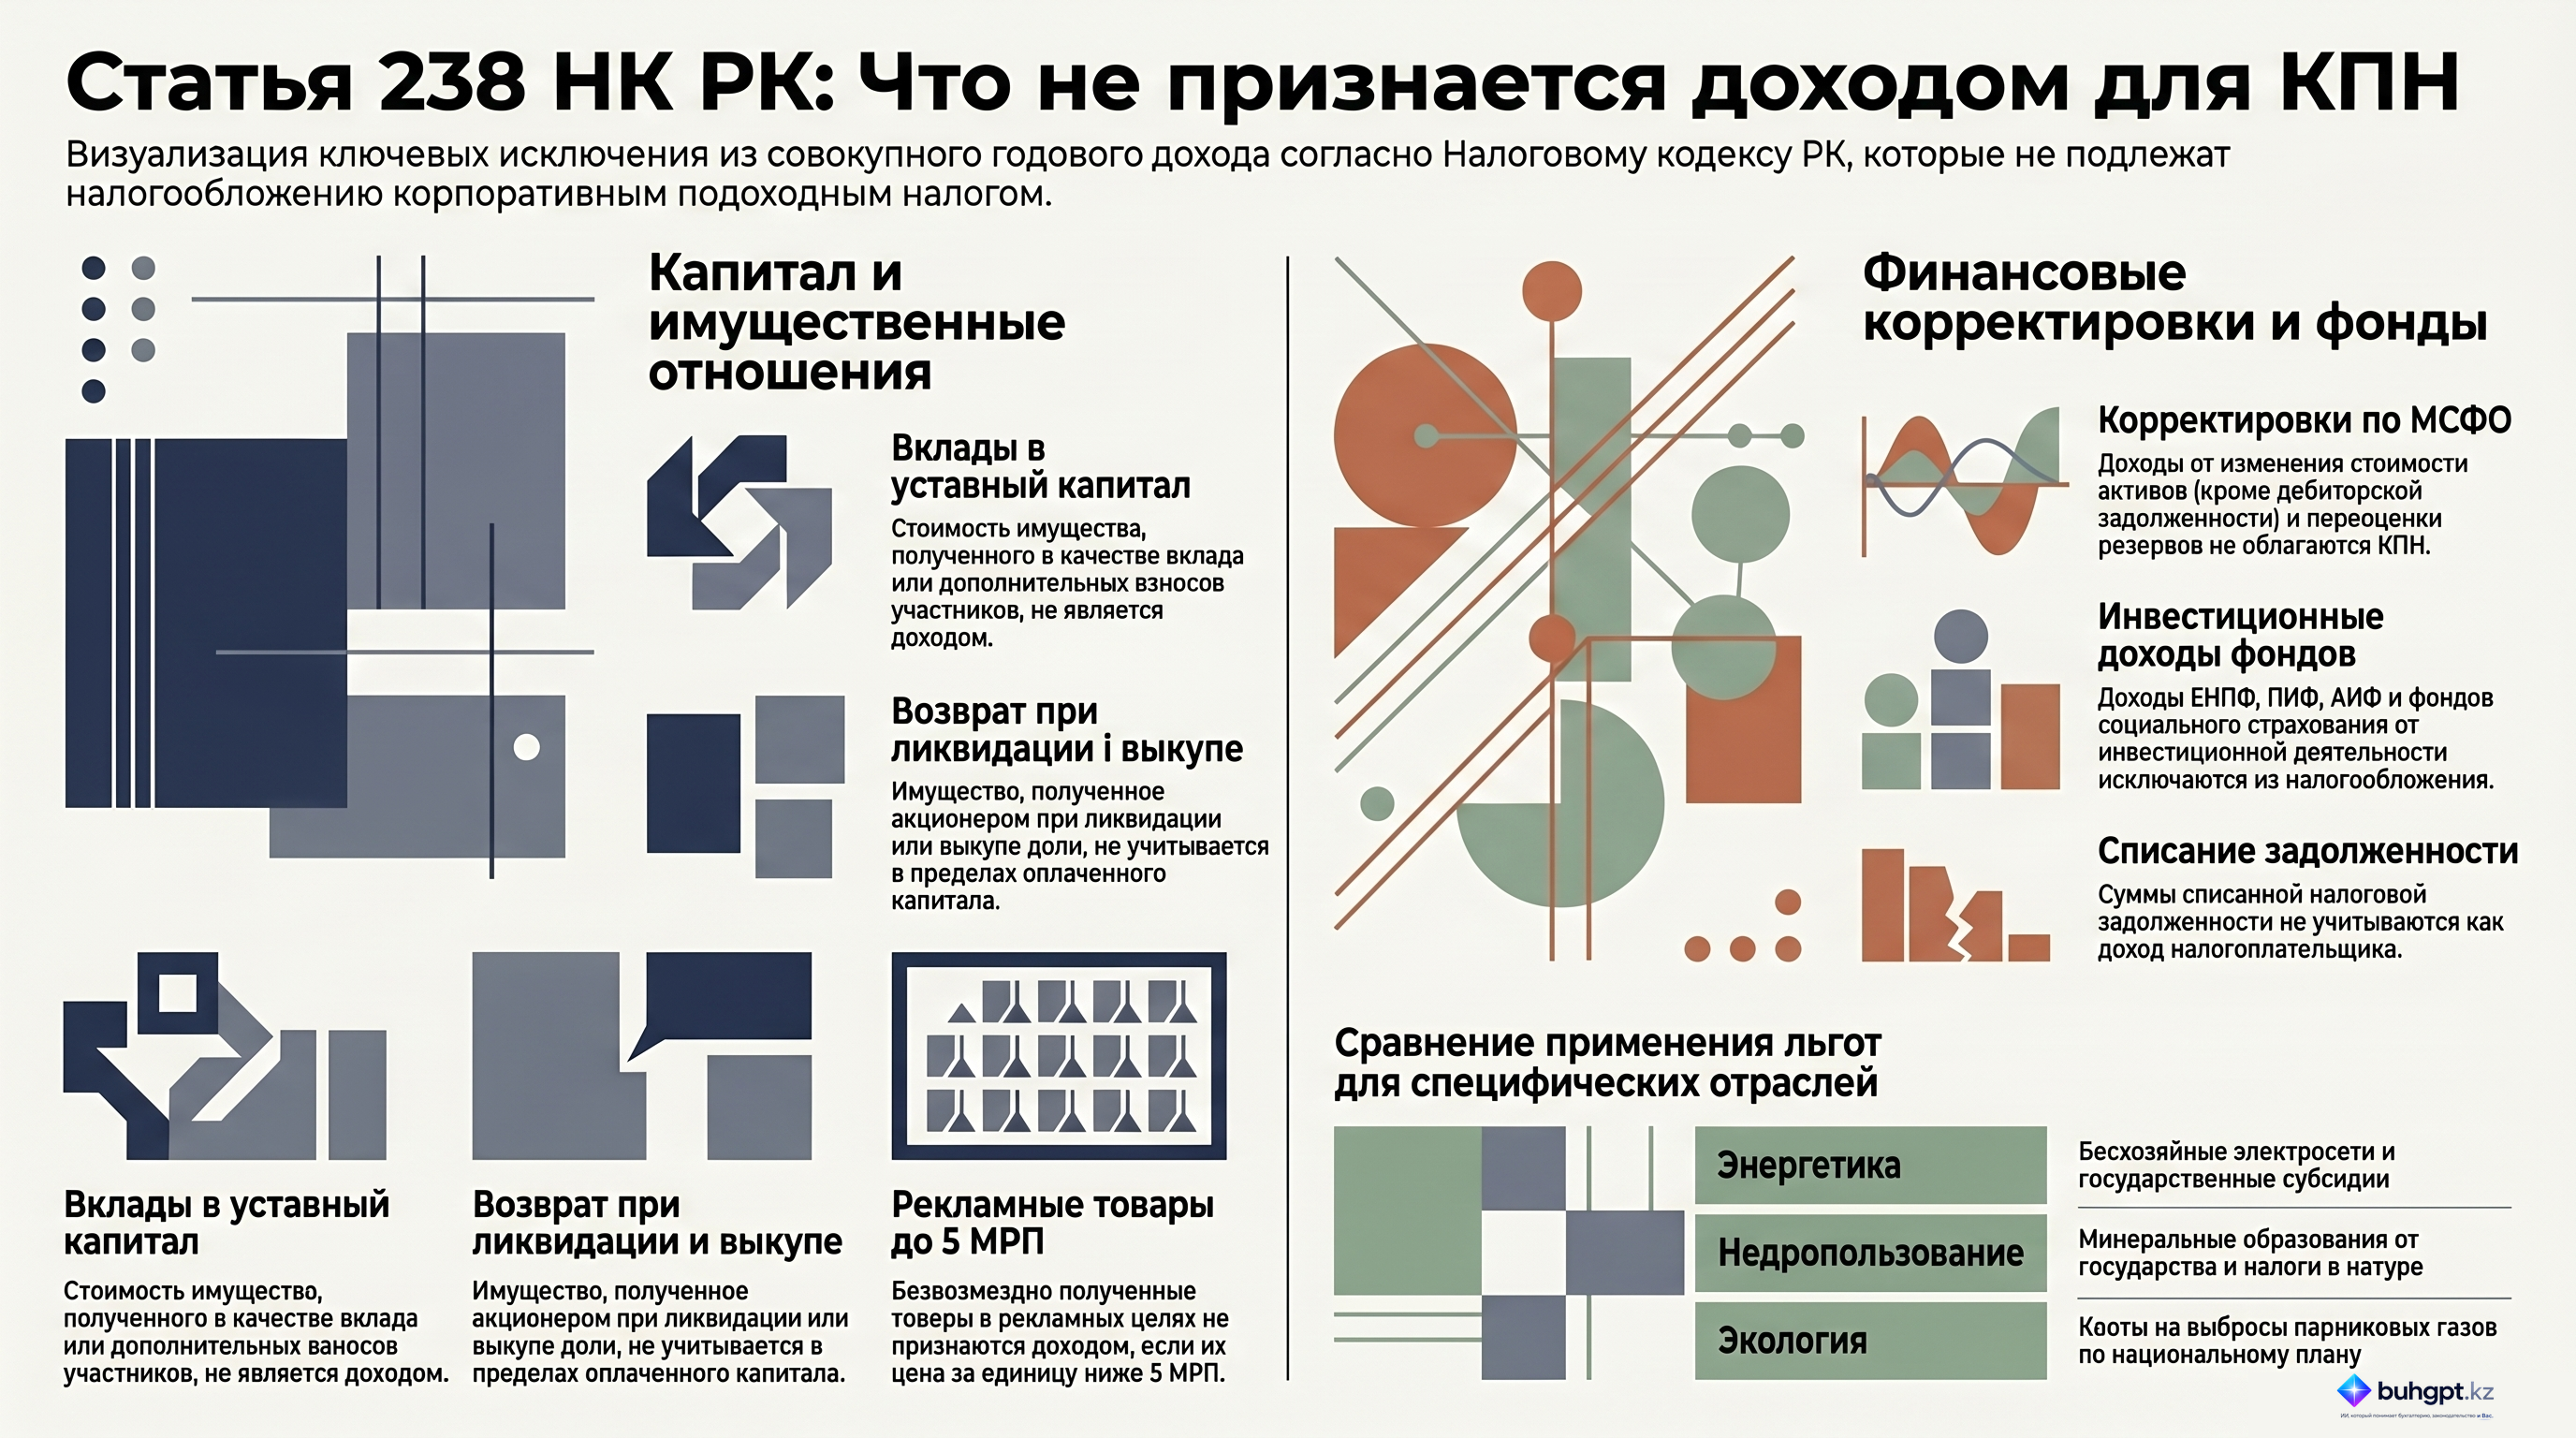
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления