Статья 237 НК РК 2026 — Совокупный годовой доход
Глава 25. СОВОКУПНЫЙ ГОДОВОЙ ДОХОД · все статьи главы
Официальный текст статьи
1. Совокупный годовой доход юридического лица – резидента Республики Казахстан состоит из доходов, подлежащих получению (полученных) в течение налогового периода данным лицом:
1) из источников в Республике Казахстан;
2) из источников за пределами Республики Казахстан.
Для целей настоящего раздела доходами из источников за пределами Республики Казахстан независимо от места выплаты признаются все виды доходов, не являющиеся доходами из источников в Республике Казахстан.
Совокупный годовой доход юридического лица – нерезидента, осуществляющего деятельность в Республике Казахстан через постоянное учреждение, состоит из доходов, указанных в статье 688 настоящего Кодекса.
2. В совокупный годовой доход включаются все виды доходов без включения в них суммы налога на добавленную стоимость и акциза, в том числе:
1) доход от реализации;
2) доход от прироста стоимости;
3) доход по сомнительным обязательствам;
4) доход от списания обязательств;
5) доход от уступки права требования;
6) доход от выбытия фиксированных активов;
7) доход от осуществления совместной деятельности;
8) присужденные или признанные должником неустойки (штрафы, пени);
9) полученные компенсации;
10) чистый доход от доверительного управления имуществом, полученный (подлежащий получению) учредителем доверительного управления;
11) доход в виде безвозмездно полученного имущества;
12) дивиденды;
13) вознаграждение по депозиту, долговой ценной бумаге, векселю, исламскому арендному сертификату;
14) доход по инвестиционному депозиту, размещенному в исламском банке;
15) превышение суммы положительной курсовой разницы над суммой отрицательной курсовой разницы;
16) выигрыши;
17) доход от продажи предприятия как имущественного комплекса;
18) доход от нецелевого использования средств ликвидационного фонда полигонов захоронения отходов;
19) доход государственного предприятия, возникающий в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности в связи с амортизацией основных средств, закрепленных на праве хозяйственного ведения или оперативного управления за таким предприятием;
20) доход по производным финансовым инструментам;
21) доход по договорам страхования, перестрахования;
22) доход при передаче углеводородов в случае исполнения налогового обязательства в натуральной форме;
23) доход от корректировки расходов на геологическое изучение и подготовительные работы к добыче полезных ископаемых, а также других расходов недропользователей;
24) доход от превышения суммы отчислений в фонд ликвидации последствий разработки месторождений над суммой фактических расходов по ликвидации последствий разработки месторождений;
25) доход от снижения размеров провизий (резервов), созданных налогоплательщиком, имеющим право на вычет провизии (резервов) в соответствии со статьей 323 настоящего Кодекса;
26) доход лица, осуществляющего цифровой майнинг;
27) доход цифрового майнингового пула;
28) доход биржи цифровых активов;
29) положительная разница при применении нового метода оценки запасов;
30) доход, полученный при полном или частичном возврате суммы залога банковского вклада, сформированного недропользователем для обеспечения исполнения обязательств по ликвидации последствий недропользования по углеводородам;
31) другие доходы, не указанные в подпунктах 1) – 30) настоящего пункта.
Совокупный годовой доход доверительного управляющего и учредителя доверительного управления по деятельности по доверительному управлению имуществом определяется с учетом положений статей 66, 68, 69, 70 и 71 настоящего Кодекса.
3. В случае, если одни и те же доходы могут быть отражены в нескольких статьях доходов, указанные доходы включаются в совокупный годовой доход один раз.
Для целей настоящего раздела признание дохода, включая дату его признания, осуществляется в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
В случае отличия порядка определения и признания дохода в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности от порядка определения и признания дохода в соответствии с настоящим Кодексом, такой доход учитывается для целей налогообложения в порядке, определенном настоящим Кодексом.
4. Полученные недропользователем в соответствии с законодательством Республики Казахстан о недрах и недропользовании частично или в полном размере суммы залога банковского вклада, сформированного недропользователем для обеспечения исполнения обязательств по ликвидации последствий недропользования по углеводородам, подлежат включению в совокупный годовой доход того налогового периода, в котором был произведен такой возврат.
5. Настоящим разделом установлены особенности определения доходов в следующих случаях:
1) по производным финансовым инструментам – главой 27 настоящего раздела;
2) по долгосрочным контрактам – главой 28 настоящего раздела;
3) недропользователями – главой 29 настоящего раздела;
4) лицами, осуществляющими финансовую деятельность, – главой 30 настоящего раздела;
5) лицами, осуществляющими операции с цифровыми активами, – главой 31 настоящего раздела.
6. Налогоплательщик корректирует доходы в соответствии со статьей 256 настоящего Кодекса. При этом совокупный годовой доход с учетом корректировок в соответствии со статьей 256 настоящего Кодекса может иметь отрицательное значение.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 237 Налогового кодекса Республики Казахстан: Совокупный годовой доход
Исполнительное резюме
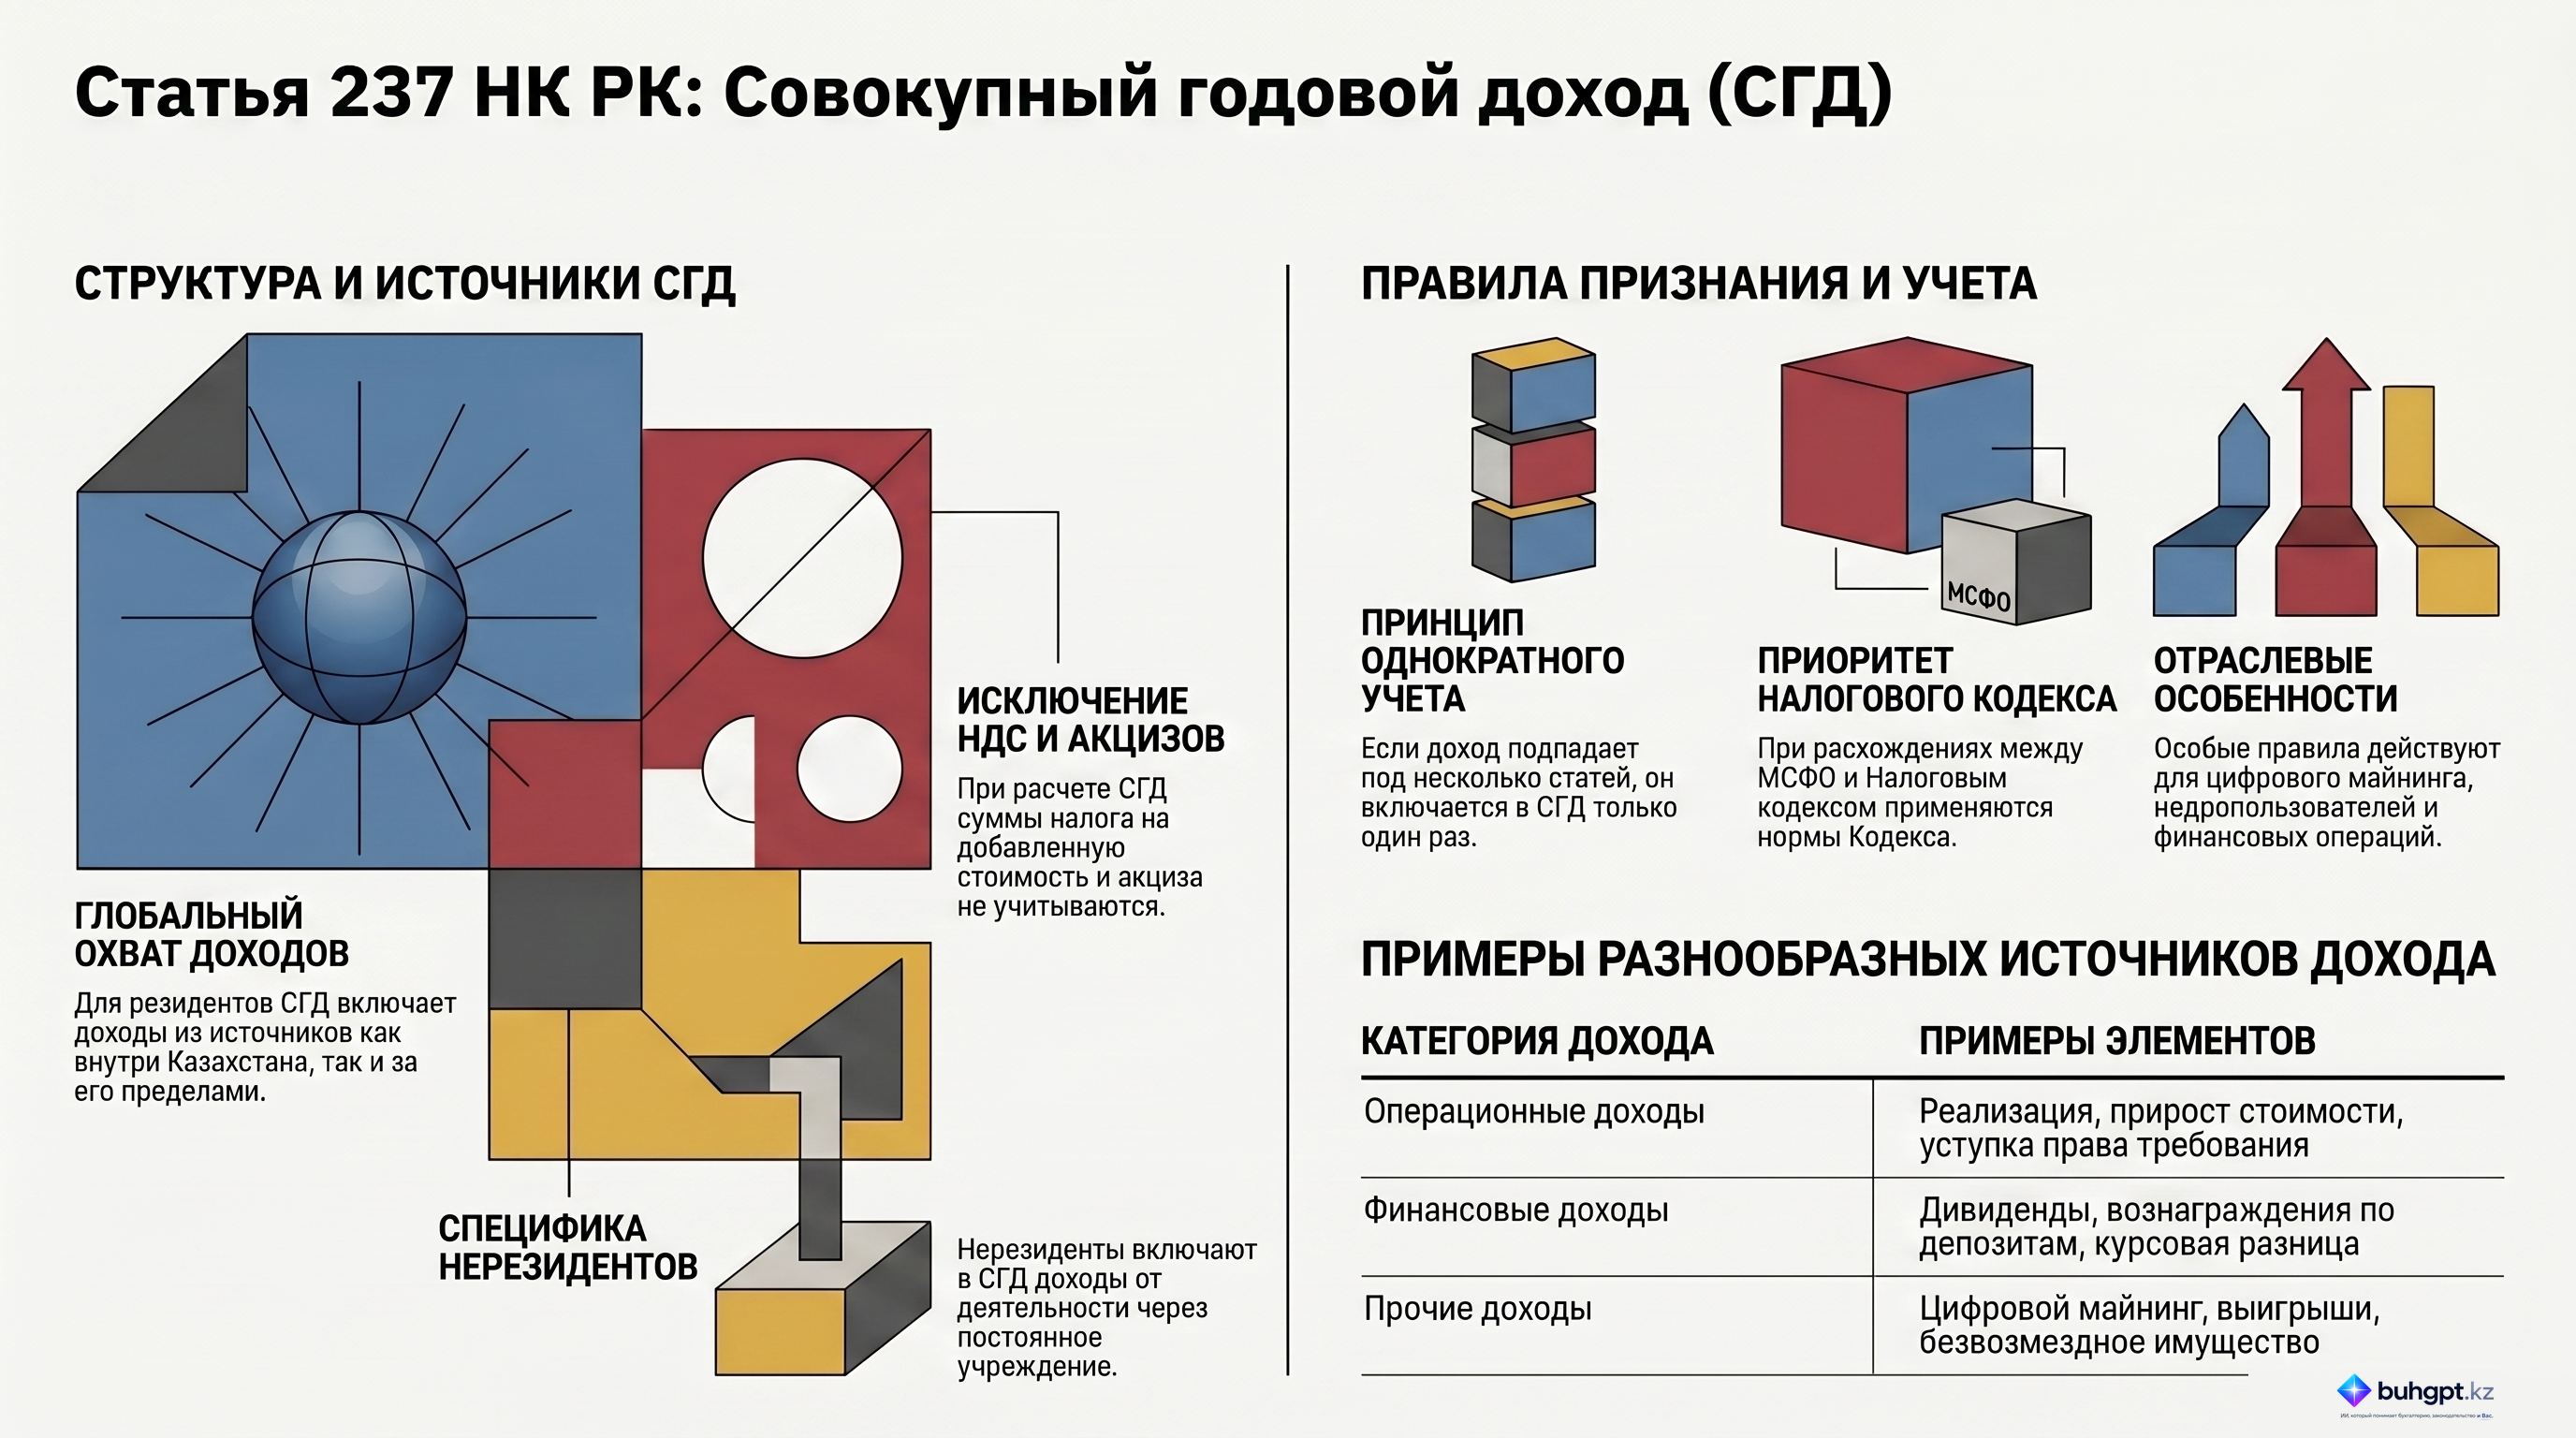
Статья 237 Налогового кодекса Республики Казахстан устанавливает фундаментальные принципы формирования совокупного годового дохода (СГД) для юридических лиц. Документ определяет СГД как общую сумму доходов, полученных или подлежащих получению налогоплательщиком-резидентом из источников как внутри страны, так и за её пределами в течение налогового периода. Для нерезидентов, действующих через постоянное учреждение, СГД определяется в соответствии со спецификой их деятельности.
Ключевой особенностью данной статьи является её всеобъемлющий характер: в СГД включаются практически все виды экономических выгод, за исключением косвенных налогов (НДС и акцизов). Законодательство также устанавливает приоритет Налогового кодекса над международными стандартами финансовой отчетности (МСФО) в вопросах признания доходов для целей налогообложения при возникновении расхождений.
Детальный анализ ключевых тем
1. Структура и территориальный охват СГД
Законодательство разделяет доходы по территориальному признаку, обеспечивая полный охват деятельности резидента:
- Внутренние источники: Доходы, полученные на территории Республики Казахстан.
- Внешние источники: Любые виды доходов, полученные за пределами страны, которые не классифицируются как внутренние.
- Особый статус нерезидентов: Для юридических лиц-нерезидентов, работающих через постоянное учреждение, состав СГД регулируется ссылочной нормой (статья 688 Кодекса).
2. Состав совокупного годового дохода
Статья 237 содержит детализированный перечень видов доходов, подлежащих включению в СГД. Все доходы учитываются без учета НДС и акцизов.
| Категория дохода | Описание и примеры |
|---|---|
| Операционные доходы | Реализация товаров/услуг, прирост стоимости, доход от выбытия фиксированных активов, доход от уступки права требования. |
| Финансовые доходы | Дивиденды, вознаграждения по депозитам и ценным бумагам, превышение положительной курсовой разницы над отрицательной, доходы по производным финансовым инструментам (ПФИ). |
| Внереализационные доходы | Безвозмездно полученное имущество, выигрыши, присужденные штрафы и пени, компенсации, доходы по сомнительным обязательствам. |
| Специфические отраслевые доходы | Доходы от цифрового майнинга и майнинговых пулов, доходы бирж цифровых активов, доходы недропользователей (возврат залога, корректировка расходов на разведку). |
| Прочие доходы | Доходы от совместной деятельности, доверительного управления, страхования и перестрахования. |
3. Методология признания и учета
Важным аспектом является синхронизация налогового и бухгалтерского учета, при этом устанавливаются четкие границы:
- Принцип однократности: Один и тот же доход не может быть учтен дважды в разных статьях СГД.
- Использование МСФО: Дата и порядок признания дохода по умолчанию соответствуют международным стандартам и законодательству о бухучете.
- Приоритет Налогового кодекса: В случае конфликта между требованиями МСФО и Налоговым кодексом, для целей налогообложения применяются нормы Кодекса.
4. Отраслевые особенности и корректировки
Статья выделяет пять специфических сфер, расчет доходов в которых регулируется отдельными главами Кодекса:
- Производные финансовые инструменты (Глава 27).
- Долгосрочные контракты (Глава 28).
- Недропользование (Глава 29).
- Финансовая деятельность (Глава 30).
- Операции с цифровыми активами (Глава 31).
Также предусмотрен механизм корректировки доходов согласно статье 256, в результате которой скорректированный СГД может принимать отрицательное значение.
Ключевые цитаты и контекст
«Совокупный годовой доход юридического лица... формируется из доходов, полученных или подлежащих получению в течение налогового периода»
- Контекст: Устанавливает метод начисления как основу для формирования налоговой базы.
«В совокупный годовой доход включаются все виды доходов, за исключением сумм налога на добавленную стоимость и акциза»
- Контекст: Определяет чистую базу налогообложения, исключая косвенные налоги, которые налогоплательщик лишь транслирует в бюджет.
«В случае различий в порядке определения и признания дохода между международными стандартами и требованиями законодательства и Кодекса, такой доход учитывается для налогообложения в порядке, установленном Кодексом».
- Контекст: Утверждает главенствующую роль налогового законодательства над правилами финансовой отчетности при расчете налоговых обязательств.
Практические выводы для налогоплательщика
- Тотальный учет поступлений: Необходимо учитывать все виды выгод, включая такие специфические категории, как списание обязательств или доход от совместной деятельности, так как пункт 2 статьи 237 содержит открытый перечень («другие доходы, не указанные в подпунктах 1) – 30)»).
- Мониторинг курсовых разниц: Для целей СГД важен только итоговый результат — превышение положительной курсовой разницы над отрицательной.
- Внимание к цифровым активам: Введены актуальные нормы, обязывающие включать в СГД доходы от майнинга и деятельности цифровых бирж.
- Соблюдение иерархии правил: При подготовке налоговой отчетности бухгалтер должен сначала руководствоваться МСФО для определения даты дохода, но обязательно проверять наличие специальных корректировок или правил признания в Налоговом кодексе.
- Возможность отрицательного СГД: Законодательство официально признает, что после корректировок итоговый показатель дохода может быть отрицательным, что важно для корректного отражения финансового результата в налоговых декларациях.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Из каких источников формируется совокупный годовой доход юридического лица-резидента Республики Казахстан?
Из источников как внутри Республики Казахстан, так и за её пределами.. Согласно статье 237, совокупный годовой доход резидента включает все доходы, полученные как внутри страны, так и из любых внешних источников.
Какие налоги НЕ включаются в совокупный годовой доход согласно статье 237?
Налог на добавленную стоимость и акциз.. В пункте 2 статьи 237 прямо указано, что в совокупный годовой доход включаются все виды доходов, за исключением сумм НДС и акциза.
Как следует учитывать доход, если он одновременно подходит под описание нескольких статей Налогового кодекса?
Такой доход включается в совокупный годовой доход только один раз.. Пункт 3 статьи 237 четко запрещает повторное включение одних и тех же сумм в состав совокупного годового дохода.
На основании каких стандартов осуществляется признание дохода и определение даты его признания?
В соответствии с МСФО и требованиями законодательства о бухгалтерском учете и финансовой отчетности.. Пункт 3 статьи 237 устанавливает приоритет международных стандартов и законодательства о бухучете для целей признания дохода.
Что происходит в случае различий в порядке признания дохода между МСФО и Налоговым кодексом Республики Казахстан?
Доход учитывается для налогообложения в порядке, установленном Налоговым кодексом.. При наличии противоречий пункт 3 статьи 237 отдает приоритет нормам Налогового кодекса для определения налоговых обязательств.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 237. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 237
- КПН ТОО в 2026 году: что учитывать бухгалтеру при расчете и отчетности
- Статья 237 НК РК: что входит в совокупный годовой доход юрлица
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления