Статья 332 НК РК 2026 — Основные понятия, используемые в настоящей главе
Глава 33. НАЛОГООБЛОЖЕНИЕ ПРИБЫЛИ КОНТРОЛИРУЕМОЙ ИНОСТРАННОЙ КОМПАНИИ · все статьи главы · изменения кодекса
Официальный текст статьи
Статья изменена: Закон РК от 11.06.2026.1. Контролируемой иностранной компанией признается лицо, соответствующее одновременно следующим условиям:
1) такое лицо является одним из следующих лиц:
юридическим лицом – нерезидентом;
иной иностранной формой организации предпринимательской деятельности без образования юридического лица (далее – иная форма организации);
за исключением юридического лица – нерезидента и (или) иной формы организации, зарегистрированных или инкорпорированных или иным образом учрежденных в иностранном государстве, с которым вступил в силу международный договор, регулирующий вопросы избежания двойного налогообложения и предотвращения уклонения от уплаты налогов, при условии, что номинальная ставка налога на прибыль в таком иностранном государстве составляет более 75 процентов от ставки корпоративного подоходного налога в Республике Казахстан, предусмотренной подпунктом 5) пункта 2 статьи 357 настоящего Кодекса.
В целях применения настоящего подпункта список стран, с которыми вступил в силу международный договор, регулирующий вопросы избежания двойного налогообложения и предотвращения уклонения от уплаты налогов, номинальная ставка налога на прибыль которых составляет более 75 процентов от ставки корпоративного подоходного налога в Республике Казахстан, утверждается уполномоченным органом не позднее 31 декабря года, следующего за отчетным периодом;
2) на 31 декабря отчетного периода такое лицо отвечает одному из следующих условий:
25 и более процентов долей участия (голосующих акций) в лице прямо или косвенно, или конструктивно принадлежат юридическому или физическому лицу, являющемуся резидентом Республики Казахстан (далее в целях настоящей главы – резидент);
лицо связано с резидентом посредством контроля (в случае, если резидент имеет прямой или косвенный, или конструктивный контроль над лицом);
3) такое лицо отвечает одному из следующих условий:
эффективная ставка налога на прибыль юридического лица – нерезидента или иной формы организации, определенная в соответствии с подпунктом 3) пункта 3 настоящей статьи, составляет менее 10 процентов;
юридическое лицо – нерезидент или иная форма организации зарегистрированы или учредительный документ (документ о создании) которой зарегистрирован, или участник, на которого возложено ведение учета доходов и расходов или управление активами по такой иной форме организации, зарегистрирован в государстве с льготным налогообложением.
В целях определения контролируемой иностранной компании понятие "контроль" определяется в соответствии с подпунктом 4) пункта 3 настоящей статьи.
2. Постоянным учреждением контролируемой иностранной компании признается структурное подразделение или постоянное учреждение, которое отвечает одному из следующих условий:
1) оно зарегистрировано в государстве с льготным налогообложением;
2) оно зарегистрировано в иностранном государстве и у которого эффективная ставка налога на прибыль, определенная в соответствии с подпунктом 3) пункта 3 настоящей статьи, составляет менее 10 процентов.
При этом такое структурное подразделение или постоянное учреждение должно быть создано лицом, отвечающим одновременно условиям подпунктов 1) и 2) части первой пункта 1 настоящей статьи.
Условия, определенные пунктом 1 настоящей статьи и частями первой и второй настоящего пункта, не распространяются на контролируемые иностранные компании и постоянные учреждения контролируемых иностранных компаний, которые одновременно соответствуют следующим условиям:
1) контролируемая иностранная компания или постоянное учреждение контролируемой иностранной компании не зарегистрированы в государствах со льготным налогообложением;
2) совокупная сумма дохода каждой контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании составляет менее 195-кратного размера месячного расчетного показателя, действующего на первое число налогового периода.
Если у лица, соответствующего условиям, определенным пунктом 1 настоящей статьи или частями первой и второй настоящего пункта, по итогам соответствующего периода в утвержденной отдельной неконсолидированной финансовой отчетности имеется финансовый убыток, то такое лицо не признается контролируемой иностранной компанией и (или) постоянным учреждением контролируемой иностранной компании.
Для целей настоящей главы совокупная сумма дохода пересчитывается в теңге по официальному курсу валюты, установленному на последний календарный день налогового периода, определяемого в соответствии со статьей 358 настоящего Кодекса.
Если валюта, в которой выражена совокупная сумма дохода, не включена в перечень иностранных валют, к которым устанавливается официальный курс валюты, действовавший в отчетном налоговом периоде, то совокупная сумма дохода пересчитывается в теңге с применением последнего курса валюты по отношению к евро, определенного центральным банком страны резидентства контролируемой иностранной компании или постоянным учреждением контролируемой иностранной компании на последний календарный день налогового периода в стране резидентства.
3. В целях настоящей главы и главы 36 настоящего Кодекса используются следующие понятия:
1) аудированная финансовая отчетность – финансовая отчетность, которая является результатом проведенного аудита лицом, имеющим право на его выполнение;
2) контролируемое лицо – лицо, отвечающее одному из следующих условий:
лицо связано с резидентом посредством контроля (в случае, если резидент имеет прямой или косвенный, или конструктивный контроль над лицом);
лицо, в котором доля участия резидента составляет прямо или косвенно, или конструктивно более 50 процентов;
лицо связано с резидентом в качестве ближайшего родственника (по отношению к физическому лицу – резиденту);
3) эффективная ставка налога контролируемой иностранной компании или эффективная ставка налога постоянного учреждения контролируемой иностранной компании – среднеарифметическое значение эффективных ставок налога на прибыль контролируемой иностранной компании или эффективных ставок налога на прибыль постоянного учреждения контролируемой иностранной компании, определяемых в соответствии с подпунктом 18) настоящего пункта, за отчетный и два предыдущих периода, последовательно предшествующих отчетному периоду.
В случае, если по итогам соответствующего периода (периодов) у контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании финансовая прибыль до налогообложения равна нулю или имеется финансовый убыток, в расчете эффективной ставки не учитываются соответствующие показатели за такой период (периоды). В таком случае эффективная ставка налога на прибыль контролируемой иностранной компании или эффективная ставка налога на прибыль постоянного учреждения контролируемой иностранной компании определяется исходя из соответствующих показателей оставшегося количества периодов, в которых получена финансовая прибыль.
В случае если законами государства, в котором зарегистрирована контролируемая иностранная компания, установлено обязательство по составлению консолидированной финансовой отчетности с отражением данных дочерних (ассоциированных, совместных) организаций без составления отдельной неконсолидированной финансовой отчетности, то для расчета эффективной ставки налога контролируемой иностранной компании показатели финансовой прибыли до налогообложения и налога на прибыль пересчитываются в следующем порядке:
из финансовой прибыли до налогообложения исключаются суммы финансовой прибыли (убытка) до налогообложения дочерних организаций, уменьшенные на суммы прибыли (убытков) от внутригрупповых операций, доля в доходах ассоциированных (совместных) организаций, признанные по консолидированной финансовой отчетности контролируемой иностранной компании, при условии, если консолидированная финансовая прибыль до налогообложения контролируемой иностранной компании учитывает такие суммы;
из налога на прибыль исключаются суммы налога на прибыль дочерних организаций, признанные по консолидированной финансовой отчетности контролируемой иностранной компании как текущий налоговый расход, не включая отсроченные налоги, при условии, если консолидированная сумма налога на прибыль контролируемой иностранной компании включает такие суммы;
4) контроль – контроль, определяемый в соответствии с международными стандартами финансовой отчетности либо иными международно признанными стандартами составления финансовой отчетности, принимаемыми фондовыми биржами для допуска ценных бумаг к торгам;
5) утвержденная финансовая отчетность – документ контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании, соответствующий условиям пункта 3 статьи 335 настоящего Кодекса, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании и включающий бухгалтерский баланс, отчет о прибылях и убытках, отчет о движении денег, отчет об изменениях в капитале, пояснительную записку (или иной документ);
6) отчетный период – финансовый период, в котором признана финансовая прибыль;
7) ближайшие родственники:
супруг (супруга);
дети, в том числе усыновленные, удочеренные;
дети супруга (супруги), в том числе усыновленные, удочеренные;
внуки;
внуки супруга (супруги);
иждивенцы;
иждивенцы супруга (супруги);
родители;
родители супруга (супруги);
полнородные, неполнородные братья, сестры;
полнородные, неполнородные братья, сестры супруга (супруги);
8) косвенный контроль – наличие у резидента контроля через контролируемое лицо (контролируемые лица);
9) косвенное владение (косвенное участие) – владение резидентом долями участия в контролируемой иностранной компании через контролируемое лицо (контролируемые лица);
10) конструктивный контроль – наличие у резидента прямого и косвенного контроля или наличие у резидента и (совместно с) ближайшего (ближайшим) родственника (родственником) прямого и (или) косвенного контроля;
11) конструктивное владение (конструктивное участие) – владение резидентом прямо и косвенно долями участия в контролируемой иностранной компании или владение резидентом и (совместно с) ближайшим (ближайшими) родственником (родственниками) прямо и (или) косвенно долями участия в контролируемой иностранной компании;
12) совокупная сумма доходов – сумма всех доходов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании, отраженных в утвержденной отдельной неконсолидированной финансовой отчетности такой контролируемой иностранной компании или такого постоянного учреждения контролируемой иностранной компании за отчетный период.
Для целей части первой настоящего подпункта из совокупной суммы доходов за отчетный период исключаются доходы, аналогичные указанным в подпунктах 2) и 8) пункта 1 статьи 238 настоящего Кодекса. Для применения настоящего абзаца у резидента должен быть в наличии документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий информацию о каждом исключенном виде дохода и расхода, в разрезе сумм (с обязательным переводом на казахский или русский язык) или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая информацию о каждом исключенном виде дохода, в разрезе сумм (с обязательным переводом на казахский или русский язык);
13) доля участия (участие) – доля участия (участие) в уставном капитале, доля (участие) голосующих акций в уставном (акционерном) капитале или доля участия (участие) в иной форме организации;
14) налог на прибыль – иностранный налог на прибыль или иной иностранный налог, аналогичный корпоративному или индивидуальному подоходному налогу в Республике Казахстан, не включая налог на сверхприбыль или специальные платежи и налоги недропользователей;
15) номинальная ставка налога на прибыль – фиксированная ставка налога на прибыль или иного иностранного налога, аналогичного корпоративному подоходному налогу, с доходов, полученных юридическим лицом – нерезидентом или иной формой организации.
В целях части первой настоящего подпункта, если в налоговом законодательстве иностранного государства установлена прогрессивная шкала ставок налогообложения, то в качестве номинальной ставки налога на прибыль принимается верхний уровень ставки налога на прибыль или иного иностранного налога, аналогичного корпоративному подоходному налогу, без учета специальных налоговых режимов и других льгот, предусмотренных таким иностранным государством.
В случае если система налогообложения иностранного государства предусматривает несколько налоговых уровней, включая национальные, федеральные, кантональные, местные, региональные, муниципальные, коммунальные, провинциальные, штатовские, префектурные и прочие территориальные налоги на прибыль, то номинальная ставка налога на прибыль рассчитывается как сумма соответствующих ставок налогов на прибыль;
16) пассивные доходы – пассивными доходами признаются следующие виды доходов:
дивиденды;
доходы в виде вознаграждения;
доход от прироста стоимости;
доход в виде роялти;
доход от страховой деятельности, если такая деятельность не является основной деятельностью контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
доход от оказания консультационных, юридических, бухгалтерских, аудиторских, инжиниринговых, рекламных, маркетинговых услуг, а также от проведения научно-исследовательских и опытно-конструкторских работ, если указанные виды деятельности не являются основной деятельностью контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании.
Для целей части первой настоящего подпункта основной деятельностью контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании признается деятельность, по которой получаемый доход составляет более 50 процентов от всей суммы совокупного годового дохода такой контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
17) доля пассивных доходов – соотношение пассивных доходов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании к совокупной сумме доходов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании.
Доля пассивных доходов не определяется у контролируемых иностранных компаний или постоянных учреждений контролируемых иностранных компаний, зарегистрированных в государствах с льготным налогообложением;
18) эффективная ставка – ставка налога на прибыль, определяемая как наименьшая из следующих ставок:
исчисленная как отношение суммы налога на прибыль за отчетный период, рассматриваемой по утвержденной финансовой отчетности как текущий налоговый расход, не включая отсроченные налоги, к положительной величине финансовой прибыли до налогообложения, определяемой в соответствии с пунктом 3 статьи 335 настоящего Кодекса, за отчетный период;
исчисленная как отношение уплаченной суммы налога на прибыль за отчетный период к положительной величине финансовой прибыли до налогообложения, определяемой в соответствии с пунктом 3 статьи 335 настоящего Кодекса, за отчетный период.
Для целей части первой настоящего подпункта сумма налога на прибыль включает налог на прибыль, в том числе национальные, федеральные, кантональные, местные, региональные, муниципальные, коммунальные, провинциальные, штатовские, префектурные и прочие территориальные налоги на прибыль и налог, удержанный у источника выплаты, при условии, если финансовая прибыль до налогообложения включает (включала) в текущем или предыдущем периоде доходы, обложенные налогом, удержанным у источника выплаты;
19) лицо:
физическое лицо;
юридическое лицо – нерезидент;
иная форма организации;
20) прямой контроль – наличие у резидента контроля напрямую или через доверительного управляющего, или номинального держателя в случае, если такой контроль, находящийся у номинального держателя или доверительного управляющего, фактически принадлежит такому резиденту;
21) прямое владение (прямое участие) – владение резидентом долями участия напрямую или через доверительного управляющего, или номинального держателя в случае, если такие доли участия, находящиеся у номинального держателя или доверительного управляющего, фактически принадлежат такому резиденту;
22) иностранная компания – юридическое лицо – нерезидент или иная форма организации, за исключением лица, соответствующего условиям, определенным пунктом 1 настоящей статьи;
23) единая организационная структура консолидированной группы – лица иные, чем физические, которыми прямо или косвенно и (или) конструктивно владеет и (или) контролирует резидент.
В целях части первой настоящего подпункта единая организационная структура консолидированной группы не включает лиц иных, чем физических, которые косвенно принадлежат и (или) контролируются через другого резидента. В случае если резидент владеет и (или) контролирует прямо другим резидентом, то этот другой резидент не входит в единую организационную структуру консолидированной группы.
Сноска. Статья 332 с изменением, внесенным Законом в соответствии с Законом РК от 11.06.2026 № 308-VIII (вводится в действие с 01.07.2026).🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг по статье 332 Налогового кодекса Республики Казахстан: Контролируемые иностранные компании (редакция на 01.07.2026)
Краткое резюме
Настоящий аналитический документ посвящен детальному разбору положений статьи 332 Налогового кодекса Республики Казахстан (в редакции, действующей на 01.07.2026). Данная статья устанавливает понятийный аппарат и нормативно-правовую базу для регулирования налогообложения контролируемых иностранных компаний (КИК) и их постоянных учреждений (ПУ КИК).
Законодательство определяет КИК через совокупность трех обязательных условий: правовой статус иностранного лица/структуры, уровень участия или контроля со стороны резидента РК (от 25%), а также уровень налоговой нагрузки (эффективная ставка менее 10% либо регистрация в государстве с льготным налогообложением). Статья также фиксирует правила освобождения от статуса КИК (при финансовом убытке или совокупном доходе менее 195-кратного размера МРП для не-офшорных структур), методологию расчета эффективной и номинальной ставок налога, правила учета пассивных доходов и порядок консолидации отчетности.
Детальный анализ ключевых тем
1. Критерии определения КИК и их постоянных учреждений
Для признания лица контролируемой иностранной компанией необходимо одновременное выполнение трех ключевых условий:
| № | Сфера критерия | Содержание и условия квалификации | Исключения и особые условия |
|---|---|---|---|
| 1 | Правовой статус и юрисдикция | Юридическое лицо – нерезидент или иная иностранная форма организации предпринимательской деятельности без образования юридического лица (иная форма организации). | Лицо не признается КИК, если оно зарегистрировано в стране, с которой у РК действует международный договор во избежание двойного налогообложения, а номинальная ставка налога на прибыль в этой стране составляет более 75% от ставки корпоративного подоходного налога РК (подпункт 5) п. 2 ст. 357). Перечень таких стран утверждается уполномоченным органом до 31 декабря года, следующего за отчетным. |
| 2 | Участие и контроль (на 31 декабря) | На 31 декабря отчетного периода резидент РК прямо, косвенно или конструктивно владеет 25% и более долей участия (голосующих акций) ИЛИ связан с лицом посредством контроля. | Под контролем понимается прямой, косвенный или конструктивный контроль. |
| 3 | Налоговая нагрузка / Юрисдикция | Эффективная ставка налога на прибыль составляет менее 10% ИЛИ лицо зарегистрировано (учредительный документ зарегистрирован / лицо, ведущее учет или управление активами, зарегистрировано) в государстве с льготным налогообложением. | Определение контроля осуществляется по стандартам МСФО или иным признанным биржами стандартам. |
Постоянное учреждение КИК (ПУ КИК)
Постоянным учреждением КИК признается структурное подразделение или ПУ, созданное лицом, отвечающим первым двум условиям КИК, если это ПУ:
- Зарегистрировано в государстве с льготным налогообложением; ИЛИ
- Зарегистрировано в иностранном государстве и имеет эффективную ставку налога на прибыль менее 10%.
Исключения из статуса КИК и ПУ КИК
Лицо/структурное подразделение не признается КИК или ПУ КИК, если соблюдаются следующие условия:
- Критерий размера дохода: Лицо не зарегистрировано в государствах с льготным налогообложением И совокупная сумма дохода каждого КИК/ПУ КИК составляет менее 195-кратного размера месячного расчетного показателя (МРП), действующего на первое число налогового периода.
- Критерий убыточности: Если по итогам периода в утвержденной отдельной неконсолидированной финансовой отчетности имеется финансовый убыток, лицо не признается КИК / ПУ КИК.
Валютные пересчеты
Совокупный доход пересчитывается в тенге по официальному курсу на последний календарный день налогового периода (ст. 358). Если для иностранной валюты официальный курс РК не устанавливается, пересчет идет в тенге через евро по последнему курсу центрального банка страны резидентства КИК на последний день налогового периода.
2. Классификация владения, контроля и родственных связей
Законодательство вводит четкое разграничение видов контроля и владения для предотвращения уклонения от налогообложения через сложные корпоративные структуры.
                                  Виды владения и контроля
                                             │
      ┌──────────────────────────────┬───────┴──────────────────────┬──────────────────────────────┐
      ▼                              ▼                              ▼                              ▼
Прямой контроль /              Косвенный контроль /           Конструктивный контроль /      Контролируемое лицо
Прямое владение                Косвенное владение             Конструктивное владение        (Порог > 50%)
(Напрямую или через            (Через другое                  (Совместно с ближайшими        (Или связь через
доверительного управляющего/   контролируемое лицо)           родственниками)                контроль / родство)
номинального держателя)
- Прямой контроль / владение: Владение долями или контроль напрямую или через номинального держателя / доверительного управляющего (если фактическое право принадлежит резиденту).
- Косвенный контроль / владение: Наличие контроля или владение долями в КИК через контролируемое лицо (контролируемые лица).
- Конструктивный контроль / владение: Совокупность прямого и косвенного контроля/владения резидента, либо совместное прямое и/или косвенное владение/контроль резидента и его ближайших родственников.
- Контролируемое лицо: Лицо, связанное с резидентом через контроль, либо лицо, в котором доля участия резидента составляет прямо, косвенно или конструктивно более 50%, либо лицо, связанное с физическим лицом – резидентом в качестве ближайшего родственника.
- Ближайшие родственники (исчерпывающий перечень):
- Супруг (супруга);
- Дети (в том числе усыновленные/ удочеренные) и дети супруга/супруги;
- Родители и родители супруга/супруги;
- Внуки и внуки супруга/супруги;
- Полнородные и неполнородные братья и сестры (а также братья и сестры супруга/супруги);
- Иждивенцы (включая иждивенцев супруга/супруги).
- Контроль (базовое понятие): Оценивается согласно Международным стандартам финансовой отчетности (МСФО) или иным международно признанным стандартам, принимаемым фондовыми биржами для допуска ценных бумаг к торгам.
3. Налоговые ставки: правила расчета и категории доходов
Номинальная ставка налога на прибыль
Это фиксированная ставка налога на прибыль (или аналогичного иностранного налога) в отношении доходов юридического лица – нерезидента или иной формы организации:
- Прогрессивная шкала: Если действует прогрессивная шкала, принимается верхний уровень ставки без учета специальных налоговых режимов и льгот.
- Многоуровневая система: Если налоговая система содержит несколько уровней (национальный, федеральный, кантональный, региональный, муниципальный, местный, штатовский, префектурный и т.д.), номинальная ставка рассчитывается как сумма ставок всех уровней.
Эффективная ставка налога на прибыль
Эффективная ставка определяется как среднеарифметическое значение эффективных ставок за отчетный и два предыдущих последовательных периода.
- Формула эффективной ставки за один период: Принимается наименьшая из двух величин: $$\text{Ставка}_1 = \frac{\text{Налог на прибыль за отчетный период (текущий налоговый расход без отсроченных налогов)}}{\text{Финансовая прибыль до налогообложения (> 0)}}$$ $$\text{Ставка}_2 = \frac{\text{Уплаченная сумма налога на прибыль за отчетный период}}{\text{Финансовая прибыль до налогообложения (> 0)}}$$
- Учет налогов: В сумму налога включаются все уровни налогов (включая региональные/местные), а также налог, удержанный у источника выплаты (если прибыль до налогообложения включала соответствующие доходы).
- Правило убыточных периодов: Если прибыль равна нулю или получен убыток, данный период исключается из расчета среднеарифметической ставки. Расчет производится по оставшимся прибыльным периодам.
- Правило консолидированной отчетности: Если законы страны иностранной компании требуют составления консолидированной отчетности без отдельной неконсолидированной:
- Из прибыли до налогообложения исключаются финансовые результаты дочерних компаний (уменьшенные на внутригрупповые операции) и доля в доходах ассоциированных/совместных организаций.
- Из налога на прибыль исключаются суммы текущего налога на прибыль дочерних организаций.
Пассивные доходы и основная деятельность
К пассивным доходам относятся:
- Дивиденды;
- Вознаграждения (проценты);
- Доход от прироста стоимости;
- Роялти;
- Доходы от страховой деятельности (если не является основной);
- Доходы от консультационных, юридических, бухгалтерских, аудиторских, инжиниринговых, рекламных, маркетинговых услуг, а также НИОКР (если не являются основной деятельностью).
- Критерий основной деятельности: Деятельность признается основной, если доход по ней составляет более 50% от всей суммы совокупного годового дохода.
- Доля пассивных доходов: Рассчитывается как отношение пассивных доходов к совокупной сумме доходов. Для компаний, зарегистрированных в государствах с льготным налогообложением, доля пассивных доходов не определяется.
Совокупная сумма доходов и исключения
Совокупный доход — это сумма всех доходов КИК/ПУ КИК по утвержденной отдельной неконсолидированной отчетности.
- Из совокупного дохода исключаются доходы, аналогичные указанным в подпунктах 2) и 8) пункта 1 статьи 238 Кодекса.
- Требование к подтверждению исключений: Резидент должен иметь либо документ, подписанный первым руководителем КИК (с детальной раскрывающей информацией о видах и суммах исключенных доходов/расходов), либо пояснительную записку к аудированной отчетности от аудитора. Обязателен перевод документов на казахский или русский язык.
4. Структура финансовой отчетности и консолидированная группа
Состав утвержденной финансовой отчетности КИК
Документ должен быть заверен подписью первого руководителя (или уполномоченного лица) КИК/ПУ КИК и включать:
- Бухгалтерский баланс;
- Отчет о прибылях и убытках;
- Отчет о движении денег;
- Отчет об изменениях в капитале;
- Пояснительную записку (или иной аналогичный документ).
Аудированная финансовая отчетность — это отчетность, прошедшая аудит лицом, имеющим право на его проведение. Отчетным периодом признается финансовый период, в котором признана финансовая прибыль.
Единая организационная структура консолидированной группы
Включает юридических лиц и иные формы организаций (кроме физических лиц), которыми резидент владеет прямо, косвенно и/или конструктивно или контролирует их.
- Исключения: В единую структуру не входят лица, которыми резидент владеет/контролирует косвенно через другого резидента. Если резидент прямо владеет/контролирует другого резидента, этот второй резидент не включается в единую организационную структуру группы.
Важные цитаты и контекст
1. Определение КИК и порог участия
Цитата (п. 1, подпункт 2):
«на 31 декабря отчетного периода такое лицо отвечает одному из следующих условий: 25 и более процентов долей участия (голосующих акций) в лице прямо или косвенно, или конструктивно принадлежат юридическому или физическому лицу, являющемуся резидентом Республики Казахстан...; лицо связано с резидентом посредством контроля...»
- Контекст: Данная норма фиксирует дату оценки статуса (31 декабря) и квалификационные пороги. Учитывается не только прямое владение, но и косвенные/конструктивные схемы, включая структуры без образования юрлица, а также факт наличия фактического контроля независимо от доли.
2. Механизм расчета эффективной ставки за 3 года
Цитата (п. 3, подпункт 3):
«эффективная ставка налога контролируемой иностранной компании... – среднеарифметическое значение эффективных ставок налога на прибыль... за отчетный и два предыдущих периода, последовательно предшествующих отчетному периоду. В случае, если по итогам соответствующего периода (периодов)... финансовая прибыль до налогообложения равна нулю или имеется финансовый убыток, в расчете эффективной ставки не учитываются соответствующие показатели...»
- Контекст: Налоговый кодекс сглаживает колебания налоговой нагрузки за счет усреднения за трехлетний период. При этом убыточные года не «размывают» показатель в пользу налогоплательщика, а просто исключаются из математического расчета.
3. Порог освобождения от КИК по сумме дохода
Цитата (п. 2):
«совокупная сумма дохода каждой контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании составляет менее 195-кратного размера месячного расчетного показателя, действующего на первое число налогового периода.»
- Контекст: Установлен четкий минимальный порог существенности бизнеса (de minimis). Небольшие иностранные структуры резидентов освобождаются от признания КИК, если только они не зарегистрированы в офшорных зонах (государствах с льготным налогообложением).
Практические выводы и логические правила
На основе текста статьи 332 Налогового кодекса можно выделить следующие ключевые правила для квалификации иностранных активов:
- Правило суммирования ставок при многоуровневом налогообложении: При оценке номинальной ставки иностранного государства необходимо учитывать совокупность всех налоговых уровней (от национального до муниципального). Для прогрессивных шкал всегда берется максимальная ставка.
- Ограничения по льготным юрисдикциям (офшорам): Если компания или ПУ зарегистрированы в государстве с льготным налогообложением:
- На них не распространяется освобождение по порогу дохода в 195 МРП;
- Для них не определяется доля пассивных доходов (они автоматически подпадают под жесткие условия контроля).
- Учет родственного фактора при конструктивном владении: Физическим лицам – резидентам необходимо учитывать доли участия и контроль не только лично, но и совместно с обширным кругом ближайших родственников (включая родственников супруга/супруги и иждивенцев).
- Контроль порога контролируемого лица (50% vs 25%): Следует различать статус «Контролируемого лица» (требует $> 50%$ участия или связь через контроль) и статус «КИК» (для которого резидентский порог владения составляет $\ge 25%$).
- Документальное подтверждение исключений из доходов: При вычитании отдельных видов доходов из совокупного дохода КИК критически важно иметь официальный документ за подписью руководителя КИК с разбиением сумм или пояснительную записку аудитора, переведенные на казахский или русский язык.
- Корректировка консолидированных показателей: При отсутствии отдельной неконсолидированной отчетности у КИК резидент обязан «очистить» показатели консолидированной прибыли и налогов от результатов дочерних и ассоциированных структур перед расчетом эффективной ставки.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На 31 декабря отчетного периода резидент Республики Казахстан владеет долями участия в иностранной компании. Каков минимальный размер доли прямого, косвенного или конструктивного участия (голосующих акций), при котором лицо признается отвечающим условию владения для КИК?
25 и более процентов. Подпункт 2) пункта 1 статьи 332 прямо указывает на порог в 25 и более процентов прямого, косвенного или конструктивного владения на 31 декабря отчетного периода.
Как рассчитывается номинальная ставка налога на прибыль иностранного государства в целях применения статьи 332, если налоговая система этого государства предусматривает несколько налоговых уровней (например, федеральный, региональный и местный)?
Как сумма соответствующих ставок налогов на прибыль всех уровней. Подпункт 15) пункта 3 прямо устанавливает, что при наличии нескольких налоговых уровней номинальная ставка рассчитывается как сумма соответствующих ставок всех уровней.
Какие из перечисленных условий должны выполняться одновременно, чтобы на компанию или её постоянное учреждение НЕ распространялись нормы о контролируемых иностранных компаниях?
Контролируемая иностранная компания или её постоянное учреждение не зарегистрированы в государствах со льготным налогообложением.. Отсутствие регистрации в офшорной зоне (государстве со льготным налогообложением) является первым из двух обязательных условий освобождения.
Для целей определения пассивных доходов вид деятельности признается основной деятельностью КИК, если получаемый по ней доход составляет более ___ процентов от всей суммы совокупного годового дохода.
Что из перечисленного признается «конструктивным контролем» резидента над иностранной компанией согласно статье 332?
Наличие у резидента прямого и косвенного контроля либо наличие прямого и (или) косвенного контроля у резидента совместно с его ближайшими родственниками. Подпункт 10) пункта 3 определяет конструктивный контроль как комбинацию прямого и косвенного контроля резидента или его совместный контроль с ближайшими родственниками.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 332. Бесплатно.
📊 Инфографика
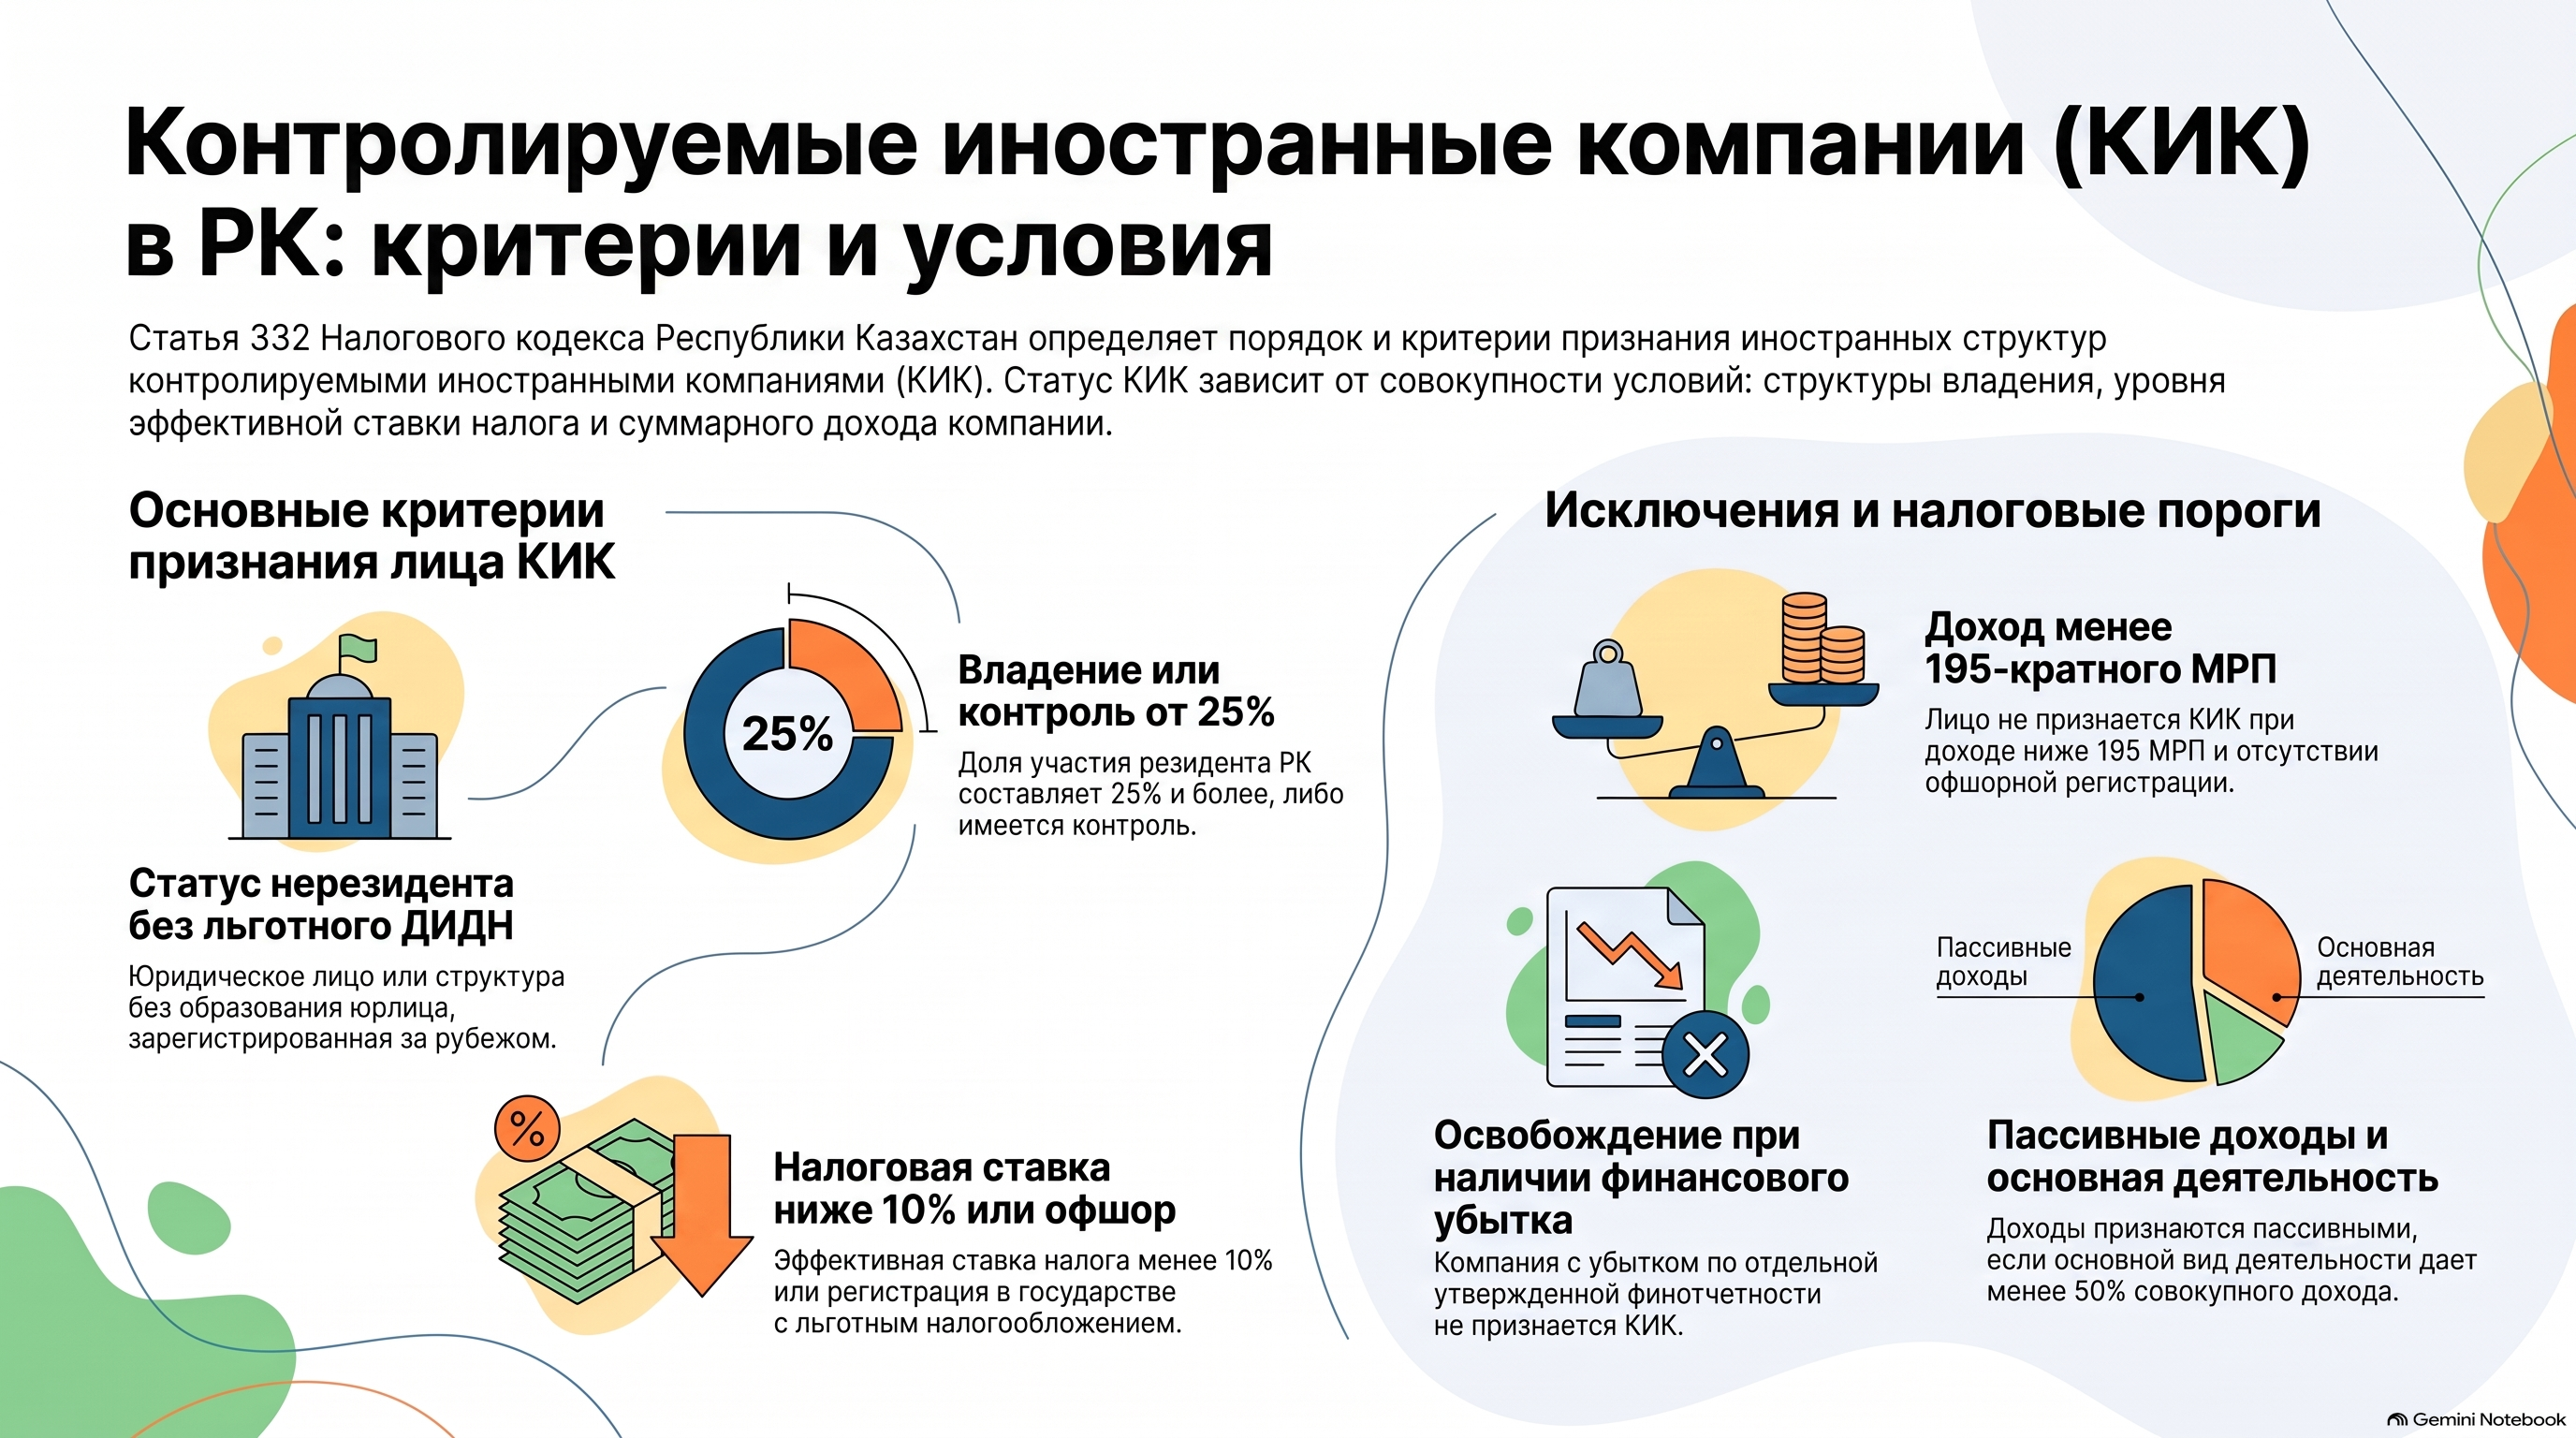
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления