Статья 331 НК РК 2026 — Налогообложение организаций лиц с инвалидностью
Глава 32. НАЛОГООБЛОЖЕНИЕ НЕКОММЕРЧЕСКИХ ОРГАНИЗАЦИЙ И ОРГАНИЗАЦИЙ ЛИЦ С ИНВАЛИДНОСТЬЮ · все статьи главы
Официальный текст статьи
1. Для целей настоящего Кодекса к организациям лиц с инвалидностью относятся юридические лица, которые за отчетный налоговый период, а также предшествующий отчетному налоговому периоду налоговый период соответствуют следующим условиям:
среднегодовая численность лиц с инвалидностью составляет не менее 51 процента от общего числа работников;
расходы по оплате труда лиц с инвалидностью за год составляют не менее 51 процента от общих расходов по оплате труда.
При этом соответствие условию, предусмотренному частью первой настоящего пункта, определяется:
вновь созданными (возникшими) организациями – за отчетный налоговый период, в котором осуществлена регистрация в органе юстиции;
организациями, осуществляющими деятельность в рамках долгосрочного контракта, – в течение всего периода действия такого контракта.
2. Организации лиц с инвалидностью при определении суммы корпоративного подоходного налога, подлежащей уплате в бюджет, уменьшают сумму исчисленного в соответствии со статьей 345 настоящего Кодекса корпоративного подоходного налога в размерах, установленных пунктом 3 настоящей статьи, при соблюдении следующих условий:
1) 90 процентов доходов получены (подлежат получению) от реализации товаров, выполнения работ, оказания услуг с участием лиц с инвалидностью, являющихся работниками такой организации, и направлении полученных доходов на осуществление деятельности такой организации;
2) лица с инвалидностью, являющиеся работниками организации лиц с инвалидностью, не состоят в трудовых отношениях с другими организациями лиц с инвалидностью.
В целях применения подпункта 1) настоящего пункта не учитываются доходы, полученные от сдачи имущества в наем (аренду).
3. Организации лиц с инвалидностью в случае соблюдения условий пункта 2 настоящей статьи при определении суммы корпоративного подоходного налога, подлежащей уплате в бюджет, уменьшают сумму исчисленного в соответствии со статьей 345 настоящего Кодекса корпоративного подоходного налога в зависимости от численности работников, являющихся лицами с инвалидностью, в течение отчетного налогового периода в следующих размерах:
1) при численности от 3 до 10 работников, являющихся лицами с инвалидностью, производится уменьшение исчисленного корпоративного подоходного налога на 50 процентов;
2) при численности 10 работников, являющихся лицами с инвалидностью, и более, производится уменьшение исчисленного корпоративного подоходного налога на 100 процентов.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Налогообложение организаций, использующих труд лиц с инвалидностью: Аналитический брифинг по Статье 331 НК РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 331 Налогового кодекса Республики Казахстан, регулирующей налоговые преференции для организаций, в штате которых работают лица с инвалидностью. Основная цель законодательных норм — стимулирование занятости данной категории граждан через значительное снижение налоговой нагрузки на предприятия (вплоть до 100% уменьшения корпоративного подоходного налога). В брифинге рассмотрены критерии соответствия статусу организации лиц с инвалидностью, условия применения налоговых льгот и конкретные механизмы расчета налоговых послаблений.
Подробный анализ ключевых тем
1. Критерии определения организации лиц с инвалидностью
Для получения статуса организации лиц с инвалидностью юридическое лицо должно соответствовать двум основным количественным показателям как в отчетном, так и в предшествующем налоговых периодах:
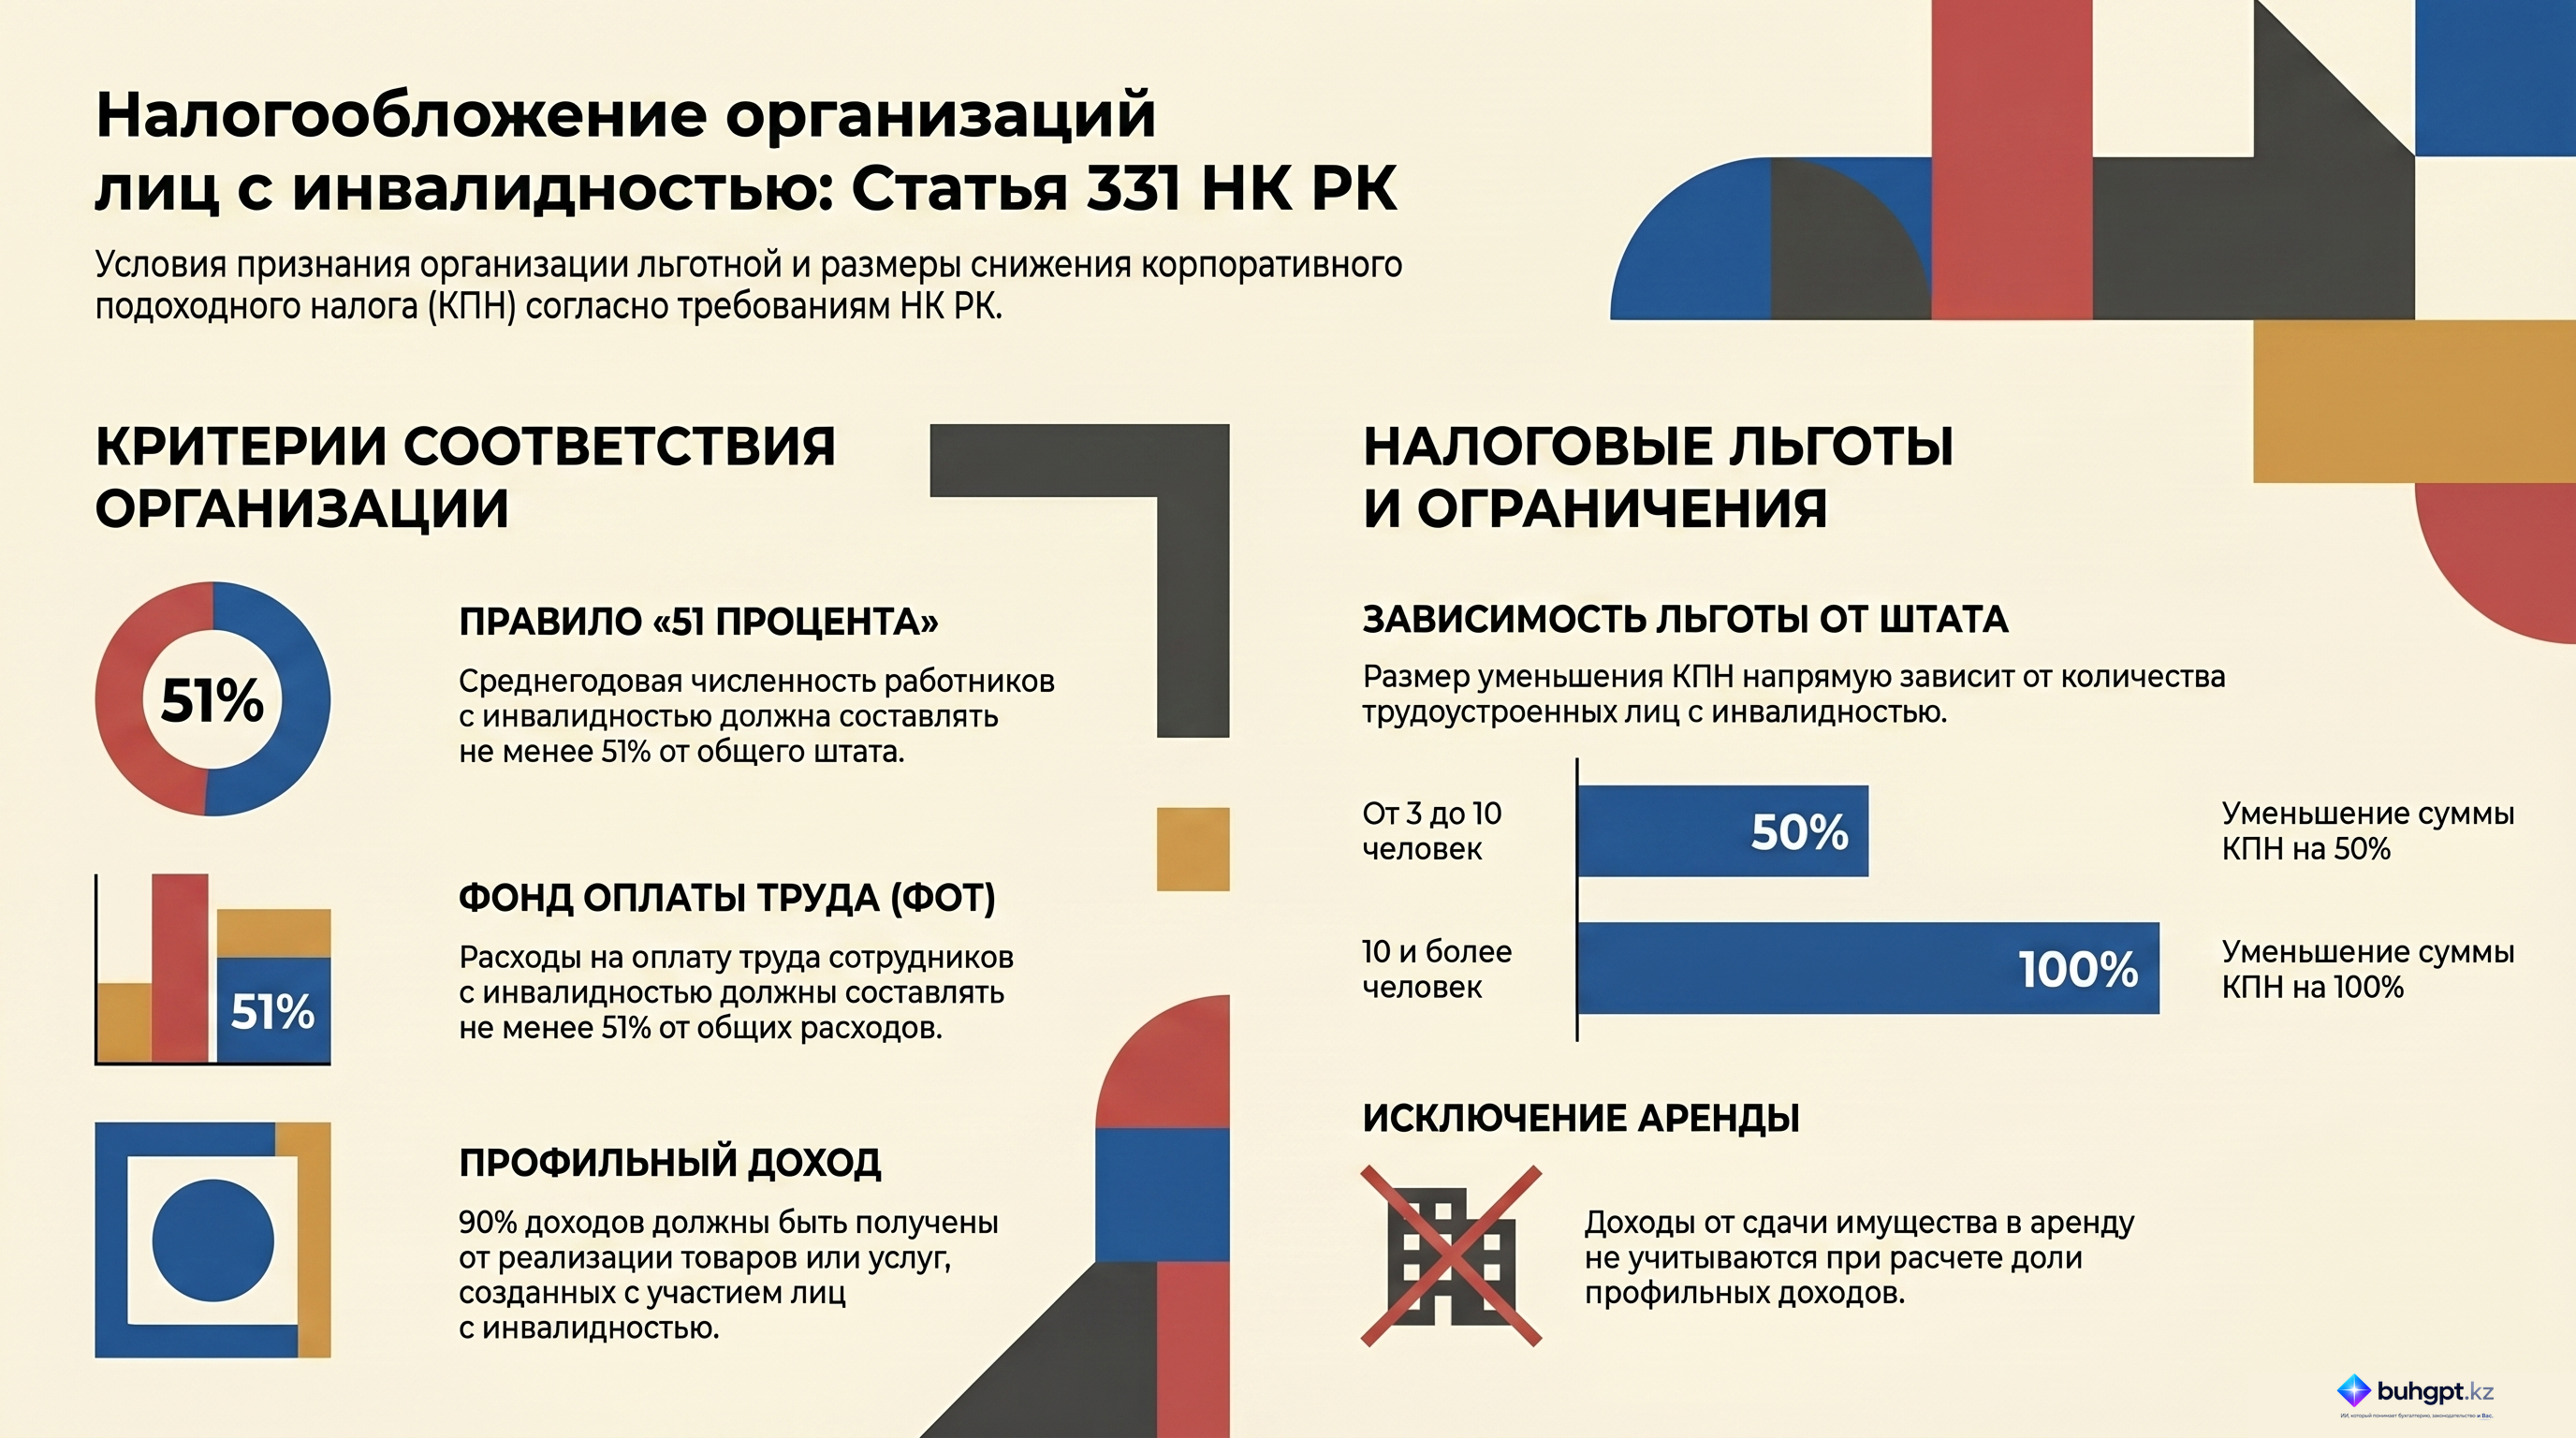
- Численность персонала: Среднегодовая численность работников с инвалидностью должна составлять не менее 51% от общего штата сотрудников.
- Фонд оплаты труда: Расходы на оплату труда работников с инвалидностью должны составлять не менее 51% от общего объема расходов организации на оплату труда за год.
Особенности для специфических категорий организаций:
| Тип организации | Период определения соответствия критериям |
|---|---|
| Вновь созданные организации | Отчетный налоговый период, в котором была осуществлена регистрация в органах юстиции. |
| Организации с долгосрочными контрактами | На протяжении всего срока действия соответствующего контракта. |
2. Условия применения налоговых льгот
Соблюдение критериев численности и оплаты труда дает право на уменьшение корпоративного подоходного налога (КПН) только при выполнении дополнительных условий, установленных статьей 345 Налогового кодекса:
- Целевое использование доходов: Не менее 90% доходов должны быть получены от реализации товаров, работ или услуг, произведенных с участием работников с инвалидностью. Эти средства должны быть направлены непосредственно на деятельность организации.
- Исключение двойной занятости: Работники с инвалидностью не должны состоять в трудовых отношениях с другими организациями аналогичного типа (организациями лиц с инвалидностью).
- Ограничение по видам деятельности: Доходы, полученные от сдачи имущества в аренду, не учитываются при расчете доли доходов для применения льготы.
3. Масштабируемость налоговых преференций
Размер уменьшения КПН напрямую зависит от фактического количества трудоустроенных лиц с инвалидностью в отчетном периоде:
| Количество работников с инвалидностью | Размер уменьшения КПН |
|---|---|
| От 3 до 10 человек | 50% |
| 10 и более человек | 100% |
Ключевые цитаты и контекст
«...среднегодовая численность работников с инвалидностью составляет не менее 51% от общего числа сотрудников...»
- Контекст: Это базовое требование к кадровому составу. Оно подчеркивает, что льгота ориентирована на предприятия, где лица с инвалидностью составляют абсолютное большинство коллектива.
«...90% доходов получены от реализации товаров, выполнения работ или оказания услуг с участием работников с инвалидностью, и эти доходы направлены на деятельность организации...»
- Контекст: Данная норма гарантирует, что налоговая льгота предоставляется за реальную производственную или сервисную деятельность, в которую непосредственно вовлечены люди с инвалидностью, а сэкономленные средства реинвестируются в развитие предприятия.
«При этом доходы от сдачи имущества в аренду не учитываются.»
- Контекст: Уточнение, исключающее возможность получения налоговых преференций за счет пассивного дохода. Организация должна заниматься активной деятельностью, а не просто владеть активами.
Практические выводы
На основе анализа Статьи 331 можно выделить следующие ключевые действия для организаций, претендующих на налоговые льготы:
- Мониторинг штатного расписания: Необходимо обеспечивать строгое соблюдение порога в 51% как по численности, так и по фонду оплаты труда. Любое отклонение ниже этого уровня лишает организацию права на преференции за весь налоговый период.
- Проверка контрагентов и сотрудников: Важно верифицировать, что нанятые работники с инвалидностью не трудоустроены в других организациях лиц с инвалидностью, так как это является блокирующим условием.
- Раздельный учет доходов: Следует четко разграничивать доходы от реализации товаров/услуг и доходы от аренды, поскольку последние не дают права на уменьшение налога.
- Целевое распределение прибыли: Организация должна быть готова подтвердить, что 90% доходов направляются на нужды самой организации (развитие, операционную деятельность), а не выводятся в качестве сторонних дивидендов без участия в основной деятельности.
- Стратегическое планирование найма: Увеличение штата работников с инвалидностью с 9 до 10 человек радикально меняет налоговую нагрузку, увеличивая льготу по КПН с 50% до 100%.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какой минимальный процент от среднегодовой численности работников должны составлять лица с инвалидностью для признания организации соответствующей статье 331?
$51\%$. Согласно статье 331, численность работников с инвалидностью должна составлять не менее пятидесяти одного процента от общего числа сотрудников.
Какое условие относительно оплаты труда должно соблюдаться организацией лиц с инвалидностью?
Расходы на оплату труда лиц с инвалидностью составляют не менее $51\%$ от общих расходов на оплату труда.. Закон требует, чтобы фонд оплаты труда работников с инвалидностью составлял как минимум пятьдесят один процент от совокупных затрат на зарплату.
За какой период определяется соответствие критериям для вновь созданных организаций?
За отчетный налоговый период, в котором была осуществлена регистрация в органе юстиции.. Для новых субъектов оценка соответствия проводится по итогам первого налогового периода с момента их официальной регистрации.
Какая доля доходов организации должна быть получена от реализации товаров или услуг с участием лиц с инвалидностью для уменьшения КПН?
$90\%$. Для получения права на льготу не менее девяноста процентов доходов должно поступать от деятельности с участием лиц с инвалидностью.
Учитываются ли доходы от сдачи имущества в аренду при расчете доли доходов для налоговых льгот?
Нет, доходы от аренды не учитываются.. В статье 331 прямо указано, что доходы от сдачи имущества в аренду исключаются при расчете целевой доли доходов.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 331. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления