Статья 334 НК РК 2026 — Освобождение от налогообложения
Глава 33. НАЛОГООБЛОЖЕНИЕ ПРИБЫЛИ КОНТРОЛИРУЕМОЙ ИНОСТРАННОЙ КОМПАНИИ · все статьи главы
Официальный текст статьи
1. Освобождается от налогообложения в Республике Казахстан финансовая прибыль контролируемой иностранной компании или финансовая прибыль постоянного учреждения контролируемой иностранной компании при выполнении одного из следующих условий:
1) при косвенном участии или косвенном контроле резидента в контролируемой иностранной компании, осуществляемом через другого резидента;
2) при косвенном участии или косвенном контроле резидента в контролируемой иностранной компании, осуществляемом через лицо, не являющееся контролируемым лицом;
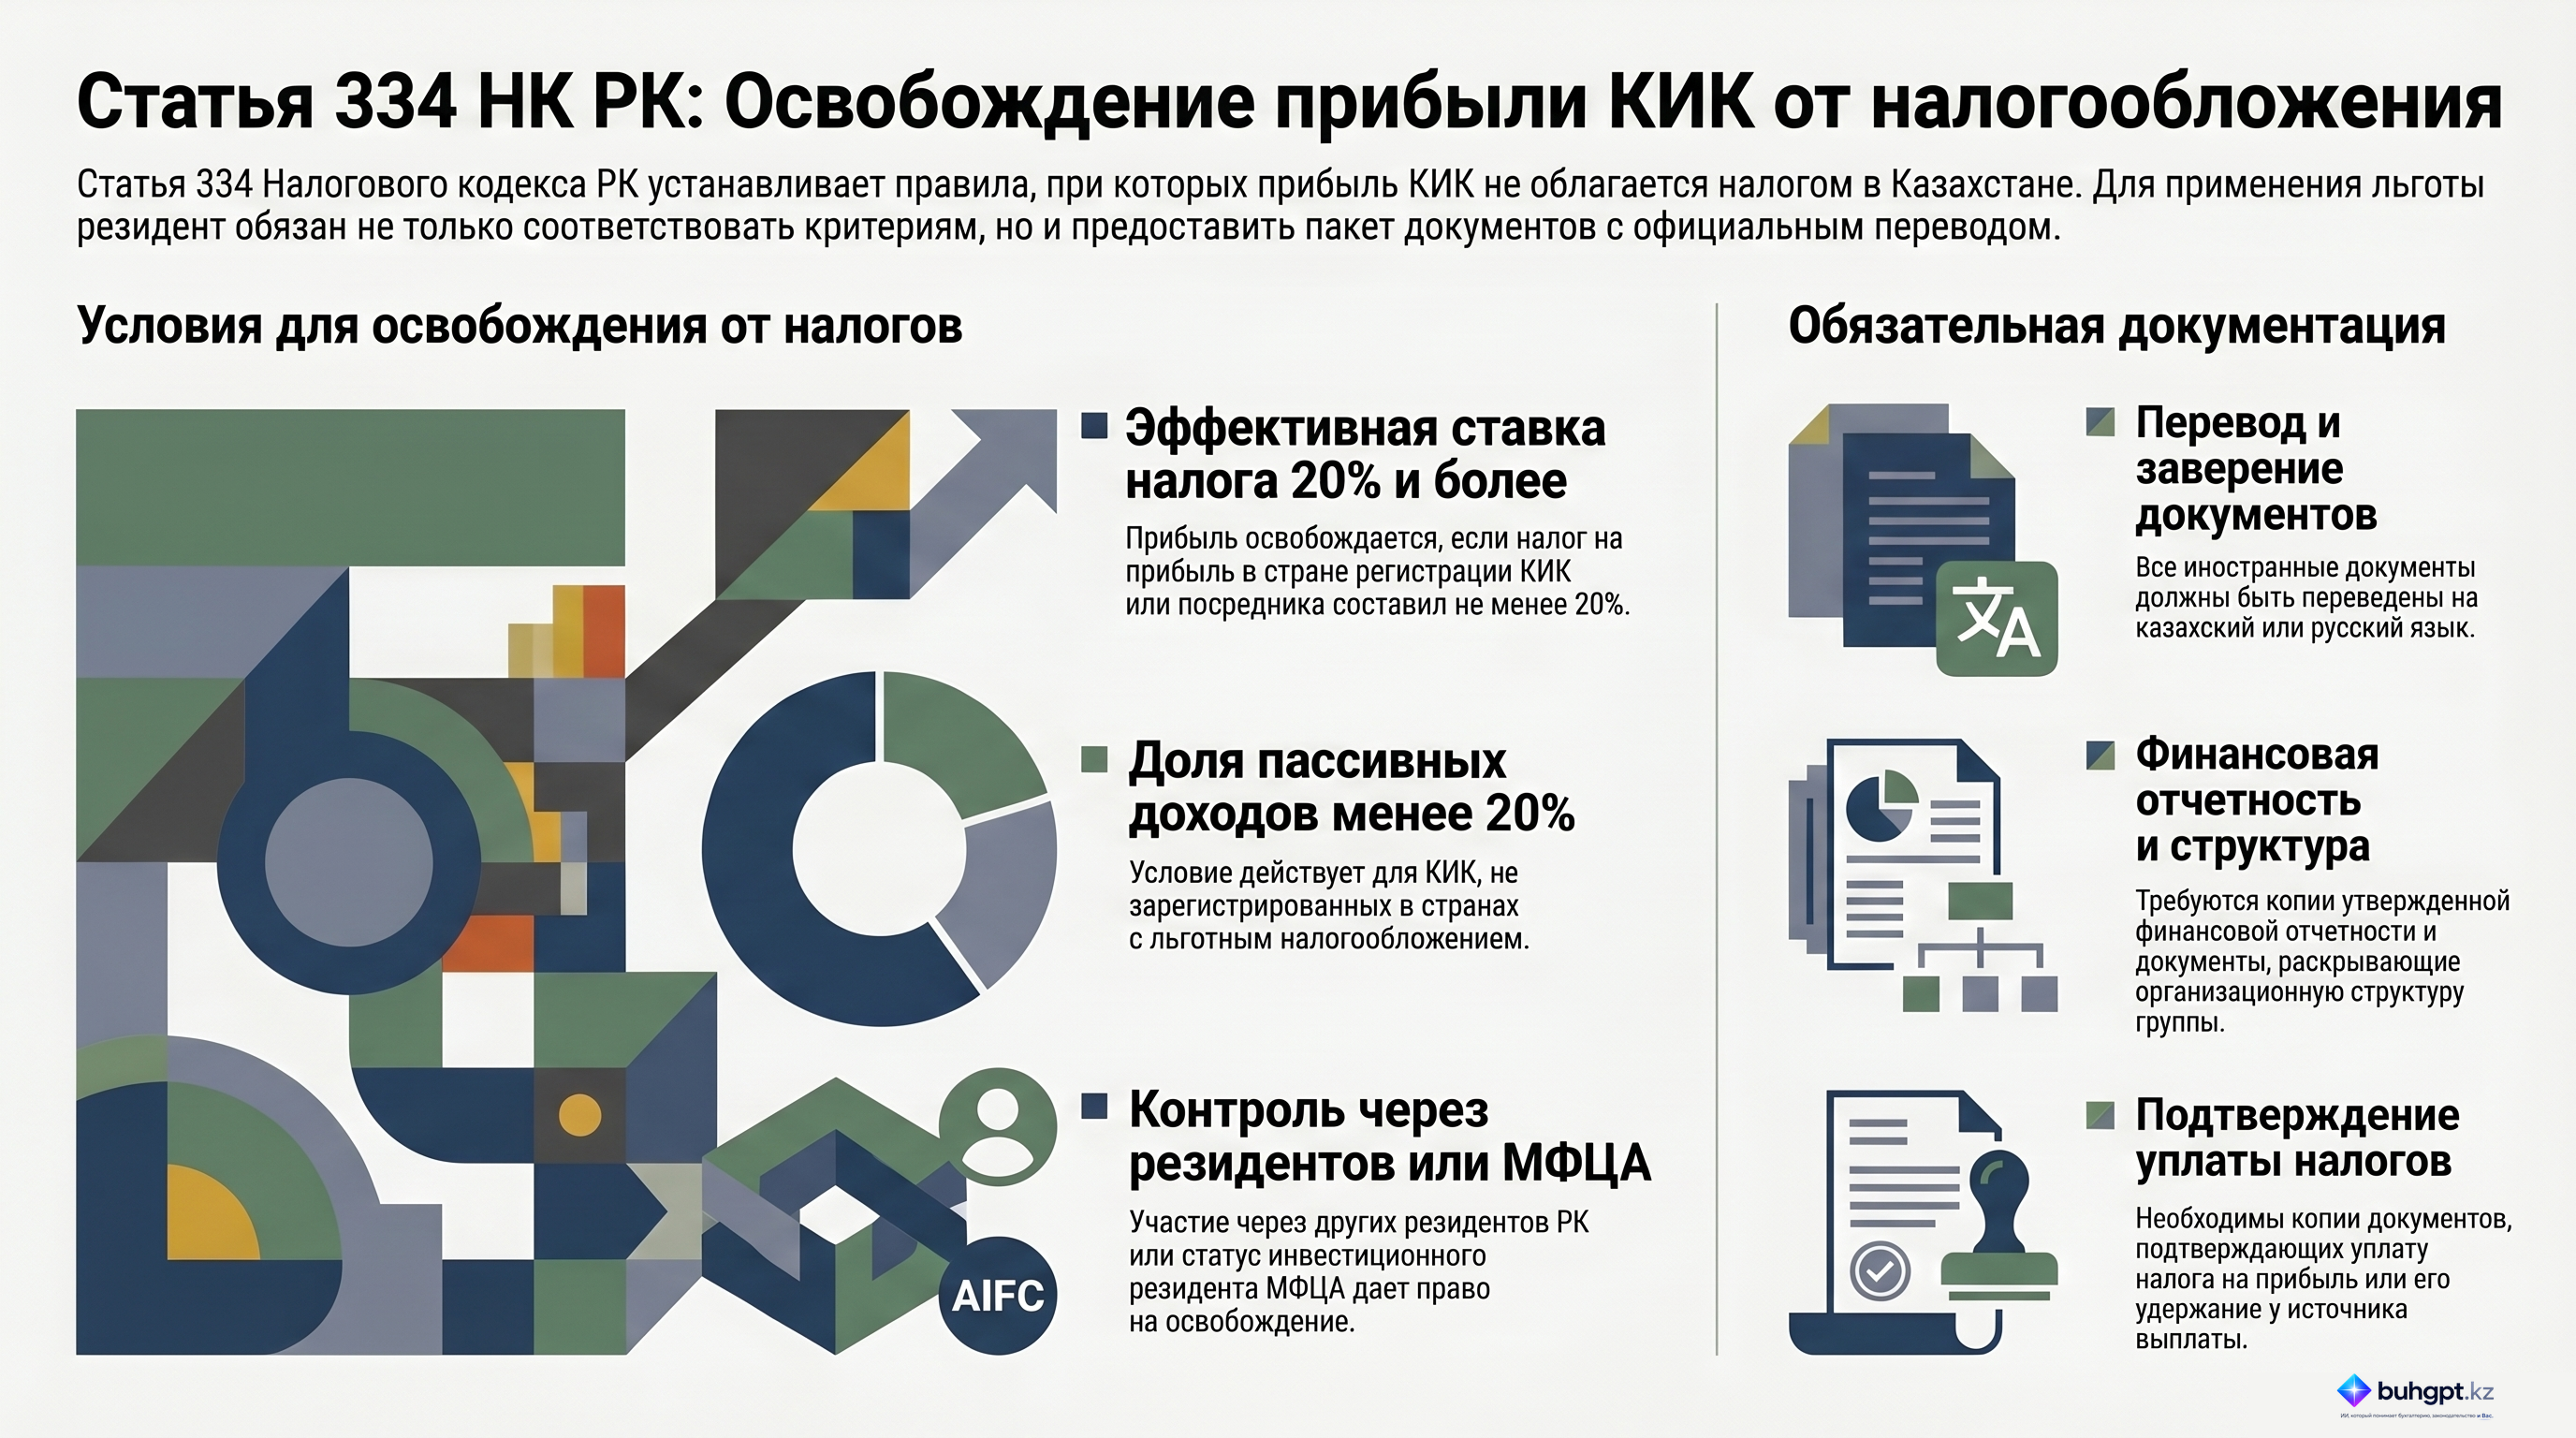
3) если финансовая прибыль постоянного учреждения контролируемой иностранной компании облагалась налогом на прибыль в государстве, в котором зарегистрирована контролируемая иностранная компания, создавшая постоянное учреждение, по эффективной ставке, составляющей 20 и более процентов;
4) если финансовая прибыль контролируемой иностранной компании или финансовая прибыль постоянного учреждения контролируемой иностранной компании облагалась налогом в государстве, в котором зарегистрировано контролируемое лицо, через которого резидент косвенно владеет долями участия или имеет косвенный контроль в контролируемой иностранной компании, по эффективной ставке, составляющей 20 и более процентов;
5) если доля пассивных доходов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании, за исключением зарегистрированных в государствах с льготным налогообложением, составляет менее 20 процентов;
6) при прямом и (или) косвенном владении и (или) контроле инвестиционным резидентом МФЦА в контролируемой иностранной компании.
2. Для целей применения пункта 1 настоящей статьи у резидента должны быть в наличии (с обязательным переводом на казахский или русский язык) следующие документы:
1) в случае применения подпункта 1) или 2) пункта 1 настоящей статьи:
копии документов, подтверждающих косвенное участие или косвенный контроль резидента в контролируемой иностранной компании, указанное или указанный в подпунктах 1) или 2) пункта 1 настоящей статьи,
или
копия документа, заверенного подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) резидента, раскрывающего единую организационную структуру консолидированной группы, участником (акционером) которой является резидент, с отражением наименования всех участников такой консолидированной группы и их географического местонахождения (наименования государств (территорий), где участники консолидированной группы созданы (учреждены), размеров долей участия и номеров государственной и налоговой регистрации всех участников консолидированной группы (при наличии налоговой регистрации);
2) в случае применения подпункта 3) пункта 1 настоящей статьи:
копия утвержденной отдельной финансовой отчетности контролируемой иностранной компании, создавшей постоянное учреждение;
копия утвержденной финансовой отчетности постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании, раскрывающий информацию о включении в финансовую прибыль контролируемой иностранной компании, создавшей постоянное учреждение, финансовой прибыли такого постоянного учреждения, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании, раскрывающая информацию о включении в финансовую прибыль контролируемой иностранной компании, создавшей постоянное учреждение, финансовой прибыли такого постоянного учреждения;
копия составленного (составленных) на иностранном языке документа (документов), подтверждающего (подтверждающих) уплату в иностранном государстве, в котором зарегистрирована контролируемая иностранная компания, создавшая постоянное учреждение, налога на прибыль с финансовой прибыли постоянного учреждения контролируемой иностранной компании.
В случае включения налога у источника выплаты при определении эффективной ставки у резидента должны быть в наличии:
копия составленного (составленных) на иностранном языке документа (документов), подтверждающего (подтверждающих) удержание и перечисление в бюджет иностранного государства (иностранных государств) налога у источника выплаты с дохода (доходов), включенного (включенных) в финансовую прибыль до налогообложения;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий информацию о включении в финансовую прибыль до налогообложения дохода (доходов), обложенного (обложенных) налогом у источника выплаты, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая информацию о включении в финансовую прибыль до налогообложения дохода (доходов), обложенного (обложенных) налогом у источника выплаты;
3) в случае применения подпункта 4) пункта 1 настоящей статьи:
копия утвержденной консолидированной финансовой отчетности контролируемого лица, через которого осуществляется косвенное владение или косвенный контроль в контролируемой иностранной компании;
копия утвержденной отдельной неконсолидированной финансовой отчетности контролируемой иностранной компании или финансовой отчетности постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий информацию о включении в консолидированную финансовую прибыль контролируемого лица, через которого резидент косвенно владеет долями участия или имеет косвенный контроль в контролируемой иностранной компании, финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая информацию о включении в консолидированную финансовую прибыль контролируемого лица, через которого резидент косвенно владеет долями участия или имеет косвенный контроль в контролируемой иностранной компании, финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании;
копия составленного (составленных) на иностранном языке документа (документов), подтверждающего (подтверждающих) уплату в иностранном государстве, в котором зарегистрировано контролируемое лицо, через которого резидент косвенно владеет долями участия или имеет косвенный контроль в контролируемой иностранной компании, налога на прибыль с финансовой прибыли контролируемой иностранной компании или финансовой прибыли постоянного учреждения контролируемой иностранной компании.
В случае включения налога у источника выплаты при определении эффективной ставки у резидента должны быть в наличии:
копия составленного (составленных) на иностранном языке документа (документов), подтверждающего (подтверждающих) удержание и перечисление в бюджет иностранного государства (иностранных государств) налога у источника выплаты с дохода (доходов), включенного (включенных) в финансовую прибыль до налогообложения;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий информацию о включении в финансовую прибыль до налогообложения дохода (доходов), обложенного (обложенных) налогом у источника выплаты, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая информацию о включении в финансовую прибыль до налогообложения дохода (доходов), обложенного (обложенных) налогом у источника выплаты;
4) в случае применения подпункта 5) пункта 1 настоящей статьи:
копия утвержденной отдельной неконсолидированной финансовой отчетности контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании;
документ, заверенный подписью первого руководителя (или лица, уполномоченного подписывать финансовую отчетность) контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающий информацию в разрезе каждого вида пассивного дохода, с указанием сумм полученных доходов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за отчетный период, или пояснительная записка к аудированной финансовой отчетности, заверенная лицом, проводившим аудит финансовой отчетности контролируемой иностранной компании и (или) постоянного учреждения контролируемой иностранной компании, раскрывающая информацию в разрезе каждого вида пассивного дохода, с указанием сумм полученных доходов контролируемой иностранной компании или постоянного учреждения контролируемой иностранной компании за отчетный период.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 334 Налогового кодекса Республики Казахстан: Освобождение от налогообложения прибыли КИК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 334 Налогового кодекса Республики Казахстан, регулирующей условия и порядок освобождения финансовой прибыли контролируемой иностранной компании (КИК) или её постоянного учреждения от налогообложения в Республике Казахстан.
Основная цель статьи — определить четкие критерии, при которых доходы иностранных структур резидентов не подлежат налогообложению, а также установить строгие требования к документальному подтверждению таких прав. Освобождение базируется на четырех ключевых факторах: структуре владения (косвенное участие), уровне налоговой нагрузки в иностранных юрисдикциях (эффективная ставка 20% и выше), характере доходов (доля пассивных доходов менее 20%) и особом статусе инвесторов (резиденты МФЦА).
Детальный анализ ключевых условий освобождения
Согласно положениям Статьи 334, финансовая прибыль КИК освобождается от налогов в Казахстане при соблюдении одного из шести независимых условий.
1. Структурные условия (Косвенное владение)
Освобождение применяется, если резидент контролирует КИК не напрямую, а через другие структуры:
- Через другого резидента: Косвенное участие или контроль осуществляется через лицо, являющееся резидентом РК.
- Через неконтролируемое лицо: Косвенное участие через структуру, которая сама не признается контролируемой.
2. Налоговый паритет (Эффективная ставка 20%)
Законодательство РК признает налогообложение достаточным, если эффективная ставка налога на прибыль в иностранной юрисдикции составляет 20% и более. Это условие применяется в двух случаях:
- Для постоянного учреждения КИК в стране его регистрации.
- Для прибыли, облагаемой в стране регистрации промежуточного контролируемого лица, через которое резидент владеет долями в КИК.
3. Характер деятельности (Пассивные доходы)
Освобождение предоставляется, если доля пассивных доходов КИК или её постоянного учреждения составляет менее 20%.
- Важное ограничение: Данная норма не распространяется на компании, зарегистрированные в странах с льготным налогообложением.
4. Инвестиционный статус (МФЦА)
Прямое или косвенное владение/контроль со стороны инвестиционного резидента Международного финансового центра «Астана» (МФЦА) является самостоятельным основанием для освобождения прибыли КИК от налогообложения.
Требования к документальному подтверждению
Для реализации права на освобождение резидент обязан представить пакет документов, переведенных на казахский или русский языки.
Матрица необходимых документов по основаниям
| Основание (подпункт п.1) | Основные требуемые документы |
|---|---|
| Косвенное участие (пп. 1 и 2) | Копии документов, подтверждающих участие/контроль; ИЛИ копия документа (за подписью руководителя), раскрывающего оргструктуру консолидированной группы с указанием участников, их локаций, долей и номеров регистрации. |
| Налог 20% для пост. учреждения (пп. 3) | Утвержденная финансовая отчетность КИК и её пост. учреждения; подтверждение включения прибыли в отчетность КИК (справка или пояснительная записка аудитора); подтверждение уплаты налога на прибыль за рубежом. |
| Налог 20% через промежуточное лицо (пп. 4) | Утвержденная консолидированная отчетность промежуточного лица; финансовая отчетность КИК; подтверждение включения прибыли в консолидированную прибыль; подтверждение уплаты налога в стране регистрации контролируемого лица. |
| Пассивные доходы < 20% (пп. 5) | Утвержденная отдельная неконсолидированная финансовая отчетность; документ с расшифровкой сумм по каждому виду пассивного дохода (ИЛИ пояснительная записка аудитора с аналогичной информацией). |
Важные цитаты и контекст
«Обязательный перевод на казахский или русский язык»
- Контекст: Это фундаментальное требование ко всей документации, предоставляемой резидентом для применения Статьи 334. Без надлежащего перевода иностранные документы не принимаются в качестве доказательств для освобождения от налогообложения.
«Если налог у источника выплаты учитывается при определении эффективной ставки...»
- Контекст: Статья детализирует механизм расчета налоговой нагрузки. Резидент должен доказать не только факт удержания налога у источника, но и то, что соответствующий доход был включен в финансовую прибыль до налогообложения. Это требует предоставления копий платежных документов и подтверждений от руководства компании или аудиторов.
«...кроме зарегистрированных в странах с льготным налогообложением»
- Контекст: Данная оговорка в подпункте 5 пункта 1 исключает возможность использования льготы по низкому уровню пассивных доходов для компаний из оффшорных или низконалоговых зон, подчеркивая анти-уклонительную направленность нормы.
Практические выводы и рекомендации
На основе анализа Статьи 334 можно выделить следующие ключевые действия для обеспечения соответствия:
- Мониторинг эффективной ставки: Необходимо регулярно проверять, не опускается ли эффективная ставка налога в иностранной юрисдикции ниже 20%. Если налог у источника является частью этой ставки, требуется тщательный сбор подтверждающих документов о перечислении платежей.
- Аудиторское сопровождение: В большинстве случаев (особенно при анализе пассивных доходов и консолидации прибыли) закон допускает использование пояснительных записок к аудированной финансовой отчетности, заверенных аудитором. Это является приоритетным способом подтверждения прозрачности данных.
- Раскрытие структуры группы: Для компаний с разветвленной сетью владения подготовка документа, раскрывающего полную организационную структуру с географическим местонахождением всех участников, является обязательным условием при использовании льгот по косвенному контролю.
- Анализ состава доходов: Для применения льготы по 5-му подпункту необходима детальная разбивка доходов на активные и пассивные. Документ за подписью первого руководителя должен четко идентифицировать каждый вид пассивного дохода.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
При каком условии финансовая прибыль контролируемой иностранной компании (КИК) освобождается от налогообложения в Республике Казахстан согласно статье 334?
Если резидент участвует в КИК косвенно через другого резидента.. Подпункт 1 пункта 1 прямо указывает на косвенное участие или контроль через другого резидента как основание для освобождения.
Какова минимальная эффективная ставка налога на прибыль в стране регистрации КИК для освобождения ее прибыли от налогообложения в РК?
$20\%$. Согласно подпунктам 3 и 4 пункта 1, эффективная ставка налога на прибыль должна составлять $20\%$ и более.
Какое требование предъявляется к доле пассивных доходов КИК для применения освобождения от налогообложения?
Доля пассивных доходов должна составлять менее $20\%$.. Подпункт 5 пункта 1 устанавливает порог пассивных доходов на уровне менее $20\%$ для компаний, не находящихся в офшорах.
Для каких лиц предусмотрено освобождение при прямом или косвенном владении КИК согласно подпункту 6 пункта 1?
Для инвестиционных резидентов МФЦА.. Пункт 1 статьи 334 отдельно выделяет инвестиционных резидентов Международного финансового центра «Астана» (МФЦА).
На каком языке (помимо оригинала) должны быть представлены документы в налоговые органы для применения статьи 334?
На казахском или русском языке.. Пункт 2 статьи 334 обязывает резидента предоставлять документы с обязательным переводом на казахский или русский язык.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 334. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления