Статья 257 НК РК 2026 — Общие положения
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Расходы налогоплательщика в связи с осуществлением деятельности, направленной на получение дохода, подлежат вычету при определении налогооблагаемого дохода с учетом положений, установленных настоящей статьей, статьями 258 – 273, главами 27 – 31 настоящего Кодекса, за исключением затрат (расходов), не подлежащих вычету в соответствии с настоящим Кодексом.
Положения настоящего пункта применяются к расходам налогоплательщика, понесенным как в Республике Казахстан, так и за ее пределами.
2. Затраты налогоплательщика на строительство, приобретение фиксированных активов и другие затраты капитального характера относятся на вычеты в соответствии со статьями 273 –285 настоящего Кодекса.
3. Расходы будущих периодов, определяемые в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, подлежат вычету в том налоговом периоде, к которому они относятся.
4. Вычеты производятся налогоплательщиком по фактически произведенным расходам при наличии документов, подтверждающих такие расходы, связанные с его деятельностью, направленной на получение дохода.
5. Если иное не установлено настоящей статьей, статьями 258 – 273 и главами 27 – 31 настоящего Кодекса, для целей настоящего раздела признание расходов, включая дату их признания, осуществляется в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
В случае, когда порядок признания расходов в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности отличается от порядка определения вычетов в соответствии с настоящим Кодексом, указанные расходы учитываются для целей налогообложения в порядке, определенном настоящим Кодексом.
6. Если иное не предусмотрено пунктом 4 статьи 204 настоящего Кодекса, в качестве затрат в целях налогообложения не рассматриваются затраты, возникающие в бухгалтерском учете в связи с изменением стоимости активов и (или) обязательств при применении международных стандартов финансовой отчетности и законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, кроме подлежащих выплате (выплаченных).
7. Корректировка (индексация) обязательства, подлежащего выплате в теңге, в связи с изменением курса валюты признается затратами (расходами) в целях налогообложения в случае, если такая корректировка подлежит выплате и признается затратами (расходами) в бухгалтерском учете в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
При этом сумма затрат (расходов) от корректировки (индексации) обязательства, подлежащего выплате в теңге, в связи с изменением курса валюты учитывается в составе того вида затрат (расходов), к которому он отнесен в бухгалтерском учете, за исключением случаев, предусмотренных статьей 288 настоящего Кодекса.
Такие затраты (расходы) относятся на вычеты с учетом положений настоящего раздела.
8. В случае если одни и те же виды расходов предусмотрены в нескольких статьях расходов, то при расчете налогооблагаемого дохода указанные расходы вычитаются только один раз.
9. Расходы налогоплательщика в связи с осуществлением деятельности в иностранном государстве через постоянное учреждение подлежат вычету в соответствии с настоящим Кодексом.
При определении налогооблагаемого дохода постоянного учреждения юридического лица – резидента в иностранном государстве допускается вычет управленческих и общеадминистративных расходов, понесенных как в Республике Казахстан, так и за ее пределами в целях получения такого налогооблагаемого дохода, в соответствии с положениями налогового законодательства такого иностранного государства или международного договора.
Сумма управленческих и общеадминистративных расходов относится на вычеты в иностранном государстве, из источников которого получен доход юридическим лицом – резидентом, в порядке, определенном налоговым законодательством такого иностранного государства.
В случае, если налоговым законодательством иностранного государства, из источников которого получен доход юридическим лицом – резидентом, или международным договором допускается вычет управленческих и общеадминистративных расходов, но при этом налоговым законодательством иностранного государства не предусмотрен порядок отнесения на вычеты таких расходов, налогоплательщик-резидент относит на вычеты управленческие и общеадминистративные расходы в указанном иностранном государстве в порядке, определенном статьями 708 – 711 настоящего Кодекса.
10. Налогоплательщик осуществляет корректировку вычетов в соответствии со статьей 288 настоящего Кодекса. При этом сумма вычетов с учетом данных корректировок может иметь отрицательное значение.
11. Вычету подлежит сумма отрицательной разницы, образовавшейся в бухгалтерском учете при переходе на иной метод оценки запасов, чем тот, который применялся налогоплательщиком в предыдущем налоговом периоде.
12. Настоящим разделом установлены особенности определения вычетов в следующих случаях:
1) по производным финансовым инструментам – главой 27 настоящего раздела;
2) по долгосрочным контрактам – главой 28 настоящего раздела;
3) недропользователями – главой 29 настоящего раздела;
4) лицами, осуществляющими финансовую деятельность, – главой 30 настоящего раздела;
5) лицами, осуществляющими операции с цифровыми активами, – главой 31 настоящего раздела.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 257 Налогового кодекса Республики Казахстан: Общие положения о вычетах
Данный документ представляет собой детальный анализ Статьи 257 Налогового кодекса Республики Казахстан, определяющей фундаментальные принципы и правила отнесения расходов на вычеты при расчете налогооблагаемого дохода. Статья служит базовой нормой, регулирующей порядок признания затрат налогоплательщика.
Исполнительное резюме
Статья 257 Налогового кодекса РК устанавливает правовое поле для определения расходов, подлежащих вычету. Основным критерием является связь расходов с деятельностью, направленной на получение дохода. Законодательство требует документального подтверждения фактически понесенных затрат и устанавливает приоритет Налогового кодекса над стандартами бухгалтерского учета в вопросах налогообложения. Нормы статьи распространяются как на внутренние операции, так и на деятельность через постоянные учреждения за рубежом, обеспечивая системный подход к расчету налоговой базы.
Анализ ключевых тем
1. Фундаментальные критерии вычета расходов
Согласно положениям статьи, для признания расхода вычетом необходимо соблюдение трех основных условий:
- Целевое назначение: Расходы должны быть связаны с деятельностью, направленной на получение дохода.
- Документальное подтверждение: Вычеты производятся только при наличии подтверждающих документов по фактически понесенным затратам.
- Территориальность: Правила применимы к расходам, понесенным как внутри Республики Казахстан, так и за ее пределами.
2. Взаимодействие налогового и бухгалтерского учета
Статья 257 устанавливает сложную иерархию между налоговым кодексом и международными стандартами финансовой отчетности (МСФО) / законодательством о бухгалтерском учете:
- Признание периодов: Расходы будущих периодов и дата признания расходов в общем случае определяются по правилам бухгалтерского учета.
- Приоритет Кодекса: В случае расхождений между порядком признания расходов по стандартам бухучета и нормами Налогового кодекса, для целей налогообложения применяются положения Кодекса.
- Исключение переоценок: Изменения стоимости активов и обязательств, возникающие в бухучете (например, при переоценке), не признаются расходами для налогообложения, если они не подлежат фактической выплате.
3. Особенности учета отдельных видов затрат
Документ выделяет специфические категории расходов, требующие особого порядка учета:
- Капитальные расходы: Затраты на строительство и приобретение фиксированных активов регулируются отдельным блоком статей (273–285 Кодекса).
- Валютные корректировки: Изменение курса тенге по обязательствам, подлежащим выплате, признается налоговым расходом, если это отражено в бухучете и подлежит выплате.
- Оценка запасов: Допускается вычет отрицательной разницы при смене метода оценки запасов в бухгалтерском учете по сравнению с предыдущим периодом.
4. Международное налогообложение и постоянные учреждения
Статья регламентирует порядок вычета управленческих и общеадминистративных расходов для резидентов, работающих через постоянные учреждения за границей:
- Вычеты производятся в соответствии с законодательством иностранного государства или международными договорами.
- При отсутствии четко установленного иностранным законом порядка отнесения на вычеты, применяются статьи 708–711 Налогового кодекса РК.
Важные цитаты и их контекст
| Цитата | Контекст и значение |
|---|---|
| «Расходы налогоплательщика, связанные с деятельностью, направленной на получение дохода, подлежат вычету...» | Устанавливает главный принцип налоговых вычетов — экономическую обоснованность и связь с извлечением прибыли. |
| «Вычеты осуществляются налогоплательщиком по фактически понесенным расходам при наличии подтверждающих документов...» | Определяет строгие требования к документальному оформлению: отсутствие документов лишает права на вычет. |
| «Если одни и те же виды расходов указаны в нескольких статьях... такие расходы вычитаются только один раз.» | Законодательный запрет на двойное занижение налогооблагаемой базы по одним и тем же основаниям. |
| «Сумма вычетов с учетом корректировок может быть отрицательной.» | Допускает техническую возможность получения отрицательного результата при проведении корректировок вычетов согласно ст. 288. |
Отраслевая специфика расчетов
Статья 257 является связующим звеном для специализированных разделов Кодекса. Особенности расчета вычетов для конкретных секторов экономики и финансовых инструментов вынесены в отдельные главы:
| Отрасль / Инструмент | Ссылка на структуру Кодекса |
|---|---|
| Производные финансовые инструменты | Глава 27 |
| Долгосрочные контракты | Глава 28 |
| Недропользование | Глава 29 |
| Финансовая деятельность | Глава 30 |
| Цифровые активы | Глава 31 |
Практические выводы и рекомендации
На основании анализа положений Статьи 257 можно выделить следующие ключевые аспекты для обеспечения налогового соответствия:
- Синхронизация учета: Необходимо постоянно сопоставлять данные бухгалтерского учета с требованиями Налогового кодекса. При возникновении расхождений в датах или суммах признания расходов приоритет всегда остается за налоговыми нормами.
- Строгий документальный контроль: Любой расход, претендующий на вычет, должен быть подтвержден первичными документами и иметь четкую связь с деятельностью по извлечению дохода.
- Контроль валютных обязательств: Следует учитывать, что курсовая разница по обязательствам в тенге может быть отнесена на вычеты только в том случае, если она подлежит фактической выплате.
- Учет периодов: Затраты, относящиеся к будущим периодам, должны распределяться строго по тем налоговым периодам, к которым они фактически относятся согласно правилам бухучета.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое основное условие должно соблюдаться для того, чтобы расходы налогоплательщика подлежали вычету при расчете налогооблагaемого дохода?
Расходы должны быть связаны с деятельностью, направленной на получение дохода.. Это основополагающий принцип налогового учета, согласно которому только деловые расходы уменьшают налоговую базу.
Как согласно Статье 257 учитываются расходы будущих периодов при расчете вычетов?
Вычитаются в том налоговом периоде, к которому они относятся.. Это соответствует принципу соответствия доходов и расходов, установленному МСФО и законодательством о бухучете.
Что происходит, если порядок признания расходов в МСФО отличается от порядка, установленного Налоговым кодексом?
Расходы учитываются для налогообложения в порядке, установленном Кодексом.. Кодекс устанавливает верховенство собственных норм над правилами бухгалтерского учета при определении налогооблагаемой базы.
При каком условии корректировка обязательства в тенге из-за изменения валютного курса признается затратами для налогообложения?
Если такая корректировка подлежит выплате и учтена в бухгалтерском учете.. Для признания расхода необходимо, чтобы изменение стоимости обязательства было отражено в учете и фактически подлежало погашению.
Допускается ли двойной вычет одного и того же вида расходов, если он указан в нескольких статьях Кодекса?
Нет, такие расходы вычитаются только один раз.. Кодекс прямо запрещает повторное списание одних и тех же затрат при расчете налогооблагаемого дохода.
🃏 Карточки самопроверки
64 карточек для запоминания ключевых положений статьи 257. Бесплатно.
📊 Инфографика
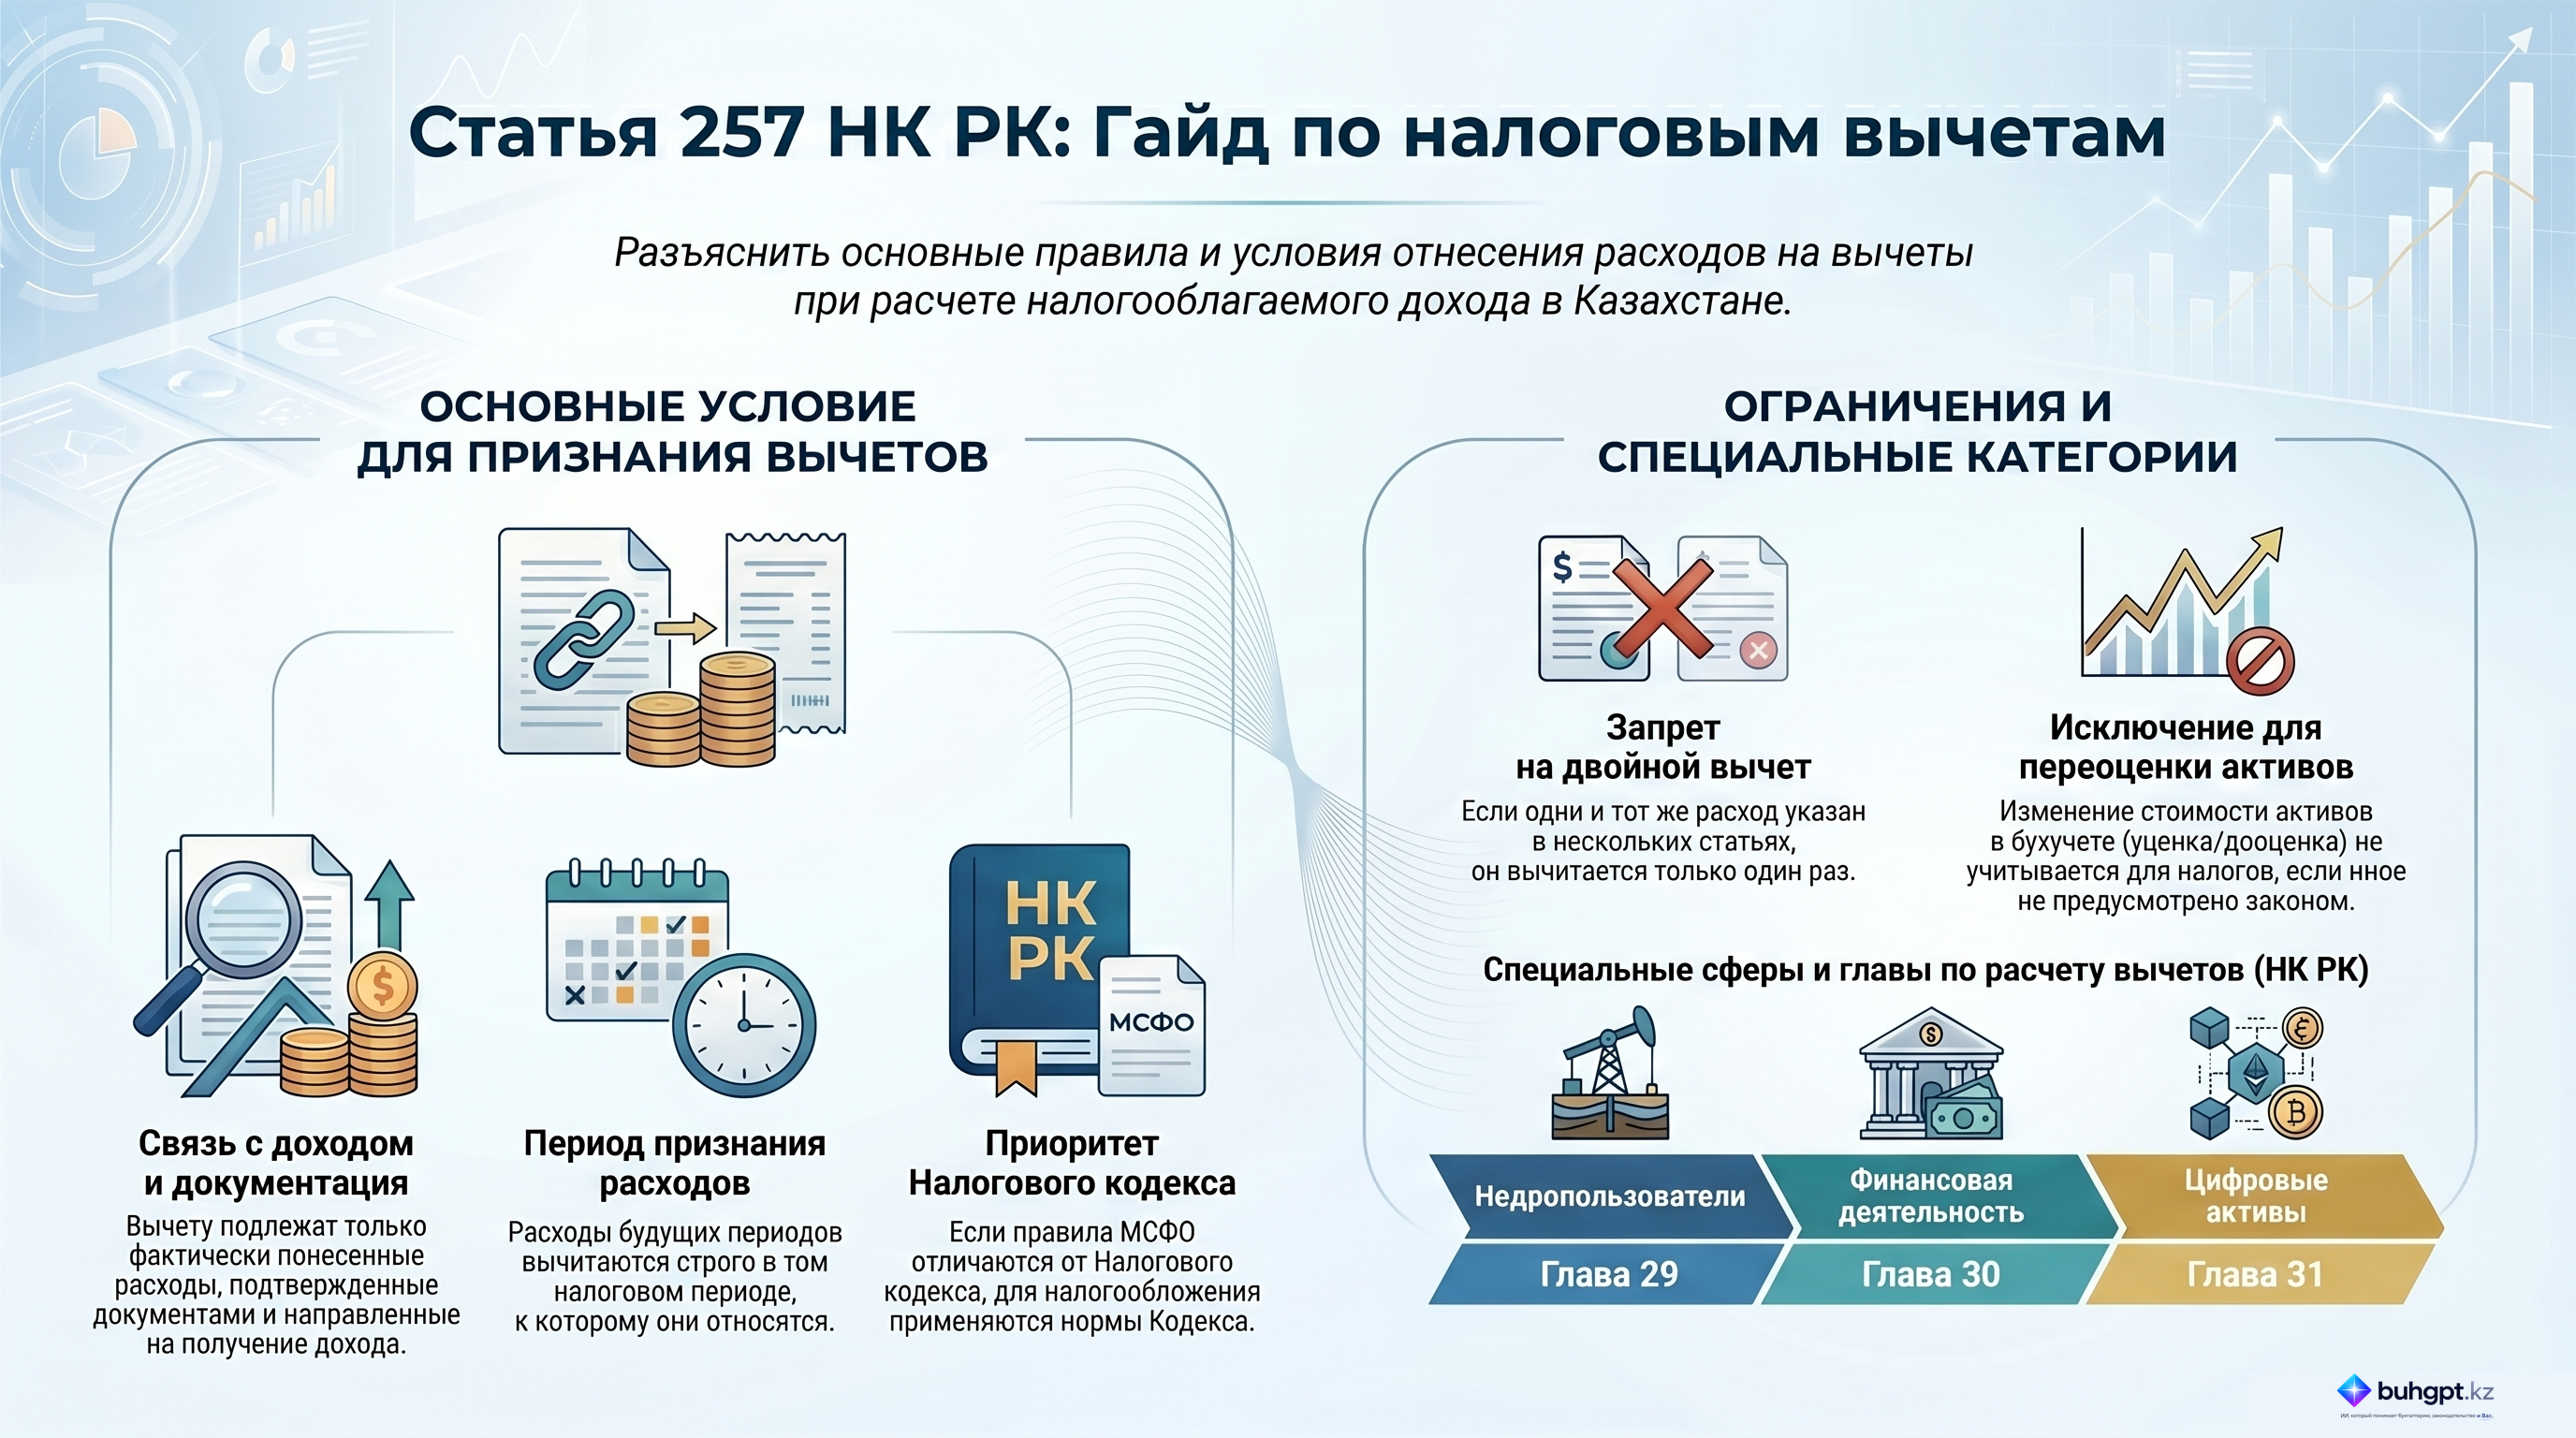
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 257
- Вычеты по КПН в 2026 году: какие расходы уменьшают налогооблагаемый доход
- Статья 237 НК РК: что входит в совокупный годовой доход юрлица
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года